
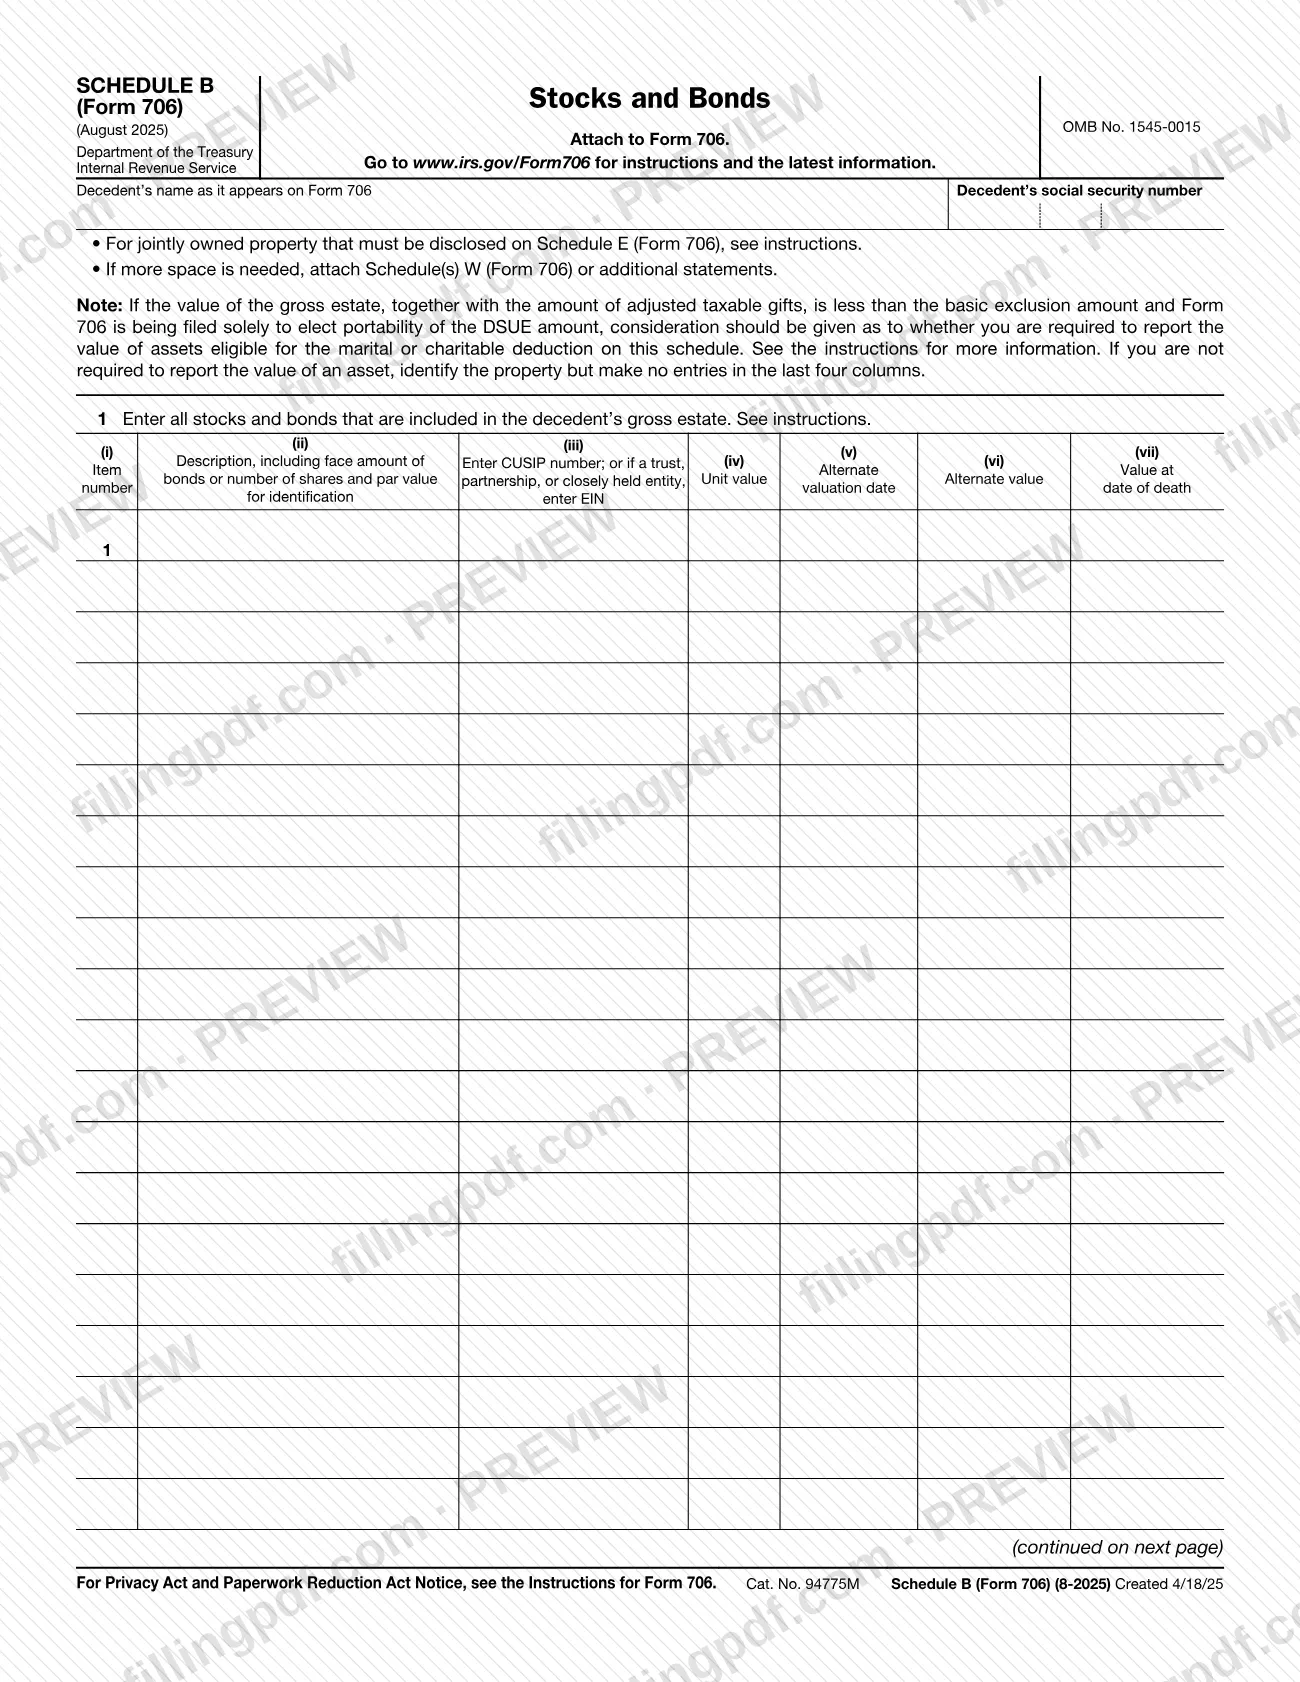
El Anexo B (Formulario 706), Acciones y bonos (Schedule B (Form 706), Stocks and Bonds), es el anexo del Servicio de Impuestos Internos (IRS) en el que se enumeran todas las acciones y los bonos incluidos en el caudal hereditario bruto del difunto. Se adjunta al Formulario 706 y su total se transfiere a la Parte V, punto 2 de ese formulario. En esta página puede rellenar el Anexo B (Formulario 706) en línea en FillingPDF y descargar o imprimir el PDF completado. El IRS publica el formulario y sus instrucciones en www.irs.gov/Form706.
Última actualización
¿Qué es el Schedule B (Form 706)?
Anexo B (Formulario 706), Acciones y bonos (Schedule B (Form 706), Stocks and Bonds), es el anexo del Servicio de Impuestos Internos (IRS) que se adjunta al Formulario 706 y en el que se enumeran, describen, valoran y suman las acciones y los bonos incluidos en el caudal hereditario bruto del difunto, para transferir el total a la declaración.
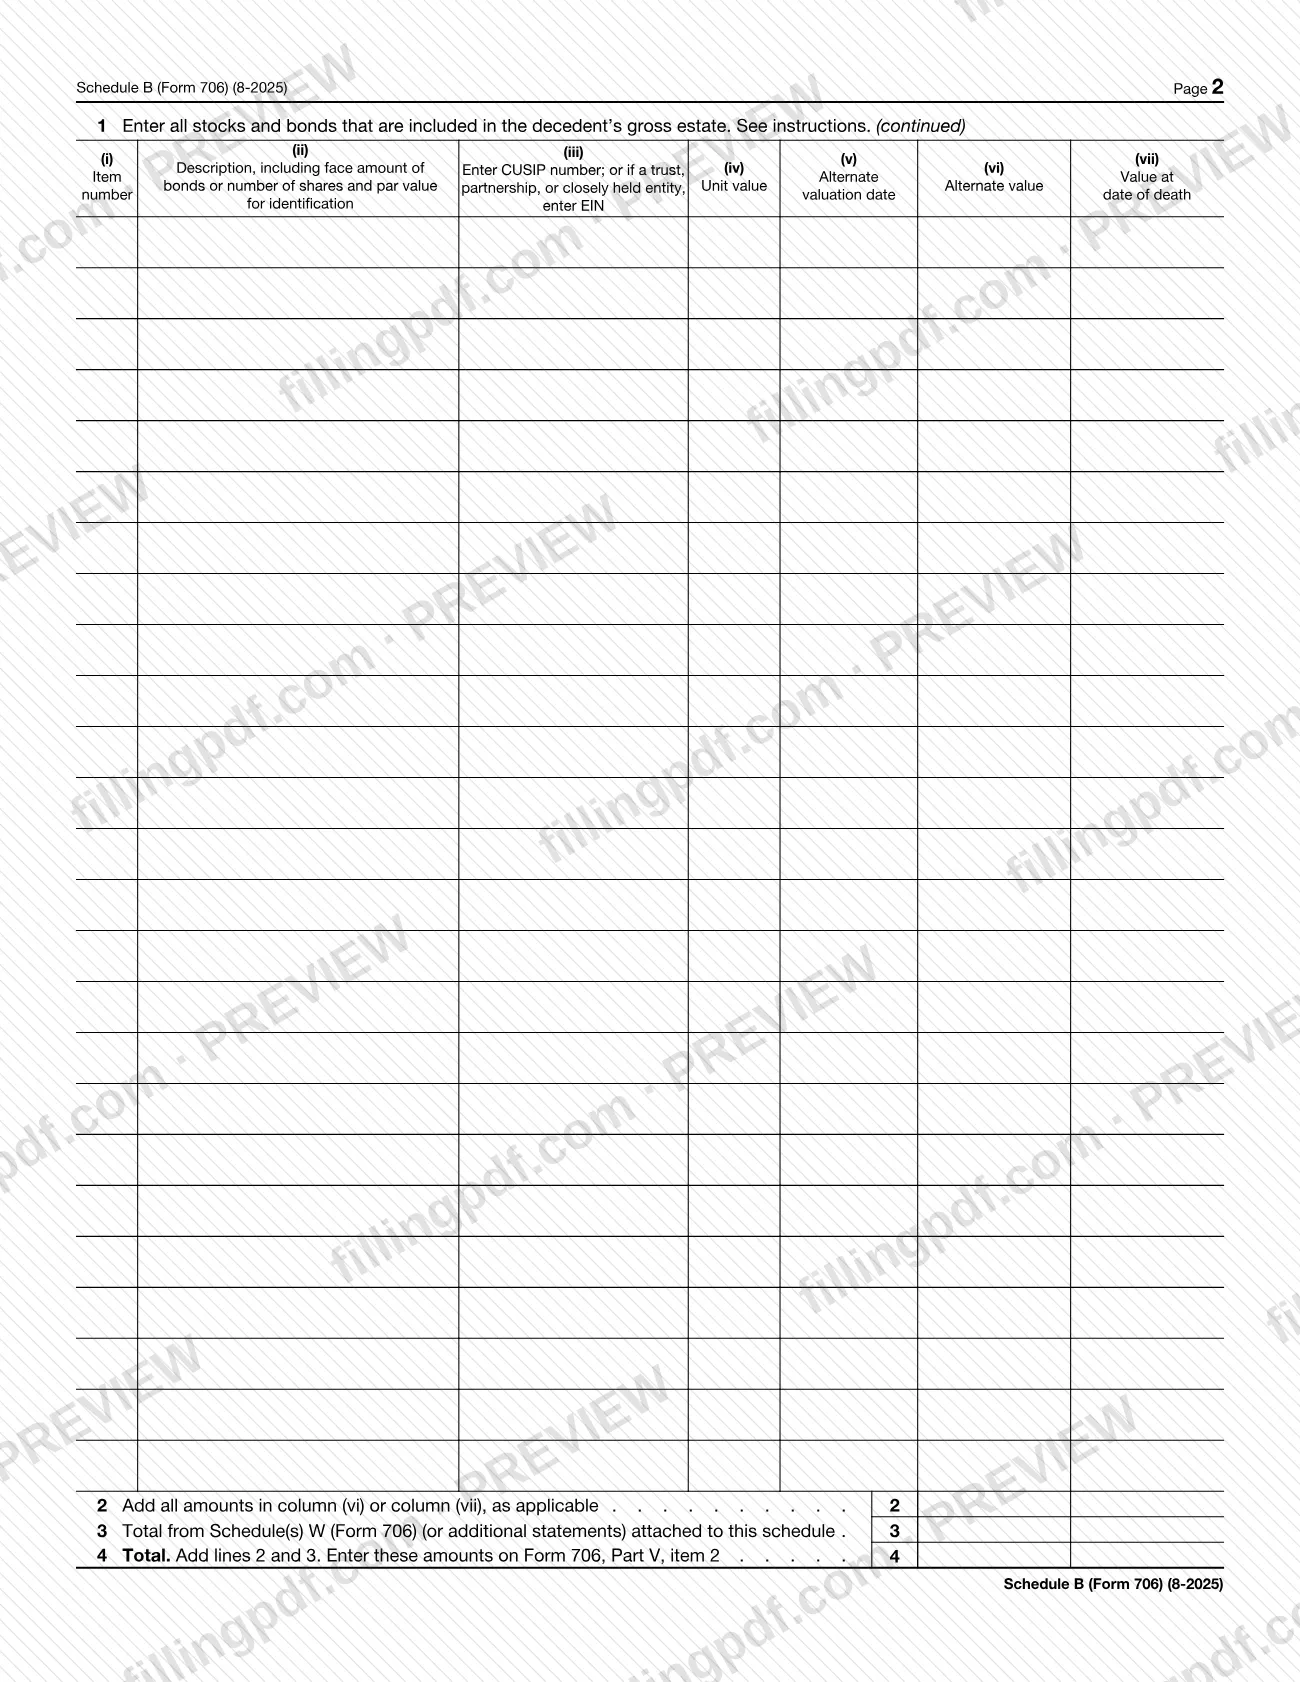
La línea 1 es una tabla con una fila por cada activo. Cada fila tiene un número de partida, una descripción (incluido el valor nominal de los bonos o la cantidad de acciones y su valor nominal), un número CUSIP o, en el caso de un fideicomiso, una sociedad colectiva o una entidad cerrada, un EIN, un valor unitario, una fecha de valoración alternativa, un valor alternativo y el valor a la fecha de fallecimiento. Las líneas 2 a 4 suman los importes de la columna (vi) o la columna (vii), según corresponda; agregan el total de cualquier Anexo W (Formulario 706) o de las declaraciones adicionales; y calculan el total que se consigna en el Formulario 706, Parte V, punto 2.
El anexo es una parte del Formulario 706 y no se presenta por separado: el formulario indica que debe adjuntarse al Formulario 706. La revisión impresa es de agosto de 2025 (OMB No. 1545-0015). Las instrucciones del IRS para el Formulario 706, disponibles en www.irs.gov/Form706, explican qué se considera una acción o un bono para este anexo y cómo se trata la propiedad de titularidad conjunta que debe declararse en el Anexo E (Formulario 706).
¿Quién tiene que presentar el Schedule B (Form 706)?
Toda persona que complete el Formulario 706 para un difunto cuyo caudal hereditario bruto incluya acciones o bonos debe adjuntar este anexo y enumerar esos activos en la línea 1. El formulario solicita en la parte superior el nombre del difunto tal como aparece en el Formulario 706 y el número de Seguro Social del difunto.
Hay dos situaciones en las que debe consultar las instrucciones del IRS antes de ingresar información:
- Propiedad de titularidad conjunta. El formulario señala que la propiedad de titularidad conjunta que debe declararse en el Anexo E (Formulario 706) se trata según lo indicado en las instrucciones.
- Presentaciones únicamente para elegir la portabilidad. Si el valor del caudal hereditario bruto más los regalos sujetos a impuestos ajustados es inferior al monto de exclusión básica y el Formulario 706 se presenta únicamente para elegir la portabilidad del monto DSUE, considere si debe declarar el valor de los activos que cumplen los requisitos para la deducción por matrimonio o por donaciones caritativas. Para un activo cuyo valor no está obligado a declarar, identifique la propiedad, pero deje en blanco las últimas cuatro columnas.
El formulario no indica quién puede firmar por el caudal hereditario; las reglas de firma corresponden al Formulario 706 y sus instrucciones.
Cuándo presentar el Schedule B (Form 706)
El Anexo B (Formulario 706) no tiene una fecha límite propia: se completa al preparar el Formulario 706, porque el formulario indica que debe adjuntarse a este, y se presenta cuando se presenta esa declaración. Para conocer el plazo aplicable al Formulario 706, consulte las instrucciones del IRS en www.irs.gov/Form706.
Antes de empezar, reúna la información sobre los activos, sus valores a la fecha de fallecimiento y, cuando corresponda una fecha de valoración alternativa, la fecha de valoración alternativa y el valor alternativo, ya que cada fila los solicita. Complete el anexo antes de terminar la Parte V del Formulario 706, porque el total de la línea 4 se consigna allí en el punto 2. Si necesita más espacio, prepare al mismo tiempo cualquier Anexo W (Formulario 706) o declaración adicional, para tener listo su total para la línea 3.
Documentos que necesitas
- Formulario 706, al que debe adjuntarse el Anexo B (Formulario 706); el anexo no se presenta por separado.
- Uno o más Anexos W (Formulario 706) o declaraciones adicionales, solo si necesita más espacio del que ofrece la línea 1; su total se consigna en la línea 3.
Cómo rellenar el Schedule B (Form 706)
Ingrese el nombre y el SSN del difunto
En la parte superior, escriba el nombre del difunto exactamente como aparece en el Formulario 706 y el número de Seguro Social del difunto.
Revise la nota sobre propiedad conjunta
Antes de enumerar los activos, lea el primer punto del formulario: la propiedad de titularidad conjunta que debe declararse en el Anexo E (Formulario 706) se trata según lo indicado en las instrucciones.
Revise la nota sobre portabilidad
Si el Formulario 706 se presenta únicamente para elegir la portabilidad del monto DSUE y el caudal hereditario bruto más los regalos sujetos a impuestos ajustados es inferior al monto de exclusión básica, consulte las instrucciones para determinar qué valores de activos debe declarar.
Numere cada partida y descríbala
En la línea 1, ingrese un número de partida en la columna (i) y, en la columna (ii), la descripción, incluido el valor nominal de los bonos o la cantidad de acciones y su valor nominal, para identificarlos.
Ingrese los números CUSIP y los EIN
En la columna (iii), ingrese el número CUSIP. Si el activo pertenece a un fideicomiso, una sociedad colectiva o una entidad cerrada, ingrese su EIN en su lugar.
Ingrese el valor unitario
En la columna (iv), ingrese el valor unitario de cada acción o bono.
Ingrese los valores alternativos y a la fecha de fallecimiento
Use las columnas (v) y (vi) para la fecha de valoración alternativa y el valor alternativo cuando corresponda, y la columna (vii) para el valor a la fecha de fallecimiento. Deje en blanco las últimas cuatro columnas para un activo cuyo valor no esté obligado a declarar.
Sume los importes en la línea 2
Sume todos los importes de la columna (vi) o la columna (vii), según corresponda, e ingrese la suma en la línea 2.
Ingrese los totales del Anexo W o de las declaraciones
Si necesitó más espacio, adjunte uno o más Anexos W (Formulario 706) o declaraciones adicionales e ingrese su total en la línea 3.
Sume el anexo en la línea 4
Sume las líneas 2 y 3 e ingrese el resultado en la línea 4. Este es el importe que debe ingresar en el Formulario 706, Parte V, punto 2.
Revise y descargue el PDF
Verifique los nombres, valores y totales con el Formulario 706; luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 706.
Cómo presentar el Schedule B (Form 706)
El Anexo B (Formulario 706) no indica un canal ni una dirección de presentación independientes: se presenta como anexo del Formulario 706.
- Con el Formulario 706. Adjunte el anexo completado al Formulario 706 y envíe la declaración según indiquen las instrucciones del Formulario 706.
- Páginas adicionales. Si necesita más espacio para la línea 1, adjunte uno o más Anexos W (Formulario 706) o declaraciones adicionales, e ingrese su total en la línea 3 de este anexo.
- Transfiera el total. Ingrese el total de la línea 4 en el Formulario 706, Parte V, punto 2.
La dirección postal, cualquier método de presentación y las instrucciones vigentes están publicadas por el IRS en www.irs.gov/Form706, la dirección impresa en el anexo. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales del IRS aplicables al Formulario 706.
Errores comunes que debes evitar
- Presentar el Anexo B (Formulario 706) sin adjuntarlo al Formulario 706; el formulario indica que debe adjuntarse a este.
- Omitir el nombre del difunto tal como aparece en el Formulario 706 o el número de Seguro Social del difunto en la parte superior del anexo.
- Sumar la columna (vi) cuando los valores que declara están en la columna (vii), o viceversa; la línea 2 indica que se sumen los importes de la columna (vi) o la columna (vii), según corresponda.
- Continuar más allá de las filas de la línea 1 sin adjuntar uno o más Anexos W (Formulario 706) o declaraciones adicionales e ingresar su total en la línea 3.
- Ingresar valores en las últimas cuatro columnas para un activo cuyo valor no está obligado a declarar en un Formulario 706 presentado únicamente para elegir la portabilidad, en lugar de identificar la propiedad y dejar esas columnas en blanco.
- Incluir aquí propiedad de titularidad conjunta sin verificar si debe declararse en el Anexo E (Formulario 706), según indica la nota del formulario.
- No transferir el total de la línea 4 al Formulario 706, Parte V, punto 2.
- Omitir el número CUSIP o, en el caso de un fideicomiso, una sociedad colectiva o una entidad cerrada, el EIN, de la columna (iii).
Preguntas frecuentes
¿Qué es el Anexo B (Formulario 706)?
El Anexo B (Formulario 706), Acciones y bonos, es el anexo del IRS que se adjunta al Formulario 706 y enumera las acciones y los bonos incluidos en el caudal hereditario bruto del difunto, con sus datos de identificación y valores, y los suma para el Formulario 706, Parte V, punto 2.
¿Presento el Anexo B (Formulario 706) por separado?
No. El formulario indica que debe adjuntarse al Formulario 706, por lo que se presenta junto con esa declaración. No tiene una dirección, fecha límite ni canal de presentación independiente impreso; las instrucciones del Formulario 706 en www.irs.gov/Form706 explican cómo presentarlo.
¿Dónde se consigna el total de la línea 4?
La línea 4 suma la línea 2 (el total de la columna (vi) o (vii), según corresponda) y la línea 3 (el total de uno o más Anexos W o de las declaraciones adicionales). El formulario indica que el resultado debe ingresarse en el Formulario 706, Parte V, punto 2.
¿Qué hago si tengo más acciones y bonos de los que caben en la línea 1?
Adjunte uno o más Anexos W (Formulario 706) o declaraciones adicionales, como indica el formulario cuando se necesita más espacio. Ingrese el total de esos documentos adjuntos en la línea 3; se sumará al total de la línea 4.
¿Debo completar las columnas de valores si solo estoy eligiendo la portabilidad?
Es posible que no. Si el caudal hereditario bruto más los regalos sujetos a impuestos ajustados es inferior al monto de exclusión básica y el Formulario 706 se presenta únicamente para elegir la portabilidad del DSUE, es posible que no tenga que declarar los activos que cumplen los requisitos para la deducción por matrimonio o por donaciones caritativas. En ese caso, identifique la propiedad y deje en blanco las últimas cuatro columnas.
¿Qué se ingresa en la columna (iii) del Anexo B (Formulario 706)?
El número CUSIP de la acción o el bono. Si el activo pertenece a un fideicomiso, una sociedad colectiva o una entidad cerrada, ingrese su EIN en su lugar. La columna (ii) contiene por separado la descripción, incluido el valor nominal de los bonos o la cantidad de acciones y su valor nominal.
¿Dónde encuentro las instrucciones para este anexo?
El IRS publica las instrucciones y la información más reciente en www.irs.gov/Form706, la dirección impresa en el anexo. El aviso conforme a la Ley de Privacidad y la Ley de Reducción de Trámites está en las Instrucciones para el Formulario 706.
¿Puedo rellenar el Anexo B (Formulario 706) en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta documentos ante el IRS; el anexo se presenta junto con el Formulario 706 mediante los canales del IRS.
¿Listo para rellenar el Schedule B (Form 706)?
Rellenar el Schedule B (Form 706) ahora