
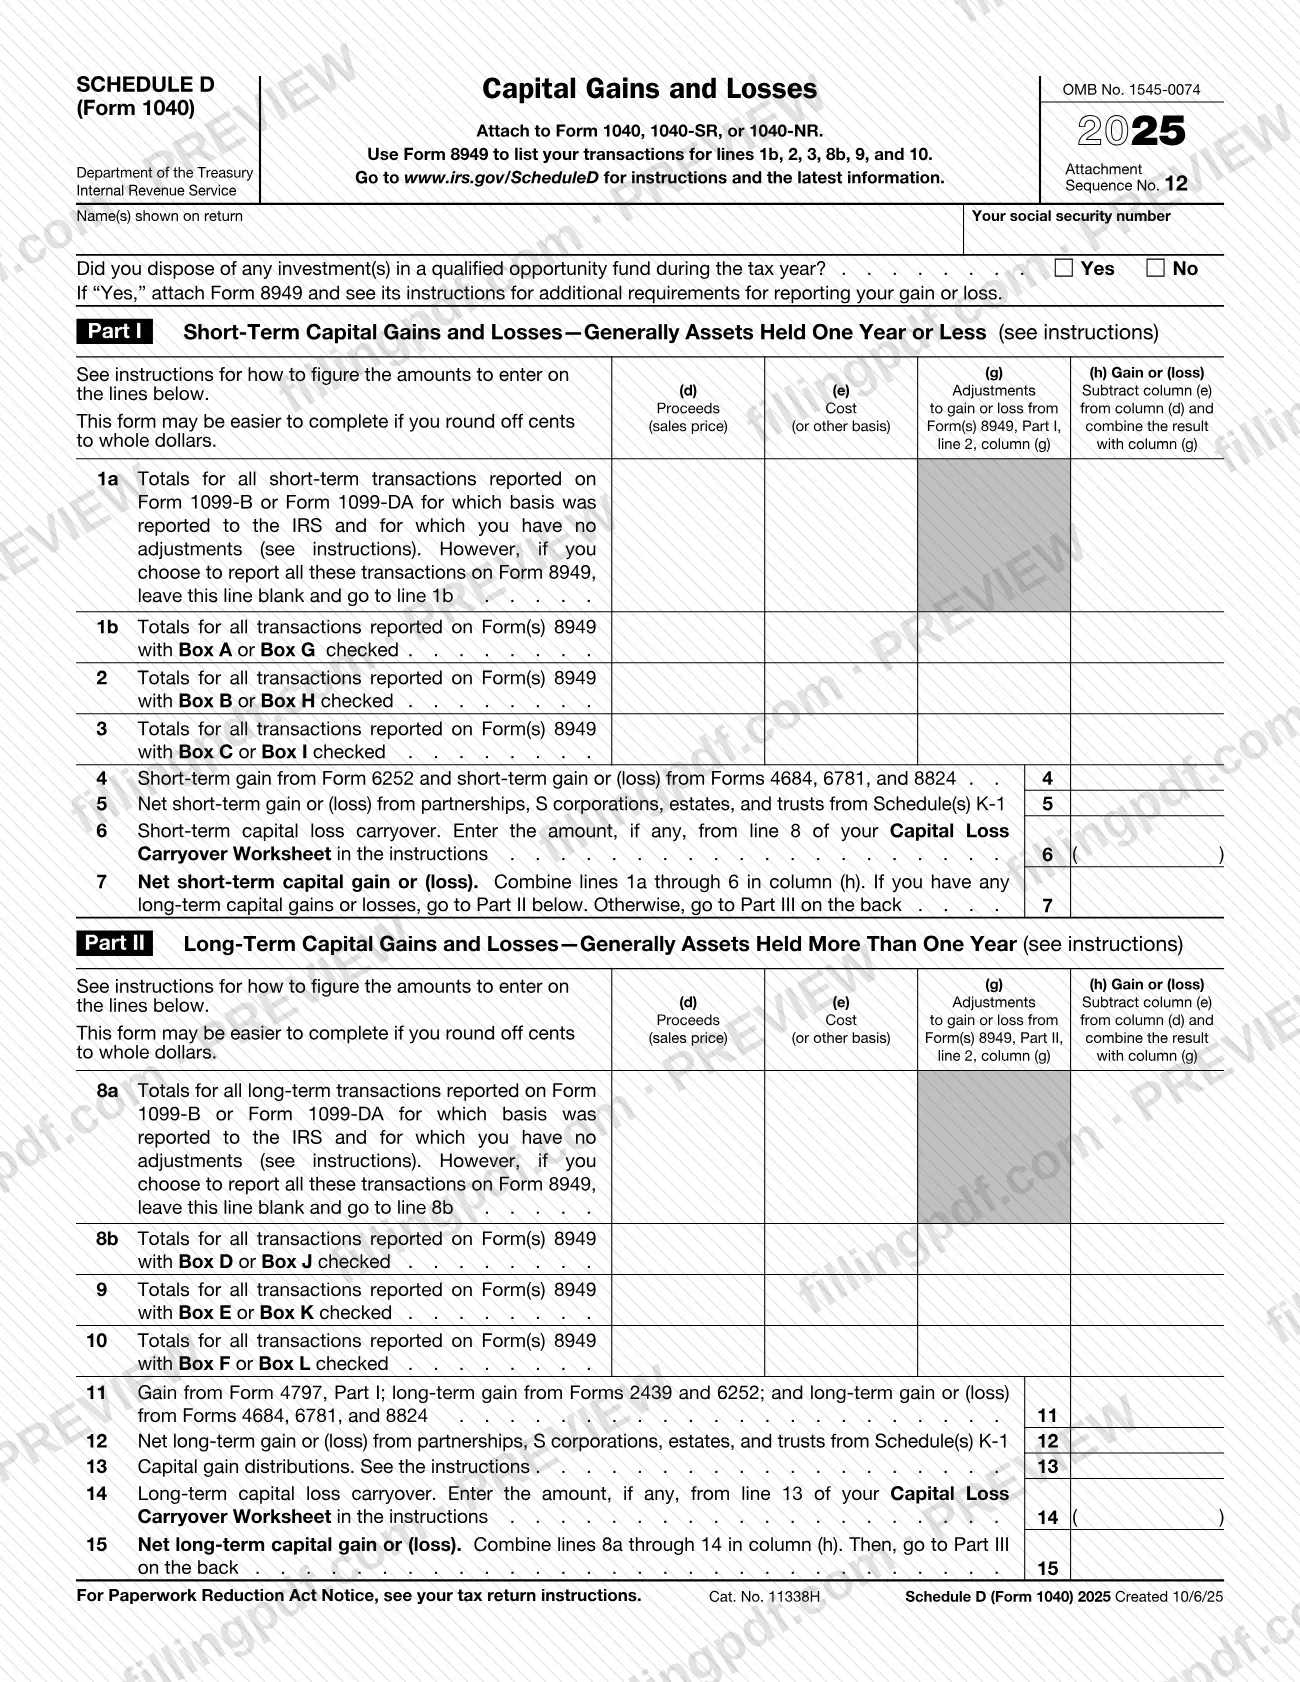
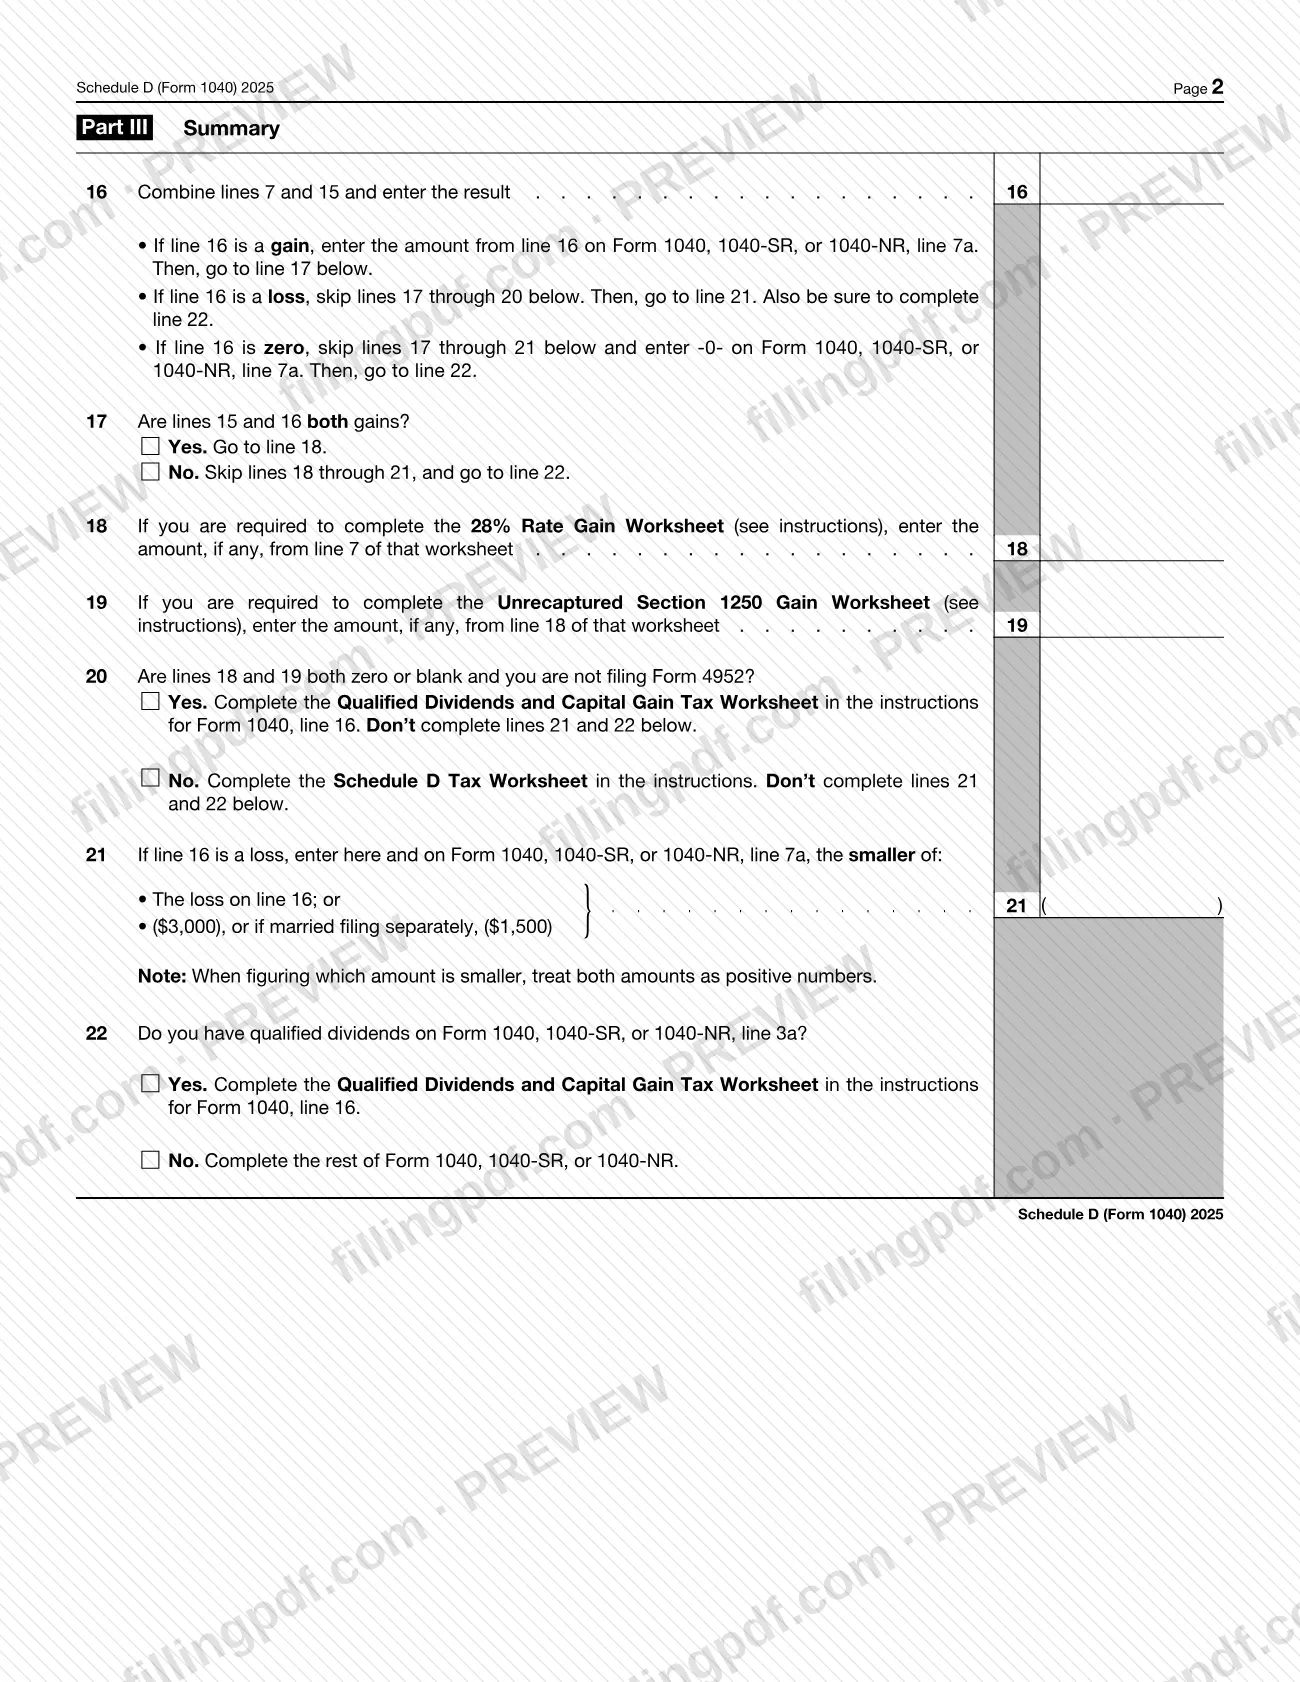
El Anexo D (Formulario 1040), Ganancias y pérdidas de capital (Schedule D (Form 1040), Capital Gains and Losses), es el anexo del Servicio de Impuestos Internos (IRS) para totalizar sus ganancias y pérdidas de capital a corto y largo plazo del año tributario 2025. Se adjunta al Formulario 1040, 1040-SR o 1040-NR, y el resultado se transfiere a la línea 7a de esa declaración. Primero, las transacciones individuales se enumeran en el Formulario 8949; el Anexo D suma los totales y calcula cualquier límite de pérdidas y arrastre. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el formulario y sus instrucciones están publicados por el IRS en www.irs.gov/ScheduleD.
Última actualización
¿Qué es el Schedule D (Form 1040)?
El Anexo D (Formulario 1040), Ganancias y pérdidas de capital, es el anexo del IRS que adjunta al Formulario 1040, 1040-SR o 1040-NR para totalizar sus ganancias y pérdidas de capital a corto y largo plazo y determinar el importe neto que se transfiere a la línea 7a de su declaración.
El formulario tiene tres partes. Parte I abarca las ganancias y pérdidas a corto plazo, generalmente de activos mantenidos durante un año o menos. Parte II abarca las ganancias y pérdidas a largo plazo, generalmente de activos mantenidos durante más de un año. Parte III es un resumen: combina los dos resultados en la línea 16, transfiere el resultado a la línea 7a del Formulario 1040, aplica el límite de pérdida de capital en la línea 21 y le indica cuál es la hoja de trabajo de impuestos adecuada.
El Anexo D no enumera sus ventas individuales. El formulario indica que debe usar el Formulario 8949 para las transacciones correspondientes a las líneas 1b, 2, 3, 8b, 9 y 10, y completar el Formulario 8949 antes de esas líneas. Algunas transacciones, como las incluidas en un Formulario 1099-B o Formulario 1099-DA cuya base se informó al IRS y que no tienen ajustes, pueden anotarse directamente en las líneas 1a y 8a.
El anexo también reúne importes de otros formularios: Formulario 6252, Formulario 4684, Formulario 6781, Formulario 8824, Formulario 4797 (Parte I), Formulario 2439 y Anexos K-1 de sociedades colectivas, sociedades anónimas de tipo S, sucesiones y fideicomisos. Incluye distribuciones de ganancias de capital en la línea 13 y el arrastre de pérdidas de capital de 2024 en las líneas 6 y 14. La revisión de 2025 añade los códigos G, H, I, J, K y L para las transacciones de activos digitales informadas en el Formulario 1099-DA.
¿Quién tiene que presentar el Schedule D (Form 1040)?
Debe usar el Anexo D (Formulario 1040) si presenta el Formulario 1040, 1040-SR o 1040-NR y tiene alguno de los siguientes elementos, según las instrucciones del IRS:
- una ganancia o pérdida total de transacciones informadas en el Formulario 8949;
- transacciones que puede informar sin el Formulario 8949;
- una ganancia del Formulario 2439, Formulario 6252 o Parte I del Formulario 4797;
- una ganancia o pérdida del Formulario 4684, 6781 o 8824;
- una ganancia o pérdida de una sociedad colectiva, sociedad anónima de tipo S, sucesión o fideicomiso;
- distribuciones de ganancias de capital que no se informan directamente en la línea 7a del Formulario 1040 o 1040-SR (o distribuciones de ganancias de capital efectivamente conectadas que no se informan directamente en la línea 7a del Formulario 1040-NR);
- un arrastre de pérdidas de capital de 2024 a 2025.
La mayoría de los bienes que posee para uso personal o como inversión, como una casa, muebles, un automóvil, acciones y bonos, son activos de capital. Las instrucciones enumeran excepciones, incluidos el inventario, los bienes comerciales depreciables y los bienes inmuebles usados en una actividad comercial.
Otros formularios corresponden a otras situaciones. Las ventas de bienes comerciales se informan en el Formulario 4797; las conversiones por siniestro y robo, en el Formulario 4684; los contratos de la sección 1256 y las posiciones compensatorias, en el Formulario 6781; y los intercambios de bienes del mismo tipo, en el Formulario 8824. El Formulario 8949 es donde se informan las ventas e intercambios de activos de capital que no se informan en otro lugar.
Cuándo presentar el Schedule D (Form 1040)
Debe completar el Anexo D (Formulario 1040) siempre que presente una declaración que informe ganancias o pérdidas de capital, ya que se adjunta al Formulario 1040, 1040-SR o 1040-NR. El anexo no indica una fecha límite propia: se presenta junto con la declaración y sigue la fecha límite de esa declaración.
El anexo de 2025 informa las transacciones del año tributario 2025. Si tuvo un arrastre de pérdidas de capital de 2024, anótelo en la línea 6 (a corto plazo) o en la línea 14 (a largo plazo) usando la Hoja de trabajo para el arrastre de pérdidas de capital incluida en las instrucciones. Si su pérdida de 2025 supera el importe permitido en la línea 21, el excedente se arrastra a 2026, y las instrucciones indican que debe usar la versión de 2026 de la hoja de trabajo para calcularlo. Informe todas sus ganancias y pérdidas de capital, aunque no pueda usar todas sus pérdidas en 2025.
Documentos que necesitas
- Formulario 8949, primero con todas las páginas necesarias completadas: se necesita para los totales que anote en las líneas 1b, 2, 3, 8b, 9 y 10. También adjúntelo si responde Sí a la pregunta sobre fondos de oportunidad calificados que aparece en la parte superior.
- Formulario 1099-B o Formulario 1099-DA (o estado sustituto): es la fuente de los totales de las líneas 1a y 8a; solo puede usarse cuando la base se informó al IRS y no se aplican ajustes.
- Formularios 6252, 4684, 6781, 8824, 4797 (Parte I) o 2439: solo si tiene importes de estos formularios para las líneas 4 y 11; el formulario indica qué líneas corresponden a cada uno.
- Anexos K-1 de una sociedad colectiva, sociedad anónima de tipo S, sucesión o fideicomiso: solo si tiene una ganancia o pérdida neta que anotar en la línea 5 o 12.
- Formulario 1099-DIV, casilla 2a: es la fuente de las distribuciones de ganancias de capital que se anotan en la línea 13, cuando las recibió.
- Un estado que muestre el importe total recibido y el importe que le corresponde: adjúntelo si informa distribuciones de la línea 13 que recibió como representante nominal.
- Formulario 8997, Parte III: complételo si enajenó alguna inversión en un fondo de oportunidad calificado durante el año tributario.
Cómo rellenar el Schedule D (Form 1040)
Anote su nombre y número de Seguro Social
En la parte superior, anote los nombres que aparecen en su declaración y su número de Seguro Social. Luego marque Sí o No para indicar si enajenó alguna inversión en un fondo de oportunidad calificado durante el año tributario.
Complete primero el Formulario 8949
Enumere sus transacciones en el Formulario 8949 y complete todas las páginas necesarias antes de rellenar las líneas 1b, 2, 3, 8b, 9 o 10. Si respondió Sí a la pregunta sobre fondos de oportunidad calificados, adjunte el Formulario 8949 y consulte sus instrucciones.
Decida si usará las líneas 1a y 8a
Anote en la línea 1a (a corto plazo) o 8a (a largo plazo) los totales de las transacciones del Formulario 1099-B o 1099-DA cuya base se informó al IRS y que no tienen ajustes. Si prefiere informarlas en el Formulario 8949, deje estas líneas en blanco y pase a la línea 1b o 8b.
Anote los totales de la Parte I del Formulario 8949
En las líneas 1b, 2 y 3, anote los totales del Formulario 8949 para las transacciones con las casillas A o G, B o H, y C o I marcadas. Complete las columnas (d) ingresos, (e) costo u otra base, (g) ajustes y (h) ganancia o (pérdida).
Complete las líneas 4 a 7 de la Parte I
Anote en la línea 4 la ganancia a corto plazo del Formulario 6252 y la ganancia o (pérdida) a corto plazo de los Formularios 4684, 6781 y 8824; en la línea 5, anote los importes netos a corto plazo de los Anexos K-1. Anote en la línea 6 el arrastre a corto plazo de la línea 8 de la Hoja de trabajo para el arrastre de pérdidas de capital y luego combine las líneas 1a a 6 en la columna (h) de la línea 7.
Anote los totales de la Parte II del Formulario 8949
En las líneas 8a, 8b, 9 y 10, anote los totales a largo plazo para las casillas D o J, E o K, y F o L, usando las mismas columnas que en la Parte I. Use la línea 8a solo para las transacciones que reúnen los requisitos para omitir el Formulario 8949.
Complete las líneas 11 a 14 de la Parte II
La línea 11 incluye la ganancia del Formulario 4797, Parte I; la ganancia a largo plazo de los Formularios 2439 y 6252; y la ganancia o (pérdida) a largo plazo de los Formularios 4684, 6781 y 8824. En la línea 12 anote los importes de los Anexos K-1; en la línea 13, sus distribuciones de ganancias de capital; y en la línea 14, su arrastre a largo plazo de la línea 13 de la Hoja de trabajo para el arrastre de pérdidas de capital.
Calcule la ganancia o pérdida neta a largo plazo
En la línea 15, combine las líneas 8a a 14 en la columna (h). Luego pase a la Parte III, en la página 2.
Combine las dos partes en la línea 16
Combine las líneas 7 y 15. Si el resultado es una ganancia, anótela en la línea 7a del Formulario 1040, 1040-SR o 1040-NR y pase a la línea 17. Si es una pérdida, omita las líneas 17 a 20, pase a la línea 21 y complete la línea 22. Si el resultado es cero, anote -0- en la línea 7a y pase a la línea 22.
Responda las líneas 17 a 20
La línea 17 pregunta si las líneas 15 y 16 muestran ambas una ganancia. Si responde Sí, anote en la línea 18 el importe de la línea 7 de la Hoja de trabajo para ganancias sujetas a la tasa del 28 % y en la línea 19 el importe de la línea 18 de la Hoja de trabajo para ganancias no recuperadas de la sección 1250, cuando se requiera completar esas hojas de trabajo. La línea 20 le indica que use la Hoja de trabajo de impuestos sobre dividendos calificados y ganancias de capital o la Hoja de trabajo de impuestos del Anexo D.
Aplique el límite de pérdida de la línea 21
Si la línea 16 muestra una pérdida, anote en la línea 21 y en la línea 7a de su declaración el menor de estos importes: la pérdida de la línea 16 o el límite impreso en el formulario (se aplica un límite menor si presenta la declaración como casado que presenta por separado). Trate ambos importes como positivos al compararlos.
Responda la línea 22 sobre dividendos calificados
Marque Sí o No para indicar si tiene dividendos calificados en la línea 3a del Formulario 1040, 1040-SR o 1040-NR. Si responde Sí, use la Hoja de trabajo de impuestos sobre dividendos calificados y ganancias de capital; si responde No, complete el resto de su declaración.
Revise y descargue el PDF completado
Verifique que cada total coincida con el Formulario 8949 y sus otros formularios, y que todos los importes se hayan redondeado de la misma manera. Luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración.
Cómo presentar el Schedule D (Form 1040)
El Anexo D (Formulario 1040) no se presenta por separado. Se presenta junto con su declaración federal mediante el canal que use para el Formulario 1040, 1040-SR o 1040-NR.
- Con la declaración: adjunte el anexo completado y las páginas completadas del Formulario 8949 que respaldan las líneas 1b, 2, 3, 8b, 9 y 10 al Formulario 1040, 1040-SR o 1040-NR. El anexo no indica una dirección postal, un portal ni una regla de citas propios.
- Declaraciones presentadas electrónicamente: si informa transacciones en las líneas 1a y 8a y presenta electrónicamente su declaración, las instrucciones indican que no necesita presentar el Formulario 8453 para esas entradas.
- Hojas de trabajo: la Hoja de trabajo para el arrastre de pérdidas de capital, la Hoja de trabajo para ganancias sujetas a la tasa del 28 %, la Hoja de trabajo para ganancias no recuperadas de la sección 1250 y la Hoja de trabajo de impuestos del Anexo D están marcadas «Keep for Your Records» (Conserve para sus archivos). No se adjuntan.
Para obtener la información más reciente, el formulario remite a www.irs.gov/ScheduleD. FillingPDF le permite rellenar y descargar el PDF; la presentación debe hacerse mediante los canales aplicables a su Formulario 1040, 1040-SR o 1040-NR.
Errores comunes que debes evitar
- Completar las líneas 1b, 2, 3, 8b, 9 o 10 antes de completar todas las páginas necesarias del Formulario 8949; las instrucciones indican que primero debe completar el Formulario 8949.
- Usar la línea 1a o 8a cuando el Formulario 1099-B o 1099-DA indique que la base no se informó al IRS, o cuando la casilla 1f/1g (Formulario 1099-B) o 1h/1i (Formulario 1099-DA) muestre un ajuste. Esas transacciones van en el Formulario 8949.
- Informar la venta de objetos de colección en la línea 1a o 8a, que no se pueden usar para ventas de objetos de colección.
- Redondear solo algunos importes a dólares enteros; si redondea, debe redondear todos los importes y sumar los centavos antes de redondear una línea compuesta por varios importes.
- Comparar la pérdida y el límite de pérdida de la línea 21 como números negativos; el formulario indica que debe tratar ambos importes como positivos al determinar cuál es menor.
- Completar las líneas 21 y 22 después de que la línea 20 o la línea 16 le indique que las omita; siga las flechas de Sí/No de la Parte III.
- Omitir ganancias y pérdidas de capital porque no puede usar todas sus pérdidas en 2025; las instrucciones indican que debe informar todas.
- Tratar las distribuciones de ganancias de capital netas realizadas a corto plazo como distribuciones de ganancias de capital; son dividendos ordinarios en el Formulario 1099-DIV, no importes de la línea 13.
- Reclamar una pérdida por la venta entre partes relacionadas o de bienes de uso personal como pérdida deducible; anote el código L en la columna (f) del Formulario 8949.
Preguntas frecuentes
¿Para qué se usa el Anexo D (Formulario 1040)?
El Anexo D (Formulario 1040) totaliza sus ganancias y pérdidas de capital a corto y largo plazo del año y transfiere el resultado neto a la línea 7a del Formulario 1040, 1040-SR o 1040-NR. También informa ciertas transacciones sin el Formulario 8949, distribuciones de ganancias de capital y su arrastre de pérdidas de capital.
¿Necesito el Formulario 8949 para completar el Anexo D?
Por lo general, sí. Las líneas 1b, 2, 3, 8b, 9 y 10 toman los totales del Formulario 8949, que debe completar primero. Solo puede omitir el Formulario 8949 para las transacciones que reúnen los requisitos para las líneas 1a y 8a: la base se informó al IRS en el Formulario 1099-B o 1099-DA y no hay ajustes.
¿Cuál es la diferencia entre las líneas 1a y 1b del Anexo D?
La línea 1a corresponde a transacciones a corto plazo informadas en el Formulario 1099-B o 1099-DA cuya base se informó al IRS y que no tienen ajustes; por ello, no se necesita el Formulario 8949. La línea 1b incluye los totales del Formulario 8949 con la casilla A o G marcada. La misma distinción se aplica a las líneas 8a y 8b para transacciones a largo plazo.
¿Qué se considera a corto o a largo plazo en el Anexo D?
Las ganancias y pérdidas a corto plazo, generalmente de activos mantenidos durante un año o menos, van en la Parte I. Las ganancias y pérdidas a largo plazo, generalmente de activos mantenidos durante más de un año, van en la Parte II. Las instrucciones indican un período de tenencia más largo para ciertas ganancias de intereses en sociedades colectivas aplicables.
¿Cuánto de mis pérdidas de capital puedo deducir en el Anexo D?
Puede deducir pérdidas de capital hasta el importe de sus ganancias de capital más el límite impreso en la línea 21, que es menor si presenta la declaración como casado que presenta por separado. Las pérdidas que superen ese límite podrían arrastrarse a años futuros; las instrucciones explican cómo calcular el arrastre.
¿Cómo calculo el arrastre de pérdidas de capital del año pasado?
Use la Hoja de trabajo para el arrastre de pérdidas de capital incluida en las instrucciones del Anexo D. Anote el resultado a corto plazo en la línea 6 y el resultado a largo plazo en la línea 14. Solo tiene un arrastre si la línea 21 del Anexo D de 2024 mostró una pérdida que cumple las pruebas de la hoja de trabajo.
¿Presento el Anexo D por separado?
No. El Anexo D (Formulario 1040) se adjunta al Formulario 1040, 1040-SR o 1040-NR, y el formulario no indica una dirección ni una fecha límite separadas. Sigue la fecha límite y el canal de presentación de la declaración a la que acompaña.
¿Puedo rellenar el Anexo D (Formulario 1040) en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante el IRS; usted lo presenta con su declaración mediante los canales del IRS.
¿Dónde informo la venta de mi vivienda principal?
Infórmela en el Formulario 8949 si no puede excluir toda la ganancia o si recibió un Formulario 1099-S por la venta; los totales se transfieren luego al Anexo D. Las ventas a corto plazo usan la casilla C o I de la Parte I, y las ventas a largo plazo, la casilla F o L de la Parte II.
¿Listo para rellenar el Schedule D (Form 1040)?
Rellenar el Schedule D (Form 1040) ahora