
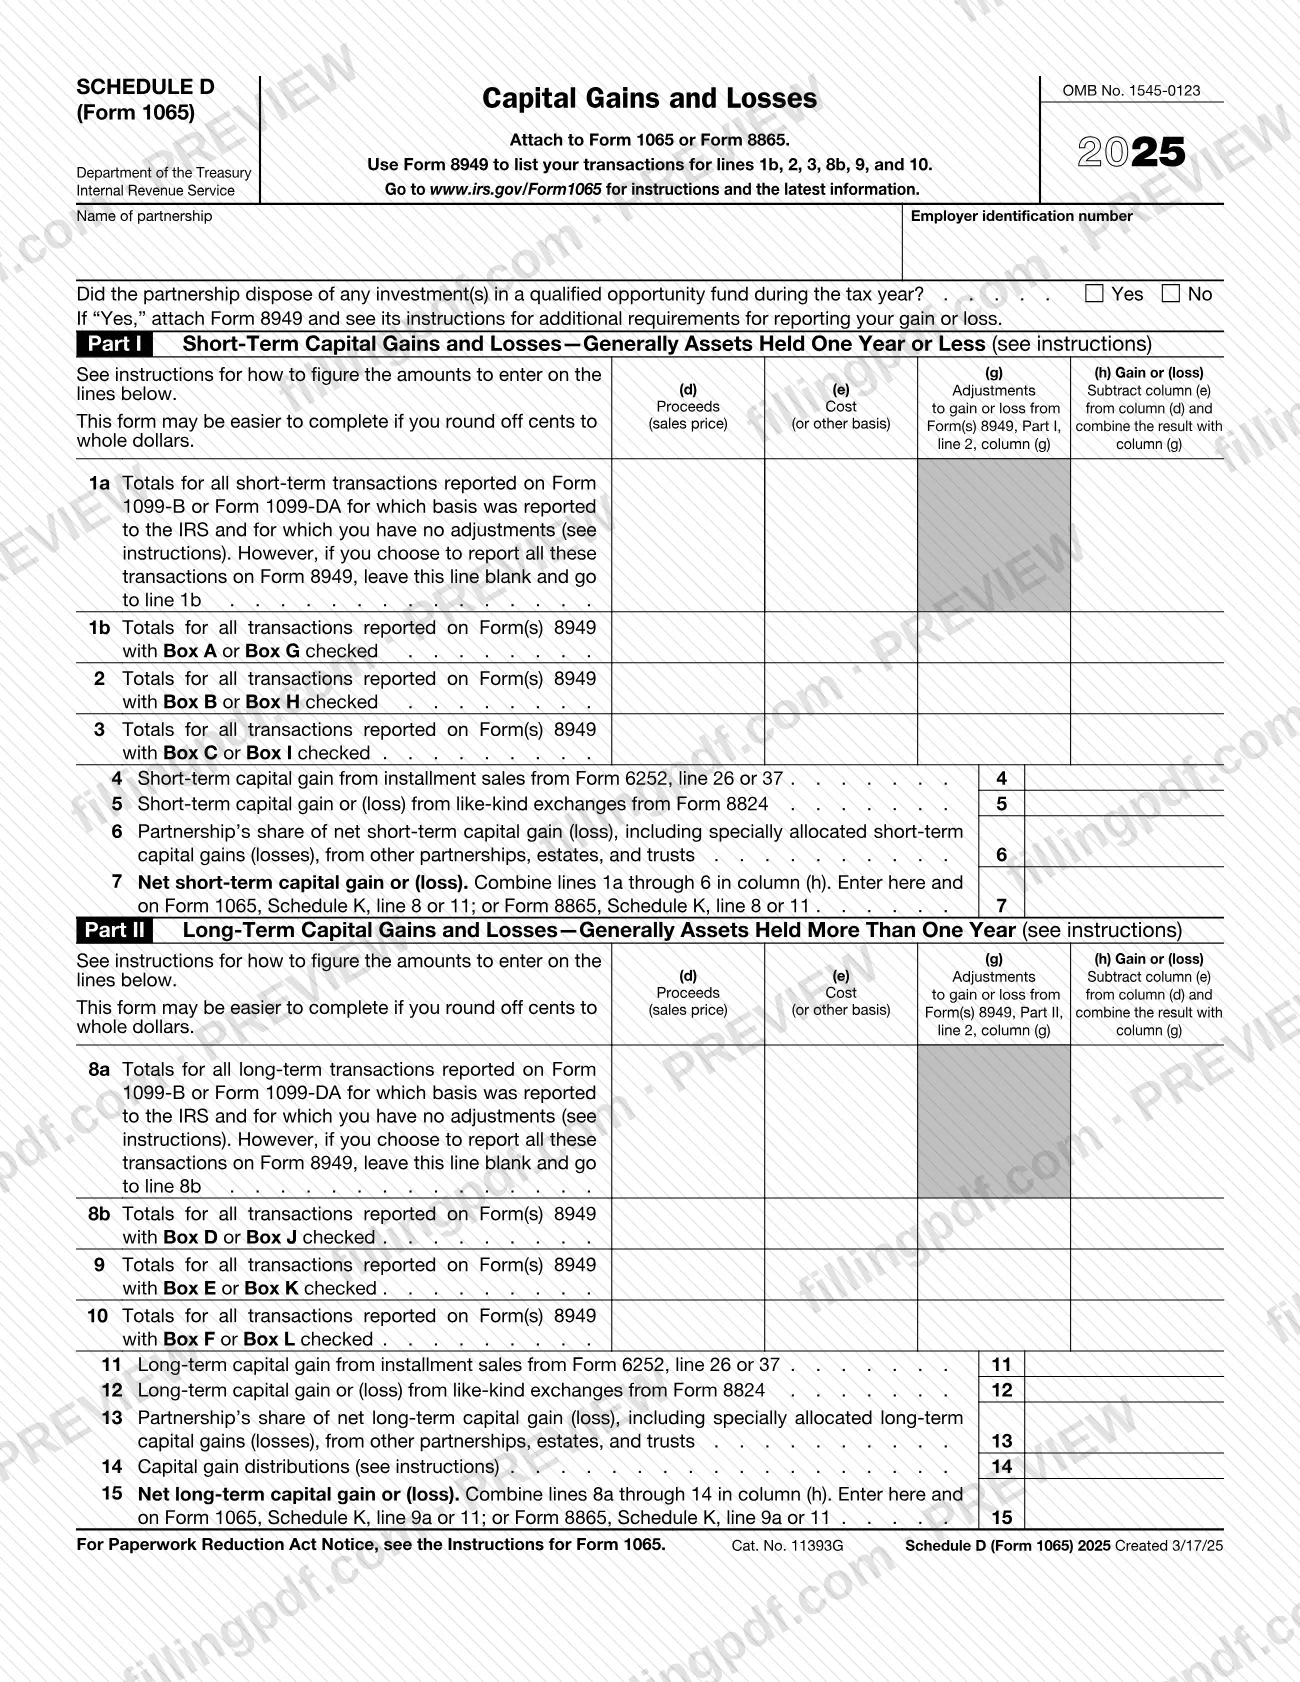
El Anexo D (Formulario 1065), Ganancias y pérdidas de capital (Schedule D (Form 1065), Capital Gains and Losses), es el anexo del Servicio de Impuestos Internos (IRS) que una sociedad colectiva adjunta al Formulario 1065 o al Formulario 8865 para totalizar sus ganancias y pérdidas de capital a corto y largo plazo. Reúne importes del Formulario 8949, ventas a plazos, intercambios de bienes del mismo tipo, otras sociedades colectivas, sucesiones y fideicomisos, y distribuciones de ganancias de capital. En esta página puede rellenar el formulario de 2025 en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario original y sus instrucciones en www.irs.gov/Form1065.
Última actualización
¿Qué es el Schedule D (Form 1065)?
El Anexo D (Formulario 1065), Ganancias y pérdidas de capital (Schedule D (Form 1065), Capital Gains and Losses), es el anexo del IRS que una sociedad colectiva adjunta al Formulario 1065 o al Formulario 8865 para declarar ganancias y pérdidas de capital de transacciones incluidas en el Formulario 8949 y de ciertas transacciones que no tiene que incluir en el Formulario 8949.
El anexo tiene dos partes. La Parte I abarca las ganancias y pérdidas a corto plazo, generalmente de activos mantenidos durante un año o menos, y termina en la línea 7. La Parte II abarca las ganancias y pérdidas a largo plazo, generalmente de activos mantenidos durante más de un año, y termina en la línea 15. Para los intereses de sociedades colectivas aplicables, las instrucciones establecen un período de tenencia a largo plazo de más de 3 años. La línea 7 se transfiere al Anexo K, línea 8 o 11, y la línea 15 al Anexo K, línea 9a o 11, del Formulario 1065 o del Formulario 8865.
El formulario también utiliza información de ventas a plazos (Formulario 6252), intercambios de bienes del mismo tipo (Formulario 8824), la participación de la sociedad colectiva en ganancias y pérdidas de otras sociedades colectivas, sucesiones y fideicomisos, y distribuciones de ganancias de capital. El formulario está identificado con el número OMB 1545-0123 y corresponde a la edición de 2025.
El Anexo D (Formulario 1065) no es para declarar todas las enajenaciones. Las instrucciones indican que los siniestros y robos se declaren en el Formulario 4684, las ventas de bienes comerciales en el Formulario 4797 y los contratos de la sección 1256 y las posiciones compensatorias en el Formulario 6781. Las transacciones que requieren detalles se incluyen primero en el Formulario 8949.
¿Quién tiene que presentar el Schedule D (Form 1065)?
Una sociedad colectiva que presenta el Formulario 1065, o una sociedad colectiva extranjera que presenta el Formulario 8865, adjunta el Anexo D (Formulario 1065) cuando tiene ganancias y pérdidas de capital que declarar. Las instrucciones indican qué debe incluirse:
- totales de las transacciones declaradas en el Formulario 8949;
- ciertas transacciones que la sociedad colectiva no tiene que declarar en el Formulario 8949, en las líneas 1a y 8a;
- ganancias de capital de ventas a plazos del Formulario 6252;
- ganancias y pérdidas de intercambios de bienes del mismo tipo del Formulario 8824;
- la participación de la sociedad colectiva en las ganancias y pérdidas netas de capital de otras sociedades colectivas, sucesiones y fideicomisos;
- distribuciones de ganancias de capital.
El formulario también pregunta si la sociedad colectiva enajenó alguna inversión en un fondo de oportunidad calificado durante el año tributario. Si la respuesta es Sí, debe adjuntarse el Formulario 8949.
No use este anexo para los conceptos que las instrucciones asignan a otros formularios: el Formulario 4684 para conversiones involuntarias debido a siniestros o robos; el Formulario 4797 para ventas de bienes comerciales y bienes sujetos a depreciación; y el Formulario 6781 para contratos de la sección 1256 y posiciones compensatorias. Los operadores que hicieron la elección de contabilizar al valor de mercado declaran cada transacción en la Parte II del Formulario 4797 en lugar de hacerlo en el Formulario 8949.
Cuándo presentar el Schedule D (Form 1065)
El Anexo D (Formulario 1065) no tiene una fecha límite independiente: se adjunta al Formulario 1065 o al Formulario 8865 y se presenta cuando se presenta esa declaración. Primero complete todas las páginas necesarias del Formulario 8949, porque las líneas 1b, 2, 3, 8b, 9 y 10 contienen totales de ese formulario.
El plazo es importante en un caso descrito en las instrucciones. Una sociedad colectiva que desee optar por no usar el método de ventas a plazos debe declarar la ganancia total en una declaración presentada a tiempo, incluidas las prórrogas, para el año de la venta. Una sociedad colectiva que presentó a tiempo sin hacer esa elección puede hacerla en una declaración enmendada presentada a más tardar 6 meses después de la fecha límite de la declaración, sin incluir prórrogas, y debe escribir "Filed pursuant to section 301.9100-2" en la parte superior de la declaración enmendada. Para conocer la fecha límite del Formulario 1065, consulte las instrucciones del IRS en www.irs.gov/Form1065.
Documentos que necesitas
- Formulario 8949, Ventas y otras enajenaciones de activos de capital: complete todas las páginas necesarias antes de llenar las líneas 1b, 2, 3, 8b, 9 o 10, y adjúntelo si la sociedad colectiva enajenó una inversión en un fondo de oportunidad calificado.
- Formulario 8997, Declaración inicial y anual de inversiones en fondos de oportunidad calificados (QOF): adjúntelo anualmente cuando la sociedad colectiva difiera una ganancia invertida en un QOF, hasta que se enajene la inversión en el QOF.
- Declaración adjunta al Formulario 1065 que identifique las acciones QSB de reemplazo, muestre el ajuste a la base correspondiente a la ganancia aplazada según la sección 1045 y las fechas de adquisición: solo se necesita cuando la sociedad colectiva aplaza una ganancia de acciones de una pequeña empresa calificada.
- Declaración requerida según la sección 1.1(h)-1(e) de las Regulaciones: adjúntela solo cuando incluya una ganancia por la venta de una participación en una sociedad colectiva o un fideicomiso atribuible a la apreciación no realizada de objetos de colección.
- Formulario 6252 y Formulario 8824: los importes de las líneas 4, 5, 11 y 12 provienen de estos formularios cuando la sociedad colectiva tiene ventas a plazos o intercambios de bienes del mismo tipo.
- Anexo K-1 u otra información de la otra sociedad colectiva, sucesión o fideicomiso: se utiliza para las líneas 6 y 13 cuando la sociedad colectiva tiene una participación en sus ganancias o pérdidas de capital.
Cómo rellenar el Schedule D (Form 1065)
Ingrese el nombre y el EIN de la sociedad colectiva
En la parte superior, ingrese el nombre de la sociedad colectiva y su número de identificación del empleador (EIN).
Responda la pregunta sobre el fondo de oportunidad calificado
Marque Sí o No para indicar si la sociedad colectiva enajenó alguna inversión en un fondo de oportunidad calificado durante el año tributario. Si responde Sí, adjunte el Formulario 8949 y siga sus instrucciones.
Complete primero el Formulario 8949
Termine todas las páginas necesarias del Formulario 8949 antes de llenar las líneas 1b, 2, 3, 8b, 9 y 10. Puede redondear los centavos a dólares enteros, pero entonces deberá redondear todos los importes.
Declare los totales a corto plazo en las líneas 1a a 3
La línea 1a es para transacciones a corto plazo cuya base se informó al IRS y que no tienen ajustes, si no las incluye en el Formulario 8949. Las líneas 1b, 2 y 3 totalizan el Formulario 8949 con la casilla A o G, B o H, y C o I marcada; ingrese los ingresos en (d), la base en (e), los ajustes en (g) y el resultado en (h).
Calcule la ganancia o pérdida en la columna (h)
Reste la columna (e) de la columna (d) y luego combine el resultado con cualquier ajuste de la columna (g). Indique las pérdidas entre paréntesis.
Ingrese los importes de las líneas 4 a 6
La línea 4 es la ganancia a corto plazo del Formulario 6252, línea 26 o 37. La línea 5 es la ganancia o (pérdida) a corto plazo del Formulario 8824. La línea 6 es la participación de la sociedad colectiva en otras sociedades colectivas, sucesiones y fideicomisos, según sus Anexos K-1 u otra información.
Totalice la Parte I en la línea 7
Combine las líneas 1a a 6 de la columna (h). Ingrese el resultado en el Formulario 1065, Anexo K, línea 8 o 11, o en el Formulario 8865, Anexo K, línea 8 o 11.
Declare los totales a largo plazo en las líneas 8a a 10
La línea 8a corresponde a la línea 1a para las transacciones a largo plazo. Las líneas 8b, 9 y 10 totalizan el Formulario 8949 con la casilla D o J, E o K, y F o L marcada.
Ingrese los importes de las líneas 11 a 13
La línea 11 es la ganancia a largo plazo del Formulario 6252, línea 26 o 37. La línea 12 es la ganancia o (pérdida) a largo plazo del Formulario 8824. La línea 13 es la participación de la sociedad colectiva en las ganancias y pérdidas a largo plazo de otras sociedades colectivas, sucesiones y fideicomisos.
Ingrese las distribuciones de ganancias de capital en la línea 14
Ingrese el total de las distribuciones de ganancias de capital pagadas a la sociedad colectiva durante el año.
Totalice la Parte II en la línea 15
Combine las líneas 8a a 14 de la columna (h). Ingrese el resultado en el Formulario 1065, Anexo K, línea 9a o 11, o en el Formulario 8865, Anexo K, línea 9a o 11.
Revise y descargue el PDF completado
Verifique que los totales coincidan con el Formulario 8949 y que los importes negativos estén entre paréntesis. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 1065 o al Formulario 8865.
Cómo presentar el Schedule D (Form 1065)
El Anexo D (Formulario 1065) no se presenta por separado. Se incluye con el Formulario 1065 o el Formulario 8865, por lo que se sigue el canal y la dirección que correspondan a esa declaración.
- Con el Formulario 1065 o el Formulario 8865: adjunte el anexo completado a la declaración. El formulario no incluye una dirección postal, un portal ni una regla sobre citas propios.
- Con otros formularios: adjunte el Formulario 8949 cuando la sociedad colectiva haya enajenado una inversión en un fondo de oportunidad calificado o haya declarado transacciones en las líneas 1b, 2, 3, 8b, 9 o 10. Adjunte el Formulario 8997 anualmente, según se describe en sus instrucciones, hasta que la sociedad colectiva enajene la inversión en el QOF.
- Instrucciones e información más reciente: www.irs.gov/Form1065.
Conserve el Formulario 1099-B, el Formulario 1099-DA o los estados sustitutos que respalden las líneas 1a y 8a. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados arriba.
Errores comunes que debes evitar
- Ingresar una transacción en la línea 1a o 8a cuando el Formulario 1099-B o el Formulario 1099-DA indica que la base no se informó al IRS; las instrucciones indican que se declare en el Formulario 8949.
- Usar la línea 1a o 8a cuando la base declarada es incorrecta o se necesita un ajuste; esas transacciones se incluyen en el Formulario 8949.
- Declarar la misma transacción tanto en la línea 1a o 8a como en el Formulario 8949; si elige la línea 1a o 8a, las instrucciones indican que no la declare en el Formulario 8949.
- Completar las líneas 1b, 2, 3, 8b, 9 o 10 antes de terminar todas las páginas del Formulario 8949.
- Incluir la venta de objetos de colección en la línea 1a o 8a; las instrucciones excluyen los objetos de colección de esas líneas y los remiten al Formulario 8949, Parte II.
- Redondear algunos importes a dólares enteros y otros no; si redondea, debe redondear todos los importes.
- Dejar los importes negativos sin paréntesis en la columna (h) y en las líneas de totales.
- Tratar una ganancia o pérdida de un interés de sociedad colectiva aplicable como a largo plazo después de un período de tenencia de solo un año; las instrucciones requieren más de 3 años.
- Declarar ventas de bienes comerciales o pérdidas por siniestros y robos en el Anexo D (Formulario 1065) en lugar de hacerlo en el Formulario 4797 o el Formulario 4684.
Preguntas frecuentes
¿Qué es el Anexo D (Formulario 1065)?
El Anexo D (Formulario 1065), Ganancias y pérdidas de capital, es el anexo del IRS que una sociedad colectiva adjunta al Formulario 1065 o al Formulario 8865. Totaliza las ganancias y pérdidas de capital a corto y largo plazo, incluidos los importes del Formulario 8949, las ventas a plazos, los intercambios de bienes del mismo tipo y otras sociedades colectivas.
¿Cuál es la diferencia entre la línea 1a y la línea 1b?
La línea 1a totaliza las transacciones a corto plazo cuya base se informó al IRS y que no tienen ajustes, por lo que no es necesario incluirlas en el Formulario 8949. La línea 1b totaliza las transacciones incluidas en el Formulario 8949 con la casilla A o G marcada. La línea 8a y la línea 8b funcionan de la misma manera para las transacciones a largo plazo.
¿Tengo que completar el Formulario 8949 antes del Anexo D (Formulario 1065)?
Sí, para las líneas 1b, 2, 3, 8b, 9 y 10. Las instrucciones indican que complete todas las páginas necesarias del Formulario 8949 antes de llenar esas líneas, ya que contienen totales de ese formulario. También se adjunta el Formulario 8949 si la sociedad colectiva enajenó una inversión en un QOF.
¿Adónde se transfieren los totales de las líneas 7 y 15?
La línea 7 se transfiere al Formulario 1065, Anexo K, línea 8 o 11, o al Formulario 8865, Anexo K, línea 8 o 11. La línea 15 se transfiere al Anexo K, línea 9a o 11, de cualquiera de los dos formularios. La ganancia de objetos de colección (ganancia sujeta a la tasa del 28 %) se declara en la línea 9b del Anexo K.
¿Cuándo vence el Anexo D (Formulario 1065)?
No tiene una fecha límite propia. Se adjunta al Formulario 1065 o al Formulario 8865 y se presenta con esa declaración, por lo que se aplica la fecha límite de la declaración. Las instrucciones del IRS están en www.irs.gov/Form1065.
¿Dónde declaro la venta de bienes comerciales?
No en el Anexo D (Formulario 1065). Las instrucciones indican que las ventas o intercambios de bienes utilizados en un negocio o actividad comercial, y de bienes sujetos a depreciación o amortización, se declaren en el Formulario 4797. Los siniestros y robos se declaran en el Formulario 4684, y los contratos de la sección 1256 en el Formulario 6781.
¿Qué cambió en el Anexo D (Formulario 1065) para 2025?
Las instrucciones indican que se añadieron los códigos G, H, I, J, K y L a las líneas 1b, 2, 3, 8b, 9 y 10 para que se puedan declarar transacciones de activos digitales. Para obtener más información, consulte el Formulario 1099-DA y el Formulario 8949, junto con sus instrucciones.
¿Puedo rellenar el Anexo D (Formulario 1065) en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta nada ante el IRS; el anexo se incluye con el Formulario 1065 o el Formulario 8865.
¿Listo para rellenar el Schedule D (Form 1065)?
Rellenar el Schedule D (Form 1065) ahora