
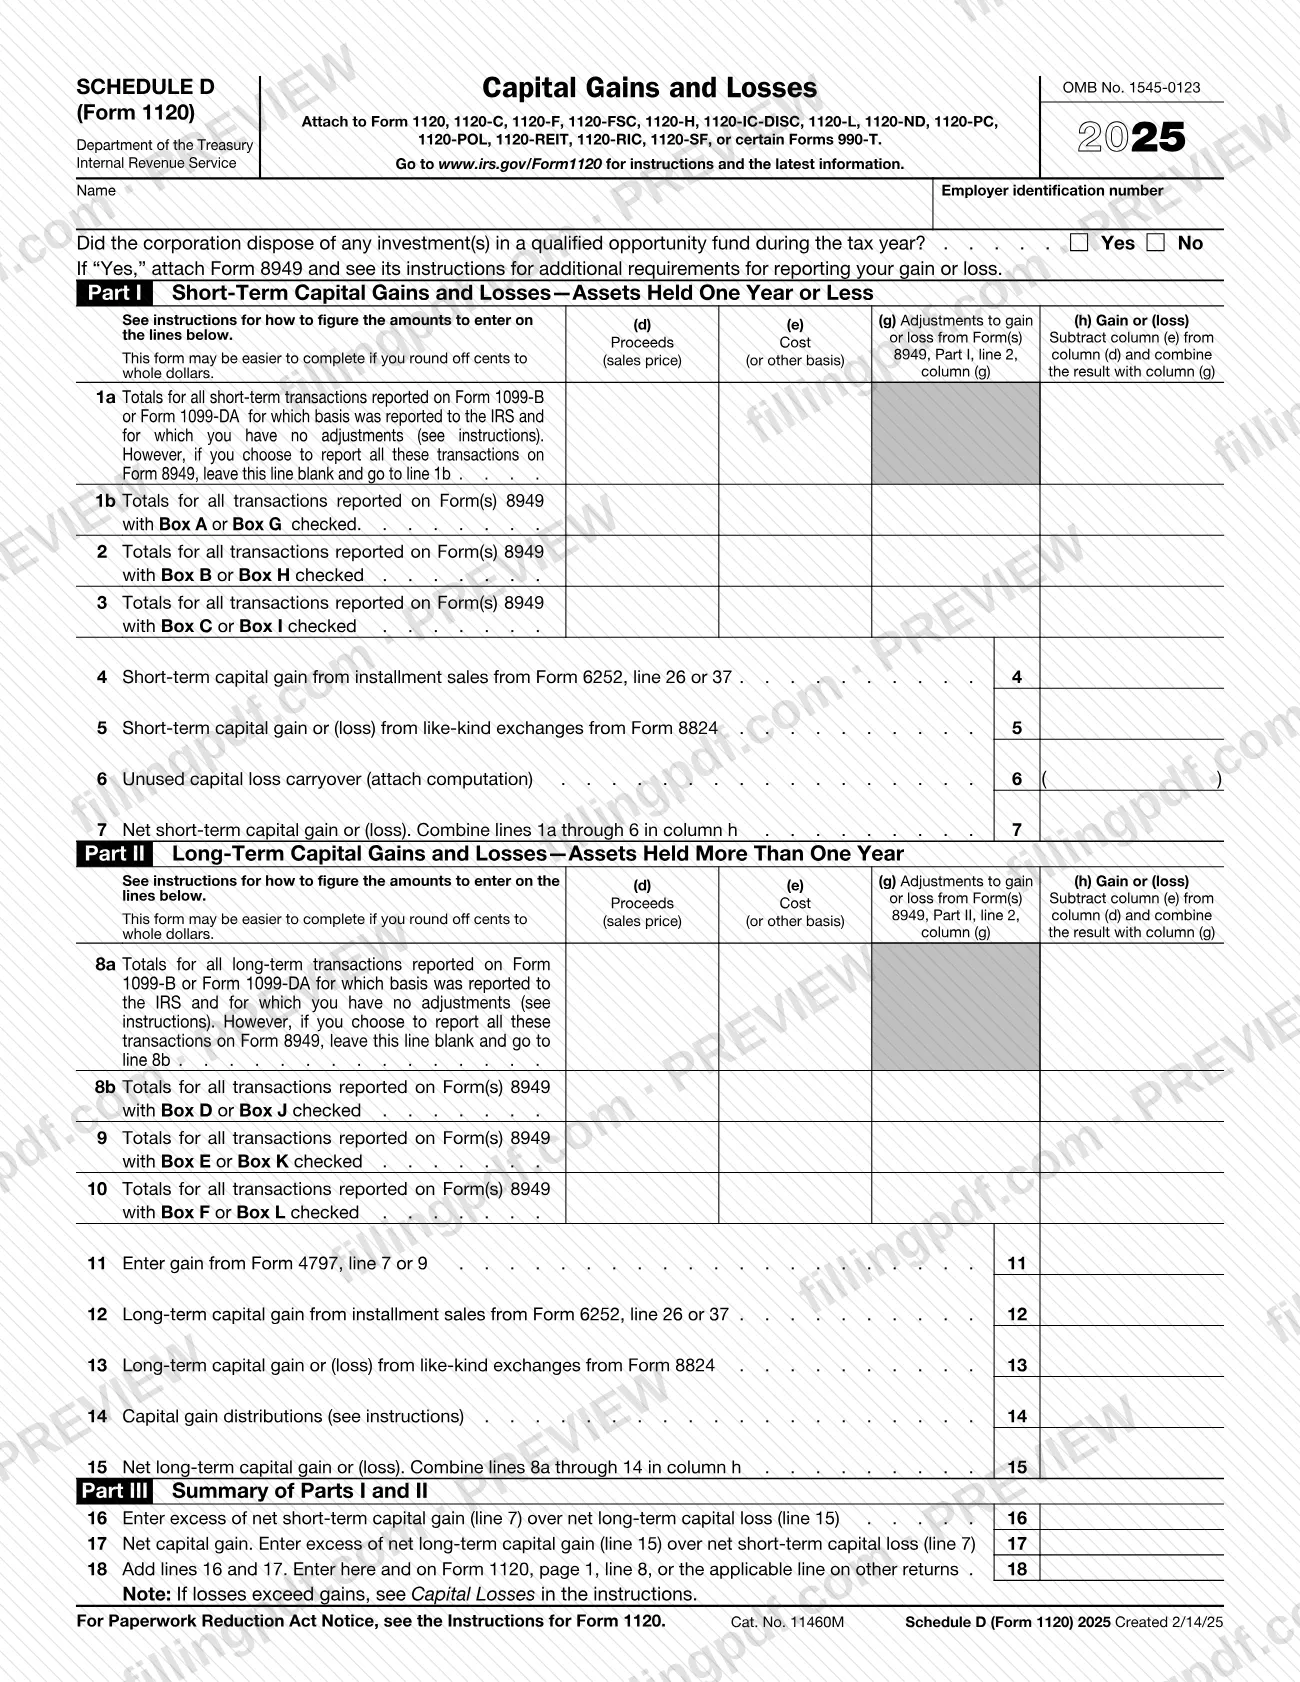
El Anexo D (Formulario 1120), Ganancias y pérdidas de capital (Schedule D (Form 1120), Capital Gains and Losses), es el anexo del Servicio de Impuestos Internos (IRS) en el que una corporación informa sus ganancias y pérdidas de capital a corto y largo plazo y calcula su ganancia neta de capital. Se adjunta al Formulario 1120 o a una de las declaraciones corporativas relacionadas que se enumeran en el formulario; es el anexo corporativo, no el que se presenta con una declaración individual. En FillingPDF puede rellenar el formulario de 2025 en línea y descargar o imprimir el PDF completado; el IRS publica el PDF original y las instrucciones en www.irs.gov/Form1120.
Última actualización
¿Qué es el Schedule D (Form 1120)?
El Anexo D (Formulario 1120), Ganancias y pérdidas de capital, es el anexo del IRS que una corporación adjunta a su declaración para informar ganancias o pérdidas de transacciones del Formulario 8949, además de ciertas transacciones que no tiene que informar en el Formulario 8949.
Las instrucciones del IRS indican que el anexo se utiliza para varios tipos de importes:
- la ganancia o pérdida total de las transacciones informadas en el Formulario 8949;
- ciertas transacciones que la corporación no tiene que informar en el Formulario 8949 (líneas 1a y 8a);
- ganancias del Formulario 6252, Ingresos por ventas a plazos, o de la Parte I del Formulario 4797, Ventas de bienes comerciales;
- ganancias o pérdidas del Formulario 8824, Intercambios de bienes del mismo tipo;
- un arrastre no utilizado de pérdidas de capital;
- distribuciones de ganancias de capital que no se informan directamente en la línea 8 del Formulario 1120.
El formulario tiene tres partes. La Parte I abarca las ganancias y pérdidas a corto plazo de activos mantenidos durante un año o menos. La Parte II abarca las ganancias y pérdidas a largo plazo de activos mantenidos durante más de un año. La Parte III resume ambas y calcula la ganancia neta de capital, que se transfiere al Formulario 1120, página 1, línea 8, o a la línea correspondiente de otras declaraciones.
El anexo no se utiliza para todo. Se usa el Formulario 4797 para la venta de bienes comerciales, como bienes inmuebles utilizados en un negocio o actividad comercial; el Formulario 4684 para pérdidas por hechos fortuitos y robos; y el Formulario 6781 para contratos de la sección 1256 y operaciones de compensación. Para 2025, se añadieron los nuevos códigos G, H, I, J, K y L a las líneas 1b, 2, 3, 8b, 9 y 10 para informar transacciones de activos digitales. El formulario tiene el número OMB 1545-0123.
¿Quién tiene que presentar el Schedule D (Form 1120)?
Las corporaciones que presentan el Formulario 1120, 1120-C, 1120-F, 1120-FSC, 1120-H, 1120-IC-DISC, 1120-L, 1120-ND, 1120-PC, 1120-POL, 1120-REIT, 1120-RIC o 1120-SF, o ciertos Formularios 990-T, completan y adjuntan el Anexo D (Formulario 1120) cuando tienen ganancias o pérdidas de capital que informar. El encabezado del formulario y las instrucciones del IRS enumeran exactamente estas declaraciones.
Entre las situaciones típicas que abarcan las instrucciones se incluyen:
- una corporación que vendió o intercambió activos de capital, lo cual informa primero en el Formulario 8949, salvo que correspondan las líneas 1a u 8a;
- una corporación con un arrastre no utilizado de pérdidas de capital, que se informa en la línea 6;
- un accionista de un RIC o REIT que recibió distribuciones de ganancias de capital, que se informan en la línea 14;
- una corporación que enajenó cualquier inversión en un fondo de oportunidad calificada (QOF) durante el año tributario, que marca Yes en la casilla de la parte superior del formulario.
No utilice el Anexo D para partidas que correspondan a otros formularios. Las ventas de bienes comerciales se informan en el Formulario 4797, las pérdidas por hechos fortuitos y robos en el Formulario 4684, y los contratos de la sección 1256 y las operaciones de compensación en el Formulario 6781, según explican las instrucciones. El formulario no describe a ningún contribuyente individual ni a ningún representante que lo firme; se adjunta a la declaración de la corporación.
Cuándo presentar el Schedule D (Form 1120)
El Anexo D (Formulario 1120) se completa cuando la corporación presenta la declaración a la que se adjunta, por lo que no tiene una fecha límite independiente. Utilícelo para el año tributario en el que la corporación vendió, intercambió o enajenó de otro modo activos de capital, recibió distribuciones de ganancias de capital o tiene un arrastre no utilizado de pérdidas de capital. El formulario que se presenta aquí es la edición de 2025.
Complete primero todas las líneas aplicables del Formulario 8949, porque las líneas 1b, 2, 3, 8b, 9 y 10 toman sus totales de ese formulario. Las instrucciones establecen una regla de plazo para una elección: para elegir no utilizar el método de ventas a plazos, informe la ganancia total en el Formulario 8949 correspondiente al año de la venta, en una declaración presentada para la fecha límite, incluidas las prórrogas. Si la declaración original se presentó a tiempo sin hacer la elección, esta puede hacerse en una declaración enmendada presentada a más tardar 6 meses después de la fecha límite original, sin contar las prórrogas.
Documentos que necesitas
- Formulario 8949, Ventas y otras enajenaciones de activos de capital: complételo antes de las líneas 1b, 2, 3, 8b, 9 o 10, y adjúntelo si marca Yes en la pregunta sobre el fondo de oportunidad calificada.
- Una declaración que muestre cómo se calculó el arrastre no utilizado de pérdidas de capital de la línea 6.
- Una explicación de la base utilizada, si la corporación utiliza una base que no sea el costo real de la propiedad (consulte las instrucciones del Formulario 8949, columna (e)).
- Formulario 8997, Declaración inicial y anual de inversiones en fondos de oportunidad calificada (QOF): adjúntelo anualmente hasta que se enajene la inversión en el QOF, si la corporación difirió ganancias al invertir en un QOF.
- Formulario 6198, Limitaciones de riesgo: adjúntelo si se vendió o intercambió un activo de capital en una actividad sujeta al riesgo y al combinar la ganancia o pérdida con las ganancias o pérdidas de la actividad resulta una pérdida neta.
- Formulario 6252, Formulario 4797 o Formulario 8824: las cifras de las líneas 4 y 12, la línea 11 y las líneas 5 y 13 provienen de estos formularios, cuando la corporación tuvo ventas a plazos, ganancias por bienes comerciales o intercambios de bienes del mismo tipo.
Cómo rellenar el Schedule D (Form 1120)
Ingrese el nombre y el EIN de la corporación
En la parte superior, escriba el nombre y el número de identificación del empleador de la corporación exactamente como aparecen en la declaración a la que se adjunta el anexo.
Responda la pregunta sobre el fondo de oportunidad calificada
Marque Yes o No para indicar si la corporación enajenó alguna inversión en un fondo de oportunidad calificada durante el año tributario. Si marca Yes, adjunte el Formulario 8949 y siga sus instrucciones.
Complete primero el Formulario 8949
Termine todas las páginas aplicables del Formulario 8949 antes de completar las líneas 1b, 2, 3, 8b, 9 y 10, porque esas líneas son totales que se toman de ese formulario.
Informe las transacciones a corto plazo en las líneas 1a a 3
La Parte I, líneas 1a, 1b, 2 y 3, contiene los ingresos en la columna (d), el costo u otra base en la columna (e), los ajustes en la columna (g) y la ganancia o (pérdida) en la columna (h). Utilice la línea 1a solo para las transacciones que cumplan las instrucciones; las líneas 1b, 2 y 3 toman los totales de la Parte I del Formulario 8949 para las casillas A o G, B o H, y C o I.
Añada otras partidas a corto plazo en las líneas 4 a 6
Línea 4: ganancia a corto plazo de ventas a plazos del Formulario 6252, línea 26 o 37. Línea 5: ganancia o (pérdida) a corto plazo de intercambios de bienes del mismo tipo del Formulario 8824. Línea 6: cualquier arrastre no utilizado de pérdidas de capital, entre paréntesis, con el cálculo adjunto.
Calcule la ganancia neta a corto plazo en la línea 7
Combine las líneas 1a a 6 de la columna (h) para obtener la ganancia o (pérdida) neta de capital a corto plazo.
Informe las transacciones a largo plazo en las líneas 8a a 10
La Parte II funciona como la Parte I. Utilice la línea 8a solo para las transacciones que cumplan las instrucciones; las líneas 8b, 9 y 10 toman los totales de la Parte II del Formulario 8949 para las casillas D o J, E o K, y F o L.
Añada otras partidas a largo plazo en las líneas 11 a 14
Línea 11: ganancia del Formulario 4797, línea 7 o 9. Línea 12: ganancia a largo plazo de ventas a plazos del Formulario 6252. Línea 13: ganancia o (pérdida) a largo plazo de intercambios de bienes del mismo tipo del Formulario 8824. Línea 14: distribuciones de ganancias de capital, según se describen en las instrucciones.
Calcule la ganancia neta a largo plazo en la línea 15
Combine las líneas 8a a 14 de la columna (h) para obtener la ganancia o (pérdida) neta de capital a largo plazo.
Complete el resumen de la Parte III
Línea 16: exceso de la ganancia neta a corto plazo (línea 7) sobre la pérdida neta a largo plazo (línea 15). Línea 17: exceso de la ganancia neta a largo plazo (línea 15) sobre la pérdida neta a corto plazo (línea 7). Línea 18: sume las líneas 16 y 17.
Transfiera la línea 18 a la declaración
Ingrese el resultado de la línea 18 en el Formulario 1120, página 1, línea 8, o en la línea correspondiente de otra declaración. Si las pérdidas superan las ganancias, consulte Pérdidas de capital en las instrucciones.
Revise, descargue y adjunte
Compruebe que todos los importes estén expresados de manera uniforme en dólares enteros o centavos y que las pérdidas estén entre paréntesis. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo, junto con el Formulario 8949 y cualquier declaración, a su declaración.
Cómo presentar el Schedule D (Form 1120)
El Anexo D (Formulario 1120) no se presenta por separado. Se adjunta a la declaración corporativa a la que corresponde y se presenta por el método que se utilice para esa declaración.
- Adjunte a la declaración: el anexo se presenta con el Formulario 1120, 1120-C, 1120-F, 1120-FSC, 1120-H, 1120-IC-DISC, 1120-L, 1120-ND, 1120-PC, 1120-POL, 1120-REIT, 1120-RIC, 1120-SF o ciertos Formularios 990-T.
- Documentos justificativos: incluya el Formulario 8949 cuando el formulario lo requiera, una declaración que muestre cómo se calculó cualquier arrastre de la línea 6 y cualquier otro formulario que requiera su situación (consulte la lista de documentos de esta página).
- Dónde y cómo presentar: el anexo no indica una dirección postal, un portal ni reglas para concertar una cita. Siga las instrucciones de la declaración principal y consulte la información más reciente en www.irs.gov/Form1120.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales del IRS que correspondan a su declaración.
Errores comunes que debes evitar
- Informar una transacción en la línea 1a o 8a cuando el Formulario 1099-B o 1099-DA no muestra una base informada al IRS, o cuando es necesario corregir la base; las instrucciones indican que se utilice el Formulario 8949 en su lugar.
- Completar las líneas 1b, 2, 3, 8b, 9 o 10 antes de terminar todas las páginas aplicables del Formulario 8949, que proporciona los totales correspondientes.
- Dejar sin responder la pregunta sobre el fondo de oportunidad calificada o marcar No después de enajenar una inversión en un QOF; una respuesta Yes también requiere el Formulario 8949.
- Ingresar un arrastre en la línea 6 sin adjuntar la declaración que muestra cómo se calculó.
- Informar ventas de bienes comerciales o pérdidas por hechos fortuitos y robos en el Anexo D en vez de hacerlo en el Formulario 4797 o el Formulario 4684.
- Deducir una pérdida por venta ficticia de acciones o valores; las instrucciones lo prohíben, a menos que la corporación sea un agente de valores y la pérdida haya surgido en el curso ordinario de sus actividades comerciales.
- Mezclar dólares enteros y centavos; la corporación debe redondear todos los importes de su declaración a dólares enteros o usar centavos para todos los importes.
- No poner una pérdida entre paréntesis; los importes negativos de la columna (h) deben ingresarse entre paréntesis.
Preguntas frecuentes
¿Qué es el Anexo D (Formulario 1120)?
El Anexo D (Formulario 1120), Ganancias y pérdidas de capital, es el anexo del IRS que una corporación adjunta a su declaración para informar la ganancia o pérdida total de las transacciones del Formulario 8949 y ciertas otras partidas. La Parte III calcula la ganancia neta de capital que se transfiere al Formulario 1120, página 1, línea 8.
¿A qué declaraciones se adjunta el Anexo D (Formulario 1120)?
Al Formulario 1120, 1120-C, 1120-F, 1120-FSC, 1120-H, 1120-IC-DISC, 1120-L, 1120-ND, 1120-PC, 1120-POL, 1120-REIT, 1120-RIC, 1120-SF o ciertos Formularios 990-T. El encabezado del formulario y las instrucciones del IRS enumeran estas declaraciones.
¿Necesito el Formulario 8949 junto con el Anexo D (Formulario 1120)?
Por lo general, sí. Las líneas 1b, 2, 3, 8b, 9 y 10 toman sus totales del Formulario 8949, así que complételo primero. Solo pueden omitir el Formulario 8949 las transacciones que cumplan las instrucciones de la línea 1a u 8a, como aquellas cuya base se informó al IRS y que no tienen ajustes.
¿Cuándo puedo usar la línea 1a o la línea 8a?
Para los totales agregados de los Formularios 1099-B o 1099-DA cuya base se informó al IRS y que no requieren ajustes. Las casillas Ordinary y QOF no deben estar marcadas, y se excluyen las ventas de objetos coleccionables. Si decide informar estas transacciones en el Formulario 8949, deje la línea en blanco.
¿Qué ocurre si mi corporación tiene una pérdida neta de capital?
Las pérdidas de capital de una corporación se permiten en el año en curso solo hasta el monto de las ganancias de capital. Una pérdida neta de capital se arrastra 3 años hacia atrás y hasta 5 años hacia adelante como una pérdida de capital a corto plazo. Las pérdidas de capital por expropiación extranjera solo se arrastran hacia adelante, hasta 10 años.
¿A dónde envío el Anexo D (Formulario 1120)?
No lo envíe por separado. Adjunte el anexo a la declaración corporativa a la que corresponde y presente esa declaración según sus propias instrucciones. El anexo no tiene una dirección propia; las instrucciones están en www.irs.gov/Form1120.
¿A dónde va el resultado de la línea 18?
Ingrese la suma de las líneas 16 y 17 en el Formulario 1120, página 1, línea 8, o en la línea correspondiente de la otra declaración que presente. Si las pérdidas superan las ganancias, el formulario remite a Pérdidas de capital en las instrucciones.
¿Puedo rellenar el Anexo D (Formulario 1120) en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante el IRS; este se incluye con su declaración corporativa y se presenta por los canales del IRS correspondientes.
¿Listo para rellenar el Schedule D (Form 1120)?
Rellenar el Schedule D (Form 1120) ahora