
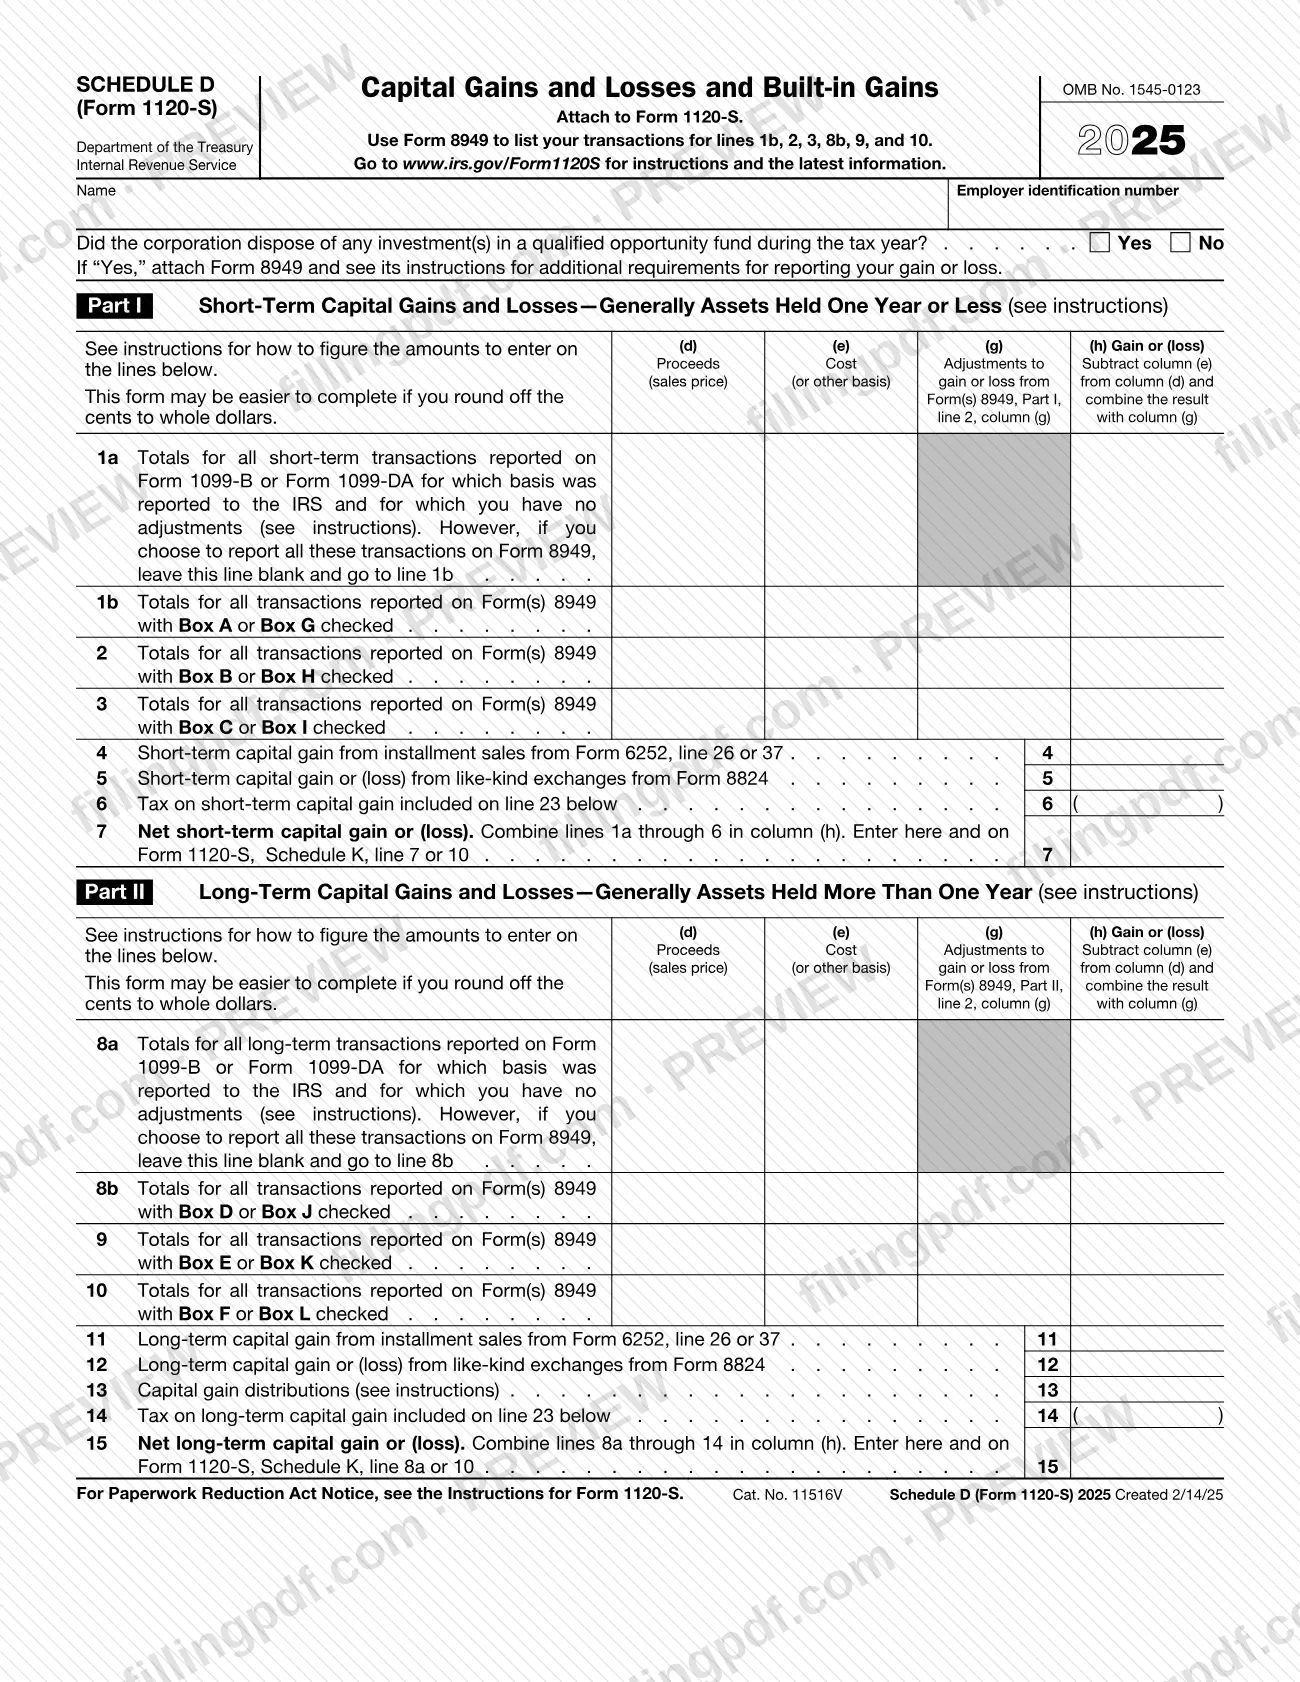
El Anexo D (Formulario 1120-S), Ganancias y pérdidas de capital y ganancias incorporadas (Schedule D (Form 1120-S), Capital Gains and Losses and Built-In Gains), es el anexo del Servicio de Impuestos Internos (IRS) que una corporación S adjunta al Formulario 1120-S. Suma las ganancias y pérdidas de capital a corto y largo plazo de la corporación, las transfiere al Anexo K y calcula el impuesto sobre ganancias incorporadas en la Parte III. En esta página puede rellenar en línea el formulario de 2025 en FillingPDF y descargar o imprimir el PDF completado; el formulario original y sus instrucciones están publicados por el IRS en www.irs.gov/Form1120S.
Última actualización
¿Qué es el Schedule D (Form 1120-S)?
El Anexo D (Formulario 1120-S), Ganancias y pérdidas de capital y ganancias incorporadas (Schedule D (Form 1120-S), Capital Gains and Losses and Built-In Gains), es el anexo del Servicio de Impuestos Internos (IRS) que una corporación S adjunta al Formulario 1120-S para informar sus ganancias y pérdidas de capital y el impuesto sobre ganancias incorporadas.
Las instrucciones del IRS indican que el anexo informa las ganancias y pérdidas totales de las transacciones enumeradas en el Formulario 8949, Ventas y otras disposiciones de activos de capital, además de ciertas transacciones que la corporación no tiene que incluir en el Formulario 8949. También incluye ganancias de capital del Formulario 6252 (ventas a plazos) y del Formulario 8824 (intercambios de bienes del mismo tipo), ganancias por distribuciones de activos de capital apreciados a los accionistas y distribuciones de ganancias de capital.
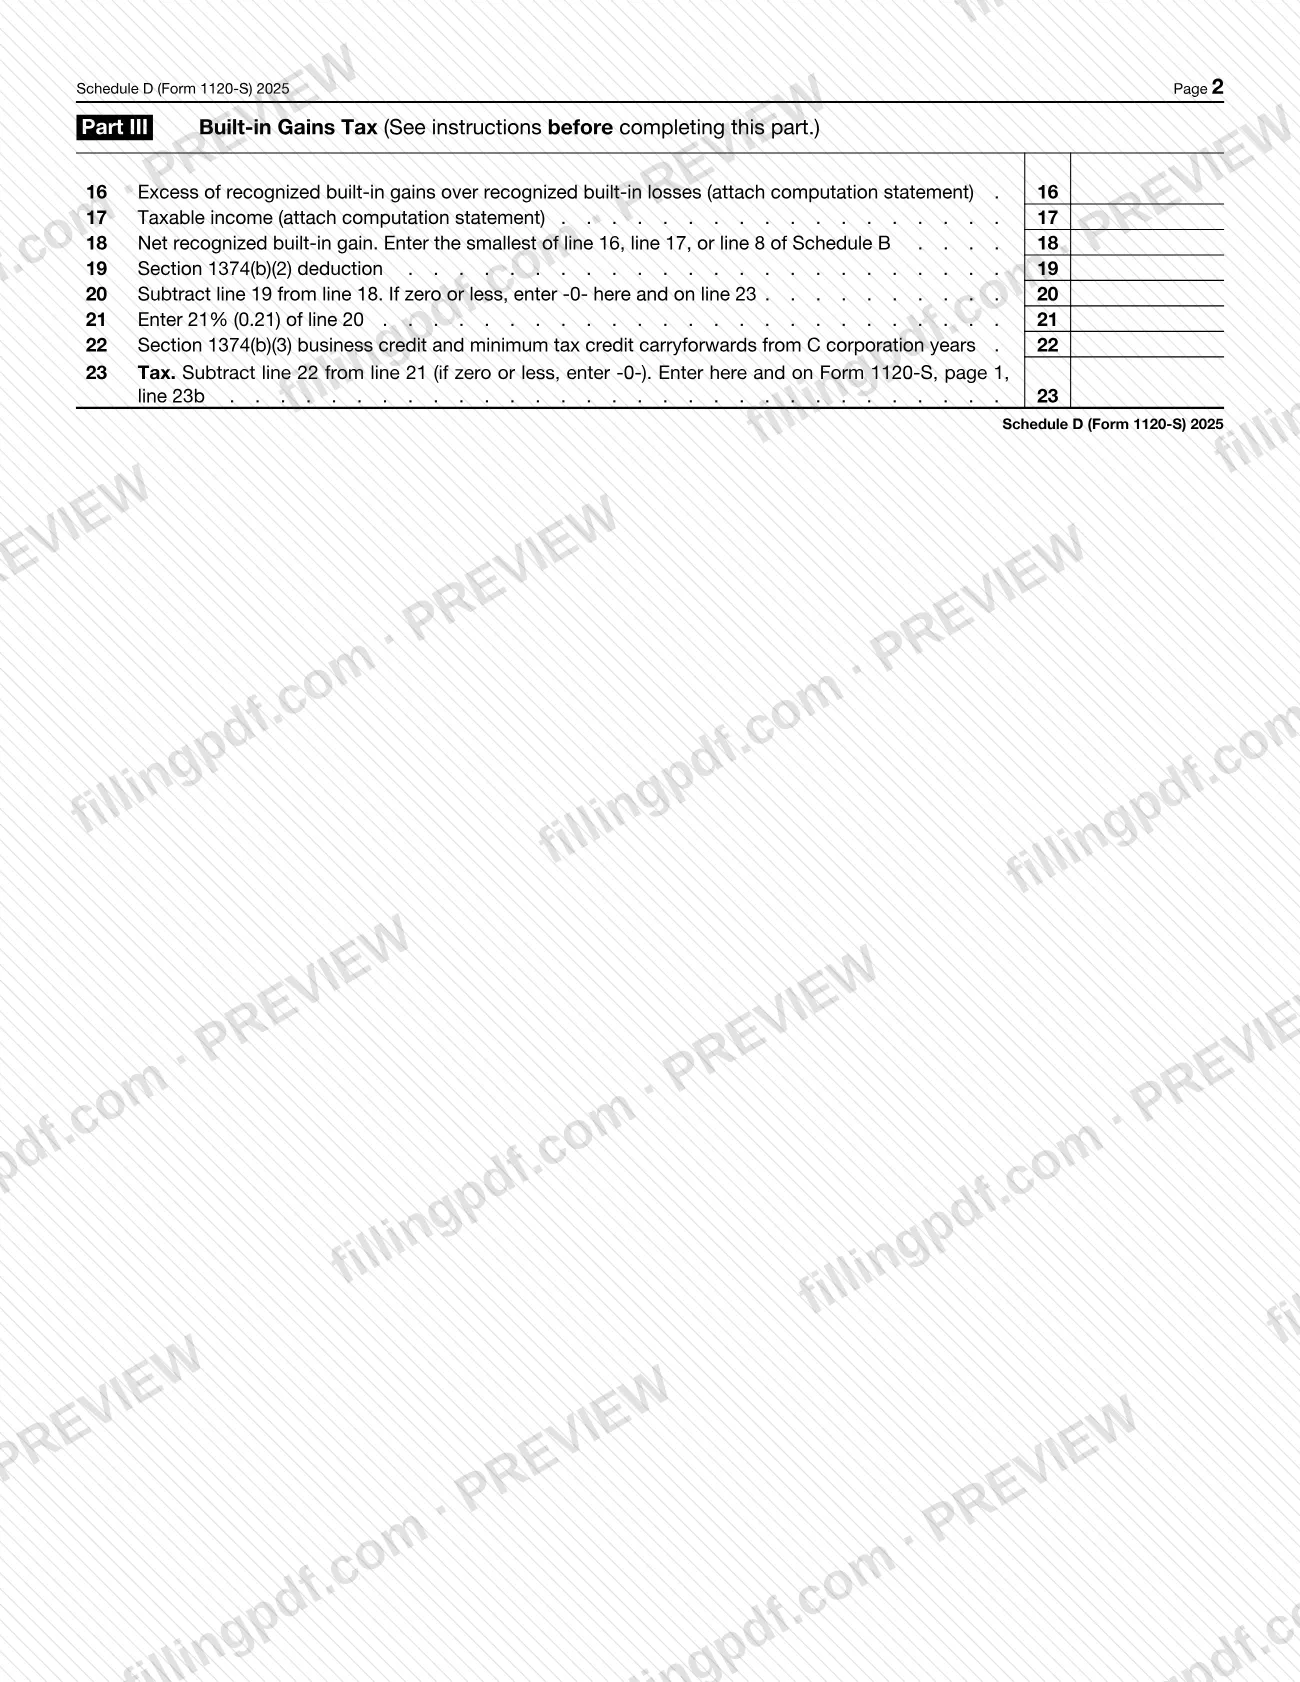
El formulario tiene tres partes. La Parte I cubre las ganancias y pérdidas a corto plazo (líneas 1a a 7), generalmente de activos mantenidos durante un año o menos. La Parte II cubre las ganancias y pérdidas a largo plazo (líneas 8a a 15), generalmente de activos mantenidos durante más de un año. La Parte III (líneas 16 a 23) calcula el impuesto sobre ganancias incorporadas conforme a la sección 1374. Los resultados netos se transfieren al Anexo K del Formulario 1120-S, y el impuesto de la Parte III se transfiere al Formulario 1120-S, página 1, línea 23b.
Esta página cubre únicamente el anexo que se adjunta al Formulario 1120-S. Las ventas de bienes comerciales, las pérdidas por hechos fortuitos y robos, y los contratos de la sección 1256 se informan en otros formularios (4797, 4684 y 6781), no aquí.
¿Quién tiene que presentar el Schedule D (Form 1120-S)?
Las corporaciones S que presentan el Formulario 1120-S y tienen que informar ganancias o pérdidas de capital, o el impuesto sobre ganancias incorporadas, adjuntan este anexo a esa declaración. El formulario indica «Attach to Form 1120-S» (Adjunte al Formulario 1120-S) y solicita el nombre de la corporación y su número de identificación del empleador.
La Parte III se aplica solo a ciertas corporaciones S. Las instrucciones del IRS indican que el impuesto sobre ganancias incorporadas puede aplicarse a:
- una corporación S que era una corporación C antes de elegir el estatus S; y
- una corporación S que adquirió un activo con una base determinada total o parcialmente en función de la base que tenía el activo en manos de una corporación C (una adquisición con base transferida).
Una corporación que se encuentre en ambas situaciones calcula el impuesto por separado para cada grupo de activos.
Según las instrucciones, no informe estos elementos en el Anexo D: las ventas o distribuciones de bienes inmuebles o bienes depreciables utilizados en un negocio, y otras disposiciones de bienes comerciales, se informan en el Formulario 4797; las conversiones por hechos fortuitos y robos, en el Formulario 4684; y los contratos de la sección 1256 y las operaciones de compensación, en el Formulario 6781.
Cuándo presentar el Schedule D (Form 1120-S)
Complete el Anexo D (Formulario 1120-S) siempre que la corporación tenga transacciones de capital, ganancias de ventas a plazos o intercambios de bienes del mismo tipo, distribuciones de ganancias de capital o impuesto sobre ganancias incorporadas que informar para el año tributario, y adjúntelo al Formulario 1120-S. El formulario no indica una fecha límite por separado: se presenta junto con el Formulario 1120-S al que corresponde.
Complete todas las páginas necesarias del Formulario 8949 antes de llenar las líneas 1b, 2, 3, 8b, 9 y 10.
Para la Parte III, las instrucciones del IRS vinculan el impuesto al período de reconocimiento aplicable, que es un período de 5 años. Para un activo que la corporación tenía cuando era una corporación C, comienza el primer día del primer año tributario en que la corporación es una corporación S. Para una adquisición con base transferida, comienza en la fecha en que se adquirió el activo.
Documentos que necesitas
- Formulario 8949, Ventas y otras disposiciones de activos de capital: complételo antes de las líneas 1b, 2, 3, 8b, 9 y 10; adjúntelo si responde Sí a la pregunta sobre el fondo de oportunidad calificado.
- Formulario 6252, Ingresos por ventas a plazos: se necesita para la ganancia que se ingresa en la línea 4 (a corto plazo) o la línea 11 (a largo plazo) por ventas a plazos.
- Formulario 8824, Intercambios de bienes del mismo tipo: se necesita para la ganancia o pérdida que se ingresa en la línea 5 (a corto plazo) o la línea 12 (a largo plazo).
- Estado de cálculo para la línea 16 (exceso de ganancias incorporadas reconocidas sobre pérdidas incorporadas reconocidas), según lo indica el formulario, al completar la Parte III.
- Cálculo del Formulario 1120 u otra hoja de trabajo utilizada para calcular los ingresos tributables de la línea 17; adjúntelo al Anexo D al completar la Parte III.
- Un documento adjunto que muestre el total de la ganancia incorporada neta reconocida, enumerando por separado cualquier ganancia o pérdida de capital y cualquier ganancia o pérdida ordinaria, para la Parte III.
- Formulario 8997, Declaración inicial y anual de inversiones en fondos de oportunidad calificados (QOF): adjúntelo a la declaración cada año hasta que se disponga de la inversión en el QOF, si la corporación aplazó una ganancia invertida en un QOF.
Cómo rellenar el Schedule D (Form 1120-S)
Ingrese el nombre y el EIN
En la parte superior, ingrese el nombre de la corporación y su número de identificación del empleador.
Responda la pregunta sobre el QOF
Marque Yes o No para indicar si la corporación dispuso de alguna inversión en un fondo de oportunidad calificado durante el año tributario. Si responde Yes, adjunte el Formulario 8949 y consulte sus instrucciones para conocer los requisitos adicionales de información.
Complete primero el Formulario 8949
Enumere sus transacciones en el Formulario 8949 y complete todas las páginas necesarias antes de llenar las líneas 1b, 2, 3, 8b, 9 y 10.
Complete las líneas 1a y 8a
Si decide informar directamente las transacciones que califican, sin ajustes, ingrese los totales agregados de las transacciones a corto plazo en la línea 1a y de las transacciones a largo plazo en la línea 8a, en las columnas (d), (e) y (h). Si informa todas las transacciones en el Formulario 8949, deje la línea en blanco.
Ingrese los totales del Formulario 8949
En las líneas 1b, 2 y 3 (a corto plazo) y 8b, 9 y 10 (a largo plazo), ingrese los totales del Formulario 8949 según la casilla marcada. Reste la columna (e) de la columna (d), combine el resultado con la columna (g) e ingréselo en la columna (h), con las pérdidas entre paréntesis.
Agregue ventas a plazos, intercambios y distribuciones
Ingrese la ganancia de ventas a plazos del Formulario 6252 en la línea 4 o 11, y la ganancia o pérdida por intercambios de bienes del mismo tipo del Formulario 8824 en la línea 5 o 12. En la línea 13, ingrese el total de las distribuciones de ganancias de capital pagadas a la corporación.
Ingrese las deducciones por impuesto sobre ganancias incorporadas
En las líneas 6 y 14, ingrese entre paréntesis el impuesto sobre ganancias de capital a corto y largo plazo incluido en la línea 23, si corresponde.
Sume las Partes I y II
Línea 7: combine las líneas 1a a 6 de la columna (h) y luego ingrese el resultado en el Formulario 1120-S, Anexo K, línea 7 o 10. Línea 15: combine las líneas 8a a 14 de la columna (h) y luego ingrese el resultado en el Anexo K, línea 8a o 10.
Calcule la ganancia incorporada neta reconocida
En la Parte III, ingrese en la línea 16 el exceso de las ganancias incorporadas reconocidas sobre las pérdidas, y en la línea 17 los ingresos tributables; adjunte los estados de cálculo. La línea 18 es el menor de los importes de la línea 16, la línea 17 o la línea 8 del Anexo B.
Calcule el impuesto sobre ganancias incorporadas
Ingrese en la línea 19 la deducción de la sección 1374(b)(2) y réstela de la línea 18 en la línea 20 (ingrese -0- si el resultado es cero o menos). La línea 21 es el 21% (0.21) de la línea 20; reste los arrastres de créditos de la línea 22 para obtener el impuesto de la línea 23.
Revise y descargue el PDF completado
Revise todas las líneas, transfiera la línea 23 al Formulario 1120-S, página 1, línea 23b, y luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 1120-S, tal como se explica en Cómo presentar.
Cómo presentar el Schedule D (Form 1120-S)
El Anexo D (Formulario 1120-S) no se presenta por separado. Se presenta como anexo adjunto al Formulario 1120-S, y el anexo no indica una dirección, portal ni regla para citas por separado.
- Con el Formulario 1120-S: adjunte el anexo completado a la declaración y envíelo por el medio que utilice para el Formulario 1120-S. Consulte las Instrucciones para el Formulario 1120-S para saber dónde enviar la declaración.
- Otros documentos adjuntos: adjunte el Formulario 8949 si responde Sí a la pregunta sobre el fondo de oportunidad calificado, y adjunte los estados de cálculo solicitados para las líneas 16 y 17 al completar la Parte III.
- Información más reciente: el formulario le indica que consulte www.irs.gov/Form1120S para obtener instrucciones y actualizaciones.
FillingPDF le permite rellenar y descargar el PDF; la presentación debe hacerse mediante los canales del IRS aplicables al Formulario 1120-S.
Errores comunes que debes evitar
- Informar una transacción del Formulario 1099-B o 1099-DA en la línea 1a o 8a cuando la base no se informó al IRS; las instrucciones indican que dicha transacción corresponde al Formulario 8949.
- Completar las líneas 1b, 2, 3, 8b, 9 o 10 antes de terminar todas las páginas necesarias del Formulario 8949, cuyos totales se transfieren a esas líneas.
- Informar ventas de bienes comerciales o bienes depreciables en el Anexo D en vez de hacerlo en el Formulario 4797.
- Redondear solo algunos importes a dólares enteros; si redondea, debe redondear todos los importes, y las sumas se calculan con centavos antes de redondear el total.
- Dejar sin responder la pregunta sobre el fondo de oportunidad calificado, o responder Sí sin adjuntar el Formulario 8949.
- Omitir los estados de cálculo para las líneas 16 y 17 de la Parte III, o el documento adjunto que enumera por separado las ganancias o pérdidas incorporadas de capital y ordinarias.
- Usar el Anexo B, línea 8, en la línea 18 al calcular el impuesto para grupos de activos separados; las instrucciones indican que se calcule la ganancia incorporada neta no realizada por separado para cada grupo.
- Ingresar aquí únicamente las ganancias o pérdidas de objetos de colección (tasa del 28 %); las instrucciones indican que se informen en el Formulario 1120-S, Anexo K, línea 8b, y en la casilla 8b de cada Anexo K-1.
- Olvidar deducir el impuesto de la línea 23 en la línea 6 o la línea 14 como pérdida de capital a corto o largo plazo, o como deducción de impuestos en el Formulario 1120-S, línea 12, para ingresos ordinarios.
Preguntas frecuentes
¿Qué es el Anexo D (Formulario 1120-S)?
El Anexo D (Formulario 1120-S) es el anexo del IRS en el que una corporación S informa ganancias y pérdidas de capital y calcula el impuesto sobre ganancias incorporadas. Se adjunta al Formulario 1120-S, y sus resultados netos se transfieren al Anexo K y a la página 1 del Formulario 1120-S.
¿Quién debe presentar el Anexo D con el Formulario 1120-S?
Las corporaciones S que tengan que informar ganancias o pérdidas de capital, o el impuesto sobre ganancias incorporadas, lo adjuntan al Formulario 1120-S. La Parte III se aplica únicamente a las corporaciones S que eran corporaciones C antes de elegir el estatus S o que adquirieron activos con una base transferida de una corporación C.
¿Cuál es la diferencia entre la línea 1a y la línea 1b?
La línea 1a suma las transacciones a corto plazo cuya base se informó al IRS y que no tienen ajustes; puede ingresarlas sin el Formulario 8949. La línea 1b suma las transacciones del Formulario 8949 con la casilla A o la casilla G marcada. La línea 8a y la línea 8b funcionan de la misma manera para las transacciones a largo plazo.
¿Adónde envío el Anexo D (Formulario 1120-S)?
No lo envíe por separado. El formulario indica que debe adjuntarse al Formulario 1120-S, así que se envía junto con esa declaración por el mismo medio. El anexo no incluye su propia dirección; consulte las Instrucciones para el Formulario 1120-S.
¿Necesito el Formulario 8949 con el Anexo D?
Sí, para las líneas 1b, 2, 3, 8b, 9 y 10, que suman las transacciones enumeradas en el Formulario 8949. Complete primero el Formulario 8949. También debe adjuntarlo si responde Sí a la pregunta sobre el fondo de oportunidad calificado.
¿Adónde se transfiere el impuesto sobre ganancias incorporadas de la línea 23?
Ingrese la línea 23 en el Formulario 1120-S, página 1, línea 23b. Las instrucciones consideran el impuesto como una pérdida sufrida durante el mismo año y permiten deducirlo en la línea 6, la línea 14 o el Formulario 1120-S, línea 12, según el tipo de ganancia.
¿Puedo redondear los centavos a dólares enteros en el Anexo D?
Sí, pero si redondea, debe redondear todos los importes. Elimine los importes inferiores a 50 centavos y aumente de 50 a 99 centavos al siguiente dólar. Al sumar varios importes para una línea, incluya los centavos y redondee solo el total.
¿Puedo rellenar en línea el Anexo D (Formulario 1120-S) en FillingPDF?
Sí. Puede rellenar el PDF rellenable en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante el IRS; usted lo adjunta al Formulario 1120-S y presenta esa declaración mediante los canales del IRS.
¿Listo para rellenar el Schedule D (Form 1120-S)?
Rellenar el Schedule D (Form 1120-S) ahora