
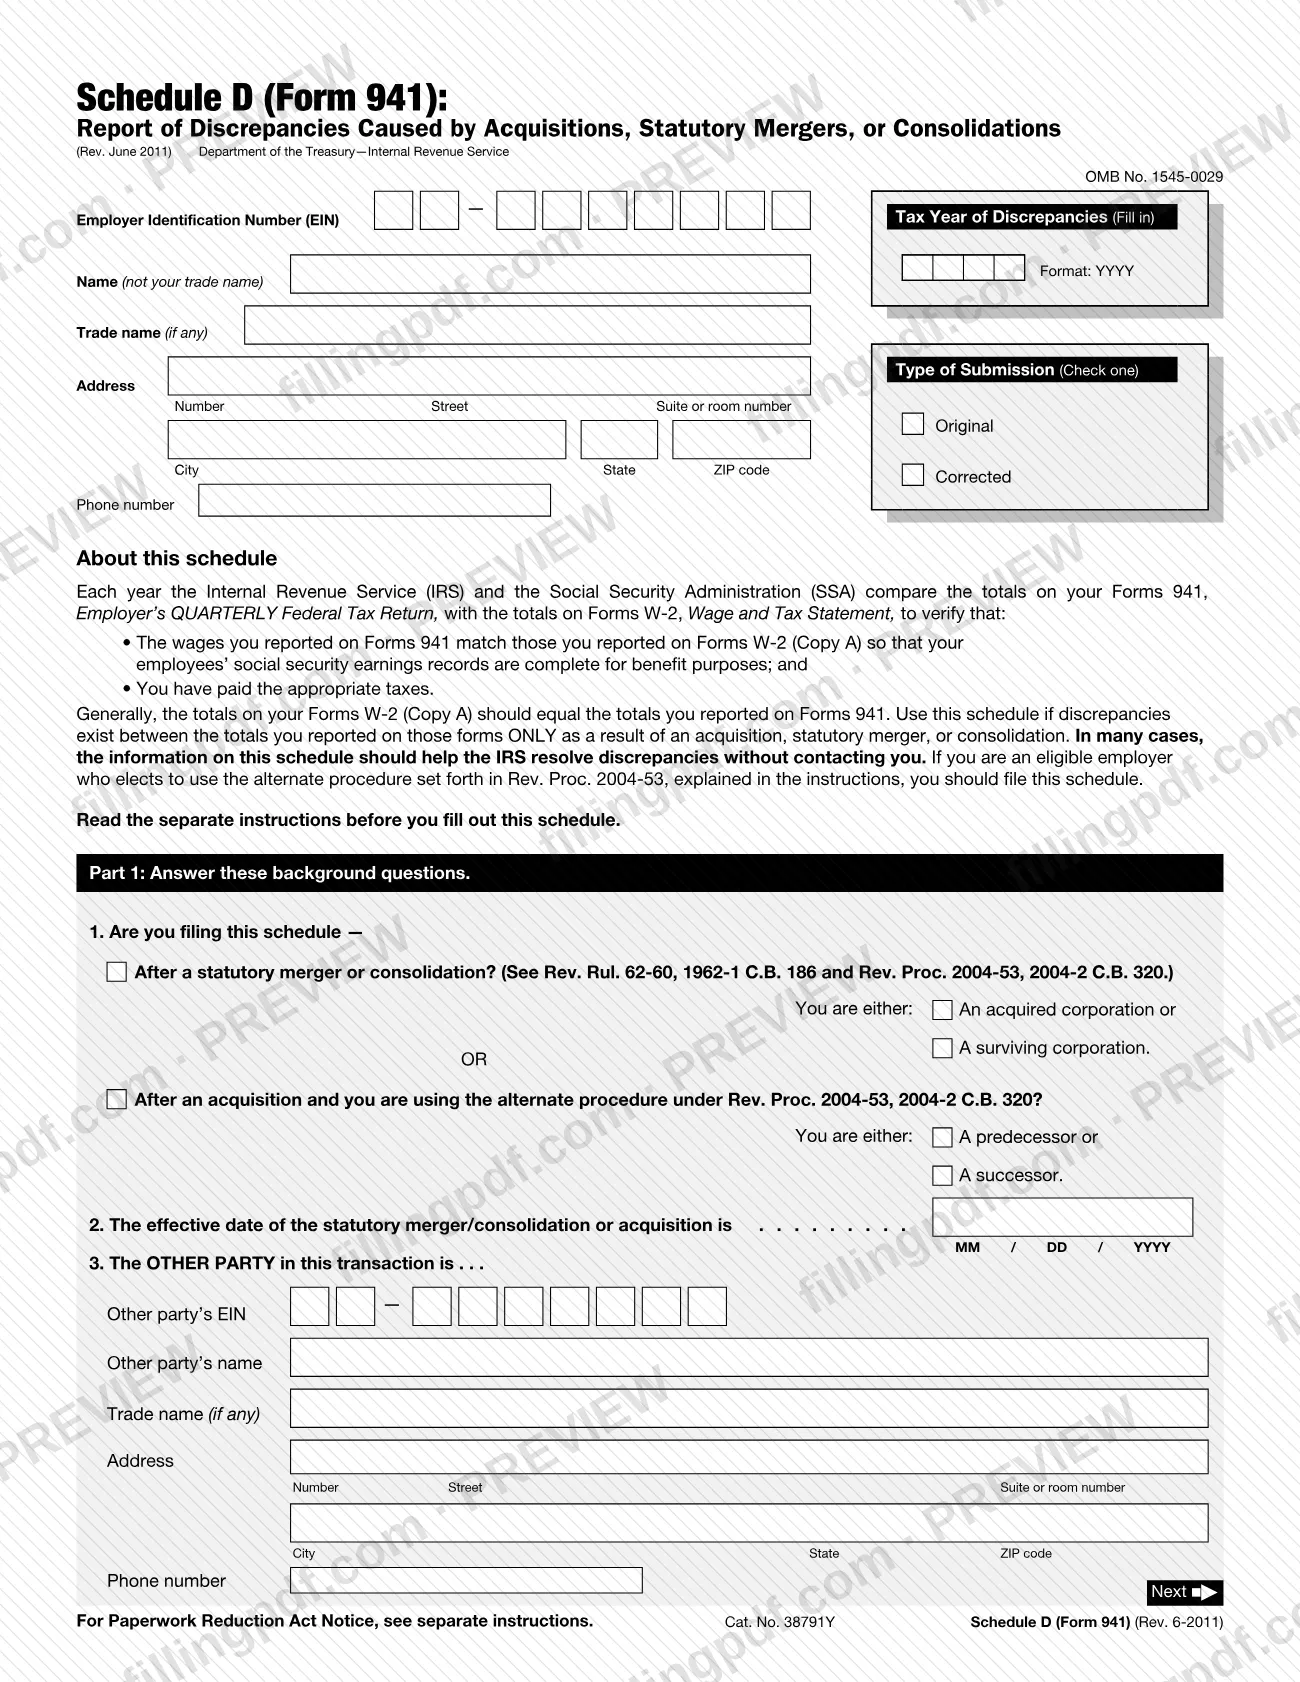
El Anexo D (Formulario 941), Informe de discrepancias causadas por adquisiciones, fusiones estatutarias o consolidaciones (Report of Discrepancies Caused by Acquisitions, Statutory Mergers, or Consolidations), es el anexo del Servicio de Impuestos Internos (IRS) que explica por qué los Formularios 941 y los Formularios W-2 (Copia A) de un empleador muestran totales distintos cuando la única causa es una fusión estatutaria, consolidación o adquisición. Cada parte de una transacción aplicable presenta su propio anexo. En FillingPDF puede rellenar el formulario en línea y descargarlo o imprimirlo; el IRS publica el formulario y sus instrucciones por separado en irs.gov.
Última actualización
¿Qué es el Schedule D (Form 941)?
Anexo D (Formulario 941), Informe de discrepancias causadas por adquisiciones, fusiones estatutarias o consolidaciones, es el anexo que los empleadores usan para explicar las diferencias entre los totales de sus Formularios 941 y sus Formularios W-2 (Copia A) que surgen únicamente por una fusión, consolidación o adquisición.
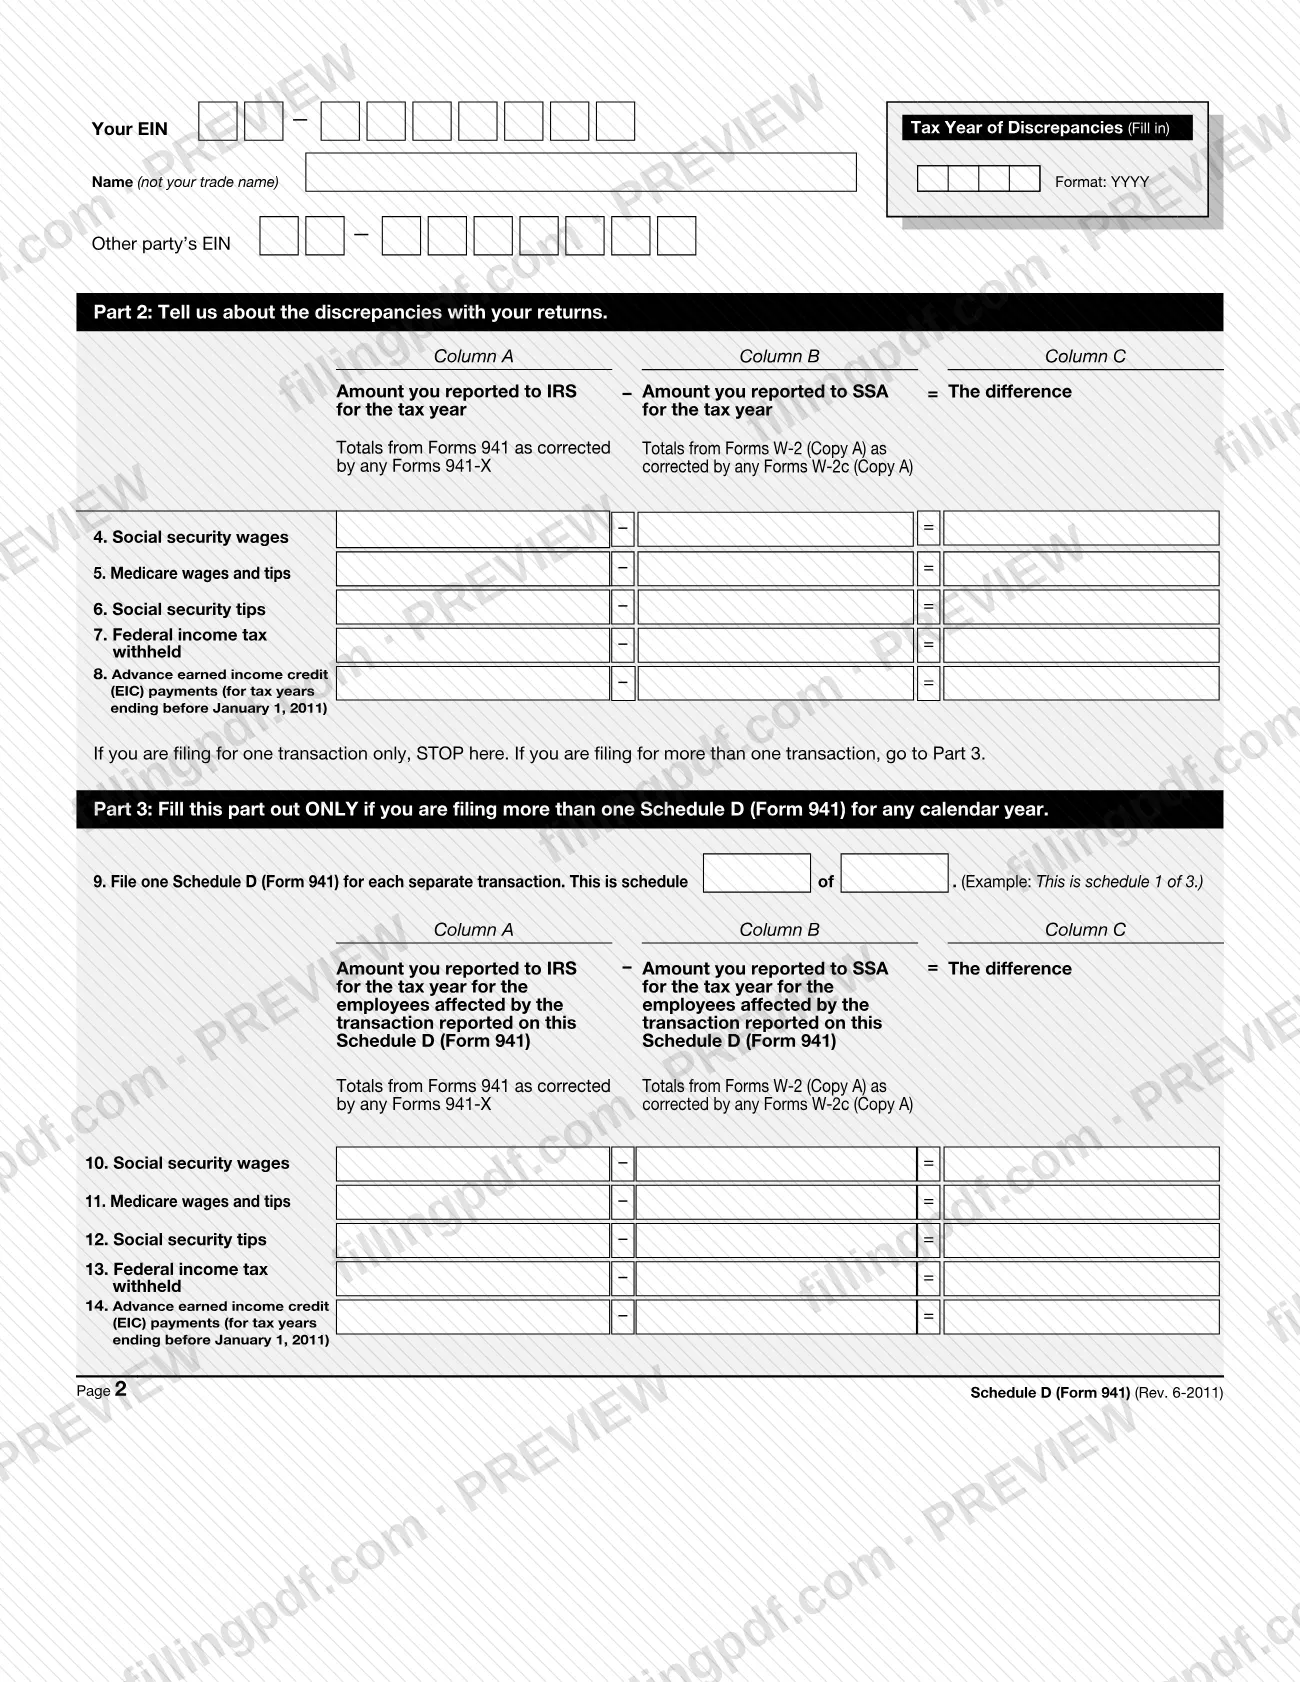
Cada año, el IRS y la Administración del Seguro Social (SSA) comparan los totales del Formulario 941, Declaración trimestral de impuestos federales del empleador (Employer's QUARTERLY Federal Tax Return), con los totales del Formulario W-2, Comprobante de salarios e impuestos (Wage and Tax Statement) (Copia A). La comparación verifica que los salarios coincidan, para que los registros de ingresos del Seguro Social de los empleados estén completos y se hayan pagado los impuestos correctos. El anexo enumera, para los salarios del Seguro Social, los salarios y propinas de Medicare, las propinas del Seguro Social, el impuesto federal sobre los ingresos retenido y los pagos anticipados del crédito por ingreso del trabajo (EIC) (para años tributarios que terminan antes del 1 de enero de 2011), el importe informado al IRS, el importe informado a la SSA y la diferencia. El IRS indica que la información suele permitirle resolver las discrepancias sin comunicarse con usted.
El formulario lleva impreso el número OMB 1545-0029 y es un anexo del Formulario 941, no una declaración independiente. Se aplica a tres tipos de transacciones: fusiones y consolidaciones estatutarias, y adquisiciones gestionadas conforme al procedimiento alternativo de Rev. Proc. 2004-53. Para una corporación superviviente, presentarlo también sirve como notificación de la fusión o consolidación conforme a Rev. Rul. 62-60.
¿Quién tiene que presentar el Schedule D (Form 941)?
Los empleadores cuyos Formularios 941 y Formularios W-2 (Copia A) difieren en los totales de salarios del Seguro Social, salarios y propinas de Medicare, propinas del Seguro Social, impuesto federal sobre los ingresos retenido o pagos anticipados del EIC únicamente debido a una transacción presentan este anexo. Cada parte de la transacción presenta el suyo.
Debe presentarlo después de cualquiera de las siguientes situaciones:
- Una fusión o consolidación estatutaria: indique si usted es la corporación adquirida o la corporación superviviente. Una corporación adquirida lo presenta con su Formulario 941 final.
- Una adquisición conforme al procedimiento alternativo de Rev. Proc. 2004-53: indique si usted es el predecesor o el sucesor.
No presente el Anexo D (Formulario 941) por una adquisición para la que utilice el procedimiento estándar de Rev. Proc. 2004-53, ni por una adquisición que no sea una fusión o consolidación estatutaria y que no reúna los requisitos de las reglas de predecesor-sucesor. No necesita presentarlo para cada fusión, adquisición o reorganización, sino únicamente para las que causen las discrepancias descritas arriba.
Cuándo presentar el Schedule D (Form 941)
Si su negocio sigue operando, presente el Anexo D (Formulario 941) con su Formulario 941 a más tardar en la fecha límite del Formulario 941 del primer trimestre del año posterior al año calendario de la transacción. Si su negocio dejará de operar, preséntelo con su Formulario 941 final.
Las instrucciones dan este ejemplo: para una transacción del tercer trimestre de 2010, un negocio que sigue operando presenta el anexo a más tardar en la fecha límite del Formulario 941 del primer trimestre de 2011. Un negocio que dejó de operar durante 2010 lo presenta con su Formulario 941 final, a más tardar en la fecha límite del tercer trimestre de 2010.
Si tiene más de una transacción en un año calendario, presente un anexo por separado para cada una.
Documentos que necesitas
- Formularios 941, corregidos mediante cualquier Formulario 941-X: no se adjuntan, pero debe sumarlos para completar la Columna A, el importe informado al IRS.
- Formularios W-2 (Copia A), corregidos mediante cualquier Formulario W-2c (Copia A): no se adjuntan, pero debe sumarlos para completar la Columna B, el importe informado a la SSA.
Cómo rellenar el Schedule D (Form 941)
Ingrese el año tributario de las discrepancias
En la casilla de la parte superior, escriba el año tributario (no el trimestre) en el que se produjeron las discrepancias, con el formato YYYY. Debe coincidir con el año que ingrese en la línea 2 de la Parte 1.
Complete la información de su negocio
Ingrese su EIN, su nombre (no su nombre comercial), su nombre comercial si tiene uno, su dirección y su número de teléfono. El EIN debe coincidir exactamente con el que el IRS asignó a su negocio.
Elija el tipo de presentación
Marque Original para el primer Anexo D (Formulario 941) de una transacción, o Corrected (Corregido) si corrige uno que presentó anteriormente.
Responda la línea 1 sobre la transacción
Marque la casilla de fusión o consolidación estatutaria e indique si usted es una corporación adquirida o superviviente. De lo contrario, marque la casilla de adquisición conforme al procedimiento alternativo de Rev. Proc. 2004-53 e indique si es predecesor o sucesor.
Ingrese la fecha de vigencia en la línea 2
Escriba la fecha de vigencia de la fusión, consolidación o adquisición con el formato MM/DD/YYYY. El año debe ser igual al año tributario indicado en la parte superior del anexo.
Describa a la otra parte en la línea 3
Ingrese el EIN, el nombre, el nombre comercial si lo tiene, la dirección y el número de teléfono de la otra parte. Verifique el EIN.
Complete las Columnas A y B de la Parte 2
En las líneas 4 a 8, ingrese en la Columna A los totales de sus Formularios 941, corregidos mediante cualquier Formulario 941-X, y en la Columna B los totales de sus Formularios W-2 (Copia A), corregidos mediante cualquier Formulario W-2c. Indique un importe en cada línea, escriba -0- en la Columna B si no presentó ningún W-2 (Copia A), y puede redondear al dólar más cercano.
Calcule las diferencias de la Columna C
Reste la Columna B de la Columna A en cada una de las líneas 4 a 8. Escriba entre paréntesis todo resultado negativo. Si presenta un anexo para una sola transacción, termine después de la Parte 2.
Complete el encabezado de la página 2 y la línea 9
Si presenta más de un anexo durante el año calendario, repita su EIN, nombre, año tributario y el EIN de la otra parte en la parte superior de la página 2. En la línea 9, escriba qué número de anexo es; por ejemplo, "2" de "3".
Complete las líneas 10 a 14 de la Parte 3
Use las mismas columnas que en la Parte 2, pero informe únicamente sobre los empleados afectados por la transacción de este anexo: aquellos cuyos salarios aparecen en los Formularios 941 de un empleador y en los Formularios W-2 (Copia A) de otro empleador. La Columna C de la Parte 2 debe ser igual al total de las entradas de la Parte 3 de todos sus anexos.
Revise y descargue el PDF completado
Verifique el EIN, el año tributario, las fechas y cada columna; luego descargue o imprima el PDF completado desde FillingPDF y preséntelo según se describe en Cómo presentar.
Cómo presentar el Schedule D (Form 941)
El Anexo D (Formulario 941) se puede presentar electrónicamente junto con su presentación electrónica del Formulario 941, o en papel si es necesario.
- Electrónicamente: el anexo se diseñó para presentarse junto con su Formulario 941 electrónico. El IRS indica que esto le permite procesar la información de manera más eficiente y precisa.
- En papel: no lo adjunte a su Formulario 941. Preséntelo por separado ante IRS Philadelphia Campus, Mail Stop 4-G08 151, 2970 Market Street, Philadelphia, PA 19104.
No utilice esa dirección para presentar el Formulario 941; las instrucciones del Formulario 941 indican la dirección para presentarlo. No envíe el anexo a la dirección del Tax Products Coordinating Committee, que es únicamente para comentarios sobre el formulario. FillingPDF le permite rellenar y descargar el PDF; la presentación debe realizarse por los canales del IRS indicados arriba.
Errores comunes que debes evitar
- Adjuntar un Anexo D (Formulario 941) en papel al Formulario 941 en vez de presentarlo por separado ante IRS Philadelphia Campus.
- Enviar el anexo por correo a la dirección para presentar el Formulario 941; las instrucciones indican que no debe usar la dirección de Philadelphia para el Formulario 941, y lo contrario también se aplica.
- Escribir el trimestre o menos de cuatro dígitos en la casilla Tax Year of Discrepancies. Ingrese el año tributario con el formato YYYY, por ejemplo, 2011.
- Ingresar en la línea 2 una fecha de vigencia cuyo año sea distinto del año tributario indicado en la casilla de la parte superior del anexo.
- Dejar la Columna B en blanco cuando no presentó Formularios W-2 (Copia A); las instrucciones indican que escriba "-0-".
- Omitir un importe que sea cero. Indique un importe en cada columna de cada línea, incluso si es cero.
- Mostrar una diferencia negativa en la Columna C sin paréntesis; por ejemplo, escribir 6,000 en vez de (6,000).
- Combinar varias transacciones en un solo anexo. Presente un Anexo D (Formulario 941) por cada transacción por separado.
- Usar un EIN que no coincida exactamente con el EIN asignado por el IRS, o no indicar el EIN, el nombre y el año tributario en la parte superior de la página 2.
- Presentar el anexo para una adquisición gestionada conforme al procedimiento estándar de Rev. Proc. 2004-53.
Preguntas frecuentes
¿Para qué se usa el Anexo D (Formulario 941)?
El Anexo D (Formulario 941) explica las diferencias entre sus Formularios 941 y sus Formularios W-2 (Copia A) en los salarios del Seguro Social, los salarios y propinas de Medicare, las propinas del Seguro Social, el impuesto federal sobre los ingresos retenido y los pagos anticipados del EIC cuando las causó una fusión estatutaria, consolidación o adquisición. A menudo permite que el IRS resuelva la discrepancia sin comunicarse con usted.
¿Quién debe presentar el Anexo D (Formulario 941)?
Cada parte de una fusión estatutaria, consolidación o adquisición gestionada conforme al procedimiento alternativo de Rev. Proc. 2004-53 presenta su propio anexo, pero solo cuando la transacción causa discrepancias entre los Formularios W-2 (Copia A) y los Formularios 941. No debe presentarlo para cada fusión o adquisición.
¿Cuándo vence el Anexo D del Formulario 941?
Si su negocio sigue operando, preséntelo con su Formulario 941 a más tardar en la fecha límite del Formulario 941 del primer trimestre del año posterior al año de la transacción. Si su negocio dejará de operar, preséntelo con su Formulario 941 final.
¿A dónde envío por correo el Anexo D (Formulario 941)?
Preséntelo por separado, sin adjuntarlo al Formulario 941, ante IRS Philadelphia Campus, Mail Stop 4-G08 151, 2970 Market Street, Philadelphia, PA 19104. Esa dirección no es para el Formulario 941. También puede presentar el anexo electrónicamente junto con su presentación electrónica del Formulario 941.
¿Puedo presentar electrónicamente el Anexo D (Formulario 941)?
Sí. Las instrucciones del IRS indican que el anexo se diseñó para presentarse electrónicamente junto con su presentación electrónica del Formulario 941, lo que permite que el IRS lo procese de manera más eficiente y precisa. Si es necesario, puede presentarlo en papel utilizando la dirección separada de Philadelphia.
¿Qué ingreso en la Columna B si no presenté Formularios W-2 (Copia A)?
Escriba "-0-" en la Columna B, Amount you reported to SSA for the tax year (Importe que informó a la SSA para el año tributario). Las instrucciones repiten esta advertencia para la Parte 2 y la Parte 3. Luego calcule la Columna C restando la Columna B de la Columna A y escriba entre paréntesis los resultados negativos.
¿Qué hago si tengo más de una fusión o adquisición durante un año?
Presente un Anexo D (Formulario 941) por separado para cada transacción y complete la Parte 3 en cada uno. La línea 9 indica qué número de anexo es, por ejemplo, "2 de 3". La Parte 2 permanece igual en cada anexo y su Columna C debe ser igual al total de las entradas de la Parte 3.
¿Puedo rellenar el Anexo D (Formulario 941) en línea en FillingPDF?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante el IRS; usted lo presenta electrónicamente junto con el Formulario 941 o en papel a la dirección de IRS Philadelphia Campus.
¿Listo para rellenar el Schedule D (Form 941)?
Rellenar el Schedule D (Form 941) ahora