
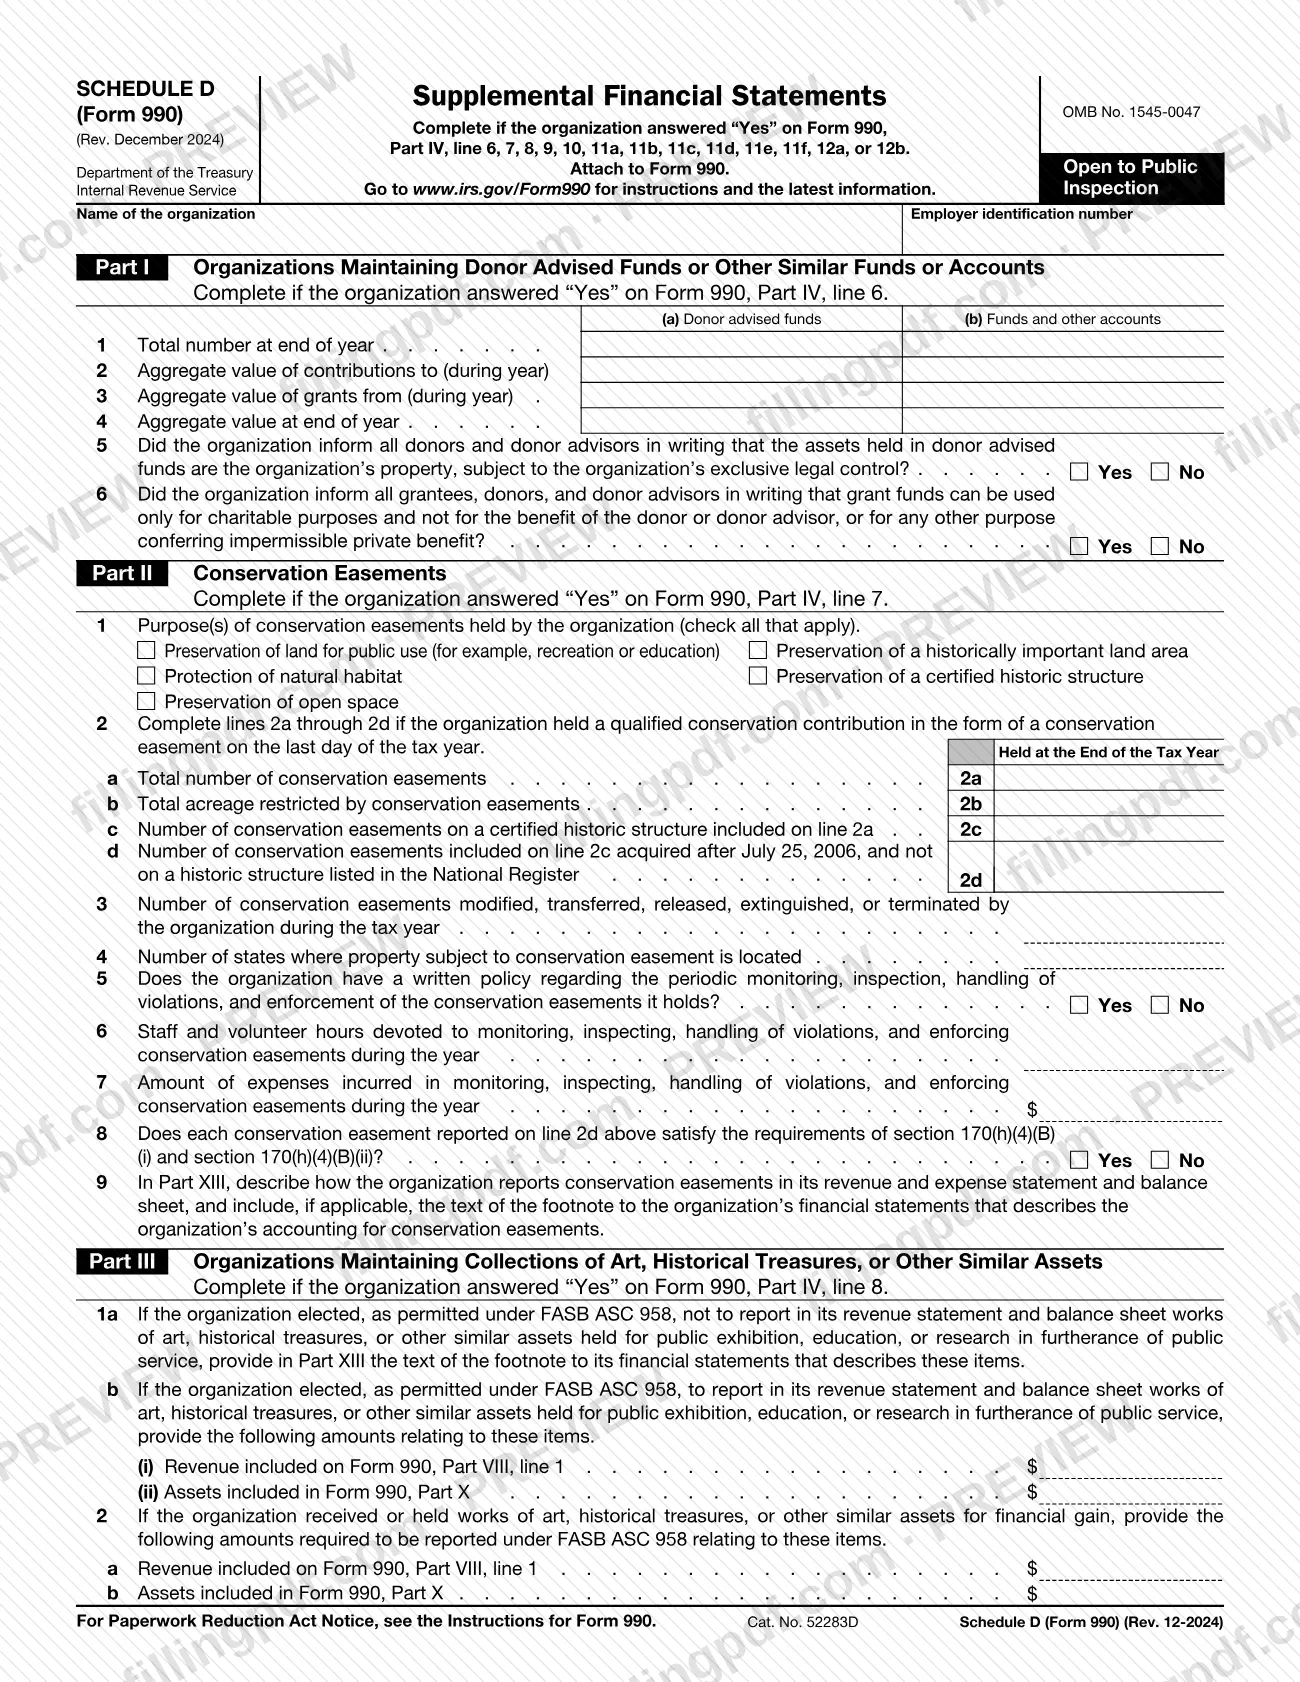
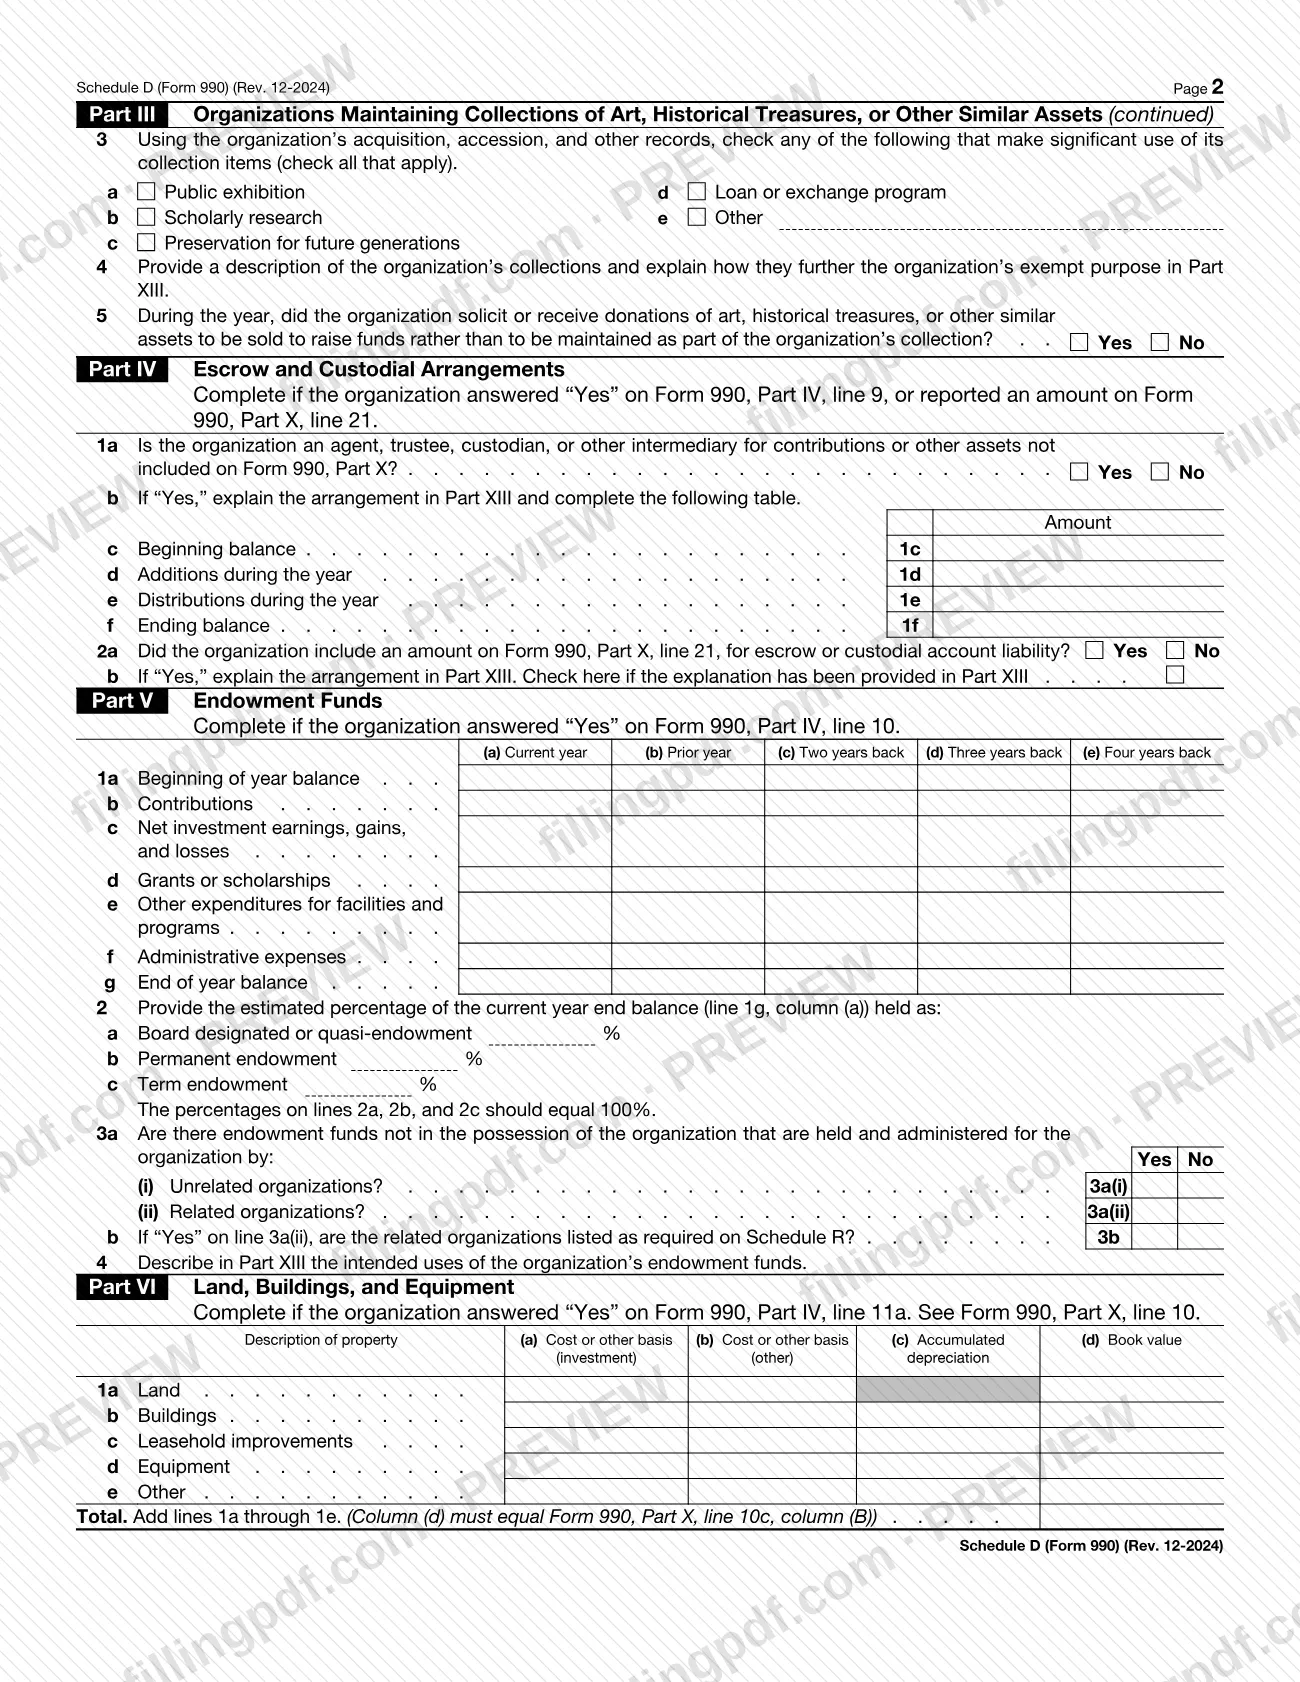
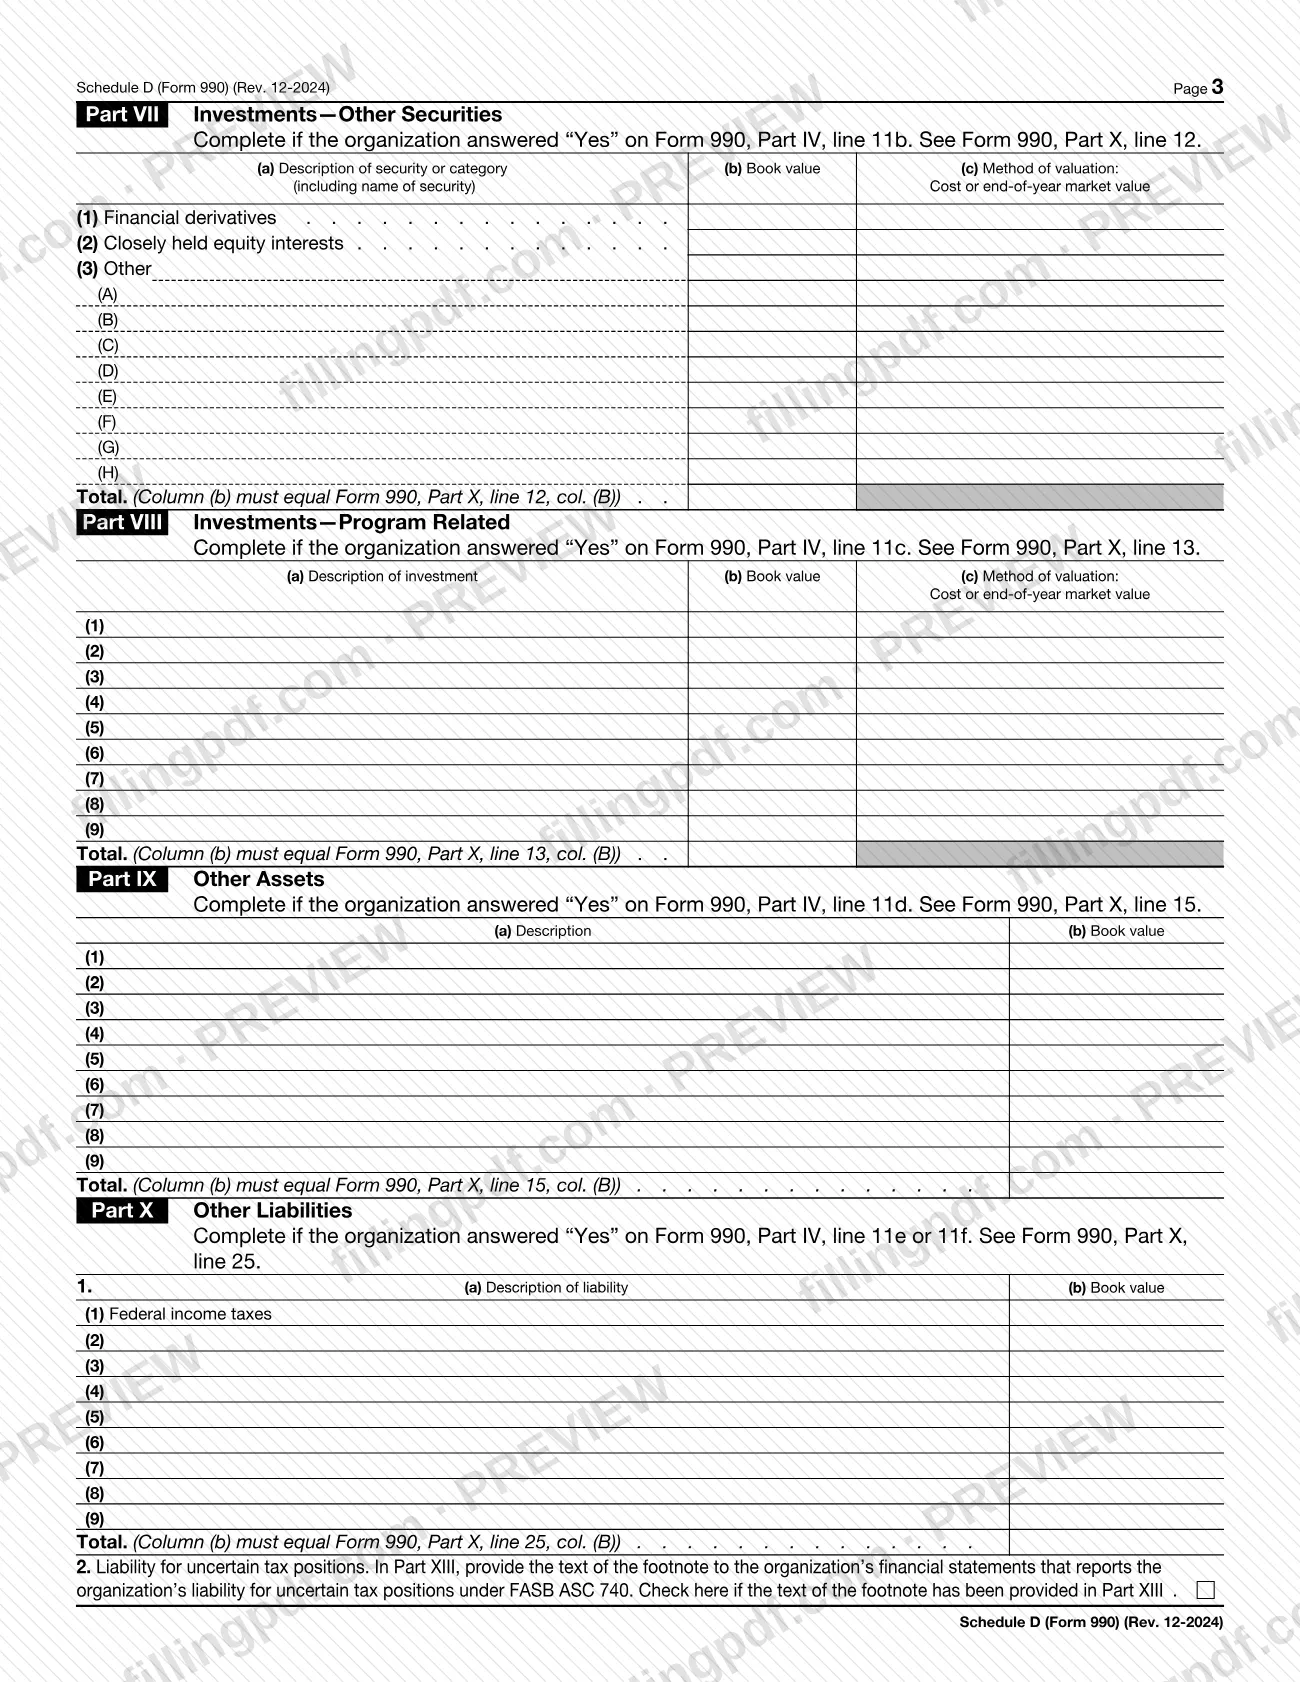
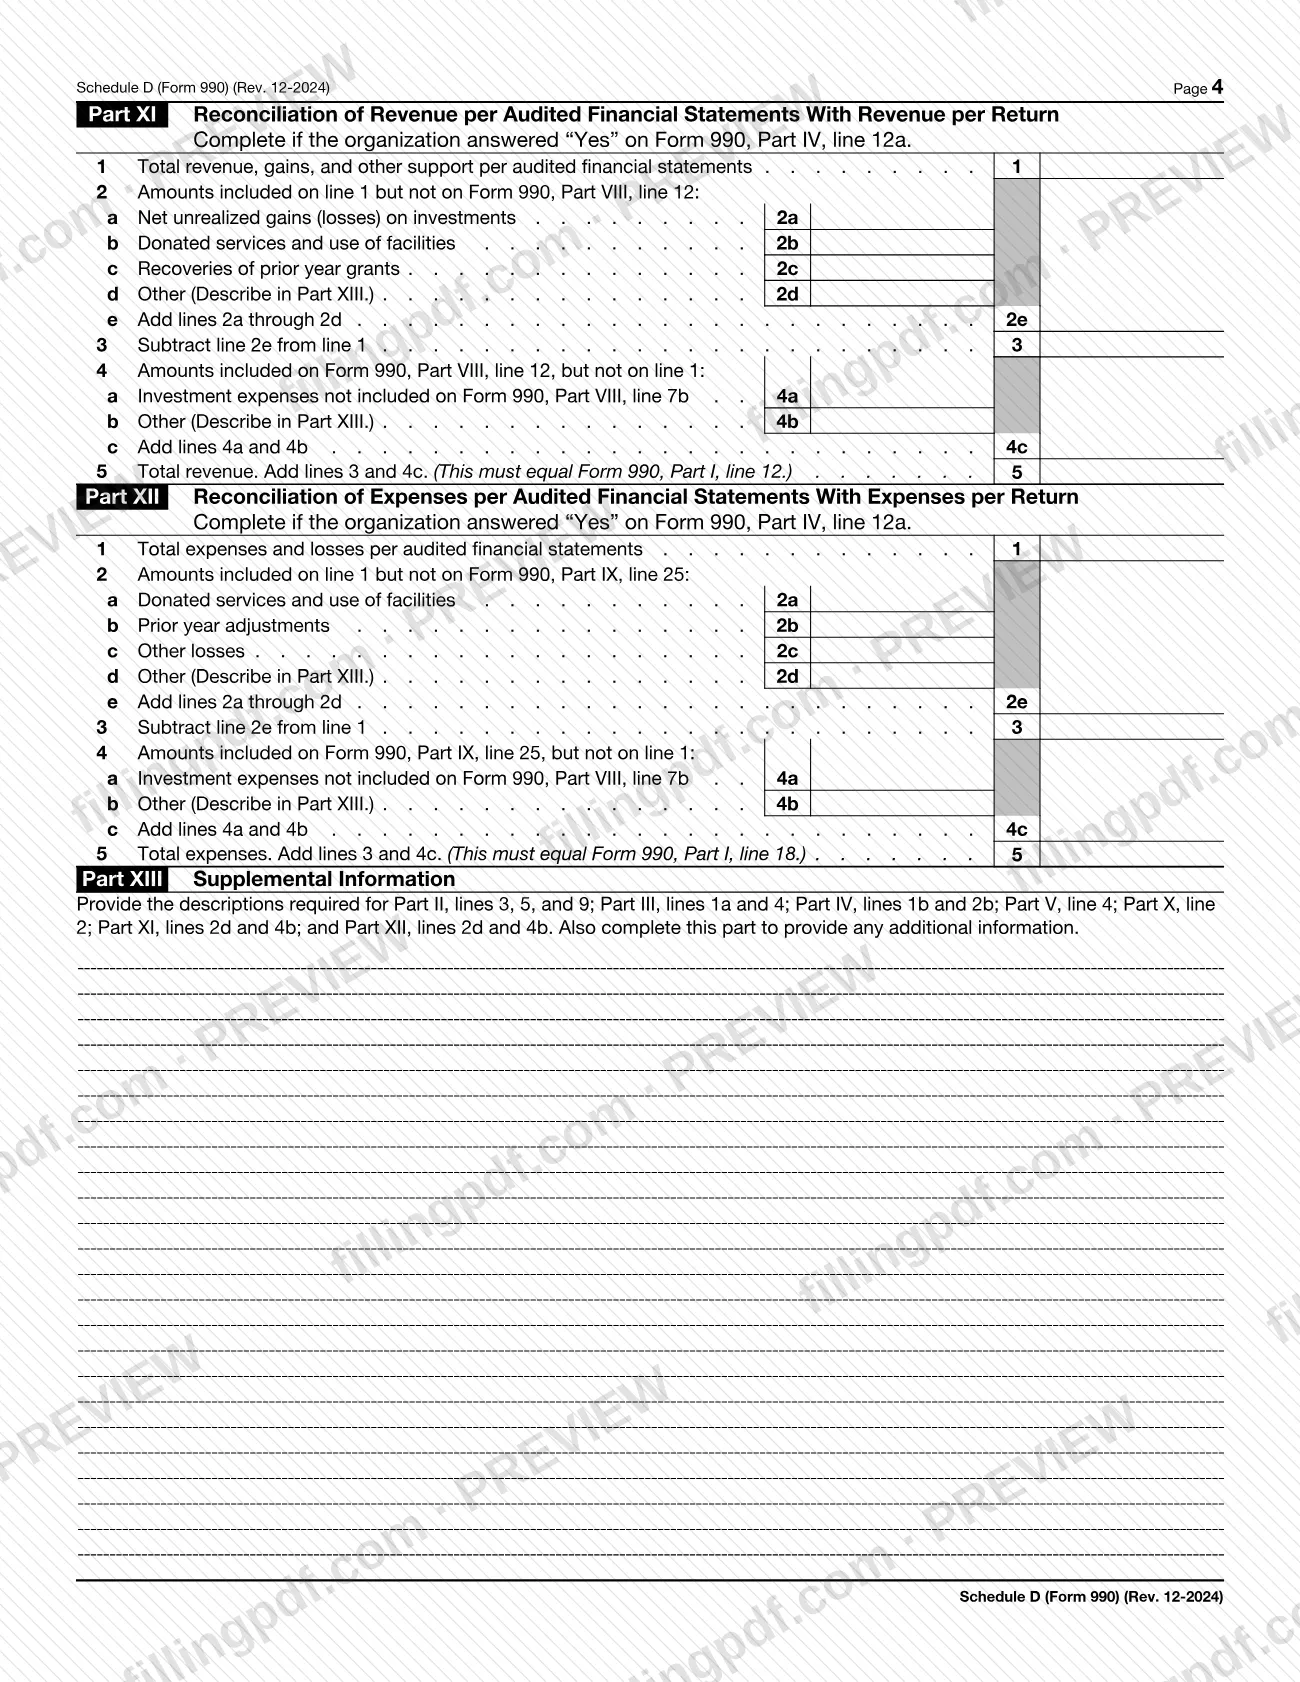
El Anexo D (Formulario 990), Estados financieros suplementarios (Supplemental Financial Statements), es el anexo del Servicio de Impuestos Internos (IRS) que una organización que presenta el Formulario 990 adjunta para informar sobre fondos asesorados por donantes, servidumbres de conservación, colecciones de arte y museos, acuerdos de depósito en garantía y de custodia, fondos de dotación y detalles financieros relacionados. Solo debe completar las partes correspondientes a sus respuestas “Yes” en el Formulario 990, Parte IV. En esta página puede rellenar en línea el Anexo D (Formulario 990) en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario original y sus instrucciones en irs.gov.
Última actualización
¿Qué es el Schedule D (Form 990)?
Anexo D (Formulario 990), Estados financieros suplementarios (Supplemental Financial Statements), es el anexo del Servicio de Impuestos Internos (IRS) que una organización que presenta el Formulario 990 adjunta para informar sobre fondos asesorados por donantes, servidumbres de conservación, colecciones de arte y museos, acuerdos de depósito en garantía o de custodia, fondos de dotación e información financiera suplementaria.
Es un anexo, no una declaración: se adjunta al Formulario 990, lleva el número OMB 1545-0047 y está marcado “Open to Public Inspection” (abierto a inspección pública). El Formulario 990, Parte IV, la lista de verificación de anexos requeridos, indica a la organización qué partes debe completar. El anexo tiene trece partes:
- Parte I: fondos asesorados por donantes y fondos o cuentas similares.
- Parte II: servidumbres de conservación.
- Parte III: colecciones de arte, tesoros históricos o activos similares.
- Parte IV: acuerdos de depósito en garantía y de custodia.
- Parte V: fondos de dotación.
- Partes VI a IX: terrenos, edificios y equipo; otros valores; inversiones relacionadas con programas; otros activos.
- Parte X: otros pasivos, incluidas las posiciones tributarias inciertas.
- Partes XI y XII: conciliaciones de ingresos y gastos según los estados financieros auditados con los de la declaración.
- Parte XIII: información suplementaria, donde se escriben las respuestas narrativas requeridas en otras partes.
Varios totales deben coincidir con el Formulario 990, Parte X, y las conciliaciones deben coincidir con el Formulario 990, Parte I. La revisión impresa en el formulario es Rev. December 2024; las instrucciones del IRS indican que el formulario y las instrucciones se convirtieron de una revisión anual a un uso continuo, válido para el año tributario 2024 y los años posteriores hasta que se emita una revisión que lo sustituya.
¿Quién tiene que presentar el Schedule D (Form 990)?
Una organización que respondió “Yes” a cualquiera de las líneas 6 a 12a del Formulario 990, Parte IV, Lista de verificación de anexos requeridos, debe completar la parte o las partes correspondientes del Anexo D (Formulario 990) y adjuntar el anexo al Formulario 990.
- Una organización que respondió “Yes” en el Formulario 990, Parte IV, línea 12b, pero “No” en la línea 12a, puede completar las Partes XI y XII, pero no está obligada a hacerlo.
- Una organización que no tenga estados financieros auditados para el año sobre el que informa no está obligada a completar la Parte XI ni la Parte XII.
- Las declaraciones de grupo no tienen que completar las Partes XI y XII.
- Una organización que recibe aportaciones de arte, tesoros históricos o activos similares, pero no mantiene colecciones como se describe en FASB ASC 958-360-25-2, no está obligada a completar la Parte III, aunque quizá tenga que completar el Anexo M.
- Una organización que no está obligada a presentar el Formulario 990, pero opta por hacerlo, debe presentar una declaración completa, incluidos los anexos requeridos.
Algunas partes también se aplican según un umbral financiero. La Parte IV se aplica si la organización informó un importe en el Formulario 990, Parte X, línea 21, y las Partes VII, VIII y IX dependen de importes que representan el 5% o más del total de activos en el Formulario 990, Parte X, según explican las instrucciones del IRS.
Cuándo presentar el Schedule D (Form 990)
El Anexo D (Formulario 990) no tiene una fecha límite propia. Debe completarlo cuando la organización responde “Yes” en el Formulario 990, Parte IV, línea 6, 7, 8, 9, 10, 11a a 11f, 12a o 12b, y presentarlo junto con el Formulario 990 de ese año tributario.
Las instrucciones del IRS indican que el formulario y las instrucciones ahora son de uso continuo: úselos para el año tributario 2024 y los años posteriores hasta que el IRS emita una revisión que los sustituya. Consulte www.irs.gov/Form990 para obtener la información más reciente antes de presentar.
Reúna las cifras con anticipación. Los totales de las Partes VI a X y las conciliaciones de las Partes XI y XII deben coincidir con los importes del Formulario 990, Parte X, Parte VIII, Parte IX y Parte I, por lo que es mejor terminar el anexo junto con la declaración y no antes. Para cualquier fecha límite aplicable al propio Formulario 990, consulte las instrucciones de esa declaración.
Documentos que necesitas
- Formulario 990, al que se adjunta el Anexo D; el anexo se completa solo para las partes que se activan según sus respuestas en la Parte IV de esa declaración.
- Estados financieros auditados del año sobre el que se informa, como fuente de las cifras de ingresos y gastos para las Partes XI y XII, si la organización los recibió.
- Texto de la nota al pie de los estados financieros que describe los elementos de la colección, para reproducirlo en la Parte XIII, si la organización optó por no informar sus colecciones (Parte III, línea 1a).
- Texto de la nota al pie sobre la contabilidad de las servidumbres de conservación, para incluirlo en la Parte XIII, si corresponde (Parte II, línea 9).
- Texto completo de la nota al pie sobre pasivos por posiciones tributarias inciertas, que se proporciona en la Parte XIII cuando se aplica la Parte X, incluso si no se informó ningún pasivo (Parte X, línea 2).
- Anexo R (Formulario 990), con una lista de todas las organizaciones relacionadas, si la organización responde “Yes” en la Parte V, línea 3b.
Cómo rellenar el Schedule D (Form 990)
Escriba el nombre de la organización y el EIN
En la parte superior de la página 1, escriba el nombre de la organización y su número de identificación del empleador. Luego, complete solo las partes que correspondan a sus respuestas “Yes” en el Formulario 990, Parte IV.
Complete la Parte I para los fondos asesorados por donantes
Use la columna (a) para los fondos asesorados por donantes y la columna (b) para otros fondos o cuentas similares. Ingrese el número total al cierre del año (línea 1), las aportaciones (línea 2), las subvenciones (línea 3, incluidas las transferencias dentro de la organización) y el valor al cierre del año (línea 4); luego responda Yes o No en las líneas 5 y 6.
Informe sobre las servidumbres de conservación en la Parte II
Marque los propósitos en la línea 1 y luego ingrese las líneas 2a a 2d (recuentos y superficie exactos, no estimaciones), la línea 3 (servidumbres modificadas, transferidas, liberadas, extinguidas o rescindidas), la línea 4 (estados) y las horas y los gastos en las líneas 6 y 7. Responda Yes o No en las líneas 5 y 8, y describa en la Parte XIII (línea 9) su contabilidad de las servidumbres.
Describa las colecciones en la Parte III
En la línea 1a, proporcione la nota al pie en la Parte XIII si optó por no informar las colecciones; en la línea 1b, ingrese los ingresos y activos si optó por informarlos. Complete la línea 2 para los elementos mantenidos con fines de ganancia financiera, marque los usos en la línea 3, describa las colecciones en la línea 4 de la Parte XIII y responda Yes o No en la línea 5.
Explique los acuerdos de depósito en garantía y de custodia
En la línea 1a, indique si la organización actúa como agente, fiduciario, custodio u otro intermediario de activos que no figuran en el Formulario 990, Parte X. Si responde Yes, explíquelo en la Parte XIII e ingrese el saldo inicial, las adiciones, las distribuciones y el saldo final en las líneas 1c a 1f; luego responda la línea 2a y, si responde Yes, explíquelo en la línea 2b.
Complete la tabla de fondos de dotación en la Parte V
Para el año actual y los cuatro años anteriores, ingrese las líneas 1a a 1g en las columnas (a) a (e). En las líneas 2a a 2c, ingrese los porcentajes estimados del saldo al cierre del año (deben sumar 100%), responda las líneas 3a(i), 3a(ii) y 3b, y describa los usos previstos en la línea 4 de la Parte XIII.
Incluya terrenos, edificios y equipo
En la Parte VI, ingrese el costo u otra base para los activos de inversión (columna (a)) y otros activos (columna (b)), la depreciación acumulada en la columna (c) y el valor en libros en la columna (d) para las líneas 1a a 1e. Deje en blanco la columna (c) para Terrenos; el total de la columna (d) debe coincidir con el Formulario 990, Parte X, línea 10c, columna (B).
Complete las Partes VII, VIII y IX
En la Parte VII, incluya otros valores con su valor en libros y método de valoración (costo o valor de mercado al cierre del año); la Parte VIII incluye inversiones relacionadas con programas del mismo modo; la Parte IX incluye otros activos con su valor en libros. El total de cada columna (b) debe coincidir con el importe correspondiente del Formulario 990, Parte X.
Incluya otros pasivos en la Parte X
En la línea 1, incluya cada pasivo, incluidos los impuestos federales sobre los ingresos en la línea (1), con su valor en libros; el total debe coincidir con el Formulario 990, Parte X, línea 25, columna (B). En la línea 2, proporcione en la Parte XIII el texto de la nota al pie sobre posiciones tributarias inciertas y marque la casilla.
Concilie los ingresos y los gastos
En la Parte XI, comience con los ingresos totales según los estados financieros auditados (línea 1), reste los elementos de las líneas 2a a 2d y sume los elementos de las líneas 4a y 4b; la línea 5 debe coincidir con el Formulario 990, Parte I, línea 12. La Parte XII sigue el mismo procedimiento para los gastos, y la línea 5 debe coincidir con el Formulario 990, Parte I, línea 18.
Escriba la información narrativa en la Parte XIII
Proporcione las descripciones requeridas para la Parte II, líneas 3, 5 y 9; la Parte III, líneas 1a y 4; la Parte IV, líneas 1b y 2b; la Parte V, línea 4; la Parte X, línea 2; y las Partes XI y XII, líneas 2d y 4b. Identifique la parte y la línea que respalda cada respuesta, en el orden del anexo.
Revise y descargue el PDF completado
Verifique que cada parte completada corresponda a sus respuestas en el Formulario 990, Parte IV, y que todos los totales coincidan con el Formulario 990. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 990 como se indica en Cómo presentar.
Cómo presentar el Schedule D (Form 990)
El Anexo D (Formulario 990) no se presenta por separado. Se adjunta al Formulario 990 y se presenta junto con esa declaración; el anexo no indica una dirección, un portal ni una regla de cita propios.
- Adjúntelo al Formulario 990: incluya solo las partes que correspondan, con la Parte XIII cuando se requieran respuestas narrativas.
- Más espacio: las instrucciones del IRS permiten duplicar la Parte XIII si necesita más espacio. Identifique la parte y la línea que respalda cada respuesta, en el orden en que aparecen en el anexo.
- Instrucciones y actualizaciones: el formulario remite a www.irs.gov/Form990 para consultar las instrucciones y la información más reciente.
- Inspección pública: el formulario está marcado “Open to Public Inspection” (abierto a inspección pública), así que revise el texto narrativo antes de adjuntarlo.
Escriba el nombre de la organización y el número de identificación del empleador en la parte superior. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales usados para el Formulario 990.
Errores comunes que debes evitar
- Ingresar una estimación o una cifra redondeada en la Parte II, línea 2a; las instrucciones indican que el número total de servidumbres de conservación debe ser exacto.
- Incluir servidumbres sobre estructuras históricas certificadas en la superficie de la Parte II, línea 2b, o informar servidumbres de servicios públicos en cualquier parte de la Parte II.
- Ingresar un importe en la columna (c), depreciación acumulada, para la línea 1a, Terrenos, en la Parte VI.
- Que los totales de las Partes VI a X no coincidan con las líneas correspondientes del Formulario 990, Parte X (por ejemplo, la columna (d) de la Parte VI y el Formulario 990, Parte X, línea 10c, columna (B)).
- Que los porcentajes de la Parte V, líneas 2a, 2b y 2c, no sumen 100%.
- Informar solo las subvenciones fuera de la organización en la Parte I, línea 3; las instrucciones indican que se deben incluir las transferencias dentro de la organización.
- Omitir explicaciones requeridas en la Parte XIII, como los cambios de cada servidumbre modificada, transferida, liberada, extinguida o rescindida (Parte II, línea 3).
- Resumir la parte de la propia organización declarante de la nota al pie sobre posiciones tributarias inciertas en la Parte X, línea 2; esa parte debe proporcionarse textualmente.
- Incluir gastos de inversiones relacionadas con programas o gastos de servicios de programas en la línea 4a de la Parte XI o XII; allí solo corresponden los gastos de inversión deducidos de los ingresos de inversión.
- Incluir acciones que cotizan en bolsa en la Parte VII sin nombre, clase y número de acciones, u omitir una clase que cumpla el criterio del 5%.
Preguntas frecuentes
¿Qué es el Anexo D (Formulario 990)?
El Anexo D (Formulario 990), Estados financieros suplementarios, es el anexo del IRS que las organizaciones que presentan el Formulario 990 usan para informar sobre fondos asesorados por donantes, servidumbres de conservación, colecciones, acuerdos de depósito en garantía o de custodia, fondos de dotación e información financiera suplementaria. Se adjunta al Formulario 990.
¿Quién debe presentar el Anexo D (Formulario 990)?
Una organización que respondió “Yes” a cualquiera de las líneas 6 a 12a del Formulario 990, Parte IV, debe completar las partes correspondientes y adjuntar el anexo al Formulario 990. Responder “Yes” solo en la línea 12b hace que las Partes XI y XII sean opcionales, no obligatorias.
¿Qué partes del Anexo D (Formulario 990) debo completar?
Solo las partes que activan sus respuestas en el Formulario 990, Parte IV: la Parte I para la línea 6, la Parte II para la línea 7, la Parte III para la línea 8, la Parte IV para la línea 9, la Parte V para la línea 10, las Partes VI a X para las líneas 11a a 11f, y las Partes XI y XII para la línea 12a. La Parte XIII complementa todas ellas.
¿Debo completar las Partes XI y XII?
Sí, si respondió “Yes” en el Formulario 990, Parte IV, línea 12a. Si respondió “Yes” solo en la línea 12b, son opcionales. No está obligado a completarlas si la organización no recibió estados financieros auditados para el año, y las declaraciones de grupo no tienen que completarlas.
¿Dónde presento el Anexo D (Formulario 990)?
Lo adjunta al Formulario 990 y lo presenta con esa declaración. El anexo no incluye una dirección ni un portal separados. El formulario remite a www.irs.gov/Form990 para consultar las instrucciones y la información más reciente sobre la presentación.
¿Qué se incluye en la Parte XIII del Anexo D (Formulario 990)?
La Parte XIII contiene las respuestas narrativas requeridas en otras partes del anexo, como las líneas 3, 5 y 9 de la Parte II, las líneas 1a y 4 de la Parte III y la línea 4 de la Parte V, además de cualquier explicación adicional. Identifique cada respuesta con su parte y línea, y duplique la Parte XIII si necesita más espacio.
¿Puedo rellenar el Anexo D (Formulario 990) en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante el IRS; se presenta junto con el Formulario 990 mediante los canales del IRS.
¿El Anexo D (Formulario 990) tiene su propio plazo?
No. El anexo forma parte del paquete del Formulario 990, así que se completa y se presenta junto con esa declaración. El formulario Rev. December 2024 es de uso continuo: el IRS indica que debe usarse para el año tributario 2024 y los años posteriores hasta que se emita una revisión que lo sustituya.
¿Listo para rellenar el Schedule D (Form 990)?
Rellenar el Schedule D (Form 990) ahora