
El Anexo E (Formulario 5471), Impuestos sobre los ingresos, las ganancias de guerra y las ganancias excesivas pagados o acumulados (Income, War Profits, and Excess Profits Taxes Paid or Accrued), es un anexo del Servicio de Impuestos Internos (IRS) que la persona que presenta el Formulario 5471 adjunta a este para una corporación extranjera. Enumera los impuestos extranjeros sobre los ingresos que la corporación pagó, acumuló o se considera que pagó, los impuestos para los cuales no se permite un crédito por impuestos extranjeros y los saldos transferidos en el Anexo E-1. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form5471.
Última actualización
¿Qué es el Schedule E (Form 5471)?
El Anexo E (Formulario 5471), Impuestos sobre los ingresos, las ganancias de guerra y las ganancias excesivas pagados o acumulados (Income, War Profits, and Excess Profits Taxes Paid or Accrued), es el anexo del IRS que se adjunta al Formulario 5471 para informar los impuestos que una corporación extranjera pagó, acumuló o se considera que pagó, y llevar un saldo acumulado por categoría de ingresos.
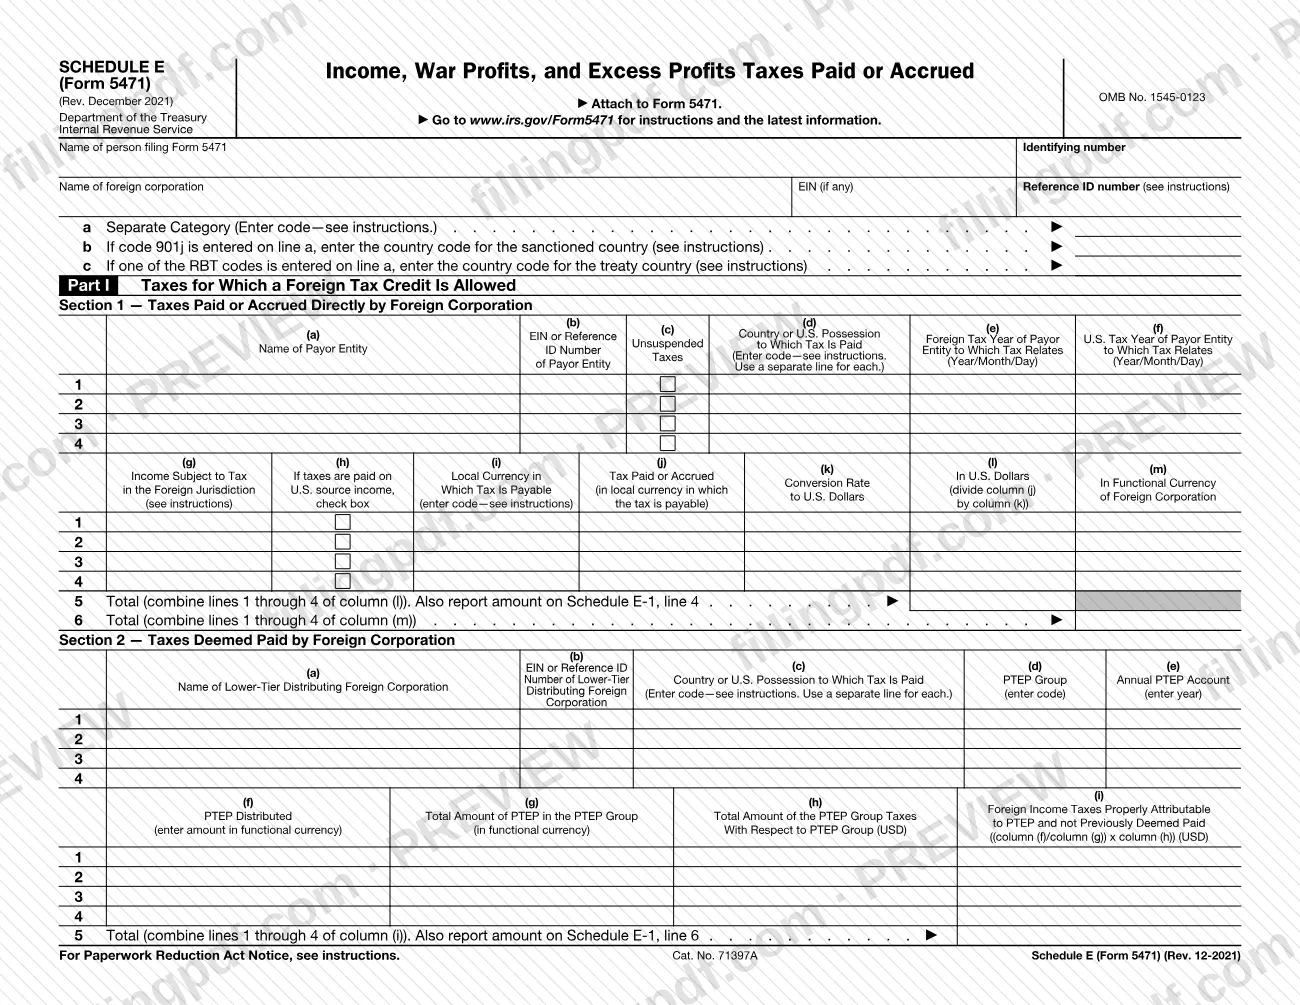
El formulario se emite bajo el número OMB 1545-0123 y tiene fecha Rev. December 2021. No se presenta por separado: indica que debe adjuntarse al Formulario 5471. Tiene tres páginas y estas secciones:
- Parte I, Impuestos para los cuales se permite un crédito por impuestos extranjeros. La Sección 1 abarca los impuestos pagados o acumulados directamente por la corporación extranjera, con los importes en moneda local convertidos a dólares estadounidenses. La Sección 2 abarca los impuestos considerados pagados, sobre la base de las ganancias y utilidades previamente gravadas (PTEP) distribuidas por corporaciones extranjeras de nivel inferior.
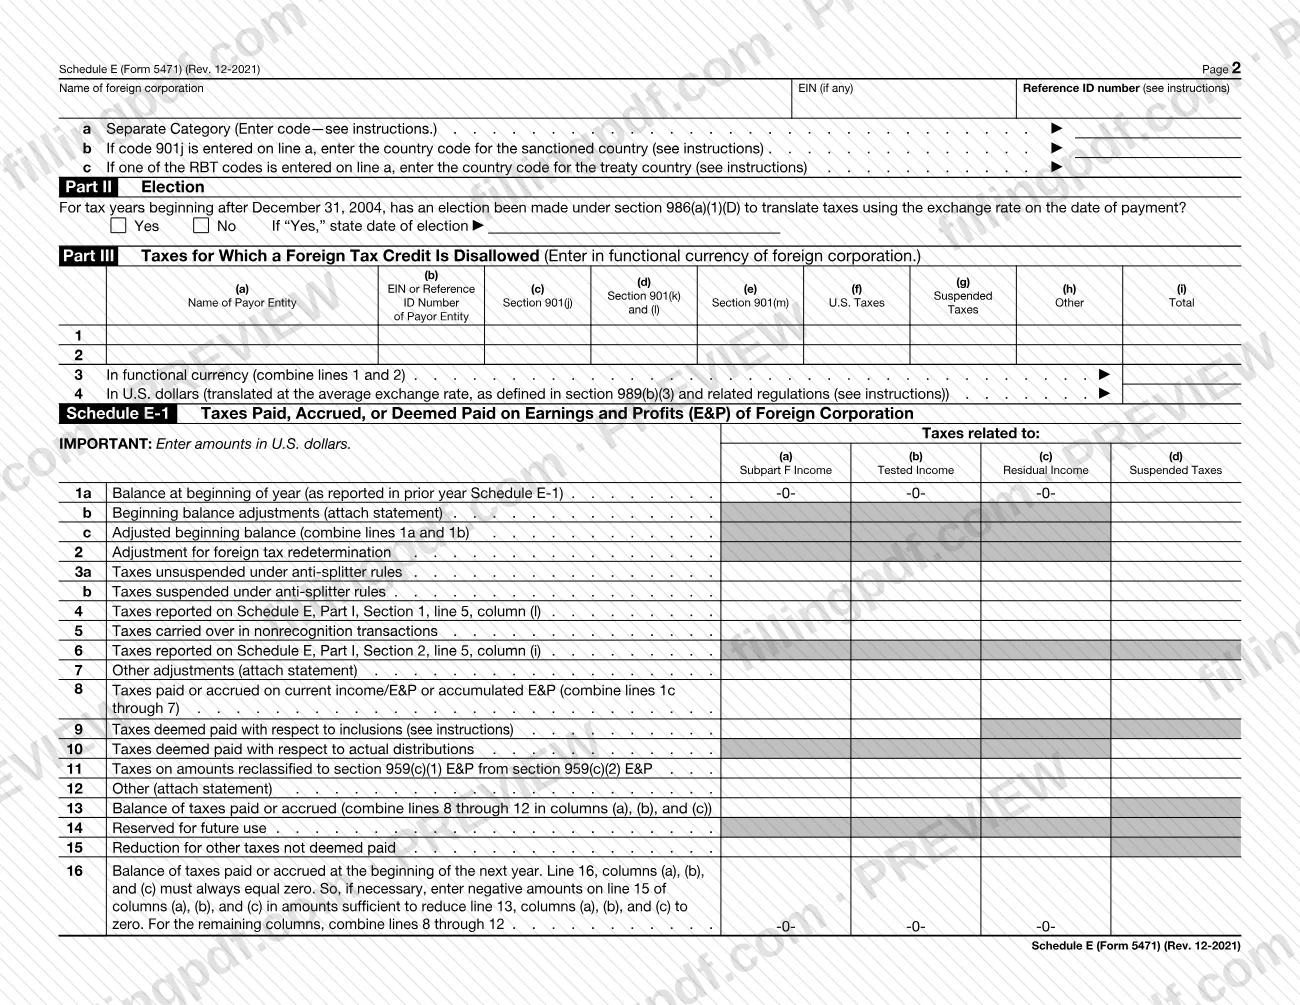
- Parte II, Elección. Una pregunta sobre si se hizo una elección conforme a la sección 986(a)(1)(D) para convertir los impuestos usando el tipo de cambio de la fecha de pago.
- Parte III, Impuestos para los cuales no se permite un crédito por impuestos extranjeros. Impuestos conforme a las secciones 901(j), 901(k) y (l), 901(m), impuestos de EE. UU. y otros impuestos, consignados en la moneda funcional de la corporación.
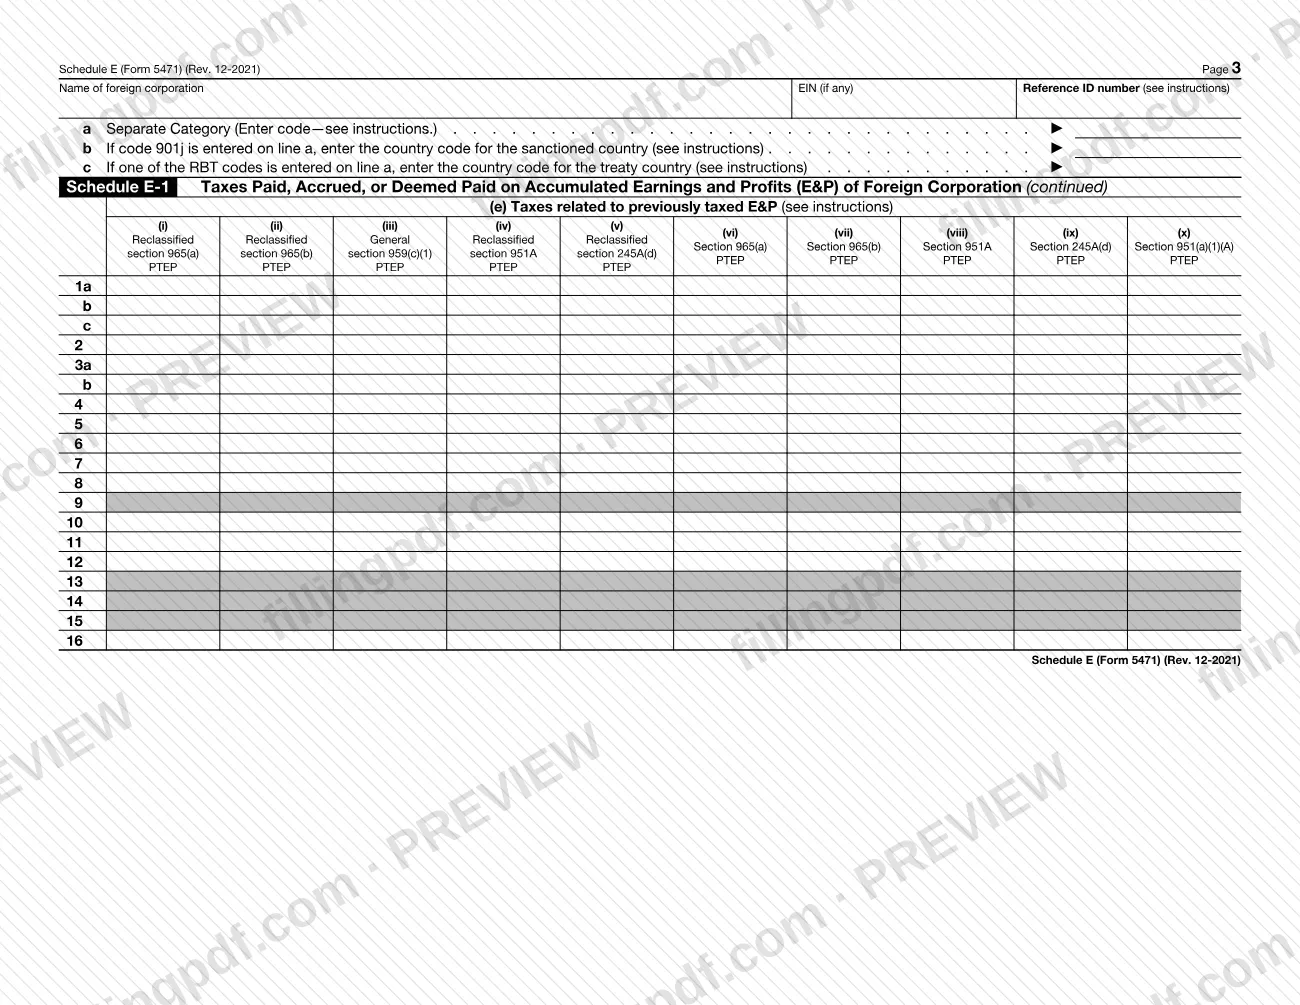
- Anexo E-1. Un saldo acumulado, en dólares estadounidenses, de los impuestos pagados, acumulados o considerados pagados sobre las ganancias y utilidades (E&P), desglosado entre ingresos de la Subparte F, ingresos sujetos a prueba, ingresos residuales e impuestos suspendidos, con un desglose adicional de PTEP en la página 3.
Los totales de la Parte I, Sección 1 (línea 5, columna (l)) y Sección 2 (línea 5, columna (i)) se trasladan a las líneas 4 y 6 del Anexo E-1.
¿Quién tiene que presentar el Schedule E (Form 5471)?
La persona que presenta el Formulario 5471 completa el Anexo E (Formulario 5471) y lo adjunta a dicho formulario. La primera línea del anexo solicita el nombre de la persona que presenta el Formulario 5471 y un número de identificación, seguido del nombre de la corporación extranjera, su EIN (si tiene uno) y un número de referencia de identificación.
El anexo corresponde a la corporación extranjera cuyo nombre aparece en la parte superior de cada página. La misma corporación y las entradas de categorías separadas se repiten en las páginas 2 y 3, por lo que todas las páginas de un anexo completado corresponden a una sola corporación extranjera.
Las instrucciones del Formulario 5471 en www.irs.gov/Form5471 determinan si una persona en particular debe presentar el Formulario 5471 y qué anexos deben acompañarlo; el propio anexo no indica quiénes deben presentarlo.
Cuándo presentar el Schedule E (Form 5471)
El Anexo E (Formulario 5471) se completa al completar el Formulario 5471, porque el formulario indica que debe adjuntarse al Formulario 5471. No se indica una fecha límite separada, por lo que se presenta junto con el Formulario 5471 cuando se presenta ese formulario. Para conocer la fecha límite y cualquier prórroga aplicable al Formulario 5471, consulte las instrucciones del IRS en www.irs.gov/Form5471.
La línea 1a del Anexo E-1 solicita el saldo al comienzo del año, según se informó en el Anexo E-1 del año anterior, así que tenga a mano el anexo del año pasado antes de comenzar.
Documentos que necesitas
- Una declaración adjunta para cualquier ajuste del saldo inicial informado en la línea 1b del Anexo E-1.
- Una declaración adjunta para cualquier otro ajuste informado en la línea 7 del Anexo E-1.
- Una declaración adjunta para cualquier otro importe informado en la línea 12 del Anexo E-1.
Cómo rellenar el Schedule E (Form 5471)
Ingrese los datos del declarante y de la corporación
En la parte superior, ingrese el nombre de la persona que presenta el Formulario 5471 y el número de identificación; luego, el nombre de la corporación extranjera, su EIN (si tiene uno) y el número de referencia de identificación (consulte las instrucciones).
Ingrese el código de categoría separada
Línea a: el código de categoría separada. Línea b: el código de país sancionado, solo si ingresó el código 901j en la línea a. Línea c: el código de país con tratado, solo si ingresó uno de los códigos RBT en la línea a.
Identifique a los pagadores en la Parte I, Sección 1
Para cada una de las líneas 1 a 4, ingrese en las columnas (a) a (f) el nombre de la entidad pagadora, su EIN o número de referencia de identificación, el país o posesión de EE. UU. al que se paga el impuesto, el código de impuestos no suspendidos y los años tributarios extranjeros y de EE. UU. de la entidad pagadora en formato Año/Mes/Día.
Ingrese los ingresos, los impuestos y la conversión
Columnas (g) a (m): ingresos sujetos a impuestos en la jurisdicción extranjera, una casilla para indicar si se pagan impuestos sobre ingresos de fuente estadounidense, la moneda local, los impuestos pagados o acumulados en moneda local, el tipo de cambio y los importes en dólares estadounidenses y en moneda funcional.
Calcule el total de la Sección 1
Línea 5: sume las líneas 1 a 4 de la columna (l) e informe el importe en la línea 4 del Anexo E-1. Línea 6: sume las líneas 1 a 4 de la columna (m).
Complete la Sección 2, impuestos considerados pagados
Para cada corporación extranjera distribuidora de nivel inferior, ingrese su nombre, EIN o número de referencia de identificación, código de país, código de grupo PTEP y año de la cuenta PTEP anual en las columnas (a) a (e). Luego, complete las columnas (f) a (i); la línea 5 suma la columna (i) y se traslada a la línea 6 del Anexo E-1.
Responda la elección de la Parte II
Marque Sí o No para indicar si se hizo una elección conforme a la sección 986(a)(1)(D) para convertir los impuestos usando el tipo de cambio de la fecha de pago. Si responde Sí, ingrese la fecha de la elección.
Informe los impuestos no permitidos en la Parte III
En las líneas 1 y 2, ingrese cada entidad pagadora, su EIN o número de referencia de identificación y los importes para las secciones 901(j), 901(k) y (l), 901(m), impuestos de EE. UU., otros impuestos y el total, en moneda funcional. La línea 3 suma las líneas 1 y 2; la línea 4 convierte el importe a dólares estadounidenses usando el tipo de cambio promedio.
Actualice el saldo acumulado del Anexo E-1, líneas 1a a 8
En dólares estadounidenses, ingrese el saldo inicial, los ajustes, la redeterminación, los importes anti-división y los importes del Anexo E en las líneas 4 y 6 de las columnas (a) a (d). La línea 8 suma las líneas 1c a 7. Adjunte declaraciones para las líneas 1b y 7.
Complete las líneas 9 a 16 del Anexo E-1
Ingrese los impuestos considerados pagados sobre inclusiones y distribuciones, los importes reclasificados y otros conceptos en las líneas 9 a 12; luego, ingrese el saldo en la línea 13. Use la línea 15 para reducir las columnas (a), (b) y (c) de modo que la línea 16 sea igual a cero.
Complete las columnas PTEP de la página 3
Repita los datos de la corporación extranjera y las entradas de categoría separada; luego, ingrese los importes de las columnas (e)(i) a (e)(x), correspondientes a los impuestos relacionados con E&P previamente gravadas, en las líneas del Anexo E-1.
Revise y descargue el PDF
Verifique que todas las páginas indiquen la misma corporación extranjera y categoría, y que los totales del Anexo E-1 coincidan con la Parte I. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 5471.
Cómo presentar el Schedule E (Form 5471)
El Anexo E (Formulario 5471) se presenta como adjunto al Formulario 5471; no se indica en él un canal, una dirección ni un portal de presentación separados.
- Con el Formulario 5471: adjunte el anexo completado al Formulario 5471 y envíe ambos de la manera en que se presenta el Formulario 5471.
- Instrucciones: el formulario le indica que visite www.irs.gov/Form5471 para consultar las instrucciones y la información más reciente, incluido el lugar al que debe enviarse el Formulario 5471.
- Declaraciones: si usa las líneas 1b, 7 o 12 del Anexo E-1, adjunte la declaración que solicitan esas líneas.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales del IRS aplicables al Formulario 5471.
Errores comunes que debes evitar
- Presentar el Anexo E (Formulario 5471) sin adjuntarlo al Formulario 5471; el formulario indica que debe adjuntarse al Formulario 5471.
- Ingresar los importes del Anexo E-1 en moneda funcional; el formulario indica que deben ingresarse en dólares estadounidenses.
- Dejar las columnas (a), (b) y (c) de la línea 16 del Anexo E-1 con un importe distinto de cero; el formulario indica que siempre deben ser iguales a cero, usando importes negativos en la línea 15 si es necesario.
- Ingresar importes de impuestos extranjeros en dólares estadounidenses en la Parte III, donde el formulario indica que deben ingresarse en la moneda funcional de la corporación extranjera.
- No trasladar el total de la Parte I, Sección 1, línea 5 a la línea 4 del Anexo E-1, o el total de la Sección 2, línea 5, a la línea 6 del Anexo E-1.
- Combinar varios países o posesiones en una sola línea de la Parte I cuando el formulario indica que se use una línea separada para cada uno.
- Ingresar un código de país en la línea b o c sin el código correspondiente en la línea a (901j para la línea b, un código RBT para la línea c).
- Ingresar un importe en la línea 14 del Anexo E-1, que está marcada como reservada para uso futuro.
- Adjuntar ajustes en las líneas 1b, 7 o 12 del Anexo E-1 sin incluir la declaración que solicita el formulario.
Preguntas frecuentes
¿Qué es el Anexo E (Formulario 5471)?
El Anexo E (Formulario 5471), Impuestos sobre los ingresos, las ganancias de guerra y las ganancias excesivas pagados o acumulados (Income, War Profits, and Excess Profits Taxes Paid or Accrued), es un anexo del IRS que se adjunta al Formulario 5471. Informa los impuestos que una corporación extranjera pagó, acumuló o se considera que pagó, los impuestos para los cuales no se permite un crédito por impuestos extranjeros y los saldos del Anexo E-1.
¿Se presenta el Anexo E (Formulario 5471) por separado?
No. El formulario indica que debe adjuntarse al Formulario 5471, por lo que se presenta junto con ese formulario. No se indica una dirección, un portal ni una fecha límite separados.
¿Dónde encuentro las instrucciones del Anexo E (Formulario 5471)?
El IRS publica las instrucciones y la información más reciente en www.irs.gov/Form5471, la dirección impresa en el formulario. Algunas entradas, como los códigos de categoría separada y el número de referencia de identificación, se identifican como explicadas en esas instrucciones.
¿Qué es el Anexo E-1 de este formulario?
El Anexo E-1 es la sección del formulario, en las páginas 2 y 3, que informa los impuestos pagados, acumulados o considerados pagados sobre las ganancias y utilidades de la corporación extranjera. Los importes se expresan en dólares estadounidenses, y los totales de la Parte I se trasladan a sus líneas 4 y 6.
¿A cuánto debe ser igual la línea 16 del Anexo E-1?
En las columnas (a), (b) y (c), la línea 16 siempre debe ser igual a cero. Si es necesario, ingrese importes negativos en la línea 15 de esas columnas por un valor suficiente para reducir la línea 13 a cero. Para las columnas restantes, sume las líneas 8 a 12.
¿Debo ingresar los importes en dólares estadounidenses o en moneda extranjera?
Depende de la sección. El Anexo E-1 se completa en dólares estadounidenses. La Parte III se completa en la moneda funcional de la corporación extranjera y la línea 4 se convierte a dólares. La Parte I, Sección 1, incluye columnas para moneda local, moneda funcional y dólares estadounidenses.
¿Puedo rellenar el Anexo E (Formulario 5471) en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante el IRS; usted lo presenta junto con el Formulario 5471.
¿Cuál es la diferencia entre el Anexo E y el Anexo E-1 del Formulario 5471?
El Anexo E (Partes I a III) enumera los impuestos individuales: los pagados directamente, los considerados pagados y los no permitidos. El Anexo E-1 incorpora esos impuestos a un saldo por categoría de ingresos, usando los totales del Anexo E en sus líneas 4 y 6.
¿Listo para rellenar el Schedule E (Form 5471)?
Rellenar el Schedule E (Form 5471) ahora