
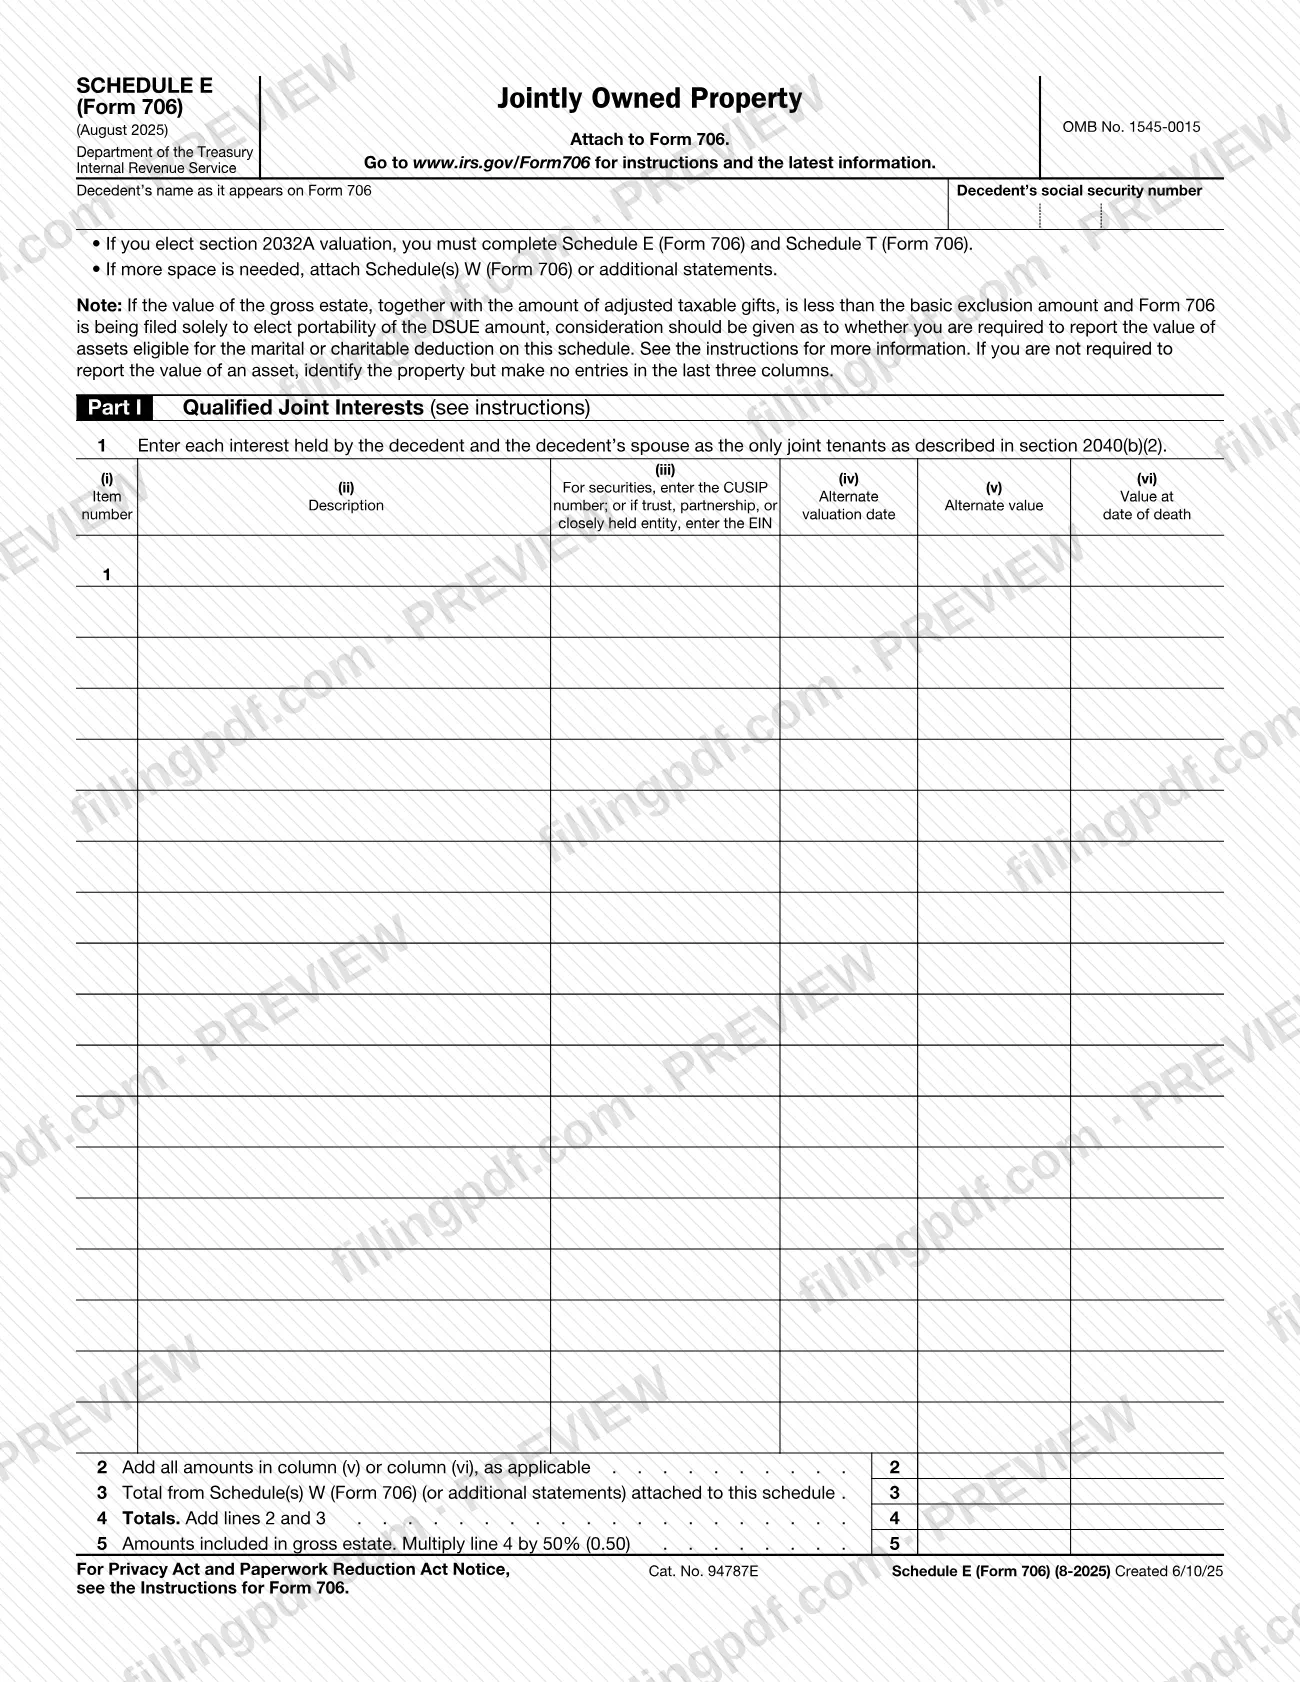
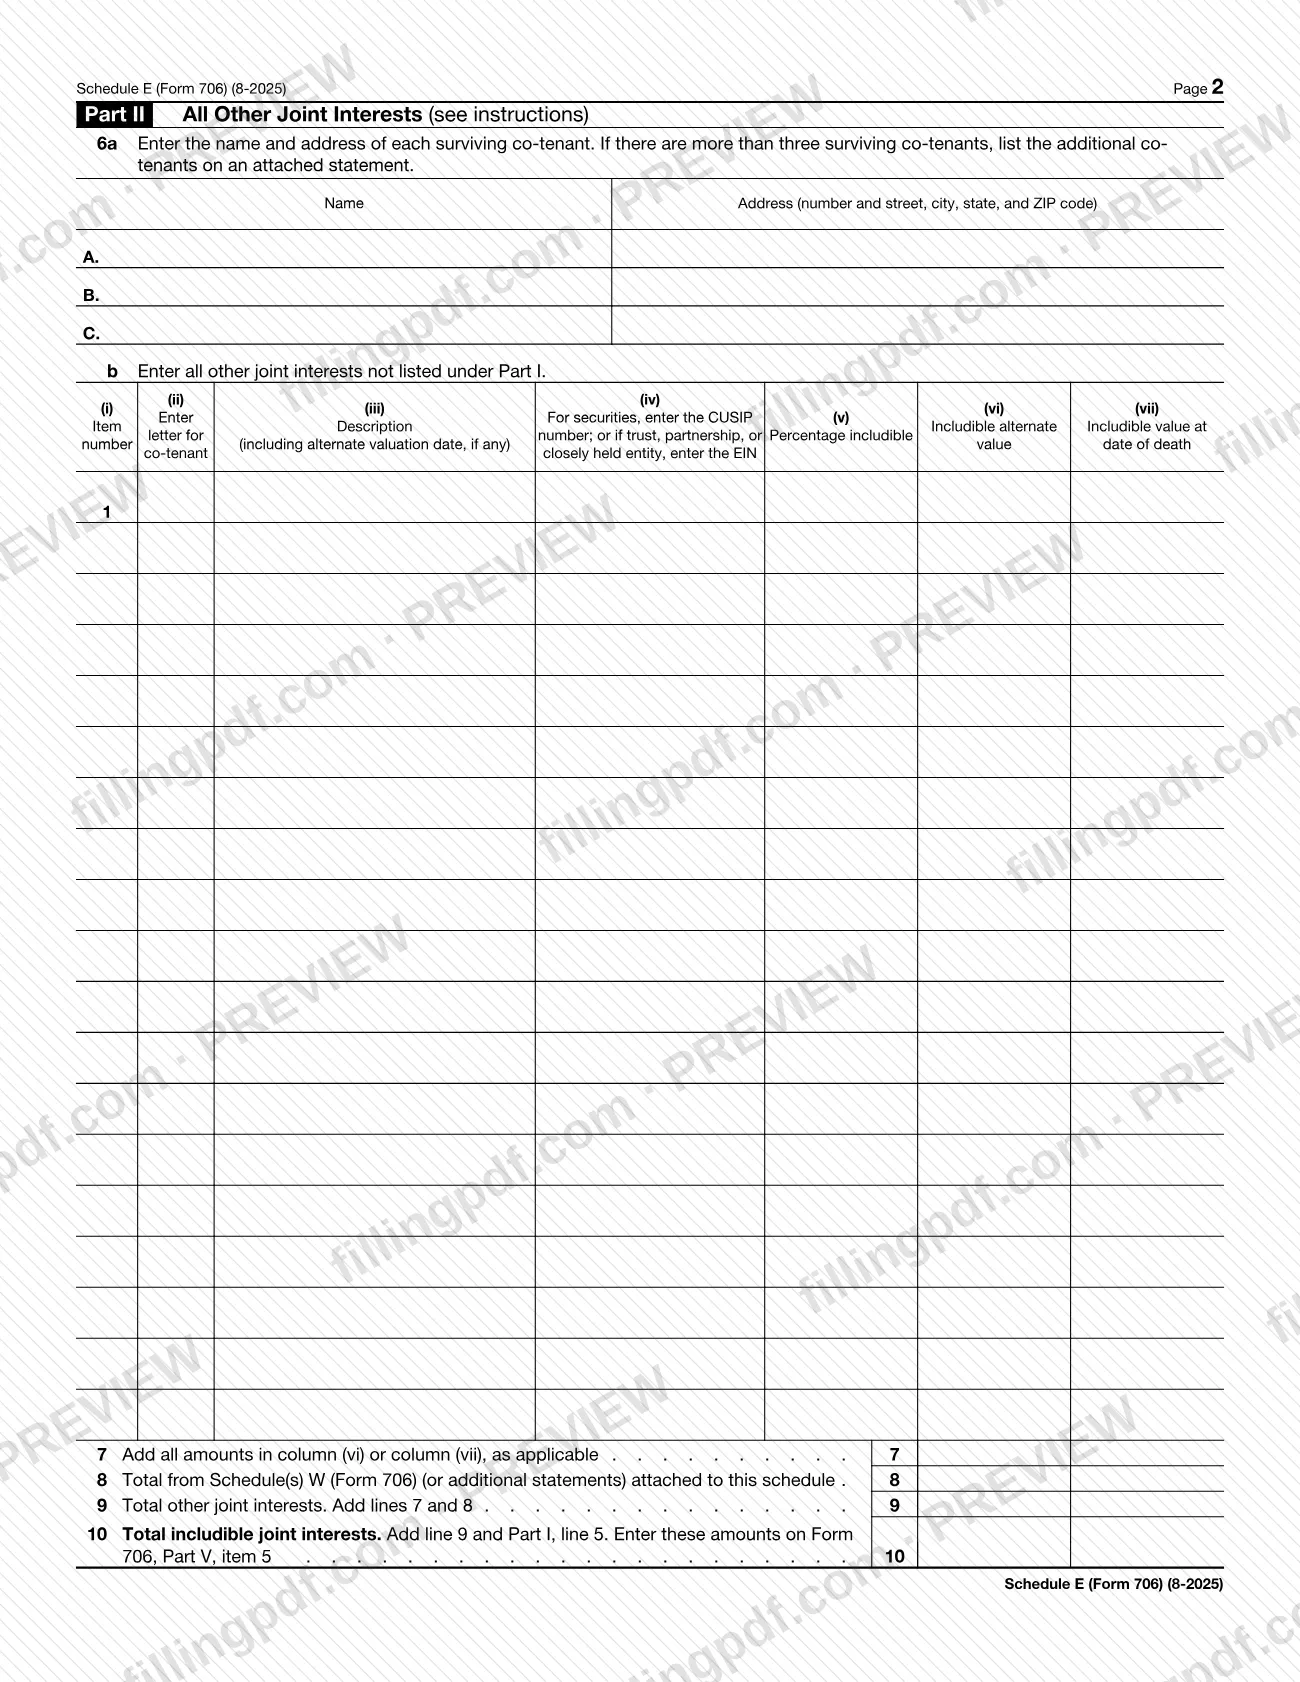
El Anexo E (Formulario 706), Bienes de propiedad conjunta (Jointly Owned Property), es el anexo del Servicio de Impuestos Internos (IRS) que usted adjunta al Formulario 706 para declarar los bienes que el difunto tenía en propiedad conjunta con otras personas. La Parte I abarca los intereses conjuntos que reúnen los requisitos y que el difunto tenía con su cónyuge como únicos copropietarios conjuntos; la Parte II abarca todos los demás intereses conjuntos. En esta página puede rellenar el formulario en línea en FillingPDF y descargarlo o imprimirlo; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form706.
Última actualización
¿Qué es el Schedule E (Form 706)?
El Anexo E (Formulario 706), Bienes de propiedad conjunta (Jointly Owned Property), es el anexo del IRS que se adjunta al Formulario 706 y enumera cada interés de propiedad conjunta, muestra su valor y calcula el total de los intereses conjuntos que deben incluirse y que se transfiere al Formulario 706.
El anexo tiene dos partes. La Parte I, Intereses conjuntos que reúnen los requisitos, es para cada interés que el difunto tenía con su cónyuge como únicos copropietarios conjuntos, según se describe en la sección 2040(b)(2). La Parte II, Todos los demás intereses conjuntos, es para todos los demás intereses conjuntos y registra el nombre y la dirección de cada copropietario superviviente y el porcentaje que debe incluirse.
Para cada elemento, indique un número de elemento y una descripción, el número CUSIP para los valores o el EIN para un fideicomiso, sociedad o entidad cerrada, y el valor a la fecha de fallecimiento o el valor alternativo. En la Parte I, se multiplica el total por 50% (0.50) en la línea 5 para obtener el importe incluido en el patrimonio bruto. La línea 10 suma el total de la Parte II y la línea 5 de la Parte I; el resultado se anota en el Formulario 706, Parte V, elemento 5.
El formulario tiene el número OMB 1545-0015 y la revisión impresa es de agosto de 2025. Es un anexo del Formulario 706 y no se presenta por separado: indica que debe adjuntarse al Formulario 706. Si necesita más espacio, adjunte el/los Anexo(s) W (Formulario 706) o declaraciones adicionales.
¿Quién tiene que presentar el Schedule E (Form 706)?
Toda persona que complete el Formulario 706 y deba declarar bienes que el difunto tenía en propiedad conjunta con otra persona adjunta este anexo a dicho formulario. Use la Parte I para los intereses que el difunto tenía con su cónyuge como únicos copropietarios conjuntos, según se describe en la sección 2040(b)(2). Use la Parte II para todos los demás intereses conjuntos y enumere a cada copropietario superviviente.
El propio formulario señala dos situaciones:
- Si elige la valoración de la sección 2032A, debe completar el Anexo E (Formulario 706) y el Anexo T (Formulario 706).
- Si el valor del patrimonio bruto más las donaciones tributables ajustadas es inferior al monto básico de exclusión y presenta el Formulario 706 únicamente para elegir la transferibilidad del monto DSUE, considere si debe declarar en este anexo el valor de los activos que reúnen los requisitos para la deducción marital o caritativa. Si no está obligado a declarar un valor, identifique los bienes, pero no haga anotaciones en las últimas tres columnas.
El formulario no indica quién puede firmar o presentar en nombre de otra persona; las instrucciones del IRS para el Formulario 706 en www.irs.gov/Form706 tratan las cuestiones de elegibilidad.
Cuándo presentar el Schedule E (Form 706)
Complete el Anexo E (Formulario 706) siempre que complete el Formulario 706 y necesite declarar bienes de propiedad conjunta, porque el anexo indica que debe adjuntarse al Formulario 706. No tiene una fecha límite independiente impresa; se presenta junto con el Formulario 706 y se rige por el plazo aplicable a ese formulario.
La valoración de la sección 2032A es un motivo independiente para completarlo: si la elige, el formulario exige completar tanto el Anexo E (Formulario 706) como el Anexo T (Formulario 706). Consulte las instrucciones del IRS en www.irs.gov/Form706 para conocer cualquier plazo aplicable al Formulario 706.
Documentos que necesitas
- Formulario 706, al que se adjunta el Anexo E (Formulario 706); el anexo no se presenta por separado.
- Anexo T (Formulario 706), obligatorio junto con este anexo si elige la valoración de la sección 2032A.
- El/los Anexo(s) W (Formulario 706) o declaraciones adicionales, que se adjuntan cuando se necesita más espacio; sus totales se anotan en las líneas 3 y 8.
- Una declaración adjunta que enumere a los copropietarios supervivientes adicionales, solo si hay más de tres copropietarios para la línea 6a.
Cómo rellenar el Schedule E (Form 706)
Indique el nombre y el SSN del difunto
En la parte superior, indique el nombre del difunto tal como aparece en el Formulario 706 y su número de Seguro Social.
Revise las notas sobre la sección 2032A y el espacio
Si elige la valoración de la sección 2032A, complete también el Anexo T (Formulario 706). Si necesita más espacio, adjunte el/los Anexo(s) W (Formulario 706) o declaraciones adicionales.
Aplique la nota sobre transferibilidad si corresponde
Si presenta el Formulario 706 únicamente para elegir la transferibilidad del monto DSUE y el patrimonio bruto más las donaciones tributables ajustadas es inferior al monto básico de exclusión, puede que solo tenga que identificar algunos bienes y dejar en blanco las últimas tres columnas. Consulte las instrucciones.
Enumere los intereses conjuntos que reúnen los requisitos
En la línea 1 de la Parte I, indique cada interés que el difunto tenía con su cónyuge como únicos copropietarios conjuntos según la sección 2040(b)(2). Para cada uno, indique el número de elemento, la descripción, el número CUSIP de los valores o el EIN de un fideicomiso, sociedad o entidad cerrada, y la fecha de valoración alternativa, el valor alternativo y el valor a la fecha de fallecimiento.
Sume la Parte I y aplique el 50%
En la línea 2, sume la columna (v) o (vi), según corresponda. Anote en la línea 3 cualquier total del Anexo W o de una declaración, sume las líneas 2 y 3 en la línea 4 y multiplique la línea 4 por 50% (0.50) en la línea 5.
Indique los copropietarios supervivientes
En la línea 6a de la Parte II, indique el nombre y la dirección de cada copropietario superviviente en las filas A, B y C. Adjunte una declaración para cualquier copropietario adicional.
Enumere todos los demás intereses conjuntos
En la línea 6b, indique cada interés conjunto que no haya enumerado en la Parte I, con su número de elemento, la letra del copropietario, una descripción (incluida la fecha de valoración alternativa, si corresponde) y el CUSIP o EIN cuando sea necesario.
Indique el porcentaje y los valores
Para cada elemento de la Parte II, indique el porcentaje que debe incluirse y el valor alternativo que debe incluirse y el valor a la fecha de fallecimiento que debe incluirse, según lo soliciten las columnas.
Sume la Parte II
En la línea 7, sume la columna (vi) o (vii), según corresponda. Anote en la línea 8 cualquier total del Anexo W o de una declaración y sume las líneas 7 y 8 en la línea 9.
Calcule el total de la línea 10
Sume la línea 9 y la línea 5 de la Parte I en la línea 10 para obtener el total de los intereses conjuntos que deben incluirse. Anote este importe en el Formulario 706, Parte V, elemento 5.
Revise y descargue el PDF
Verifique los totales y los números de identificación; luego use FillingPDF para descargar o imprimir el PDF completado y adjuntarlo al Formulario 706.
Cómo presentar el Schedule E (Form 706)
El Anexo E (Formulario 706) se presenta como adjunto al Formulario 706; no tiene un método ni una dirección de presentación separados impresos en él.
- Con el Formulario 706: adjunte el anexo completado al Formulario 706 y envíe el paquete de la manera en que presente el Formulario 706.
- Páginas adicionales: adjunte el/los Anexo(s) W (Formulario 706) o declaraciones adicionales si necesita más espacio, y una declaración que enumere a los copropietarios supervivientes que excedan las tres líneas de la línea 6a.
- Instrucciones: el formulario le indica que consulte www.irs.gov/Form706 para obtener instrucciones y la información más reciente, incluido el lugar al que se envía el Formulario 706.
Transfiera el total de la línea 10 al Formulario 706, Parte V, elemento 5. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales del IRS aplicables al Formulario 706.
Errores comunes que debes evitar
- Presentar el anexo sin adjuntarlo al Formulario 706; el formulario indica que debe adjuntarse al Formulario 706.
- Elegir la valoración de la sección 2032A y completar únicamente el Anexo E (Formulario 706); el formulario también exige el Anexo T (Formulario 706).
- Incluir un interés en la Parte I cuando el difunto no lo tenía con su cónyuge como únicos copropietarios conjuntos según la sección 2040(b)(2); los demás intereses corresponden a la Parte II.
- Omitir el cálculo del 50% en la línea 5; la línea 5 de la Parte I es la línea 4 multiplicada por 50% (0.50).
- Enumerar más de tres copropietarios supervivientes en la línea 6a en lugar de incluir los adicionales en una declaración adjunta.
- Omitir el número CUSIP de los valores o el EIN de un fideicomiso, sociedad o entidad cerrada en la columna de identificación.
- Anotar valores en las últimas tres columnas para un activo cuyo valor no está obligado a declarar en una presentación hecha únicamente para elegir la transferibilidad, en lugar de identificar los bienes y dejar esas columnas en blanco.
- Anotar la línea 10 en un lugar distinto del Formulario 706, Parte V, elemento 5.
Preguntas frecuentes
¿Qué es el Anexo E (Formulario 706)?
El Anexo E (Formulario 706), Bienes de propiedad conjunta, es el anexo del IRS que se adjunta al Formulario 706 y enumera los intereses que el difunto tenía en propiedad conjunta, con sus valores, y suma los intereses conjuntos que deben incluirse. Tiene una Parte I para los intereses conjuntos con el cónyuge que reúnen los requisitos y una Parte II para todos los demás intereses conjuntos.
¿Se presenta el Anexo E (Formulario 706) por separado?
No. El formulario indica que debe adjuntarse al Formulario 706, por lo que se presenta junto con dicho formulario. No tiene una dirección ni una fecha límite independiente impresa; las instrucciones del IRS en www.irs.gov/Form706 incluyen los detalles de presentación.
¿Cuál es la diferencia entre la Parte I y la Parte II?
La Parte I es para cada interés que el difunto tenía con su cónyuge como únicos copropietarios conjuntos, según se describe en la sección 2040(b)(2). La Parte II es para todos los demás intereses conjuntos y también registra el nombre y la dirección de cada copropietario superviviente.
¿Por qué multiplico por 50% en la línea 5?
La línea 5 es el importe de los intereses conjuntos que reúnen los requisitos de la Parte I que se incluye en el patrimonio bruto. El formulario le indica que sume las líneas 2 y 3 en la línea 4 y luego multiplique la línea 4 por 50% (0.50) para obtener la línea 5.
¿Qué hago si hay más de tres copropietarios supervivientes?
Enumere a los tres primeros en las filas A, B y C de la línea 6a e incluya a los copropietarios adicionales en una declaración adjunta. Para cualquier otro espacio adicional, el formulario indica que adjunte el/los Anexo(s) W (Formulario 706) o declaraciones adicionales.
¿A dónde se transfiere el total de la línea 10?
La línea 10 suma la línea 9 y la línea 5 de la Parte I. El formulario indica que anote este importe en el Formulario 706, Parte V, elemento 5.
¿Necesito el Anexo T si elijo la valoración de la sección 2032A?
Sí. El formulario establece que, si elige la valoración de la sección 2032A, debe completar el Anexo E (Formulario 706) y el Anexo T (Formulario 706).
¿Puedo rellenar el Anexo E (Formulario 706) en línea?
Sí, puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo presenta junto con el Formulario 706 por los canales del IRS.
¿Listo para rellenar el Schedule E (Form 706)?
Rellenar el Schedule E (Form 706) ahora