
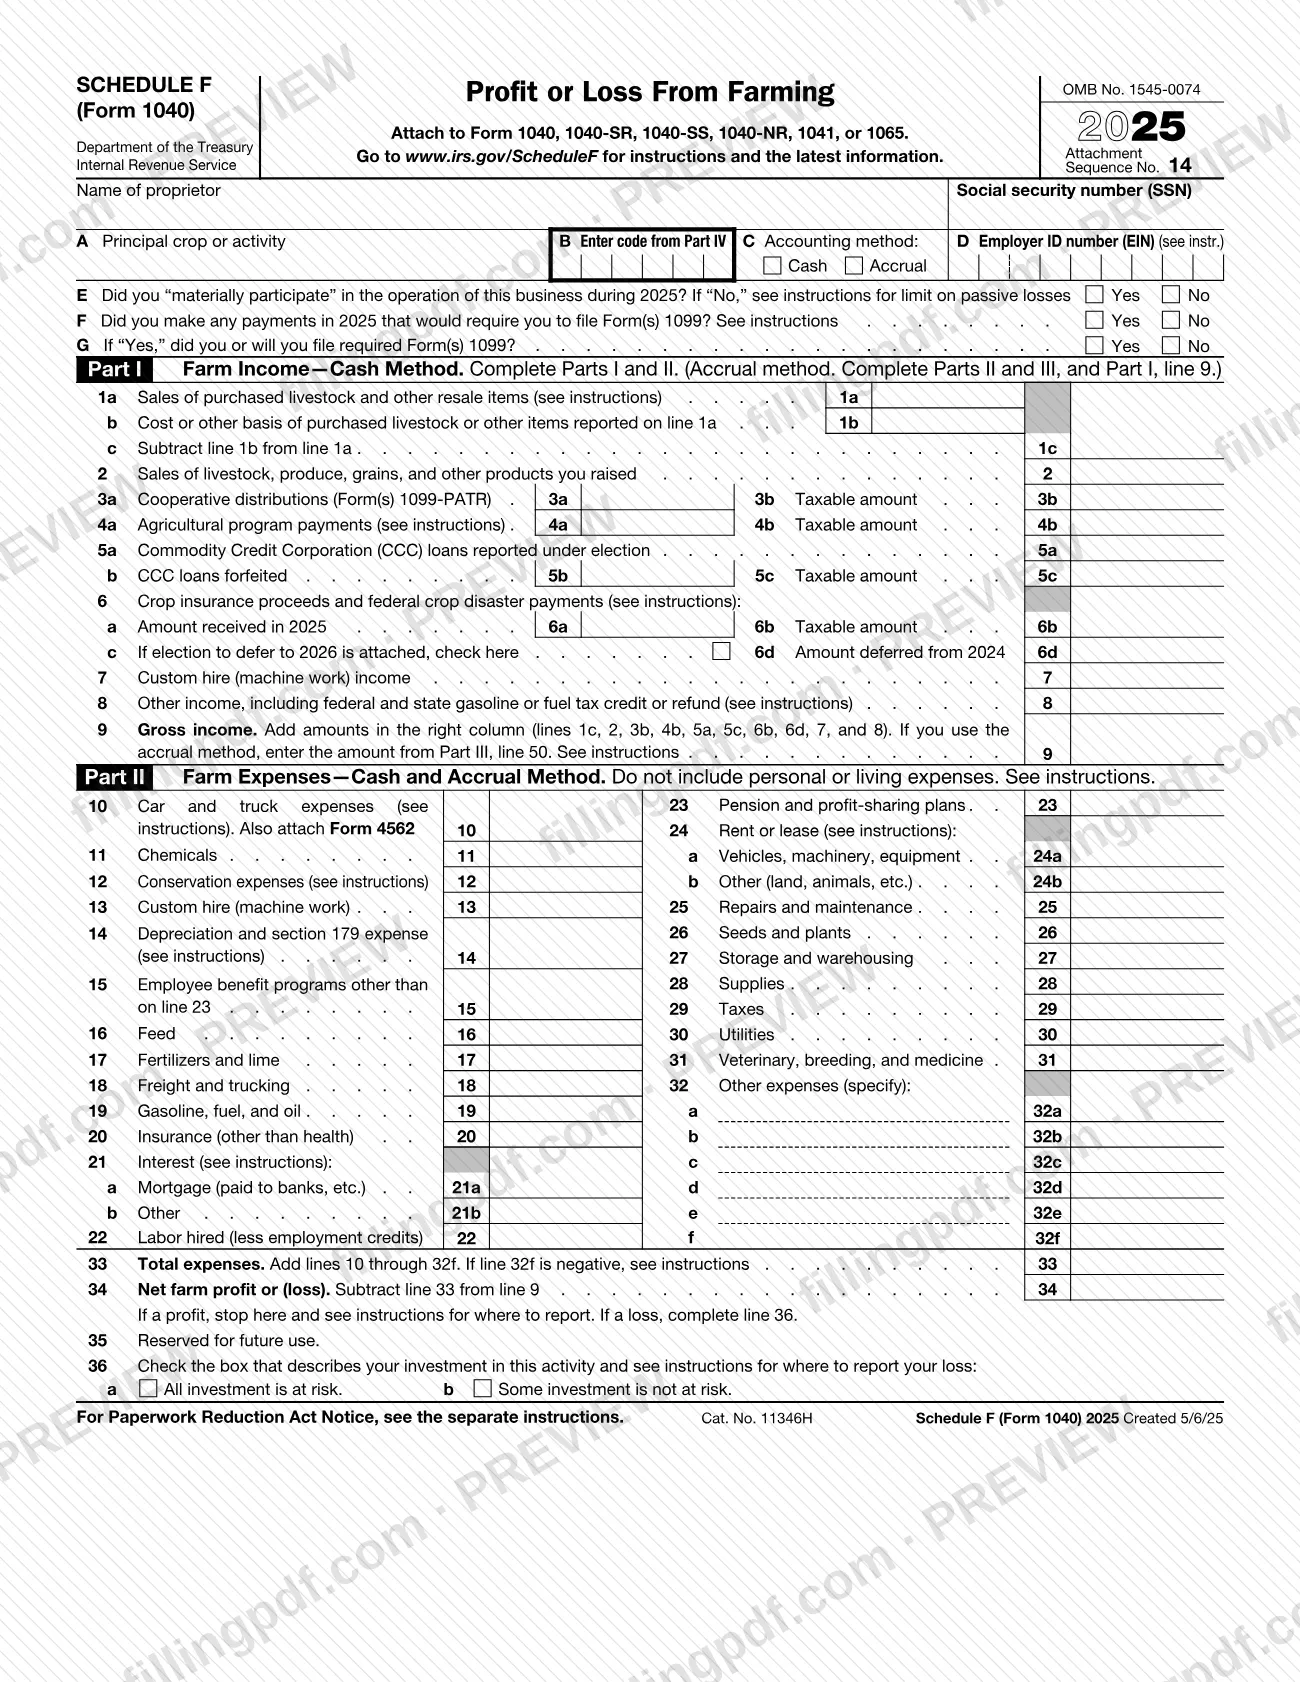
El Anexo F (Formulario 1040), Ganancias o pérdidas de actividades agrícolas (Profit or Loss From Farming), es el anexo del Servicio de Impuestos Internos (IRS) en el que un agricultor declara los ingresos y gastos agrícolas y calcula las ganancias o pérdidas netas agrícolas para 2025. Se adjunta a su declaración: Formulario 1040, 1040-SR, 1040-SS, 1040-NR, 1041 o 1065. En esta página puede rellenar el anexo en línea en FillingPDF y descargar o imprimir el PDF completado. El IRS publica el formulario y sus instrucciones en www.irs.gov/ScheduleF.
Última actualización
¿Qué es el Schedule F (Form 1040)?
Anexo F (Formulario 1040), Ganancias o pérdidas de actividades agrícolas (Profit or Loss From Farming) es el anexo del IRS que se utiliza para declarar ingresos y gastos agrícolas. Se adjunta a una declaración federal y calcula las ganancias o pérdidas netas agrícolas, que luego se trasladan a esa declaración.
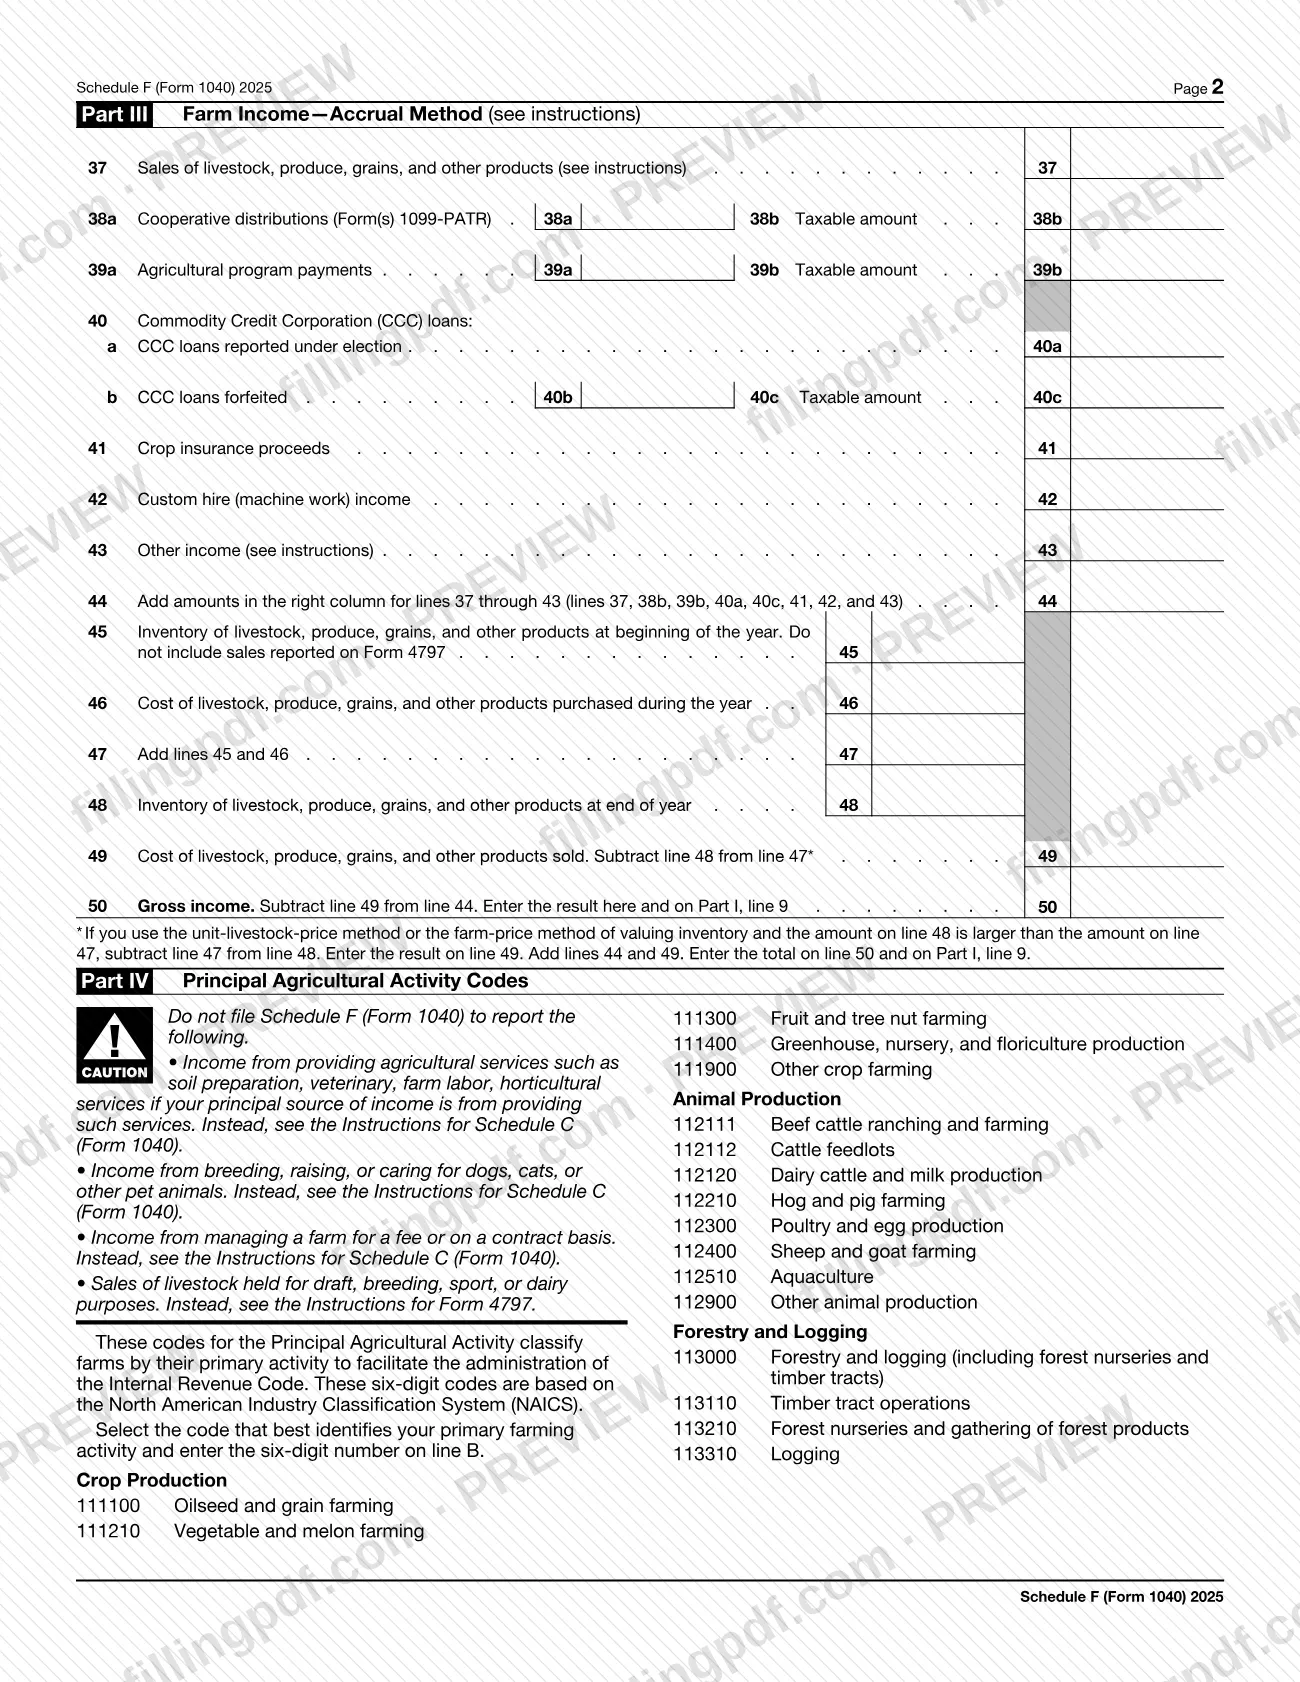
El anexo tiene cuatro partes. La Parte I declara los ingresos agrícolas según el método de efectivo, líneas 1a a 9. La Parte II enumera los gastos agrícolas para quienes presentan según el método de efectivo y el método de acumulación, líneas 10 a 33; la línea 34 muestra las ganancias o (pérdidas) netas agrícolas. La línea 36 pregunta a quienes tienen pérdidas si toda su inversión está en riesgo o si una parte no lo está. La Parte III declara ingresos según el método de acumulación, líneas 37 a 50, incluido el inventario, y su resultado se traslada a la Parte I, línea 9. La Parte IV enumera los códigos de actividad agrícola principal que se usan en la línea B.
Las instrucciones del IRS para el Anexo F indican que no es el formulario para toda actividad que parezca agrícola. Los ingresos por servicios agrícolas, como preparación del suelo, servicios veterinarios o mano de obra agrícola, cuando esa es su principal fuente de ingresos, se declaran en el Anexo C (Formulario 1040), al igual que los ingresos por criar, reproducir o cuidar perros, gatos u otros animales domésticos, y los ingresos por administrar una granja a cambio de honorarios o bajo contrato. Las ventas de ganado criado para tiro, reproducción, deporte o producción lechera se declaran en el Formulario 4797.
El Anexo F tampoco se presenta por separado: su resultado se incorpora a otros formularios, como el Anexo 1 (Formulario 1040) y el Anexo SE (Formulario 1040) para personas físicas.
¿Quién tiene que presentar el Schedule F (Form 1040)?
Toda persona que tenga ingresos y gastos de una empresa agrícola y presente el Formulario 1040, 1040-SR, 1040-SS, 1040-NR, 1041 o 1065 utiliza el Anexo F (Formulario 1040) para declararlos.
- Personas físicas, incluidos los extranjeros no residentes, que operan una granja como propietarios únicos.
- Únicos miembros de una LLC nacional que se dedica a actividades agrícolas, porque, por lo general, una LLC nacional de un solo miembro no se considera una entidad separada para fines del impuesto federal sobre los ingresos.
- Cónyuges que son copropietarios y operan una granja y eligen ser una empresa conjunta calificada (QJV): cada cónyuge presenta un Anexo F separado, declarando su parte de cada partida, y cada uno también presenta un Anexo SE (Formulario 1040) separado. De lo contrario, los cónyuges pueden presentar el Formulario 1065 como sociedad.
- Cónyuges con ingresos gananciales que son propietarios absolutos de una granja no constituida como entidad, en calidad de bienes gananciales, pueden tratarla como empresa unipersonal en lugar de sociedad.
- Caudales hereditarios, fideicomisos y sociedades que realizan actividades agrícolas presentan el Anexo F con el Formulario 1041 o el Formulario 1065. Dejan en blanco el espacio del número de Seguro Social e ingresan su EIN en la línea D.
No use el Anexo F para ingresos por servicios agrícolas que constituyan su principal fuente de ingresos, la cría de animales domésticos o la administración de una granja a cambio de honorarios (consulte el Anexo C), ni para ventas de ganado criado para tiro, reproducción, deporte o producción lechera (consulte el Formulario 4797). Los consorcios agrícolas no pueden utilizar el método de efectivo. Quienes presentan el Formulario 1040-SS omiten las líneas E, F, G y 36.
Cuándo presentar el Schedule F (Form 1040)
El Anexo F (Formulario 1040) no tiene fecha límite propia: lo completa para el año tributario, 2025 en esta edición, y lo presenta con la declaración a la que se adjunta, por lo que se aplica la fecha límite de esa declaración.
Las instrucciones establecen una regla de fechas relacionada con este anexo. Si tuvo que hacer pagos de impuestos estimados para 2025 y pagó menos de lo requerido, no se le cobrará una multa si sus ingresos brutos agrícolas o pesqueros de 2024 o 2025 representan al menos dos tercios de sus ingresos brutos y presenta su declaración de 2025 y paga el impuesto adeudado antes del 2 de marzo de 2026.
Otras opciones de fechas que describen las instrucciones incluyen elegir declarar los ingresos por ventas de ganado relacionadas con condiciones meteorológicas en el año posterior a la venta, cuando se cumplan las condiciones indicadas, y elegir incluir ciertos ingresos del seguro de cosechas en los ingresos de 2026 marcando la casilla en la línea 6c y adjuntando una declaración.
Documentos que necesitas
- Formulario 4562: adjúntelo si reclama gastos de automóvil o camión (tarifa estándar por millaje o gastos reales), y según indiquen las instrucciones para depreciación, gastos de la sección 179 o amortización que comiencen en 2025.
- Formulario 6198: adjúntelo si marca la casilla 36b porque una parte de su inversión no está en riesgo; sin este formulario, la tramitación de su declaración podría retrasarse.
- Formulario 8582: complételo si marca No en la línea E y tiene una pérdida, o si tiene pérdidas de actividades pasivas no permitidas de años anteriores, para calcular el importe que va en la línea 34.
- Una declaración que muestre los detalles de sus préstamos de CCC, si elige declarar los fondos del préstamo como ingresos y los ingresa en la línea 5a.
- Una declaración adjunta a su declaración, si elige aplazar los ingresos del seguro de cosechas hasta 2026 marcando la casilla en la línea 6c.
- Una declaración que explique la diferencia, si ingresa en la línea 21a más intereses hipotecarios de los que muestra su Formulario 1098; escriba "See attached" junto a la línea.
- Una declaración con el nombre y la dirección de la persona que recibió el Formulario 1098, si comparte la responsabilidad de la hipoteca e ingresa su parte de los intereses en la línea 21b; escriba "See attached" junto a la línea.
- Anexo SE (Formulario 1040), para pagar el impuesto sobre el trabajo por cuenta propia correspondiente a los ingresos agrícolas; los cónyuges que eligen la condición de QJV presentan cada uno su propio anexo.
Cómo rellenar el Schedule F (Form 1040)
Ingrese el nombre del propietario y su identificación tributaria
En la parte superior, ingrese el nombre del propietario y su número de Seguro Social (SSN). Los caudales hereditarios, fideicomisos y sociedades que presentan el Formulario 1041 o 1065 dejan en blanco el espacio del SSN y usan la línea D.
Elija el código de actividad y el método
En la línea A, ingrese su cultivo o actividad principal. En la línea B, ingrese el código de seis dígitos de la Parte IV que mejor describa la fuente de la mayor parte de sus ingresos. En la línea C, marque Cash o Accrual.
Ingrese su EIN en la línea D
Ingrese el EIN que se le emitió mediante el Formulario SS-4, no su SSN. Si no tiene un EIN, deje en blanco la línea D.
Responda las líneas E, F y G
Línea E: marque Yes o No para indicar si participó materialmente en 2025. Línea F: marque Yes si hizo pagos que requieren los Formularios 1099 y, en la línea G, indique si los presentó o los presentará. Quienes presentan el Formulario 1040-SS omiten estas líneas.
Declare los ingresos según el método de efectivo en la Parte I
Ingrese las ventas de ganado comprado y artículos para reventa en las líneas 1a a 1c, los productos que cultivó o crió en la línea 2 y los pagos de cooperativas y programas agrícolas en las líneas 3 y 4. Ingrese los préstamos de CCC en las líneas 5a a 5c, el seguro de cosechas en las líneas 6a a 6d, los ingresos por trabajos por encargo en la línea 7 y otros ingresos en la línea 8.
Calcule sus ingresos brutos en la línea 9
Quienes usan el método de efectivo suman las líneas 1c, 2, 3b, 4b, 5a, 5c, 6b, 6d, 7 y 8. Quienes usan el método de acumulación ingresan el importe de la Parte III, línea 50.
Enumere los gastos agrícolas en las líneas 10 a 32
Ingrese cada gasto deducible en su línea correspondiente, desde los gastos de automóvil y camión en la línea 10 hasta otros gastos en las líneas 32a a 32f. No incluya gastos personales o de manutención. Ingrese los costos capitalizados entre paréntesis en la línea 32f, con "263A" al lado.
Calcule los gastos y las ganancias o pérdidas netas
Línea 33: sume las líneas 10 a 32f. Línea 34: reste la línea 33 de la línea 9. Si tiene una pérdida, aplique las reglas de riesgo y de pérdidas de actividades pasivas antes de ingresarla en la línea 34.
Complete la línea 36 si tiene una pérdida
Marque la casilla 36a si toda la inversión está en riesgo, o la casilla 36b si una parte no lo está, y adjunte el Formulario 6198 para la 36b. No necesita completar la línea 36 si la línea 9 es mayor que la línea 33.
Complete la Parte III si usa el método de acumulación
En las líneas 37 a 43, ingrese las ventas, los ingresos de cooperativas y programas, los préstamos de CCC, el seguro de cosechas, los trabajos por encargo y otros ingresos, y súmelos en la línea 44. Ingrese el inventario inicial en la línea 45, las compras en la línea 46, el inventario final en la línea 48 y el costo de los bienes vendidos en la línea 49. Reste la línea 49 de la línea 44 en la línea 50.
Traslade el resultado a su declaración
Las personas físicas ingresan el importe de la línea 34 en el Anexo 1 (Formulario 1040), línea 6, y en el Anexo SE (Formulario 1040), línea 1a. Las sociedades usan el Formulario 1065, línea 5, y los fideicomisos y caudales hereditarios usan el Formulario 1041, línea 6.
Revise y descargue el PDF completado
Compruebe que el método contable corresponda a las partes que completó y que cada declaración y formulario esté listo para adjuntarse. Descargue o imprima el PDF completado desde FillingPDF y preséntelo con su declaración según se describe en la sección Cómo presentar.
Cómo presentar el Schedule F (Form 1040)
El Anexo F (Formulario 1040) se presenta como adjunto a su declaración, mediante el canal que utilice para esa declaración. El anexo no incluye una dirección, un portal ni una regla propia para citas.
- Con el Formulario 1040, 1040-SR, 1040-SS o 1040-NR: adjunte el anexo completado a la declaración individual.
- Con el Formulario 1041 o el Formulario 1065: adjúntelo a la declaración del caudal hereditario, fideicomiso o sociedad.
- Formularios y declaraciones de respaldo: incluya el Formulario 4562 si reclama gastos de automóvil o camión, y el Formulario 6198 si marca la casilla 36b. Adjunte cualquier declaración que exijan las instrucciones de las líneas.
- Dónde se declara el resultado: las ganancias o pérdidas netas de una persona física en la línea 34 también se ingresan en el Anexo 1 (Formulario 1040), línea 6, y en el Anexo SE (Formulario 1040), línea 1a; una sociedad utiliza el Formulario 1065, línea 5; un fideicomiso o caudal hereditario utiliza el Formulario 1041, línea 6.
Para consultar las instrucciones y actualizaciones vigentes, visite www.irs.gov/ScheduleF. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales indicados anteriormente.
Errores comunes que debes evitar
- Presentar el Anexo F para ingresos que corresponden a otro lugar, como servicios agrícolas que sean su principal fuente de ingresos, la cría de animales domésticos o la administración de una granja a cambio de honorarios (Anexo C), o ventas de ganado criado para tiro, reproducción, deporte o producción lechera (Formulario 4797).
- Ingresar su SSN en la línea D, el EIN de otro contribuyente o el EIN emitido a su LLC de un solo miembro; la línea D solo lleva el EIN emitido a usted como propietario único y se deja en blanco si no tiene uno.
- Completar el espacio del número de Seguro Social al presentar el Formulario 1041 o el Formulario 1065, en vez de ingresar en la línea D el EIN del caudal hereditario, fideicomiso o sociedad.
- Reclamar gastos de automóvil o camión en la línea 10 sin adjuntar el Formulario 4562.
- Marcar la casilla 36b, que indica que una parte de la inversión no está en riesgo, y omitir el Formulario 6198, lo que puede retrasar la tramitación de la declaración.
- Ingresar una pérdida en la línea 34 antes de aplicar las reglas de riesgo y de pérdidas de actividades pasivas, de modo que el importe difiera de la línea 9 menos la línea 33.
- Reducir las líneas 10 a 32e por los costos capitalizados, en vez de ingresar el total capitalizado entre paréntesis en la línea 32f con "263A" a su izquierda.
- Deducir gastos personales o de manutención, el valor de los animales que crió y que murieron, o pérdidas de inventario en la Parte II.
- Deducir en la línea 15 sus propias contribuciones al seguro de accidentes y salud o al seguro de vida colectivo a término; la línea 15 es para programas de beneficios para empleados.
Preguntas frecuentes
¿Para qué se utiliza el Anexo F (Formulario 1040)?
El Anexo F (Formulario 1040) declara los ingresos y gastos agrícolas y calcula las ganancias o pérdidas netas agrícolas para 2025. Se presenta con el Formulario 1040, 1040-SR, 1040-SS, 1040-NR, 1041 o 1065, y el resultado de la línea 34 se traslada a la declaración.
¿Quién debe presentar el Anexo F con el Formulario 1040?
Lo utilizan los agricultores que operan una empresa agrícola como propietarios únicos, así como los únicos miembros de una LLC nacional que se dedica a actividades agrícolas. Los cónyuges que eligen ser una empresa conjunta calificada presentan cada uno su propio Anexo F. Los caudales hereditarios, fideicomisos y sociedades que realizan actividades agrícolas lo presentan con el Formulario 1041 o 1065.
¿Debo usar el Anexo F o el Anexo C para mis ingresos relacionados con la granja?
Use el Anexo C (Formulario 1040), no el Anexo F, para los ingresos por servicios agrícolas como la preparación del suelo o los servicios veterinarios cuando sean su principal fuente de ingresos, por criar o cuidar animales domésticos y por administrar una granja a cambio de honorarios o bajo contrato.
¿Debo usar el método de efectivo o el método de acumulación en el Anexo F?
Usted elige en la línea C. Quienes usan el método de efectivo completan las Partes I y II y, por lo general, declaran los ingresos cuando los reciben y deducen los gastos cuando los pagan. Quienes usan el método de acumulación completan la Parte I, línea 9; la Parte II y la Parte III. Los consorcios agrícolas no pueden usar el método de efectivo.
¿Cuándo vence el Anexo F?
El Anexo F no tiene una fecha límite separada: se presenta con la declaración a la que se adjunta. Si debía pagar impuestos estimados para 2025, evita la multa por pago insuficiente si al menos dos tercios de sus ingresos brutos provienen de actividades agrícolas o pesqueras y presenta la declaración y paga antes del 2 de marzo de 2026.
¿Qué debo adjuntar al Anexo F?
Adjunte el Formulario 4562 si reclama gastos de automóvil o camión, y el Formulario 6198 si marca la casilla 36b en la línea 36. Algunas elecciones requieren una declaración, como aplazar los ingresos del seguro de cosechas (línea 6c) o declarar los fondos de préstamos de CCC como ingresos (línea 5a).
¿Qué significa la línea 36 del Anexo F?
La línea 36 solo corresponde si tiene una pérdida. Marque la casilla 36a si toda su inversión en la actividad está en riesgo, o la 36b si una parte no lo está, como en el caso de préstamos sin recurso. Para la 36b, adjunte el Formulario 6198 para calcular la pérdida permitida; las instrucciones advierten que omitirlo puede retrasar la tramitación.
¿Dónde declaro las ganancias o pérdidas del Anexo F?
Las personas físicas ingresan el importe de la línea 34 en el Anexo 1 (Formulario 1040), línea 6, y en el Anexo SE (Formulario 1040), línea 1a. Las sociedades lo ingresan en el Formulario 1065, línea 5, y los fideicomisos y caudales hereditarios en el Formulario 1041, línea 6. Un extranjero no residente usa el Anexo 1, línea 6.
¿Puedo rellenar el Anexo F en línea y presentarlo con FillingPDF?
Puede rellenar el PDF del Anexo F en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no lo presenta ante el IRS; usted lo presenta con su declaración de impuestos mediante los canales del IRS correspondientes a esa declaración.
¿Listo para rellenar el Schedule F (Form 1040)?
Rellenar el Schedule F (Form 1040) ahora