
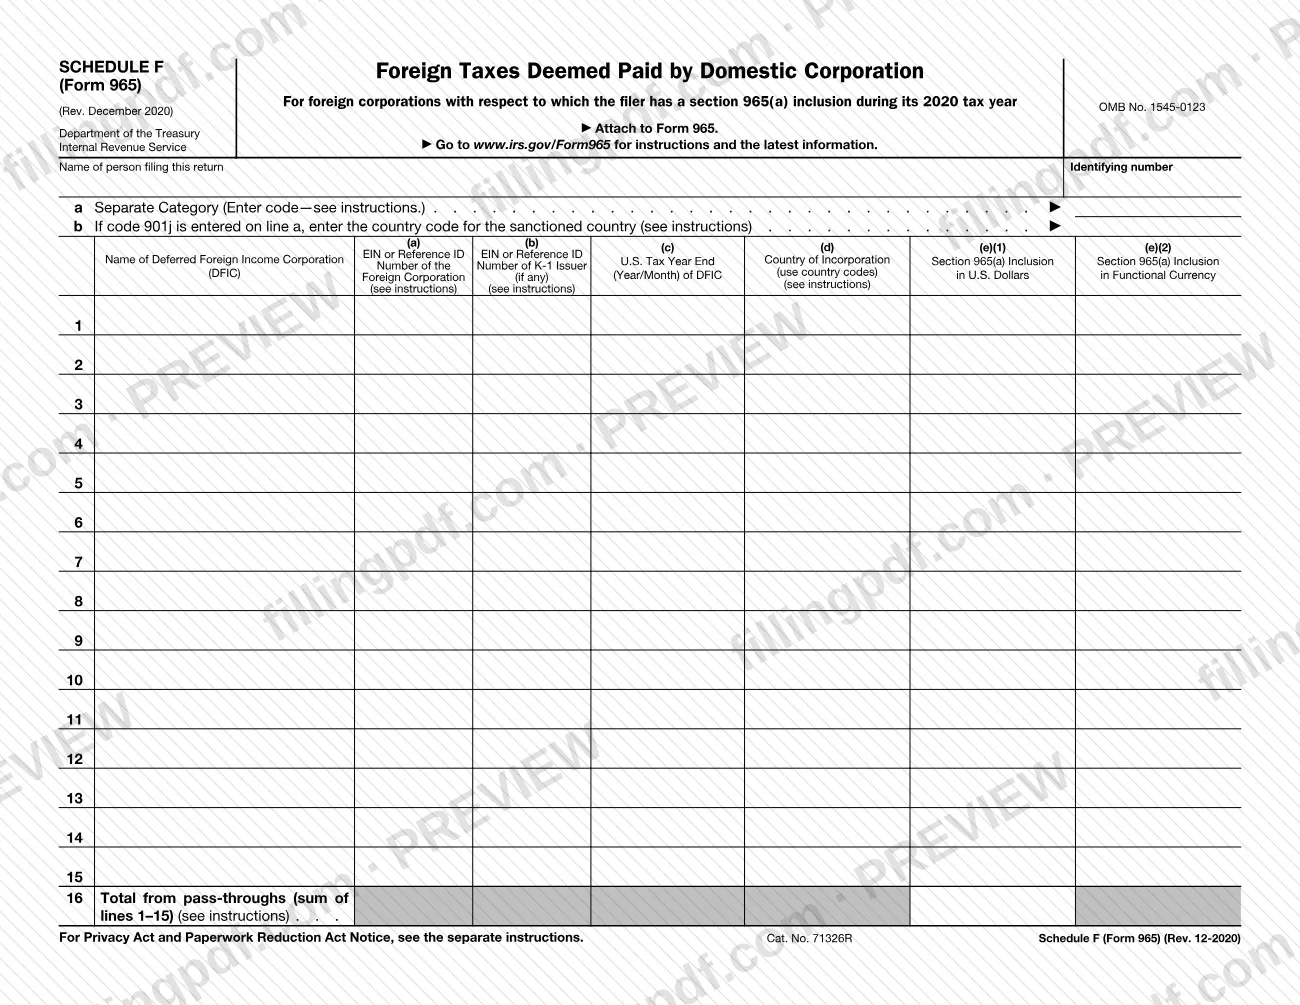
El Anexo F (Formulario 965), Impuestos extranjeros considerados pagados por una corporación nacional (Foreign Taxes Deemed Paid by Domestic Corporation), es un anexo del Servicio de Impuestos Internos (IRS) que usted adjunta al Formulario 965. Está impreso para corporaciones extranjeras respecto de las cuales el contribuyente tiene una inclusión conforme a la sección 965(a) durante su año tributario 2020, y calcula los impuestos sobre los ingresos extranjeros posteriores a 1986 considerados pagados por cada Corporación de ingresos extranjeros diferidos (DFIC). En esta página puede rellenar el Anexo F (Formulario 965) en línea en FillingPDF y descargar o imprimir el PDF completado; el formulario y sus instrucciones están publicados por el IRS en www.irs.gov/Form965.
Última actualización
¿Qué es el Schedule F (Form 965)?
El Anexo F (Formulario 965), Impuestos extranjeros considerados pagados por una corporación nacional (Foreign Taxes Deemed Paid by Domestic Corporation), es el anexo del IRS que se adjunta al Formulario 965 y enumera cada Corporación de ingresos extranjeros diferidos (DFIC), su inclusión conforme a la sección 965(a) y los impuestos sobre los ingresos extranjeros posteriores a 1986 considerados pagados sobre esa inclusión.
El formulario impreso es para corporaciones extranjeras respecto de las cuales el contribuyente tiene una inclusión conforme a la sección 965(a) durante su año tributario 2020. Tiene el número OMB 1545-0123 y la fecha de revisión Rev. December 2020, e indica que debe adjuntarse al Formulario 965. El IRS publica las instrucciones y la información más reciente en www.irs.gov/Form965.
La página 1 identifica al contribuyente, incluye un código de categoría separada en la línea a y enumera hasta 15 DFIC en las líneas 1 a 15 con sus números de identificación, fin del año tributario, país de constitución e inclusión conforme a la sección 965(a) en dólares estadounidenses y en moneda funcional. La línea 16 es el total de entidades intermediarias.
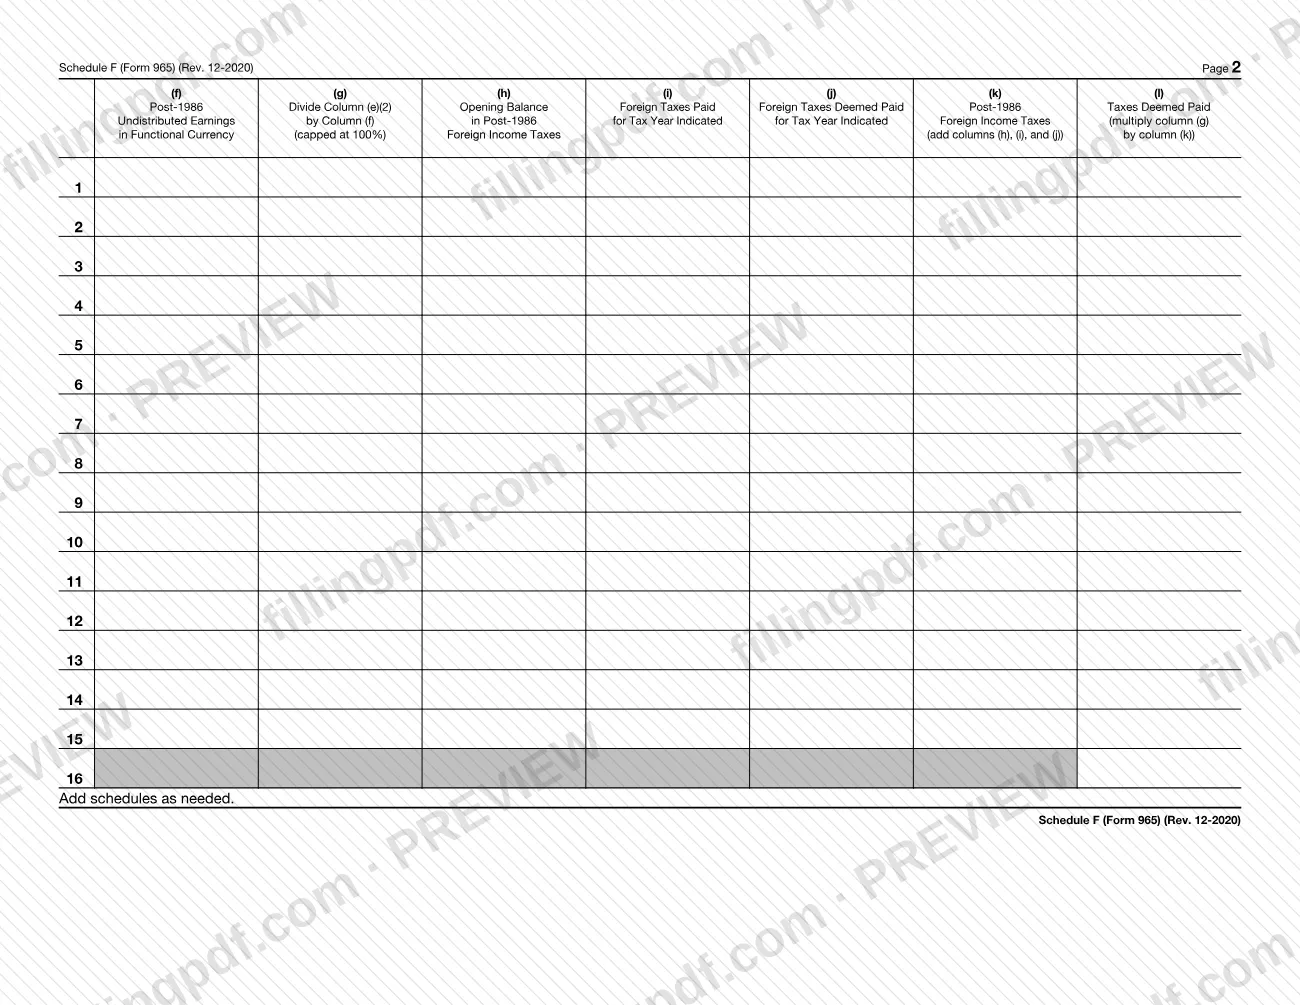
La página 2 repite las líneas 1 a 16 y realiza el cálculo. La columna (g) divide la columna (e)(2) entre la columna (f), con un límite máximo de 100 %. Las columnas (h), (i) y (j) contienen el saldo inicial de los impuestos sobre los ingresos extranjeros posteriores a 1986, los impuestos extranjeros pagados y los impuestos extranjeros considerados pagados. La columna (k) los suma, y la columna (l) multiplica la columna (g) por la columna (k) para obtener los impuestos posteriores a 1986 considerados pagados.
Es un anexo del Formulario 965 y no se presenta por separado. Los demás anexos del Formulario 965 son documentos independientes con sus propias letras.
¿Quién tiene que presentar el Schedule F (Form 965)?
Los contribuyentes que tengan una inclusión conforme a la sección 965(a) durante su año tributario 2020 respecto de una o más corporaciones extranjeras completan el Anexo F (Formulario 965) y lo adjuntan al Formulario 965. El encabezado indica que es para corporaciones extranjeras respecto de las cuales el contribuyente tiene dicha inclusión.
Detalles que establece el propio formulario:
- Cada DFIC que informe va en su propia línea numerada, de la 1 a la 15, en ambas páginas.
- Si informa más de 15, el formulario indica que debe añadir anexos según sea necesario.
- La línea b se aplica únicamente si ingresó el código 901j en la línea a; solicita el código de país del país sujeto a sanciones.
- La línea 16 solicita el total de entidades intermediarias y el formulario remite a las instrucciones al respecto.
El anexo no se presenta por separado. No tiene un espacio para la firma y no es una declaración: el formulario indica que debe adjuntarse al Formulario 965, y que el nombre y el número de identificación en la parte superior corresponden a la persona que presenta esa declaración. Para preguntas sobre los requisitos que van más allá de lo que indica el formulario, consulte las instrucciones del IRS en www.irs.gov/Form965.
Cuándo presentar el Schedule F (Form 965)
El Anexo F (Formulario 965) se completa cuando usted completa el Formulario 965, porque el formulario indica que debe adjuntarse al Formulario 965. No tiene una fecha límite independiente impresa, así que se presenta junto con el Formulario 965 cuando se presenta ese formulario.
La revisión impresa corresponde a una inclusión conforme a la sección 965(a) durante el año tributario 2020 del contribuyente. Si informa más DFIC de las que caben en las 15 líneas, prepare los anexos adicionales al mismo tiempo, ya que el formulario indica que debe añadir anexos según sea necesario. Para conocer la fecha límite del Formulario 965, consulte las instrucciones del IRS en www.irs.gov/Form965.
Cómo rellenar el Schedule F (Form 965)
Ingrese el nombre y el número de identificación del contribuyente
En la parte superior de la página 1, escriba el nombre de la persona que presenta esta declaración y el número de identificación.
Ingrese la categoría separada en la línea a
En la línea a, ingrese el código de categoría separada, siguiendo las instrucciones del IRS para los códigos.
Complete la línea b si corresponde el código 901j
Únicamente si ingresó el código 901j en la línea a, ingrese en la línea b el código de país del país sujeto a sanciones. De lo contrario, deje la línea b en blanco.
Identifique cada DFIC
En las líneas 1 a 15, ingrese el nombre de cada Corporación de ingresos extranjeros diferidos (DFIC), el EIN o número de identificación de referencia de la corporación extranjera y, si corresponde, el EIN o número de identificación de referencia del emisor del K-1. Use una línea por cada DFIC.
Ingrese el fin del año tributario y el país
Para cada DFIC, ingrese el fin del año tributario de la DFIC en formato año/mes y el país de constitución usando los códigos de país.
Ingrese la inclusión conforme a la sección 965(a)
En cada línea, ingrese la inclusión conforme a la sección 965(a) en dólares estadounidenses y en moneda funcional; el importe en moneda funcional es el que corresponde a la columna (e)(2) de la página 2.
Sume el total de entidades intermediarias en la línea 16
En la línea 16, ingrese el total de entidades intermediarias, que es la suma de las líneas 1 a 15, según indican las instrucciones.
Ingrese las ganancias no distribuidas posteriores a 1986
En la página 2, columna (f), ingrese las ganancias no distribuidas posteriores a 1986 en moneda funcional para cada DFIC, en la misma línea que en la página 1.
Calcule el porcentaje en la columna (g)
Divida la columna (e)(2) entre la columna (f) e ingrese el resultado, con un límite máximo de 100 %.
Ingrese los impuestos extranjeros
Ingrese el saldo inicial de los impuestos sobre los ingresos extranjeros posteriores a 1986 en la columna (h), los impuestos extranjeros pagados para el año tributario indicado en la columna (i) y los impuestos extranjeros considerados pagados para el año tributario indicado en la columna (j).
Calcule las columnas (k) y (l)
En la columna (k), sume las columnas (h), (i) y (j) para obtener los impuestos sobre los ingresos extranjeros posteriores a 1986. En la columna (l), multiplique la columna (g) por la columna (k) para obtener los impuestos posteriores a 1986 considerados pagados.
Añada anexos si es necesario
Si tiene más de 15 DFIC, complete anexos adicionales; el formulario indica que debe añadir anexos según sea necesario.
Revise y descargue el PDF completado
Compruebe que cada línea coincida en ambas páginas y luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 965.
Cómo presentar el Schedule F (Form 965)
El Anexo F (Formulario 965) se presenta como anexo del Formulario 965. No tiene un medio de presentación, una dirección postal ni un portal propios impresos.
- Con el Formulario 965: adjunte el anexo completado y los anexos adicionales que necesite si tiene más de 15 DFIC al Formulario 965, y envíe el paquete de la manera en que presenta el Formulario 965.
- Instrucciones del IRS: el formulario lo remite a www.irs.gov/Form965 para consultar las instrucciones y la información más reciente, incluso cómo completar las columnas que indican «consulte las instrucciones».
Antes de enviar, compruebe que el nombre de la persona que presenta la declaración y el número de identificación aparezcan en la parte superior de la página 1. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales del IRS que correspondan al Formulario 965.
Errores comunes que debes evitar
- Presentar el Anexo F (Formulario 965) por separado; el formulario indica que debe adjuntarse al Formulario 965.
- Omitir el nombre de la persona que presenta la declaración o el número de identificación en la parte superior de la página 1.
- Ingresar un código de país en la línea b cuando no ingresó el código 901j en la línea a; la línea b se aplica únicamente al código 901j.
- Omitir el código de categoría separada en la línea a.
- Ingresar un resultado superior al 100 % en la columna (g); la columna tiene un límite máximo de 100 %.
- Usar una fórmula distinta para la columna (k) o (l); la columna (k) suma las columnas (h), (i) y (j), y la columna (l) multiplica la columna (g) por la columna (k).
- Intentar incluir más de 15 DFIC en las líneas 1 a 15 en vez de añadir anexos según sea necesario.
- Confundir la inclusión en dólares estadounidenses con la inclusión en moneda funcional; la columna (g) divide la columna (e)(2) entre la columna (f), y la columna (f) está expresada en moneda funcional.
Preguntas frecuentes
¿Qué es el Anexo F (Formulario 965)?
El Anexo F (Formulario 965), Impuestos extranjeros considerados pagados por una corporación nacional, es un anexo del IRS que se adjunta al Formulario 965. Enumera cada Corporación de ingresos extranjeros diferidos y calcula los impuestos sobre los ingresos extranjeros posteriores a 1986 considerados pagados sobre la inclusión del contribuyente conforme a la sección 965(a) para el año tributario 2020.
¿Se presenta por separado el Anexo F (Formulario 965)?
No. El formulario indica que debe adjuntarse al Formulario 965, así que se presenta junto con ese formulario. No tiene una dirección, un portal ni una fecha límite independientes impresos.
¿Cuántas corporaciones puedo incluir en el Anexo F (Formulario 965)?
Las líneas 1 a 15 admiten una DFIC cada una en ambas páginas, y la línea 16 es el total de entidades intermediarias. Si tiene más de 15, el formulario indica que debe añadir anexos según sea necesario.
¿Qué se incluye en la línea b del Anexo F (Formulario 965)?
La línea b es el código de país del país sujeto a sanciones y se aplica únicamente si ingresó el código 901j en la línea de categoría separada (línea a). Consulte las instrucciones del IRS en www.irs.gov/Form965 para ver los códigos.
¿Cómo se calcula la columna (l) del Anexo F (Formulario 965)?
La columna (l), impuestos posteriores a 1986 considerados pagados, se calcula multiplicando la columna (g) por la columna (k). La columna (g) es la columna (e)(2) dividida entre la columna (f), con un límite máximo de 100 %, y la columna (k) es la suma de las columnas (h), (i) y (j).
¿Dónde encuentro las instrucciones del Anexo F (Formulario 965)?
El IRS publica las instrucciones y la información más reciente en www.irs.gov/Form965, la dirección impresa en el formulario. Varias columnas indican «consulte las instrucciones», incluidas las del código de categoría separada y los números de identificación.
¿Puedo rellenar el Anexo F (Formulario 965) en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante el IRS; usted lo presenta con el Formulario 965 mediante los canales del IRS.
¿Listo para rellenar el Schedule F (Form 965)?
Rellenar el Schedule F (Form 965) ahora