
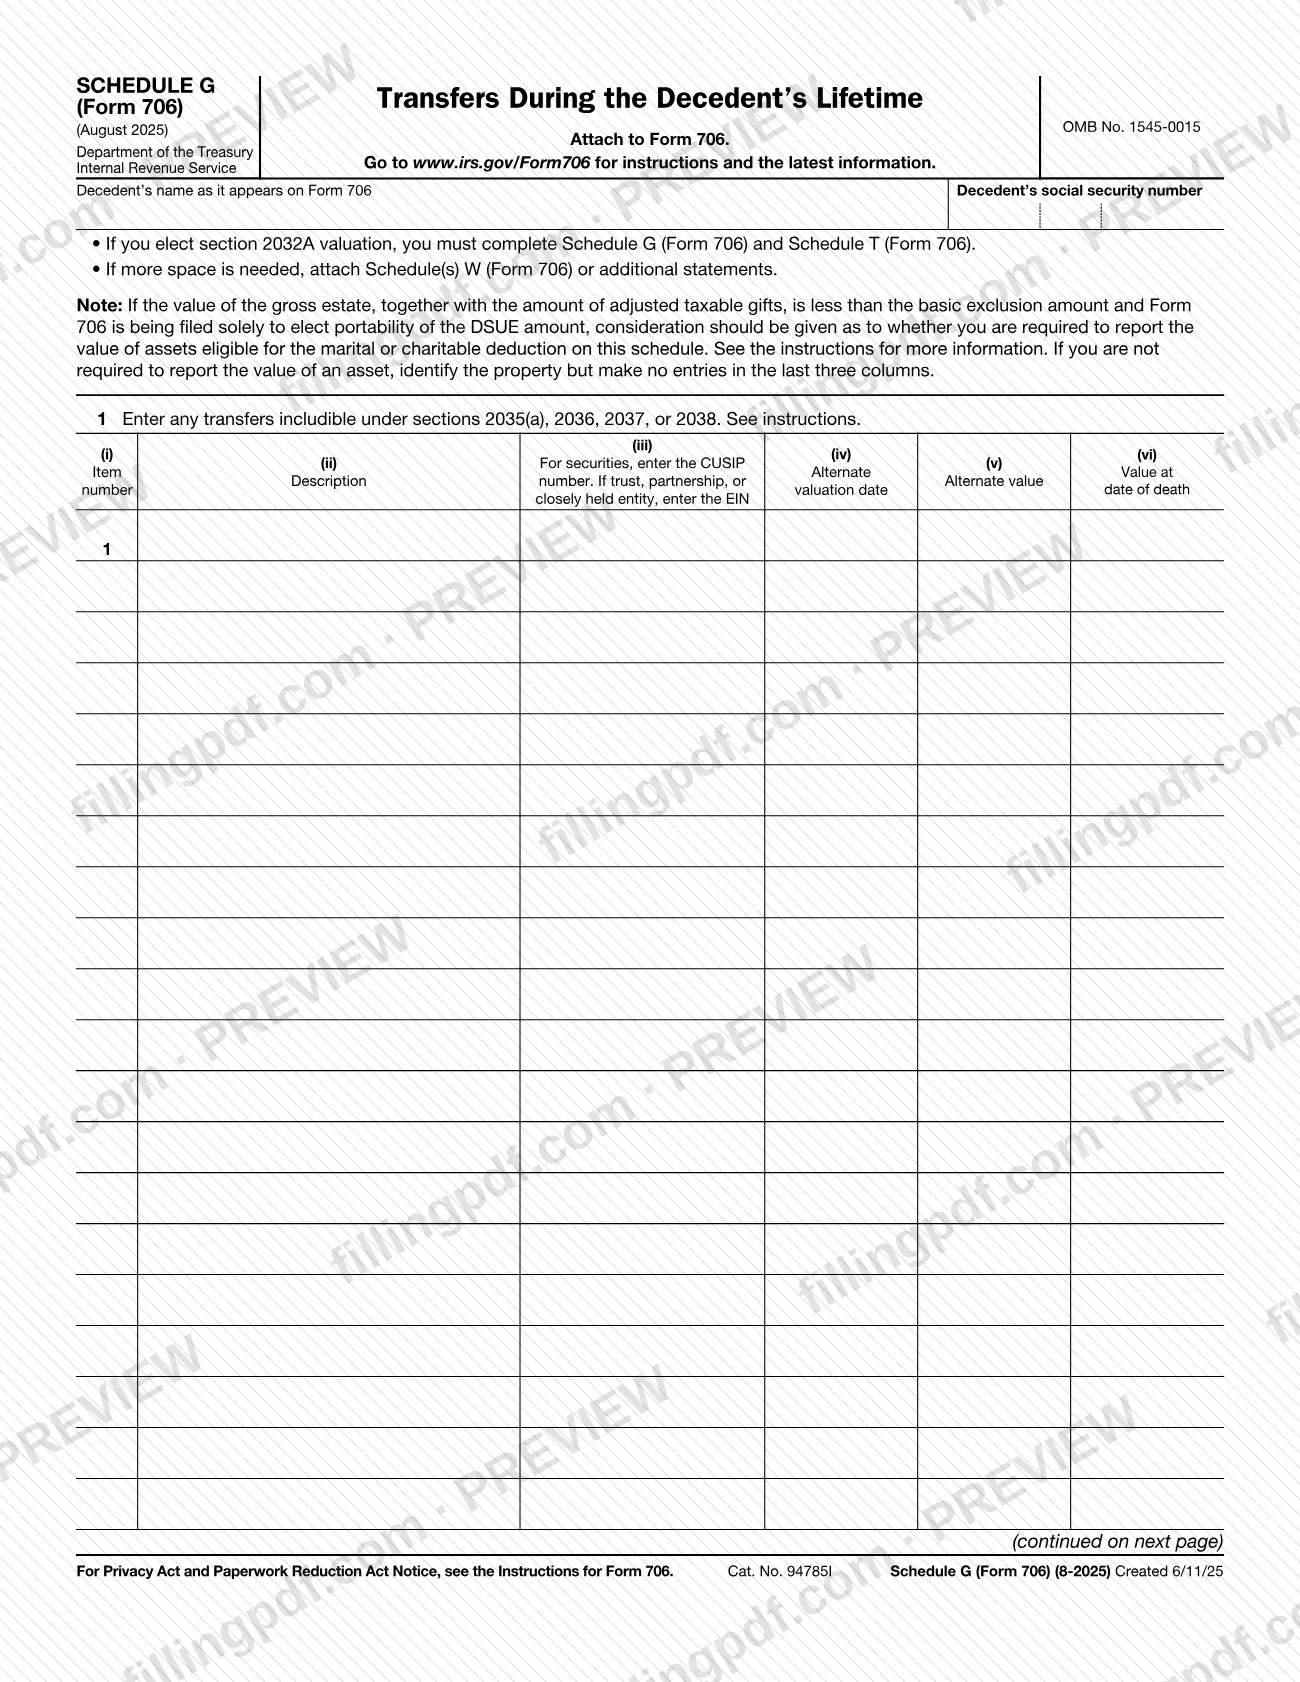
El Anexo G (Formulario 706), Transferencias durante la vida del difunto (Transfers During the Decedent's Lifetime), es un anexo del Servicio de Impuestos Internos (IRS) que se adjunta al Formulario 706. Enumera las transferencias que el difunto realizó en vida y que están sujetas a las secciones 2035(a), 2036, 2037 o 2038, junto con sus valores, y recoge la cifra del impuesto sobre donaciones de la línea 4. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form706.
Última actualización
¿Qué es el Schedule G (Form 706)?
El Anexo G (Formulario 706), Transferencias durante la vida del difunto (Transfers During the Decedent's Lifetime), es el anexo del IRS que se adjunta al Formulario 706 y en el que se enumeran, valoran y totalizan las transferencias realizadas durante la vida del difunto que están sujetas a las secciones 2035(a), 2036, 2037 o 2038.
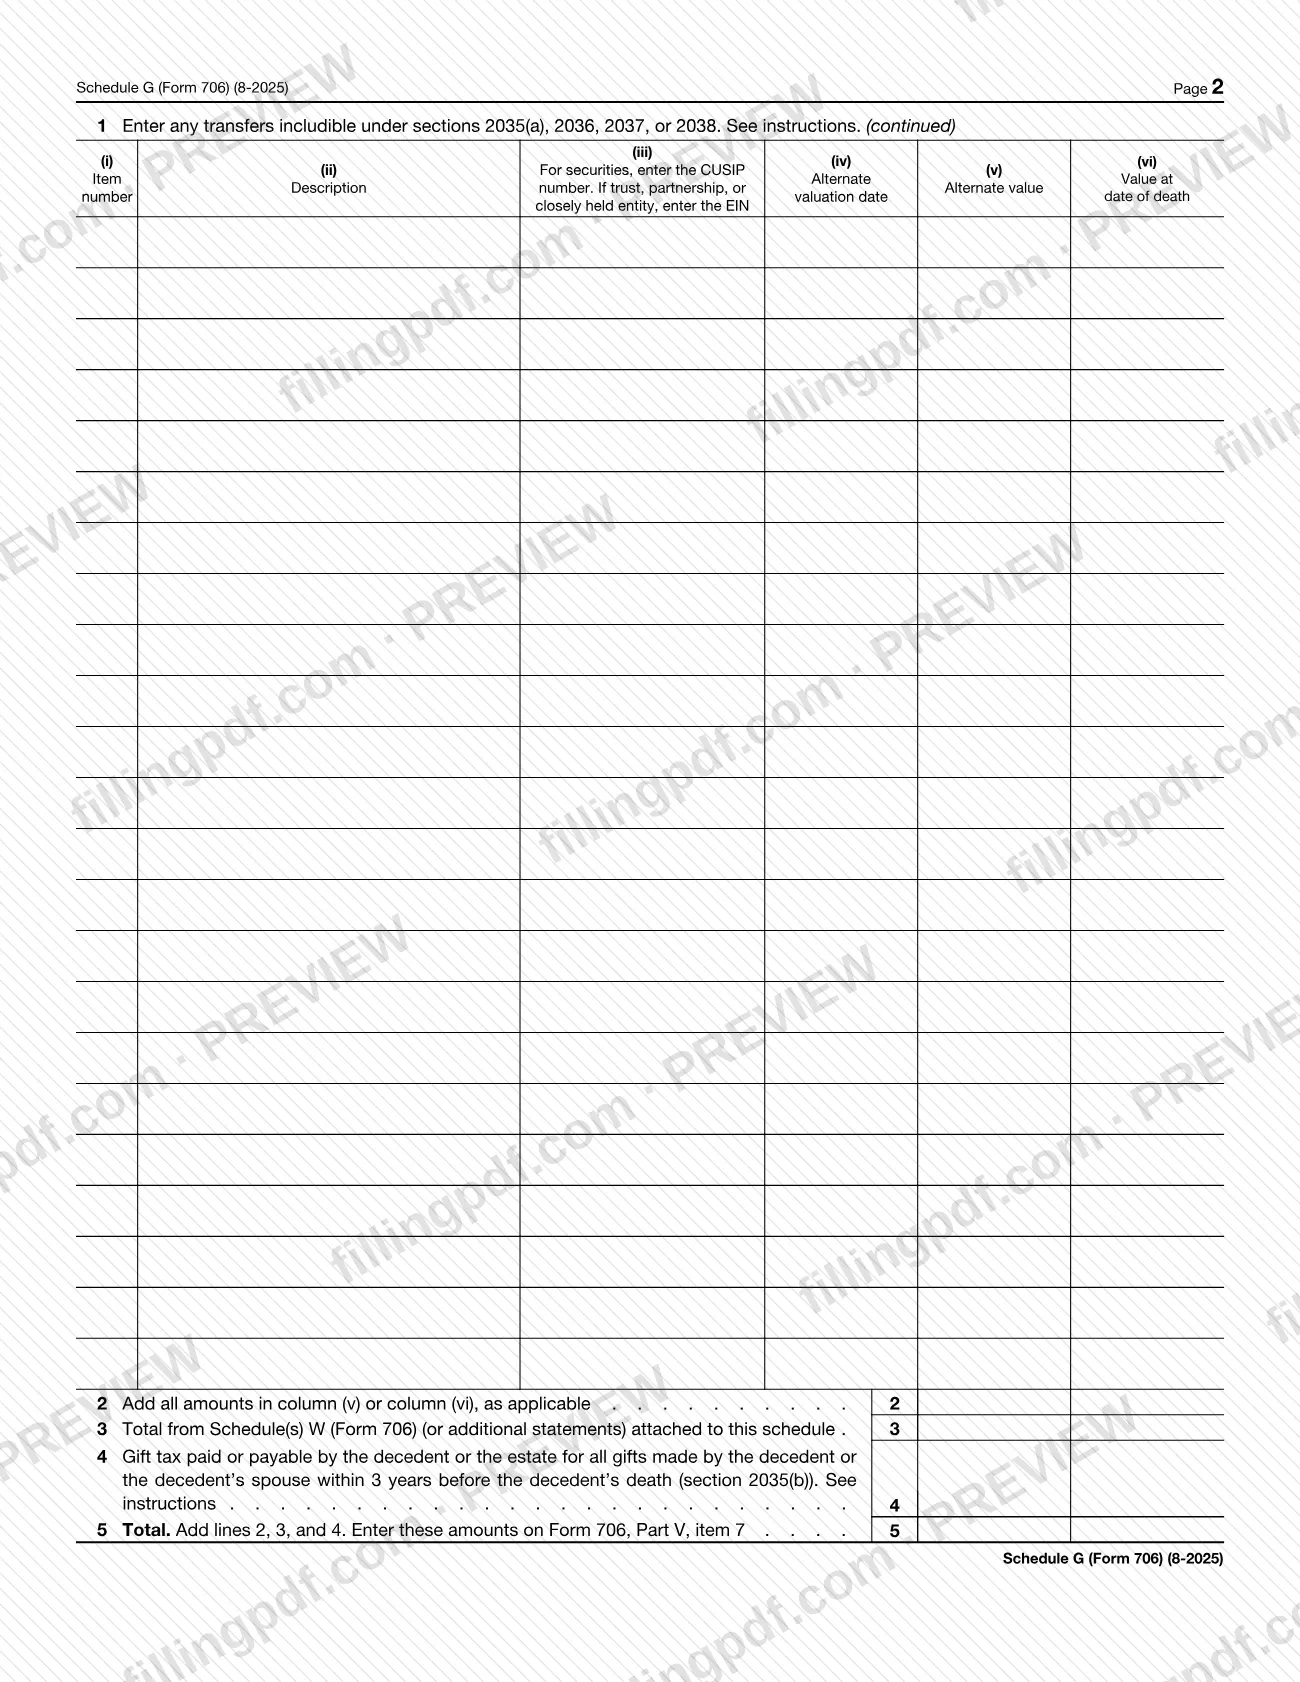
En la línea 1, cada transferencia ocupa una fila con un número de partida, una descripción, un identificador cuando corresponda (el número CUSIP para valores, o el EIN para un fideicomiso, una sociedad o una entidad cerrada), una fecha de valoración alternativa, un valor alternativo y el valor a la fecha de fallecimiento. La línea 2 suma la columna (v) o la columna (vi), según corresponda. La línea 3 incluye el total de cualquier Anexo W (Formulario 706) o declaración adicional adjunta para disponer de más espacio. La línea 4 informa el impuesto sobre donaciones pagado o pagadero por el difunto o el patrimonio por las donaciones realizadas por el difunto o el cónyuge del difunto durante los 3 años anteriores al fallecimiento del difunto (sección 2035(b)). La línea 5 suma las líneas 2, 3 y 4, y ese total se incluye en el Formulario 706, Parte V, punto 7.
El anexo no se presenta por separado. Se imprime como parte del paquete del Formulario 706 (N.º OMB 1545-0015, revisión de agosto de 2025), y las instrucciones del IRS para el Formulario 706 explican cada anotación en detalle.
¿Quién tiene que presentar el Schedule G (Form 706)?
Toda persona que complete el Formulario 706 para un difunto que realizó transferencias sujetas a las secciones 2035(a), 2036, 2037 o 2038 las informa en el Anexo G (Formulario 706). El nombre y el número de Seguro Social del difunto en la parte superior deben coincidir con los del Formulario 706.
Otras situaciones que aborda el formulario:
- Elección de valoración según la sección 2032A. Si elige la valoración según la sección 2032A, debe completar tanto el Anexo G (Formulario 706) como el Anexo T (Formulario 706).
- Presentaciones únicamente para elegir la portabilidad. Si el patrimonio bruto más las donaciones gravables ajustadas es inferior al monto de exclusión básico y presenta el Formulario 706 únicamente para elegir la portabilidad del monto DSUE, considere si debe informar el valor de los activos que pueden acogerse a la deducción marital o benéfica. Si no tiene que informar el valor de un activo, identifique la propiedad, pero no anote nada en las últimas tres columnas. Las instrucciones del IRS para el Formulario 706 proporcionan los detalles.
El formulario no indica quién puede firmar en nombre del patrimonio; las reglas de firma aparecen en el Formulario 706 y sus instrucciones.
Cuándo presentar el Schedule G (Form 706)
Complete el Anexo G (Formulario 706) al preparar el Formulario 706, porque el formulario indica que debe adjuntarse al Formulario 706. No tiene una fecha límite independiente impresa, por lo que se presenta cuando se presenta el Formulario 706. Si elige la valoración según la sección 2032A, complételo junto con el Anexo T (Formulario 706). La línea 4 pregunta por las donaciones realizadas durante los 3 años anteriores al fallecimiento del difunto, así que reúna esas cifras del impuesto sobre donaciones antes de llegar a esa línea. Para conocer el plazo aplicable al Formulario 706, consulte las instrucciones del IRS en www.irs.gov/Form706.
Documentos que necesitas
- Formulario 706, al que se adjunta el Anexo G; el anexo no se presenta por separado.
- Anexo T (Formulario 706): se requiere si elige la valoración según la sección 2032A, además del Anexo G.
- Uno o más Anexos W (Formulario 706) o declaraciones adicionales: adjúntelos solo si necesita más espacio del que ofrece la línea 1 e incluya su total en la línea 3.
Cómo rellenar el Schedule G (Form 706)
Anote el nombre y el SSN del difunto
En la parte superior, anote el nombre del difunto tal como aparece en el Formulario 706 y el número de Seguro Social del difunto.
Revise la regla de la sección 2032A
Si elige la valoración según la sección 2032A, debe completar tanto el Anexo G (Formulario 706) como el Anexo T (Formulario 706).
Revise la nota sobre portabilidad
Si presenta el Formulario 706 únicamente para elegir la portabilidad del monto DSUE, considere si debe informar el valor de los activos que pueden acogerse a la deducción marital o benéfica. Para un activo cuyo valor no tenga que informar, identifique la propiedad y no anote nada en las últimas tres columnas.
Enumere las transferencias en la línea 1
Anote las transferencias sujetas a las secciones 2035(a), 2036, 2037 o 2038. Asigne a cada una un número de partida en la columna (i) y una descripción en la columna (ii).
Añada el CUSIP o EIN en la columna (iii)
Para los valores, anote el número CUSIP. Para un fideicomiso, una sociedad o una entidad cerrada, anote el EIN.
Anote las fechas y los valores
Use la columna (iv) para la fecha de valoración alternativa, la columna (v) para el valor alternativo y la columna (vi) para el valor a la fecha de fallecimiento.
Añada espacio si lo necesita
Si la línea 1 no tiene suficientes filas, adjunte a este anexo uno o más Anexos W (Formulario 706) o declaraciones adicionales.
Sume la línea 1 en la línea 2
Sume todos los importes de la columna (v) o de la columna (vi), según corresponda, e introduzca la suma en la línea 2.
Anote el total del Anexo W en la línea 3
Anote el total de los Anexos W (Formulario 706) o las declaraciones adicionales adjuntas a este anexo.
Informe el impuesto sobre donaciones en la línea 4
Anote el impuesto sobre donaciones pagado o pagadero por el difunto o el patrimonio por todas las donaciones realizadas por el difunto o el cónyuge del difunto durante los 3 años anteriores al fallecimiento del difunto (sección 2035(b)). Consulte las instrucciones.
Sume las líneas 2, 3 y 4
Anote el total en la línea 5 y, después, inclúyalo en el Formulario 706, Parte V, punto 7.
Revise y descargue el PDF completado
Verifique el nombre, el SSN, los valores y los totales; luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 706.
Cómo presentar el Schedule G (Form 706)
El Anexo G (Formulario 706) se presenta como parte del Formulario 706: se adjunta a ese formulario y se envía junto con él. El anexo no incluye su propia dirección postal, portal ni regla para solicitar una cita, así que utilice el método de presentación y la dirección indicados en las instrucciones del IRS para el Formulario 706 en www.irs.gov/Form706.
- Adjúntelo al Formulario 706. Incluya el anexo completado con la declaración. El total de la línea 5 se anota en el Formulario 706, Parte V, punto 7.
- Añada páginas complementarias. Si necesita más espacio, adjunte a este anexo uno o más Anexos W (Formulario 706) o declaraciones adicionales e incluya su total en la línea 3.
- Incluya el Anexo T cuando sea necesario. Si elige la valoración según la sección 2032A, también debe completar el Anexo T (Formulario 706).
FillingPDF le permite rellenar y descargar el PDF; la presentación debe hacerse por los medios del IRS que correspondan al Formulario 706.
Errores comunes que debes evitar
- Elegir la valoración según la sección 2032A y completar el Anexo G sin completar también el Anexo T (Formulario 706); el formulario requiere ambos.
- Anotar valores en las últimas tres columnas para un activo cuyo valor no tiene que informar en una presentación únicamente para elegir la portabilidad; el formulario indica que debe identificar la propiedad y no hacer anotaciones en esas columnas.
- Añadir más filas en hojas separadas sin adjuntar uno o más Anexos W (Formulario 706) o declaraciones adicionales e incluir su total en la línea 3.
- Omitir el número CUSIP de los valores o el EIN de un fideicomiso, una sociedad o una entidad cerrada en la columna (iii).
- Sumar tanto la columna (v) como la columna (vi) en la línea 2 en vez de la columna que corresponda al método de valoración utilizado.
- Omitir la línea 4 del impuesto sobre donaciones pagado o pagadero por donaciones realizadas por el difunto o el cónyuge del difunto durante los 3 años anteriores al fallecimiento.
- No incluir el total de la línea 5 en el Formulario 706, Parte V, punto 7.
- Anotar un nombre o número de Seguro Social del difunto que no coincida con el Formulario 706.
Preguntas frecuentes
¿Qué es el Anexo G (Formulario 706)?
El Anexo G (Formulario 706), Transferencias durante la vida del difunto, es el anexo del IRS que se adjunta al Formulario 706 y enumera las transferencias sujetas a las secciones 2035(a), 2036, 2037 o 2038, junto con sus valores, además del impuesto sobre donaciones pagado o pagadero según la sección 2035(b).
¿Se presenta el Anexo G por separado?
No. El formulario indica que debe adjuntarse al Formulario 706. No tiene una dirección ni una fecha límite independiente impresas, por lo que se presenta con el Formulario 706 mediante el método indicado en las instrucciones del IRS en www.irs.gov/Form706.
¿Dónde se incluye el total de la línea 5 del Anexo G?
La línea 5 suma las líneas 2, 3 y 4, y el formulario indica que ese total debe anotarse en el Formulario 706, Parte V, punto 7.
¿Necesito el Anexo T junto con el Anexo G?
Sí, si elige la valoración según la sección 2032A. El formulario indica que, en ese caso, debe completar tanto el Anexo G (Formulario 706) como el Anexo T (Formulario 706).
¿Qué hago si necesito más espacio en el Anexo G?
Adjunte al anexo uno o más Anexos W (Formulario 706) o declaraciones adicionales y luego anote su total en la línea 3. El formulario los indica como la manera de añadir espacio más allá de las filas de la línea 1.
¿Qué anoto para los activos en un Formulario 706 presentado únicamente para elegir la portabilidad?
Si el Formulario 706 se presenta únicamente para elegir la portabilidad y no tiene que informar el valor de un activo, identifique la propiedad, pero no anote nada en las últimas tres columnas. Consulte las instrucciones del Formulario 706 para determinar si debe informar el valor.
¿Puedo rellenar el Anexo G (Formulario 706) en línea?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta nada ante el IRS; el anexo se presenta junto con el Formulario 706 por los medios del IRS.
¿Listo para rellenar el Schedule G (Form 706)?
Rellenar el Schedule G (Form 706) ahora