
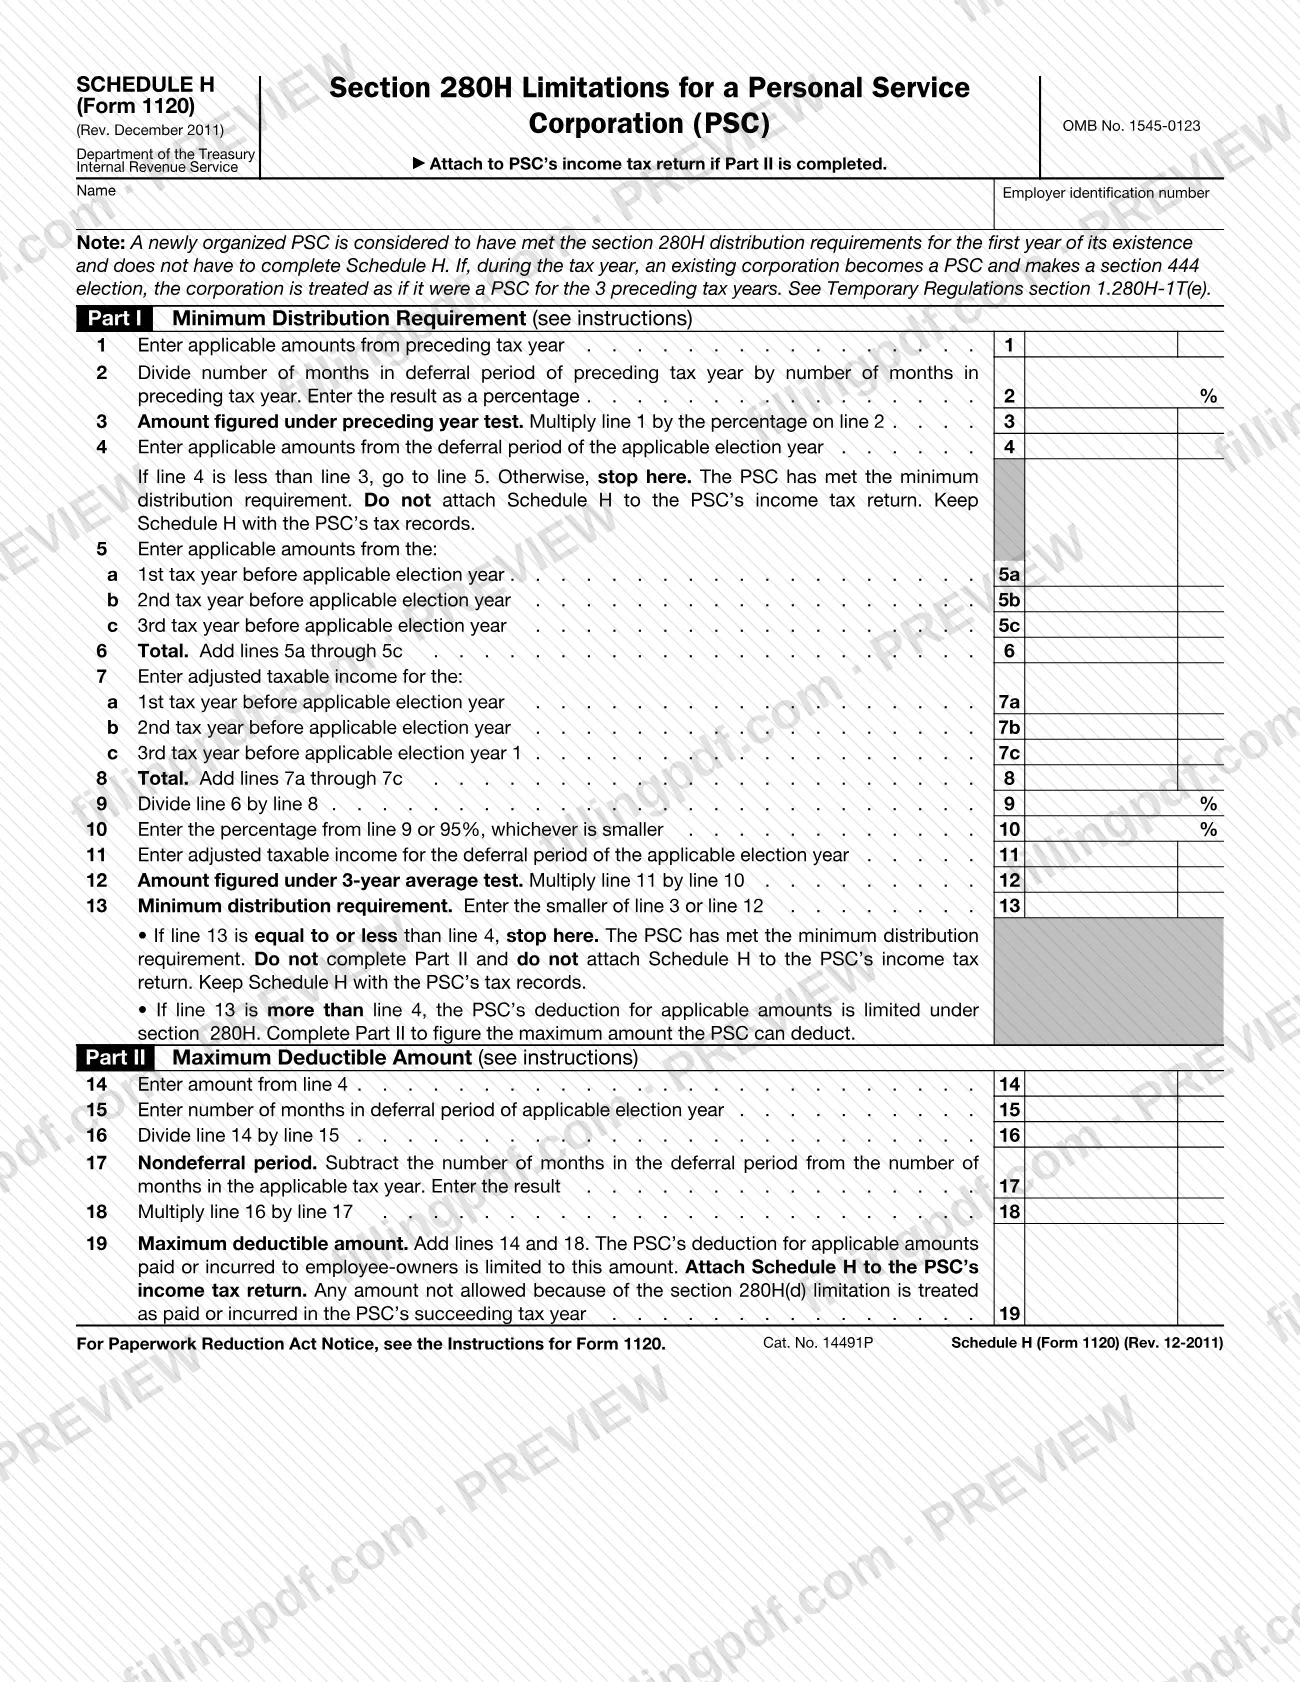
El Anexo H (Formulario 1120), Limitaciones de la sección 280H para una corporación de servicios personales (PSC) (Section 280H Limitations for a Personal Service Corporation (PSC)), es el anexo del Servicio de Impuestos Internos (IRS) que comprueba si una corporación de servicios personales (PSC) con un año tributario conforme a la sección 444 cumple el requisito de distribución mínima de la sección 280H. Si no lo cumple, el anexo también calcula el importe máximo que la PSC puede deducir por los importes pagados a los propietarios-empleados. En FillingPDF puede rellenar el anexo en línea y descargar o imprimir el PDF completado; el formulario original lo publica el IRS.
Última actualización
¿Qué es el Form 1120 (Schedule H)?
El Anexo H (Formulario 1120), Limitaciones de la sección 280H para una corporación de servicios personales (PSC) (Section 280H Limitations for a Personal Service Corporation (PSC)), es el anexo del IRS que usa una PSC con una elección conforme a la sección 444 para comprobar el requisito de distribución mínima de la sección 280H(c) y, si no lo cumple, calcular el límite de su deducción conforme a la sección 280H(d).
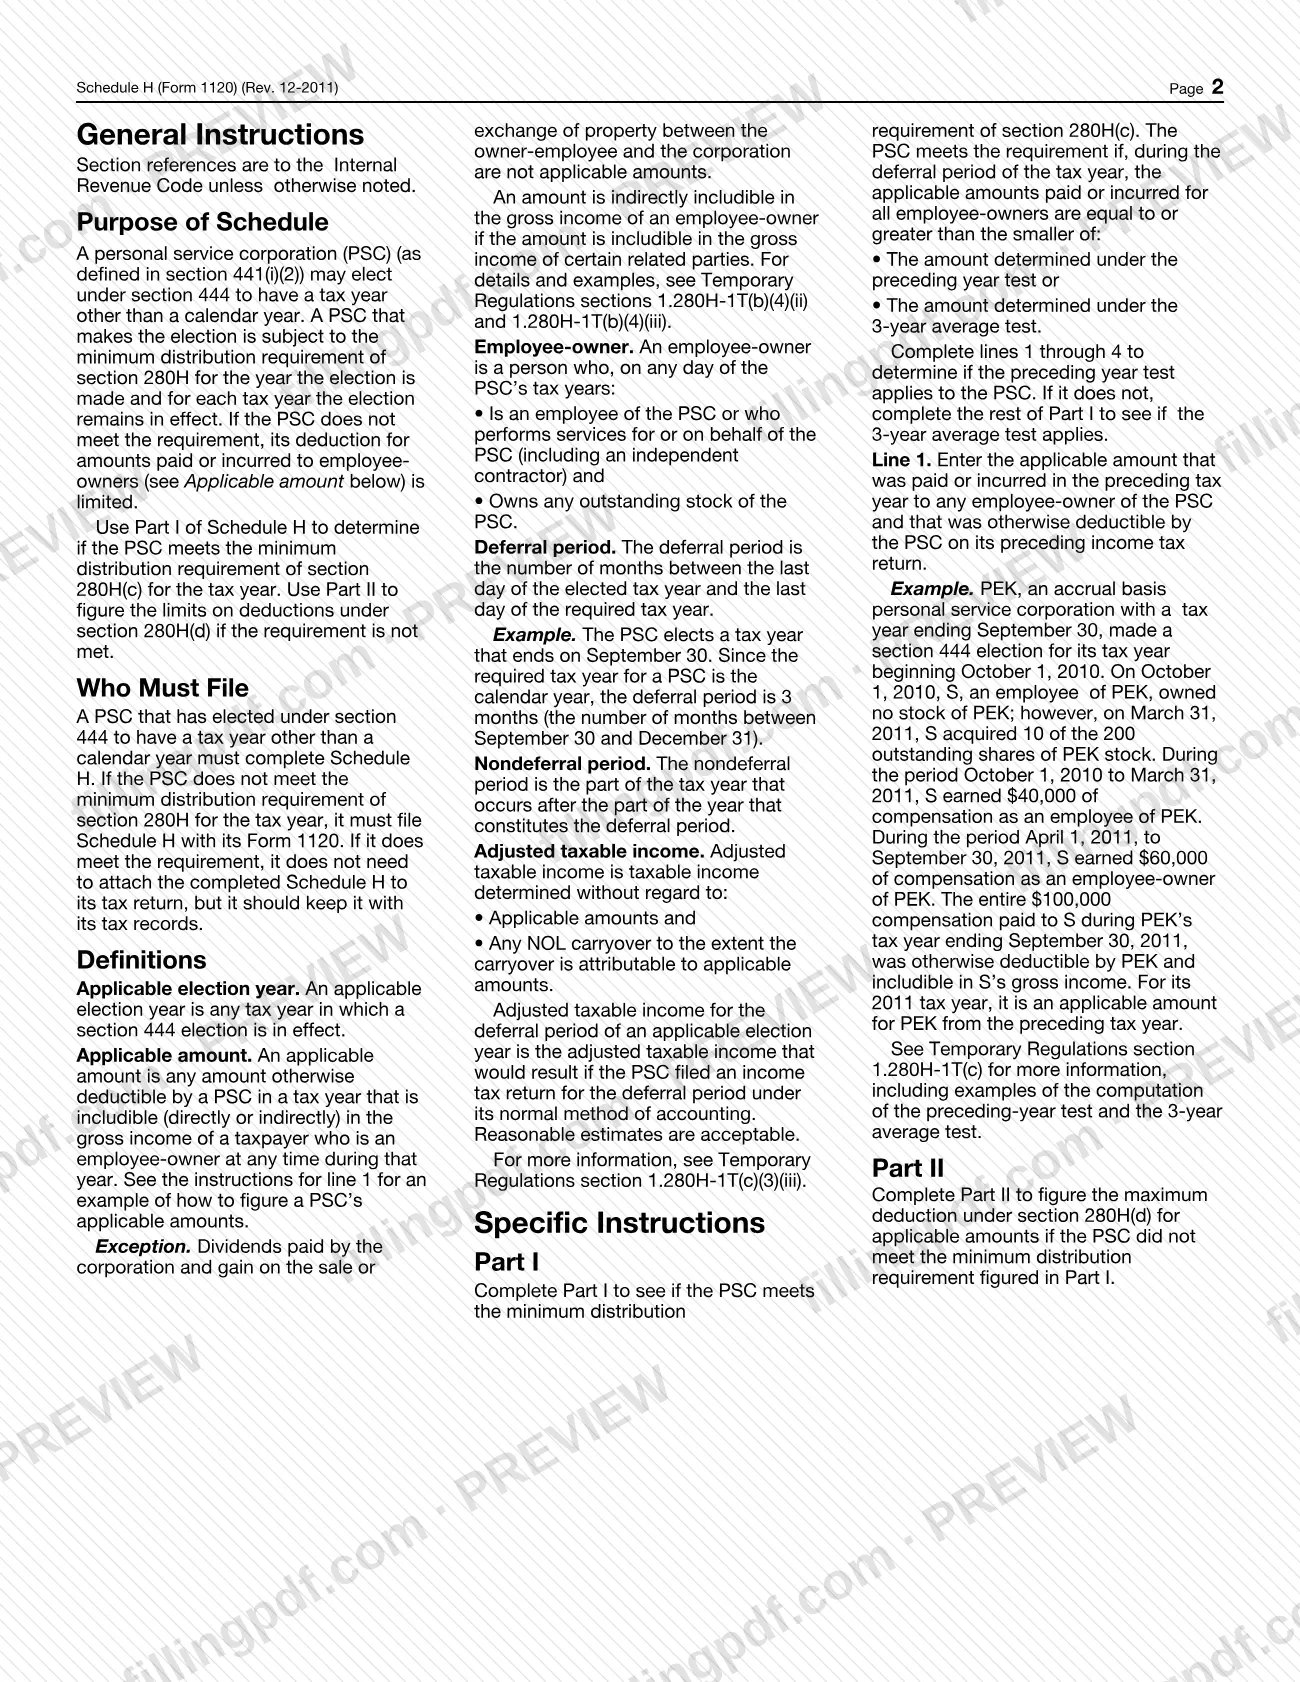
Una PSC, según se define en la sección 441(i)(2), puede elegir conforme a la sección 444 un año tributario distinto del año calendario. Una PSC que hace la elección está sujeta al requisito de distribución mínima durante el año en que se hace la elección y cada año en que esta sigue vigente. Si no se cumple el requisito, se limita la deducción por los importes pagados o incurridos para los propietarios-empleados.
El anexo tiene dos partes:
- Parte I, Requisito de distribución mínima (líneas 1 a 13) compara los importes aplicables pagados durante el período de aplazamiento con el menor entre la prueba del año anterior y la prueba del promedio de 3 años.
- Parte II, Importe máximo deducible (líneas 14 a 19) se completa únicamente cuando la línea 13 es mayor que la línea 4. La línea 19 indica el importe máximo deducible, y todo importe no permitido conforme a la sección 280H(d) se considera pagado o incurrido en el año tributario siguiente de la PSC.
El formulario es un anexo del Formulario 1120, OMB No. 1545-0123, y no se presenta por separado. Es un documento distinto de cualquier otro anexo que lleve la letra H; este se aplica únicamente a las PSC conforme a la sección 280H.
¿Quién tiene que presentar el Form 1120 (Schedule H)?
Una PSC que haya elegido conforme a la sección 444 un año tributario distinto del año calendario debe completar el Anexo H. Las instrucciones del IRS distinguen dos resultados: una PSC que no cumple el requisito de distribución mínima debe presentar el Anexo H junto con su Formulario 1120, y una PSC que sí lo cumple no adjunta el anexo, sino que lo conserva con sus registros tributarios.
Exclusiones indicadas en el formulario:
- Se considera que una PSC recién organizada ha cumplido los requisitos de distribución de la sección 280H durante el primer año de su existencia y no tiene que completar el Anexo H.
- Si una corporación existente se convierte en PSC durante el año tributario y hace una elección conforme a la sección 444, se la trata como PSC durante los 3 años tributarios anteriores (consulte la sección 1.280H-1T(e) de los Reglamentos Temporales).
El anexo se refiere a los importes pagados a propietarios-empleados: personas que, en cualquier día de los años tributarios de la PSC, son empleados de la PSC o prestan servicios para esta (incluidos los contratistas independientes) y poseen acciones en circulación de la PSC. El formulario no establece una regla aparte para representantes o firmantes; contiene el nombre y el número de identificación del empleador de la PSC.
Cuándo presentar el Form 1120 (Schedule H)
Complete el Anexo H para cada año tributario en que esté vigente una elección conforme a la sección 444, porque el requisito de distribución mínima se aplica al año de la elección y a cada año en que esta siga vigente. El anexo no tiene una fecha límite propia. Si se completa la Parte II, debe adjuntarla a la declaración de impuestos sobre los ingresos de la PSC, por lo que vence junto con esa declaración. Si se cumple el requisito, no se adjunta nada y la PSC conserva el anexo completado con sus registros tributarios. El período de aplazamiento, que es el número de meses entre el último día del año tributario elegido y el último día del año tributario requerido, determina los cálculos: para un año tributario que termina el 30 de septiembre, si el año requerido es el año calendario, son 3 meses. Para conocer la fecha límite del Formulario 1120, consulte las Instrucciones para el Formulario 1120.
Cómo rellenar el Form 1120 (Schedule H)
Anote el nombre y el EIN de la PSC
En la parte superior del formulario, escriba el nombre y el número de identificación del empleador de la PSC. Revise la nota antes de la Parte I para confirmar si una PSC recién organizada está exenta de completar el anexo.
Calcule la prueba del año anterior
En la línea 1, anote los importes aplicables del año tributario anterior. En la línea 2, divida los meses del período de aplazamiento del año anterior entre los meses de ese año y anote el porcentaje; después, multiplíquelo por la línea 1 para obtener la línea 3.
Compare con el período de aplazamiento
En la línea 4, anote los importes aplicables del período de aplazamiento del año de elección correspondiente. Si la línea 4 no es menor que la línea 3, deténgase: se cumple el requisito y el anexo se conserva, no se adjunta.
Anote los importes de los 3 años anteriores
En las líneas 5a a 5c, anote los importes aplicables del primer, segundo y tercer año tributario anteriores al año de elección, y súmelos en la línea 6.
Anote el ingreso tributable ajustado
En las líneas 7a a 7c, anote el ingreso tributable ajustado de esos mismos tres años, determinado sin tener en cuenta los importes aplicables ni el arrastre de pérdida neta de operación relacionado, y sume los importes en la línea 8.
Calcule el porcentaje
Divida la línea 6 entre la línea 8 para obtener la línea 9; luego, anote en la línea 10 el menor entre ese porcentaje y 95%.
Calcule la prueba del promedio de 3 años
En la línea 11, anote el ingreso tributable ajustado del período de aplazamiento del año de elección; se aceptan estimaciones razonables. Multiplique la línea 11 por la línea 10 para obtener la línea 12.
Determine el requisito de distribución mínima
En la línea 13, anote el menor entre la línea 3 y la línea 12. Si la línea 13 es igual o menor que la línea 4, deténgase y conserve el anexo; si es mayor, complete la Parte II.
Comience la Parte II con la línea 4
Anote el importe de la línea 4 en la línea 14 y los meses del período de aplazamiento en la línea 15. Divida la línea 14 entre la línea 15 y anote el resultado en la línea 16.
Calcule el período sin aplazamiento
En la línea 17, reste los meses del período de aplazamiento de los meses del año tributario correspondiente. Multiplique la línea 16 por la línea 17 para obtener la línea 18.
Calcule el importe máximo deducible
Sume las líneas 14 y 18 para obtener la línea 19. La deducción de la PSC por los importes aplicables pagados a propietarios-empleados se limita a este importe, y todo importe no permitido se considera pagado en el año tributario siguiente.
Revise y descargue el PDF
Compruebe que cada línea respete las instrucciones para detenerse y que haya anotado el nombre y el EIN de la PSC. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 1120 únicamente si completó la Parte II.
Cómo presentar el Form 1120 (Schedule H)
El Anexo H (Formulario 1120) no tiene un canal de presentación ni una dirección aparte: cuando se debe presentar, se incluye con la declaración de impuestos sobre los ingresos de la PSC, el Formulario 1120.
- Adjúntelo al Formulario 1120 cuando se complete la Parte II, es decir, cuando la línea 13 sea mayor que la línea 4. El encabezado del formulario indica que se adjunte a la declaración de impuestos sobre los ingresos de la PSC si se completa la Parte II.
- No lo adjunte si la línea 4 no es menor que la línea 3, o si la línea 13 es igual o menor que la línea 4. En esos casos, el formulario indica que la PSC ha cumplido el requisito; conserve el Anexo H con los registros tributarios de la PSC.
- Dónde enviar la declaración: siga los canales y las direcciones de presentación que se indican en las Instrucciones para el Formulario 1120, que el anexo menciona para el Aviso sobre la Ley de Reducción de Trámites.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados arriba.
Errores comunes que debes evitar
- Adjuntar el Anexo H al Formulario 1120 cuando la PSC ha cumplido el requisito de distribución mínima; el formulario indica que, en su lugar, debe conservarse con los registros tributarios.
- Completar la Parte II cuando la línea 13 es igual o menor que la línea 4; la Parte II es solo para una PSC cuya deducción está limitada.
- Completar el Anexo H durante el primer año de una PSC recién organizada; el formulario considera que ha cumplido el requisito.
- Continuar después de la línea 4 cuando la línea 4 no es menor que la línea 3; el formulario indica que debe detenerse allí porque se cumple el requisito.
- Anotar en la línea 10 el porcentaje de la línea 9 sin limitarlo; la línea 10 es el menor entre el valor de la línea 9 y 95%.
- Incluir los importes aplicables o los arrastres de pérdidas netas de operación (NOL) correspondientes a importes aplicables en el ingreso tributable ajustado; las instrucciones lo definen sin tenerlos en cuenta.
- Tratar un período de aplazamiento que no corresponde al año calendario como si fuera todo el año tributario en la línea 17; el período sin aplazamiento son los meses del año tributario menos los meses del período de aplazamiento.
- Olvidar el nombre y el número de identificación del empleador en la parte superior del formulario.
Preguntas frecuentes
¿Para qué se usa el Anexo H (Formulario 1120)?
El Anexo H (Formulario 1120) comprueba si una corporación de servicios personales con un año tributario conforme a la sección 444 cumple el requisito de distribución mínima de la sección 280H. Si no lo cumple, la Parte II calcula el importe máximo que la PSC puede deducir por los importes pagados a propietarios-empleados.
¿Quién debe completar el Anexo H (Formulario 1120)?
Debe completarlo una PSC que haya elegido conforme a la sección 444 un año tributario distinto del año calendario. Se considera que una PSC recién organizada ha cumplido el requisito durante su primer año y no tiene que completarlo.
¿Debo adjuntar el Anexo H al Formulario 1120?
Únicamente si la PSC no cumplió el requisito y completó la Parte II. Si se cumple el requisito, no lo adjunte; conserve el anexo completado con los registros tributarios de la PSC.
¿Cuándo debo dejar de rellenar el Anexo H?
Deténgase después de la línea 4 si la línea 4 no es menor que la línea 3, y después de la línea 13 si la línea 13 es igual o menor que la línea 4. En ambos casos, la PSC ha cumplido el requisito y no se completa la Parte II.
¿Qué es el período de aplazamiento en el Anexo H?
Es el número de meses entre el último día del año tributario elegido y el último día del año tributario requerido. Para una PSC cuyo año termina el 30 de septiembre y cuyo año requerido es el año calendario, el período de aplazamiento es de 3 meses.
¿Qué ocurre con las deducciones que no permite el límite de la sección 280H?
Todo importe no permitido debido a la limitación de la sección 280H(d) se considera pagado o incurrido en el año tributario siguiente de la PSC, según la nota de la línea 19.
¿Puedo rellenar el Anexo H (Formulario 1120) en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo; cuando se requiere, este se envía al IRS con el Formulario 1120.
¿Listo para rellenar el Form 1120 (Schedule H)?
Rellenar el Form 1120 (Schedule H) ahora