
El Anexo I (Formulario 1118), Reducción de los impuestos extranjeros sobre petróleo y gas (Reduction of Foreign Oil and Gas Taxes), es el anexo del Servicio de Impuestos Internos (IRS) que se adjunta al Formulario 1118. Una corporación que reclama un crédito por impuestos sobre los ingresos pagados, devengados o considerados pagados sobre ingresos combinados extranjeros de petróleo y gas lo utiliza para calcular qué parte de esos impuestos puede incluirse en el crédito. En esta página puede rellenar el Anexo I (Formulario 1118) en línea en FillingPDF y descargar o imprimir el PDF completado. El IRS publica el formulario y la información más reciente en www.irs.gov/Form1118.
Última actualización
¿Qué es el Schedule I (Form 1118)?
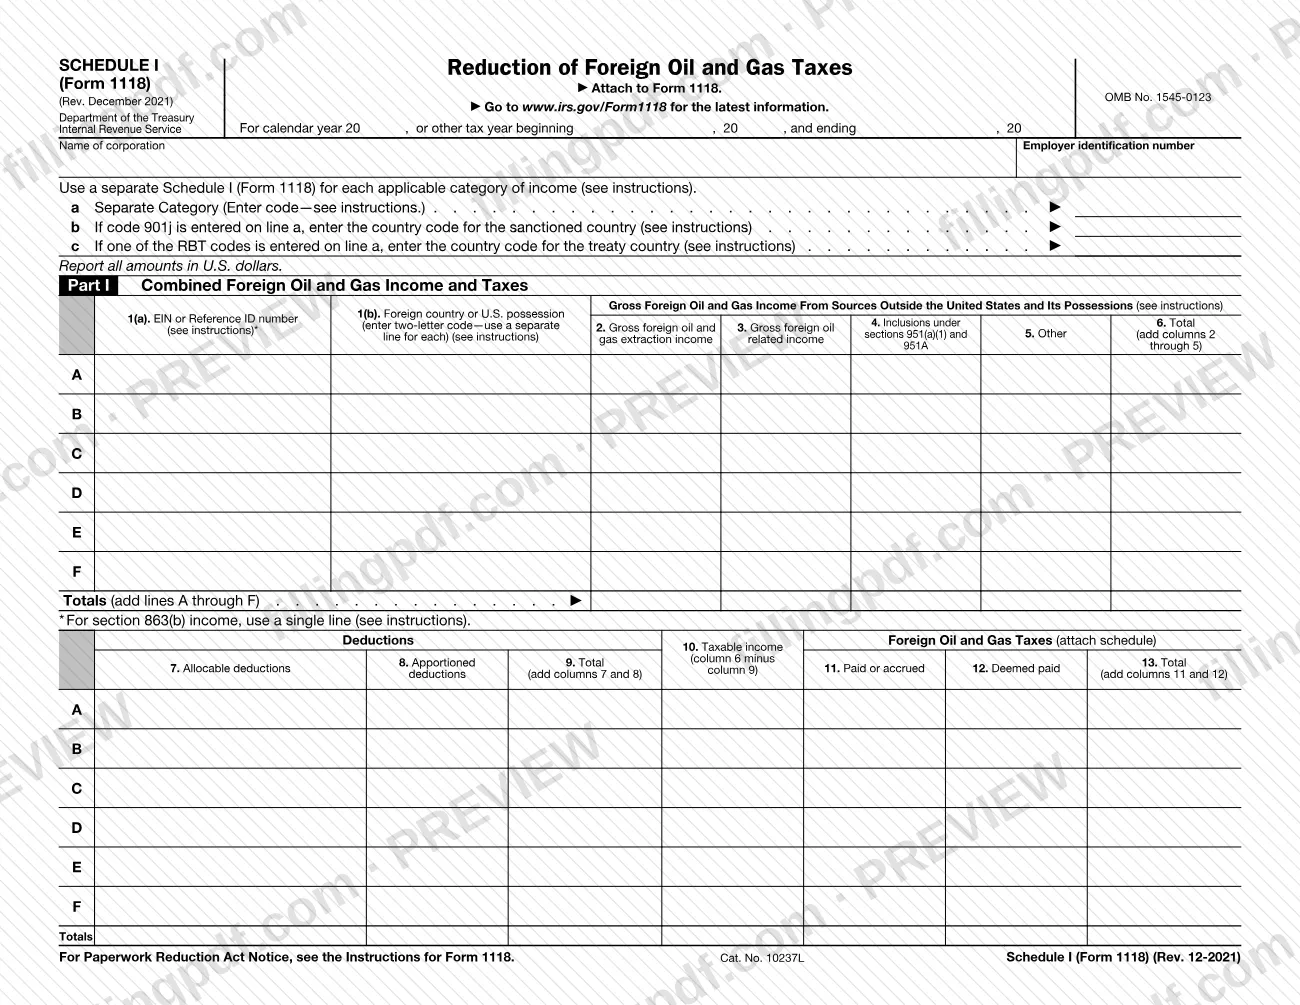
El Anexo I (Formulario 1118), Reducción de los impuestos extranjeros sobre petróleo y gas (Reduction of Foreign Oil and Gas Taxes), es el anexo del IRS que se adjunta al Formulario 1118, informa los ingresos y los impuestos combinados extranjeros de petróleo y gas de una corporación y calcula la reducción de esos impuestos conforme a la sección 907(a).
El anexo tiene tres partes:
- Parte I, Ingresos e impuestos combinados extranjeros de petróleo y gas. Una línea por cada país extranjero o posesión de Estados Unidos (líneas A a F) muestra los ingresos brutos por extracción extranjera de petróleo y gas, los ingresos relacionados, las inclusiones conforme a las secciones 951(a)(1) y 951A, otros ingresos, las deducciones, los ingresos tributables y los impuestos extranjeros sobre petróleo y gas pagados, devengados o considerados pagados.
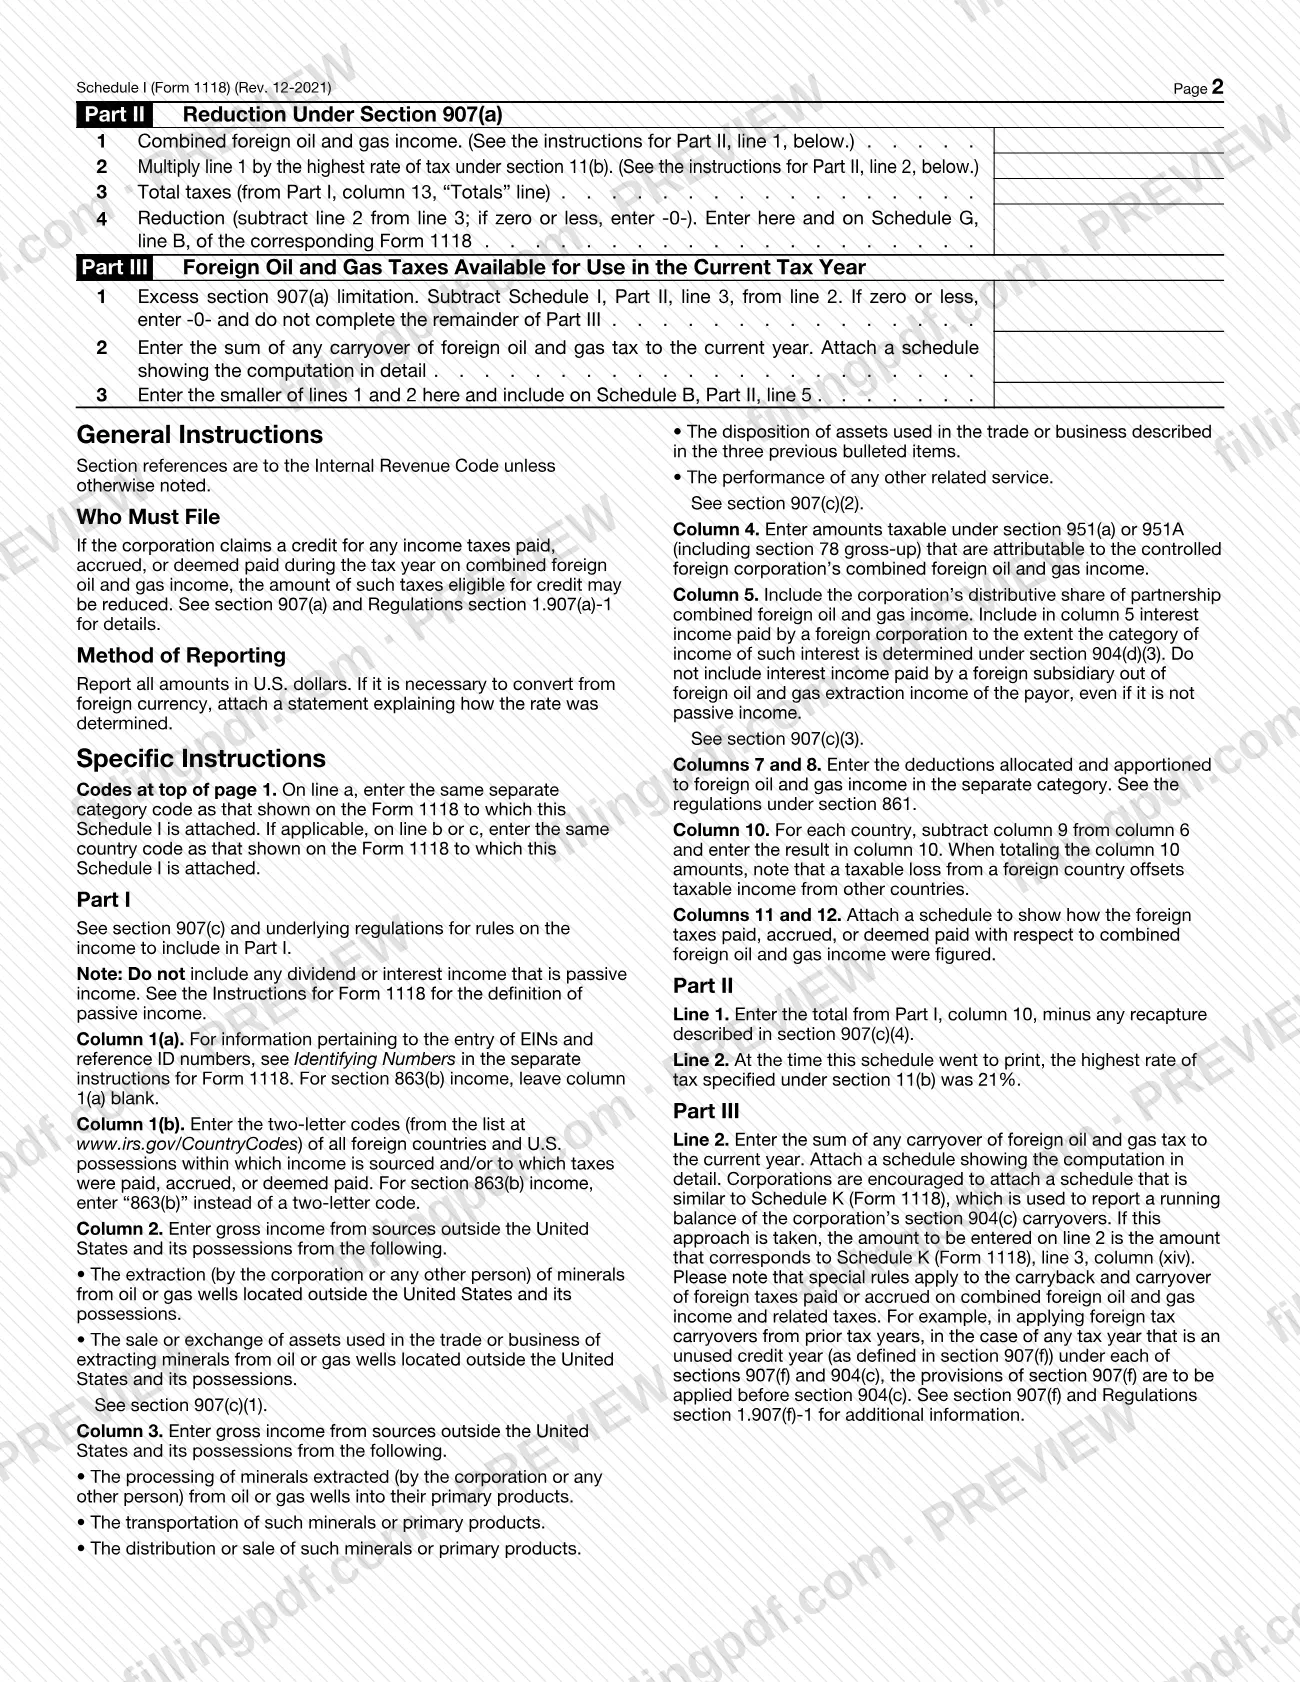
- Parte II, Reducción conforme a la sección 907(a). La línea 1 incluye los ingresos combinados extranjeros de petróleo y gas; la línea 2 los multiplica por la tasa impositiva más alta conforme a la sección 11(b); la línea 3 incluye los impuestos totales de la Parte I, columna 13; y la línea 4 es la reducción. El resultado se incluye en el Anexo G, línea B, del Formulario 1118 correspondiente.
- Parte III, Impuestos extranjeros sobre petróleo y gas disponibles para usar en el año tributario actual. Combina la limitación excedente conforme a la sección 907(a) con cualquier arrastre, y el menor de los importes se incluye en el Anexo B, Parte II, línea 5.
El formulario está identificado con el OMB No. 1545-0123 y es un anexo del Formulario 1118, por lo que no se presenta por separado. No es una reclamación de crédito independiente: las instrucciones del IRS remiten a la sección 907(a) y al Reglamento, sección 1.907(a)-1, para las reglas que rigen la reducción. Otros anexos del Formulario 1118, como el Anexo G, el Anexo B y el Anexo K, son documentos separados.
¿Quién tiene que presentar el Schedule I (Form 1118)?
Una corporación presenta el Anexo I (Formulario 1118) si reclama un crédito por impuestos sobre los ingresos pagados, devengados o considerados pagados durante el año tributario sobre ingresos combinados extranjeros de petróleo y gas. En ese caso, puede reducirse el importe de esos impuestos que califica para el crédito, y eso es lo que calcula el anexo. Las instrucciones del IRS remiten a la sección 907(a) y al Reglamento, sección 1.907(a)-1, para obtener más detalles.
El formulario indica que debe utilizarse un Anexo I separado para cada categoría de ingresos correspondiente. En la línea a se ingresa el código de categoría separada y, en la línea b o c, un código de país cuando las instrucciones así lo indiquen. Siempre deben usarse los mismos códigos que aparecen en el Formulario 1118 al que se adjunta el anexo.
El anexo se adjunta al Formulario 1118 y solicita el nombre de la corporación y su número de identificación del empleador. El formulario no indica quién puede firmar o actuar en nombre de la corporación; consulte las Instrucciones del Formulario 1118 si tiene preguntas sobre los números de identificación y el formulario principal.
Cuándo presentar el Schedule I (Form 1118)
El Anexo I (Formulario 1118) se completa al completar el Formulario 1118 al que se adjunta, para el mismo año calendario u otro año tributario indicado en la parte superior de la página. El anexo no indica una fecha límite propia, por lo que se presenta junto con el Formulario 1118 cada vez que se presente ese formulario.
Si tiene más de una categoría de ingresos correspondiente, prepare un Anexo I para cada categoría al mismo tiempo. La línea 4 de la Parte II se transfiere al Anexo G del Formulario 1118 correspondiente, y la línea 3 de la Parte III se transfiere al Anexo B, Parte II, línea 5; por lo tanto, complete este anexo antes de terminar esas partes del Formulario 1118. Para conocer cualquier plazo que se aplique al Formulario 1118, consulte las instrucciones del IRS en www.irs.gov/Form1118.
Documentos que necesitas
- Un anexo que muestre cómo se calcularon los impuestos extranjeros sobre petróleo y gas pagados, devengados o considerados pagados, adjunto para las columnas 11 y 12 de la Parte I.
- Una declaración que explique cómo se determinó la tasa de cambio, solo si tuvo que convertir importes de moneda extranjera a dólares estadounidenses.
- Un anexo que muestre en detalle el cálculo de cualquier arrastre de impuestos extranjeros sobre petróleo y gas al año actual, adjunto para la Parte III, línea 2.
- Opcionalmente, un anexo similar al Anexo K (Formulario 1118) para la Parte III, línea 2; si lo utiliza, ingrese el importe de la línea 3, columna (xiv), del Anexo K (Formulario 1118).
Cómo rellenar el Schedule I (Form 1118)
Ingrese el año tributario y los datos de la corporación
En la parte superior, ingrese el año calendario o las fechas de inicio y finalización del otro año tributario; luego, el nombre de la corporación y su número de identificación del empleador.
Ingrese los códigos de categoría y de país
En la línea a, ingrese el código de categoría separada que aparece en el Formulario 1118 al que se adjunta este anexo. En la línea b (código 901j) o la línea c (códigos RBT), ingrese el código de país correspondiente solo si se aplican las instrucciones, usando el mismo código que en el Formulario 1118.
Enumere los países en las columnas 1(a) y 1(b) de la Parte I
Use una línea separada (de la A a la F) para cada país extranjero o posesión de Estados Unidos. Ingrese el EIN o el número de referencia en la columna 1(a) y el código de dos letras en la columna 1(b); para los ingresos conforme a la sección 863(b), use una sola línea, deje en blanco la columna 1(a) e ingrese «863(b)».
Informe los ingresos brutos en las columnas 2 a 6
Ingrese en la columna 2 los ingresos brutos por extracción extranjera de petróleo y gas, en la columna 3 los ingresos relacionados, en la columna 4 las inclusiones conforme a la sección 951(a) o 951A y en la columna 5 otros ingresos. La columna 6 es el total de las columnas 2 a 5.
Ingrese las deducciones y los ingresos tributables
Ingrese las deducciones asignables en la columna 7 y las deducciones prorrateadas en la columna 8, y súmelas en la columna 9. Para cada país, reste la columna 9 de la columna 6 e ingrese el resultado en la columna 10.
Ingrese los impuestos extranjeros sobre petróleo y gas
Ingrese en la columna 11 los impuestos pagados o devengados y en la columna 12 los impuestos considerados pagados; súmelos en la columna 13. Adjunte un anexo que muestre cómo se calcularon estos impuestos y, luego, complete la línea Totals.
Complete las líneas 1 y 2 de la Parte II
En la línea 1, ingrese el total de la columna 10 de la Parte I menos cualquier recaptura descrita en la sección 907(c)(4). En la línea 2, multiplique la línea 1 por la tasa impositiva más alta conforme a la sección 11(b); el formulario remite a las instrucciones de la Parte II.
Calcule la reducción en las líneas 3 y 4 de la Parte II
La línea 3 es el total de la columna 13 de la Parte I. En la línea 4, reste la línea 2 de la línea 3; ingrese -0- si el resultado es cero o menos y transfiera el resultado al Anexo G, línea B, del Formulario 1118 correspondiente.
Complete la Parte III
En la línea 1, reste la línea 3 de la Parte II de la línea 2; si el resultado es cero o menos, ingrese -0- y deténgase. En la línea 2, ingrese cualquier arrastre de impuestos extranjeros sobre petróleo y gas y adjunte el cálculo. En la línea 3, ingrese el menor de los importes de las líneas 1 y 2 e inclúyalo en el Anexo B, Parte II, línea 5.
Revise, descargue y adjunte el anexo
Compruebe que cada categoría tenga su propio anexo y que todos los importes estén en dólares estadounidenses. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo, junto con los anexos de respaldo, al Formulario 1118.
Cómo presentar el Schedule I (Form 1118)
El Anexo I (Formulario 1118) se presenta como un anexo adjunto al Formulario 1118; el formulario no incluye una dirección postal, un portal ni instrucciones propias sobre citas.
- Con el Formulario 1118: adjunte un Anexo I completado por cada categoría de ingresos correspondiente al Formulario 1118 que respalda y envíe el paquete de la manera en que presenta el Formulario 1118.
- Anexos de respaldo: adjunte el anexo que muestra cómo se calcularon los impuestos de las columnas 11 y 12, el anexo que muestra el cálculo del arrastre de la Parte III, línea 2, y, si convirtió moneda extranjera, una declaración que explique cómo se determinó la tasa.
- Instrucciones y actualizaciones: el formulario le dirige a www.irs.gov/Form1118 para obtener la información más reciente y a las Instrucciones del Formulario 1118, que son un documento separado, para el Aviso de la Ley de Reducción de Trámites y los números de identificación.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los canales del IRS que se aplican al Formulario 1118.
Errores comunes que debes evitar
- Combinar varias categorías de ingresos en un solo anexo; el formulario indica que debe utilizarse un Anexo I separado para cada categoría de ingresos correspondiente.
- Ingresar en las líneas a, b o c un código de categoría separada o un código de país que difiera del código del Formulario 1118 al que se adjunta el anexo.
- Incluir en la Parte I ingresos por dividendos o intereses que sean ingresos pasivos; las instrucciones indican que no deben incluirse.
- Completar la columna 1(a) para ingresos conforme a la sección 863(b); las instrucciones indican que debe dejarse en blanco, usar una sola línea e ingresar «863(b)» en la columna 1(b) en lugar de un código de dos letras.
- Omitir el anexo que respalda las columnas 11 y 12 o el anexo detallado del arrastre que respalda la Parte III, línea 2.
- Informar importes en moneda extranjera sin una declaración que explique cómo se determinó la tasa; todos los importes deben expresarse en dólares estadounidenses.
- Ingresar un importe negativo en la Parte II, línea 4; el formulario indica que se debe ingresar -0- si la resta es cero o menos.
- Sumar por separado la pérdida tributable de un país en los totales de la columna 10; las instrucciones indican que una pérdida tributable de un país compensa los ingresos tributables de otros países.
- Completar el resto de la Parte III cuando la línea 1 sea cero o menos; el formulario indica que se debe ingresar -0- y no completar el resto.
Preguntas frecuentes
¿Qué es el Anexo I (Formulario 1118)?
El Anexo I (Formulario 1118), Reducción de los impuestos extranjeros sobre petróleo y gas, es un anexo del IRS que se adjunta al Formulario 1118. Informa por país los ingresos y los impuestos combinados extranjeros de petróleo y gas, y calcula la reducción conforme a la sección 907(a) de los impuestos que califican para el crédito.
¿Quién debe presentar el Anexo I (Formulario 1118)?
Una corporación que reclama un crédito por impuestos sobre los ingresos pagados, devengados o considerados pagados durante el año tributario sobre ingresos combinados extranjeros de petróleo y gas. El importe de esos impuestos que califica para el crédito puede reducirse, y el anexo muestra el cálculo.
¿Necesito un Anexo I separado para cada categoría de ingresos?
Sí. El formulario indica que debe utilizarse un Anexo I (Formulario 1118) separado para cada categoría de ingresos correspondiente. El código de categoría separada de la línea a debe coincidir con el código del Formulario 1118 al que se adjunta el anexo.
¿Dónde envío el Anexo I (Formulario 1118)?
Lo adjunta al Formulario 1118 y lo presenta junto con ese formulario. El Anexo I no incluye una dirección ni un portal propios. Consulte www.irs.gov/Form1118 y las Instrucciones del Formulario 1118 para obtener la información más reciente.
¿Qué se ingresa en la Parte II, línea 4?
La reducción: reste la línea 2 de la línea 3 e ingrese -0- si el resultado es cero o menos. El formulario indica que se ingrese el importe aquí y en el Anexo G, línea B, del Formulario 1118 correspondiente.
¿Qué debo adjuntar al Anexo I además del formulario?
Adjunte un anexo para las columnas 11 y 12 que muestre cómo se calcularon los impuestos extranjeros sobre petróleo y gas, y un anexo detallado de cualquier arrastre para la Parte III, línea 2. Si convirtió moneda extranjera, agregue una declaración que explique cómo se determinó la tasa.
¿Cómo informo los ingresos conforme a la sección 863(b) en el Anexo I?
Use una sola línea. Deje en blanco la columna 1(a) e ingrese «863(b)» en la columna 1(b) en lugar de un código de país de dos letras, tal como indican las instrucciones.
¿Puedo rellenar el Anexo I (Formulario 1118) en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante el IRS; usted lo presenta junto con el Formulario 1118 a través de los canales del IRS.
¿Listo para rellenar el Schedule I (Form 1118)?
Rellenar el Schedule I (Form 1118) ahora