
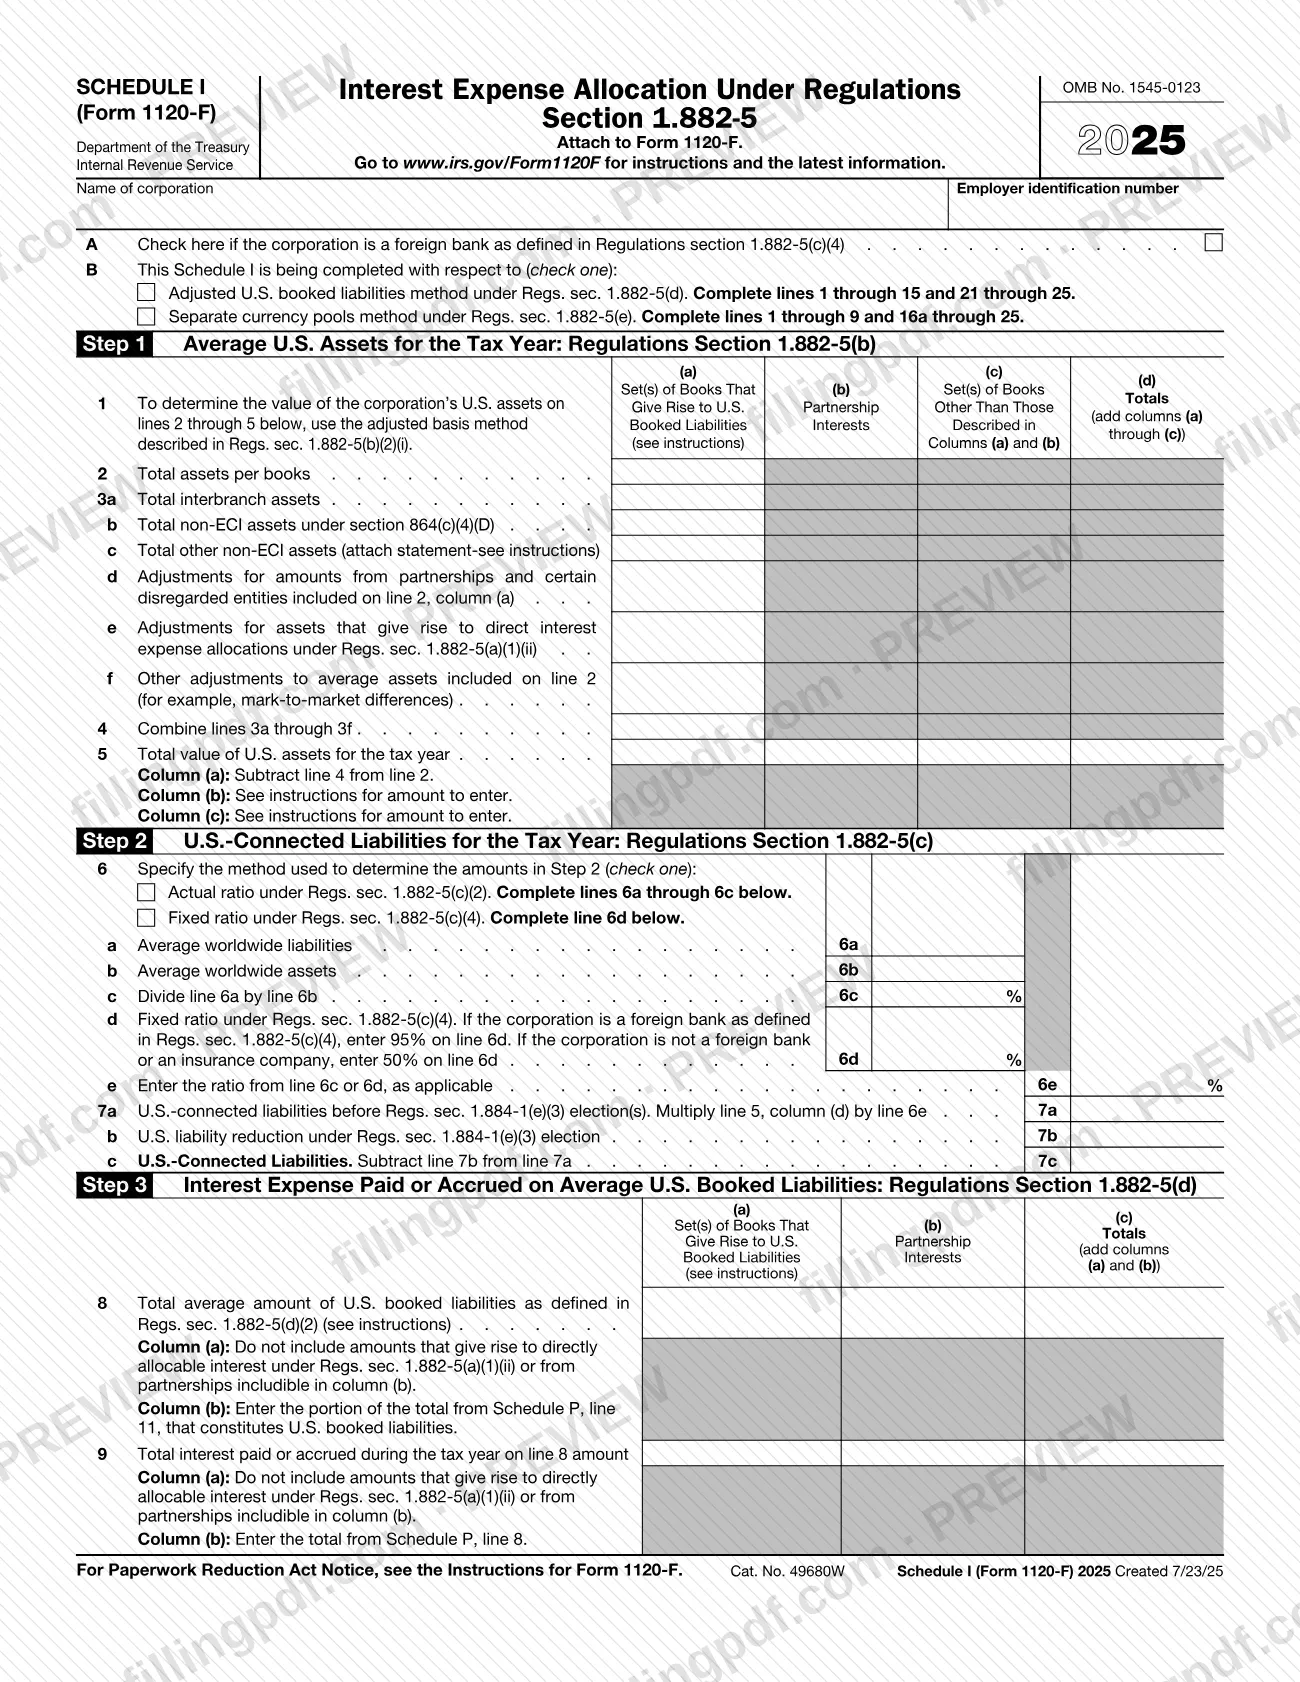
El Anexo I (Formulario 1120-F), Asignación de gastos por intereses conforme a la sección 1.882-5 de los reglamentos (Interest Expense Allocation Under Regulations Section 1.882-5), es el anexo del Servicio de Impuestos Internos (IRS) en el que una corporación extranjera informa los gastos por intereses asignables a ingresos efectivamente conectados (ECI) y la parte deducible para el año. Las corporaciones extranjeras que tienen gastos por intereses asignables a ECI adjuntan este anexo al Formulario 1120-F. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form1120F.
Última actualización
¿Qué es el Schedule I (Form 1120-F)?
Anexo I (Formulario 1120-F), Asignación de gastos por intereses conforme a la sección 1.882-5 de los reglamentos (Interest Expense Allocation Under Regulations Section 1.882-5), es el anexo del IRS en el que se informa el monto de los gastos por intereses de una corporación extranjera asignables a ingresos efectivamente conectados (ECI) conforme a la sección 882(c), así como el monto deducible de esa asignación para el año tributario.
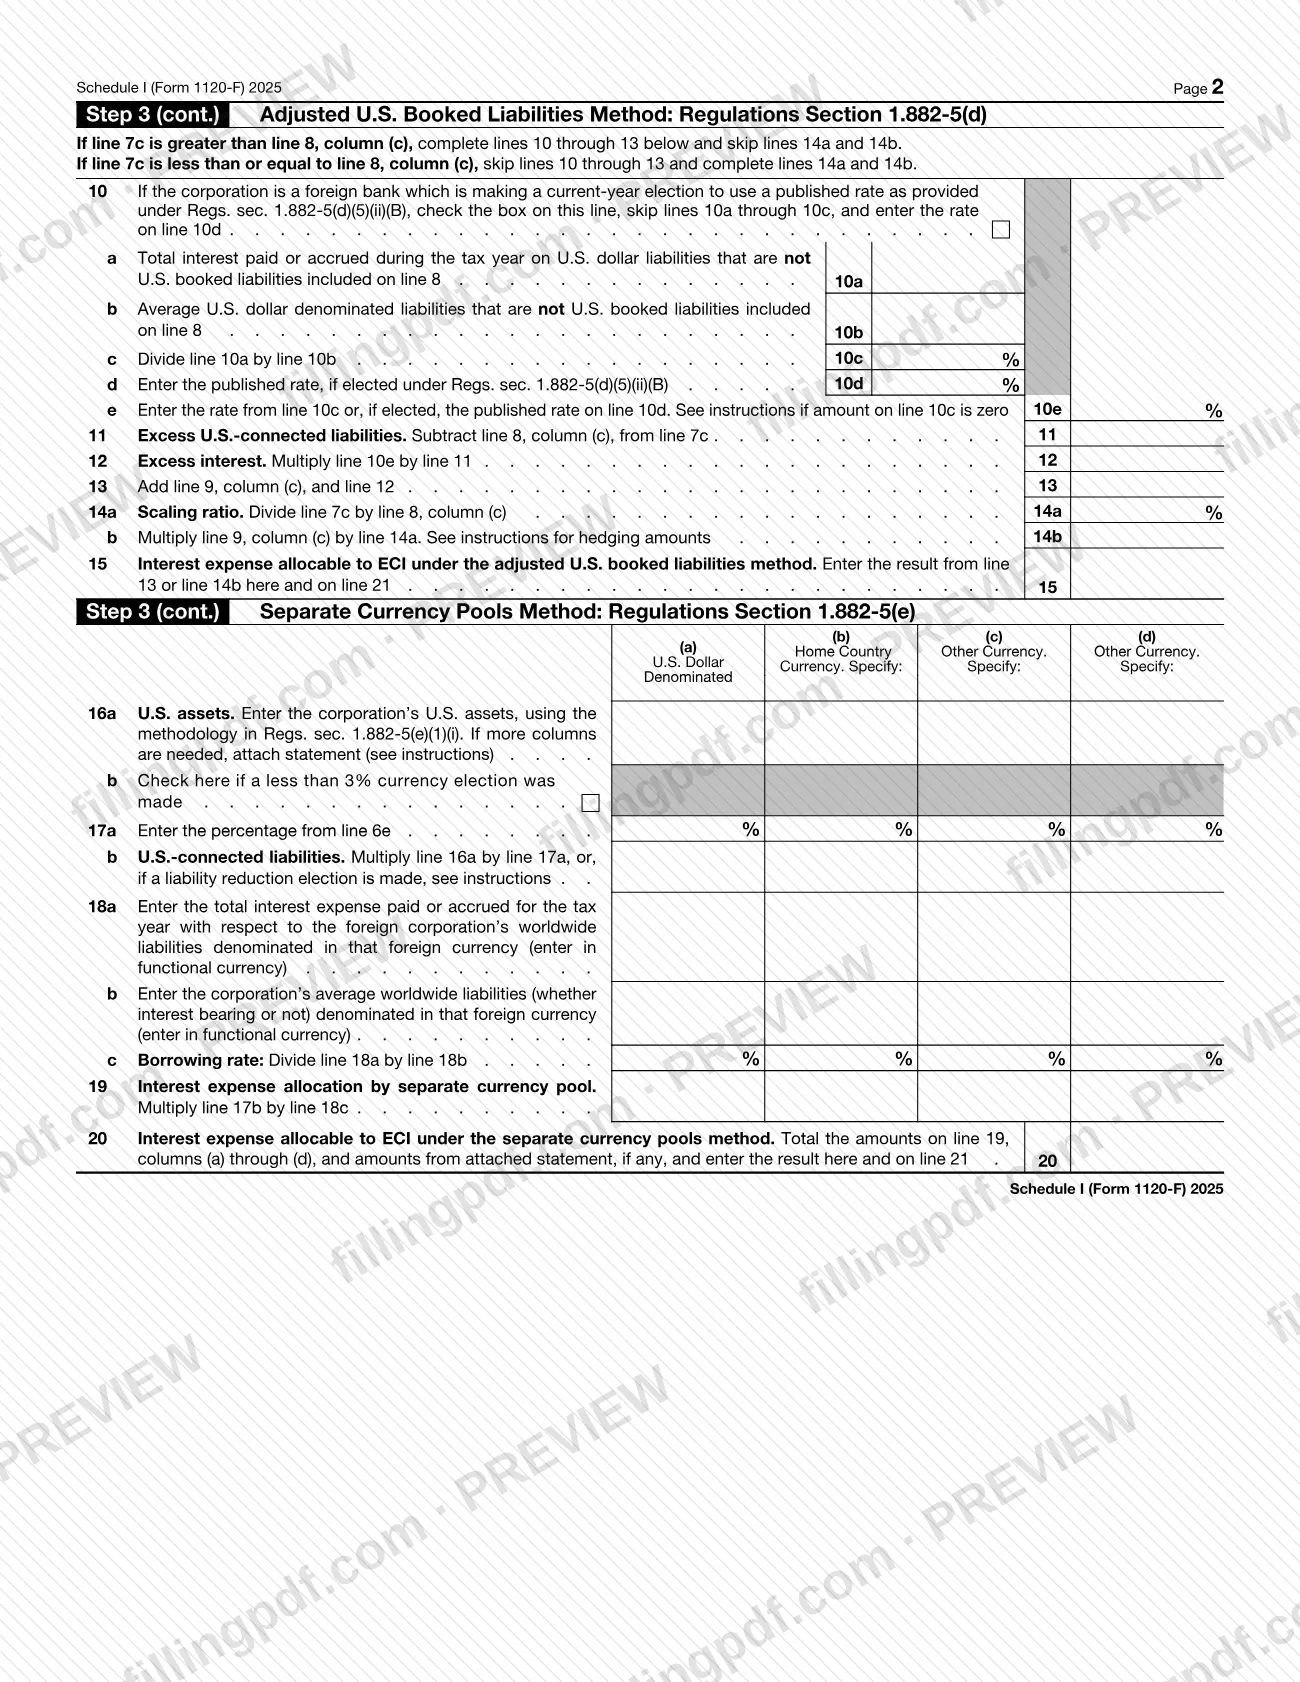
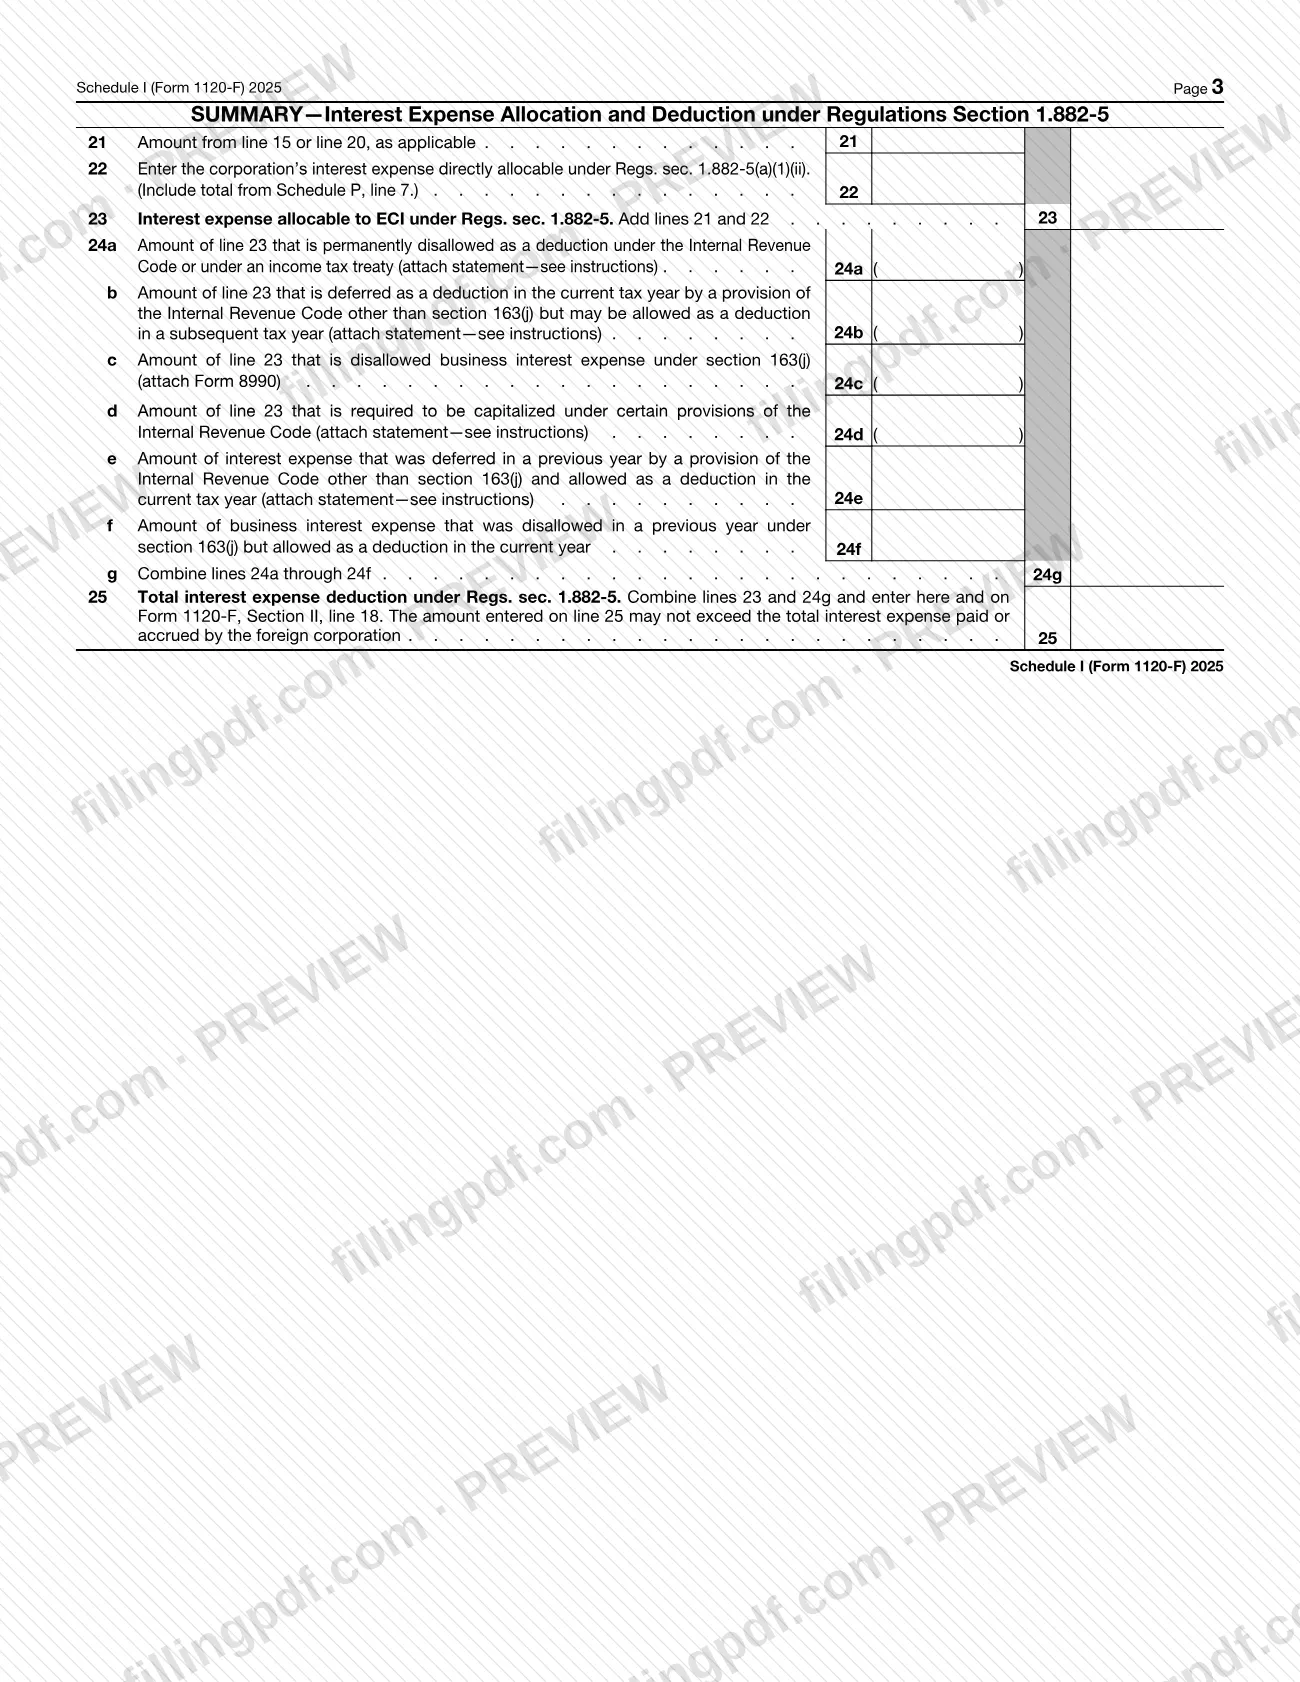
El anexo sigue la fórmula de tres pasos de la sección 1.882-5 de los reglamentos. El Paso 1 (líneas 1 a 5) determina el valor promedio de los activos en EE. UU. El Paso 2 (líneas 6 a 7c) determina los pasivos relacionados con EE. UU., mediante la proporción real o la proporción fija. El Paso 3 asigna los intereses utilizando uno de dos métodos mutuamente excluyentes: el método de Pasivos Contabilizados Ajustados en EE. UU. (AUSBL) en las líneas 10 a 15, o el método de Grupos de Monedas Separados en las líneas 16a a 20. Las líneas 21 a 25 resumen la asignación, restan los aplazamientos y las desautorizaciones y determinan la deducción por gastos por intereses.
El anexo también revela las elecciones que la corporación utiliza conforme a las secciones 1.882-5(a)(7) y (d)(5) de los reglamentos, así como la reducción de pasivos conforme a la sección 1.884-1(e)(3) de los reglamentos. Esta información también se necesita para completar la Sección III del Formulario 1120-F, el impuesto sobre intereses a nivel de sucursal conforme a la sección 884(f).
No es una declaración. El formulario indica que debe adjuntarse al Formulario 1120-F. Las instrucciones del IRS indican que la asignación se realiza antes de que otras secciones del Código, como las secciones 163(j) o 263A, aplacen o desautoricen la deducción.
¿Quién tiene que presentar el Schedule I (Form 1120-F)?
Todas las corporaciones extranjeras que tengan gastos por intereses asignables a ECI conforme a la sección 882(c) deben completar el Anexo I para informar la asignación. Esto se aplica tanto si el monto es deducible en el año actual como si se aplaza o se desautoriza permanentemente conforme a otras secciones del Código de Impuestos Internos. Las instrucciones del IRS describen como corporación declarante a una corporación extranjera que realiza, o se considera que realiza, actividades comerciales o empresariales dentro de EE. UU. en cualquier momento durante el año tributario. Una corporación declarante que deba presentar el Formulario 1120-F debe completar y adjuntar el Anexo I.
Posiciones basadas en tratados. Si la corporación determina los gastos por intereses atribuibles a un establecimiento permanente en EE. UU. conforme a las disposiciones expresas de un tratado aplicable, aun así completa el Anexo I utilizando el método del tratado y también adjunta el Formulario 8833, Divulgación de una posición de declaración basada en un tratado.
Excepciones. Una corporación extranjera no está obligada a presentar el Anexo I si:
- no realiza actividades comerciales o empresariales dentro de Estados Unidos;
- no tiene gastos por intereses mundiales para asignar durante el año tributario conforme a la sección 1.882-5 de los reglamentos; o
- realiza actividades limitadas en EE. UU. que, según determina, no dan lugar a ECI ni a un establecimiento permanente en EE. UU., y presenta una declaración de impuestos sobre los ingresos protectora conforme a la sección 1.882-4(a)(3)(vi) de los reglamentos.
Una corporación que presente dicha declaración protectora puede presentar voluntariamente el Anexo I para conservar sus elecciones.
Cuándo presentar el Schedule I (Form 1120-F)
El Anexo I se presenta con el Formulario 1120-F, por lo que sigue la fecha de presentación de esa declaración; el anexo no tiene una fecha límite propia. Las elecciones que identifica tienen sus propias reglas de plazo.
- Una corporación que presente una declaración protectora conforme a la sección 1.882-4(a)(3)(vi) de los reglamentos puede presentar el Anexo I junto con ella para conservar elecciones oportunas, pero solo si presenta la declaración para la fecha límite original, incluidas las prórrogas. Las elecciones protectoras no son efectivas si se realizan durante el período de prórroga adicional conforme a la sección 1.882-4(a)(3) de los reglamentos.
- Si la sección 1.882-5 de los reglamentos se aplica a la corporación por primera vez, sus elecciones deben presentarse con una declaración original presentada oportunamente.
- Por lo general, una elección del método AUSBL o del método de Grupos de Monedas Separados debe mantenerse durante un período mínimo de 5 años.
- La elección de la tasa publicada de bancos extranjeros en la línea 10 debe realizarse todos los años.
- No se puede realizar ninguna elección de asignación de gastos por intereses en una declaración enmendada, y no hay alivio para elecciones tardías conforme a la sección 301.9100-1 de los reglamentos.
Documentos que necesitas
- Declaración que describa cada tipo de activo "other" (otro) que no sea ECI en la línea 3c, con el cálculo y un total para cada tipo, si ingresa un monto en la línea 3c.
- Declaración que muestre cómo se asignaron los intereses entre ECI exentos y no exentos, además del monto desautorizado por cada disposición o tratado, si ingresa un monto en la línea 24a.
- Declaración que muestre el aplazamiento del año actual para cada disposición aplicable del Código, si ingresa un monto en la línea 24b.
- Formulario 8990, Limitación sobre los gastos por intereses comerciales conforme a la sección 163(j), si ingresa un monto en la línea 24c o en la línea 24f.
- Declaración que describa cómo se realizó la asignación, si ingresa intereses capitalizados en la línea 24d.
- Declaración que muestre la deducción del año actual de un aplazamiento de un año anterior para cada disposición aplicable, si ingresa un monto en la línea 24e.
- Declaración que explique cómo se determinó la tasa de interés de la línea 10e, si la línea 10b es cero y no tiene una elección de tasa publicada que reúna los requisitos.
- Declaración que muestre el cálculo y la asignación de la reducción de pasivos a cada grupo de monedas separado, si realiza una elección de reducción de pasivos conforme al método de Grupos de Monedas Separados.
- Hojas separadas con el mismo formato que cubran las líneas 16a a 19, si tiene activos en EE. UU. en más de cuatro monedas que no estén sujetos a una elección de moneda del 3%.
- Formulario 8833, Divulgación de una posición de declaración basada en un tratado, si determina los gastos por intereses conforme a las disposiciones expresas de un tratado.
Cómo rellenar el Schedule I (Form 1120-F)
Ingrese los datos de la corporación y el inciso A
Escriba el nombre de la corporación y su número de identificación del empleador en la parte superior. Marque el inciso A solo si la corporación es un banco extranjero según se define en la sección 1.882-5(c)(4) de los reglamentos.
Elija el método del Paso 3 en el inciso B
Marque una casilla: método de Pasivos Contabilizados Ajustados en EE. UU. (complete las líneas 1 a 15 y 21 a 25) o método de Grupos de Monedas Separados (complete las líneas 1 a 9 y 16a a 25).
Determine los activos en EE. UU. en el Paso 1
En las líneas 2 a 5, ingrese el total de activos según los libros, los ajustes de las líneas 3a a 3f, el resultado combinado en la línea 4 y el total de activos en EE. UU. en la línea 5. La columna (a) es la línea 2 menos la línea 4; las columnas (b) y (c) se completan según las instrucciones, y la columna (d) suma las columnas (a) a (c).
Elija la proporción en la línea 6
Marque la proporción real o la proporción fija. Para la proporción real, complete las líneas 6a a 6c; para la proporción fija, ingrese 95% en la línea 6d si es un banco extranjero, o 50% si la corporación no es un banco extranjero ni una compañía de seguros.
Calcule los pasivos relacionados con EE. UU.
Ingrese en la línea 6e la proporción de la línea 6c o 6d. Multiplique la línea 5, columna (d), por la línea 6e para obtener la línea 7a; ingrese en la línea 7b cualquier reducción conforme a la sección 1.884-1(e)(3) de los reglamentos (-0- si no hay ninguna) y reste la línea 7b de la línea 7a para obtener la línea 7c.
Informe los pasivos contabilizados en EE. UU. y los intereses
En la línea 8, ingrese los pasivos contabilizados promedio en EE. UU. en las columnas (a) y (b), y en la línea 9, los intereses pagados o acumulados sobre ellos. La columna (c) suma cada línea; excluya de la columna (a) los intereses directamente asignables.
Complete las líneas 10 a 15 del método AUSBL
Si la línea 7c es mayor que la línea 8, columna (c), complete las líneas 10 a 13 (intereses en exceso) y omita las líneas 14a y 14b. De lo contrario, omita las líneas 10 a 13 y complete la proporción de ajuste en las líneas 14a y 14b; luego ingrese el resultado en la línea 15.
Complete las líneas 16a a 20 de grupos de monedas separados
Para cada columna de moneda, ingrese los activos en EE. UU. en la línea 16a, el porcentaje de la línea 6e en la línea 17a y los pasivos relacionados con EE. UU. en la línea 17b. Ingrese los intereses y los pasivos promedio en las líneas 18a y 18b, divida para obtener la tasa de endeudamiento en la línea 18c, multiplique para obtener la línea 19 y sume los totales de la línea 19 en la línea 20.
Complete el resumen de las líneas 21 a 23
Ingrese en la línea 21 el monto de la línea 15 o la línea 20, en la línea 22 los intereses directamente asignables conforme a la sección 1.882-5(a)(1)(ii) de los reglamentos (incluida la línea 7 del Anexo P) y súmelos en la línea 23.
Informe los aplazamientos y las desautorizaciones
Ingrese las líneas 24a a 24d como montos negativos y las líneas 24e y 24f como montos positivos, cada uno con su declaración o Formulario 8990 cuando la línea lo requiera. Combine las líneas 24a a 24f en la línea 24g.
Ingrese la deducción total en la línea 25
Combine las líneas 23 y 24g e ingrese el resultado, que no puede exceder el total de los gastos por intereses pagados o acumulados por la corporación. Transfiera el monto a la Sección II, línea 18, del Formulario 1120-F.
Revise y descargue el PDF completado
Verifique que solo haya completado las líneas correspondientes al método elegido y que tenga listas todas las declaraciones requeridas. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 1120-F.
Cómo presentar el Schedule I (Form 1120-F)
El Anexo I no tiene un canal de presentación propio: se adjunta al Formulario 1120-F y se presenta junto con esa declaración. El anexo no indica una dirección postal, un portal ni reglas para citas.
- Con el Formulario 1120-F: adjunte el anexo completado, además de las declaraciones y los formularios que se soliciten en las líneas, y presente la declaración según las instrucciones del Formulario 1120-F. El IRS publica ambos conjuntos de instrucciones en www.irs.gov/Form1120F.
- Con una declaración protectora: una corporación que presente una declaración protectora conforme a la sección 1.882-4(a)(3)(vi) de los reglamentos puede adjuntar voluntariamente el Anexo I para conservar elecciones. En ese caso, solo necesita completar las partes que identifican esas elecciones: el inciso B, las casillas de la línea 6, la casilla de la línea 10 y la casilla de la línea 16b.
- Elección de reducción de pasivos: identificarla en el Anexo I no realiza la elección. Conforme a la sección 1.884-1(e)(3)(iv) de los reglamentos, esa disposición establece el momento, el lugar y la manera de realizarla, así como las divulgaciones separadas que deben adjuntarse al Formulario 1120-F.
El monto de la línea 25 también se informa en la Sección II, línea 18, del Formulario 1120-F. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Completar las líneas 10 a 20 para ambos métodos del Paso 3; los métodos AUSBL y de Grupos de Monedas Separados son mutuamente excluyentes y no pueden aplicarse ambos en el mismo año.
- Omitir las líneas 1 a 9 por utilizar el método de Grupos de Monedas Separados; todas las corporaciones obligadas a presentar el Anexo I deben completarlas.
- Completar las líneas 10 a 13 cuando la línea 7c es menor o igual que la línea 8, columna (c); en su lugar, debe completar las líneas 14a y 14b.
- Ingresar montos positivos en las líneas 24a a 24d; las instrucciones indican que se ingresen como montos negativos. Las líneas 24e y 24f son positivas.
- Permitir que la línea 23 supere el total de los gastos por intereses pagados o acumulados; ingrese el monto menor, y la línea 25 tampoco puede superar ese total.
- Incluir intereses directamente asignables en la línea 9 o en la columna (a) de la línea 8; corresponden a la línea 22 y se excluyen de esas líneas.
- Intentar realizar o cambiar una elección de asignación de intereses en una declaración enmendada; las instrucciones indican que estas elecciones no pueden hacerse en declaraciones enmendadas.
- Suponer que marcar una casilla realiza la elección conforme a la sección 1.884-1(e)(3) de los reglamentos; identificarla en el Anexo I no la hace efectiva.
- Adjuntar solo parcialmente el Formulario 8990 o las declaraciones requeridas para las líneas 24a a 24f; cada línea indica si el monto debe ir acompañado de una declaración o del Formulario 8990.
Preguntas frecuentes
¿Para qué se utiliza el Anexo I (Formulario 1120-F)?
El Anexo I (Formulario 1120-F) informa los gastos por intereses de una corporación extranjera asignables a ingresos efectivamente conectados conforme a la sección 1.882-5 de los reglamentos, así como el monto deducible del año. También identifica las elecciones de asignación que utiliza la corporación y proporciona información para el impuesto sobre intereses a nivel de sucursal de la Sección III del Formulario 1120-F.
¿Quién debe presentar el Anexo I con el Formulario 1120-F?
Todas las corporaciones extranjeras con gastos por intereses asignables a ECI conforme a la sección 882(c) deben completarlo, independientemente de que el monto sea deducible este año. No se requiere si la corporación no realiza actividades comerciales o empresariales en EE. UU., no tiene gastos por intereses mundiales que asignar o cumple la excepción de actividades limitadas y presenta una declaración protectora.
¿Debo utilizar el método AUSBL o el método de grupos de monedas separados?
Debe elegir uno en el inciso B; los dos métodos son mutuamente excluyentes y no pueden aplicarse ambos en el mismo año. Quienes usan AUSBL completan las líneas 1 a 15 y 21 a 25. Quienes usan grupos de monedas separados completan las líneas 1 a 9 y 16a a 25. Por lo general, la elección debe mantenerse durante un período mínimo de 5 años.
¿Qué proporción fija debo ingresar en la línea 6d?
Un banco extranjero según se define en la sección 1.882-5(c)(4) de los reglamentos ingresa 95%. Una corporación que no sea un banco extranjero ni una compañía de seguros ingresa 50%. La proporción fija debe elegirse oportunamente y ser una que la corporación reúna los requisitos para utilizar.
¿Debo presentar el Anexo I con una declaración protectora?
No necesariamente. Una corporación que presente una declaración protectora conforme a la sección 1.882-4(a)(3)(vi) de los reglamentos no necesita ingresar montos para conservar un método de asignación, pero puede presentar voluntariamente el Anexo I para conservar elecciones oportunas si presenta la declaración para la fecha límite original, incluidas las prórrogas.
¿Puedo rellenar el Anexo I (Formulario 1120-F) en línea?
Sí. Puede rellenar en línea el PDF rellenable en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta nada ante el IRS; el anexo se envía al IRS adjunto al Formulario 1120-F.
¿Qué documentos deben adjuntarse al Anexo I?
Depende de las líneas que utilice. Por ejemplo: una declaración para la línea 3c, el Formulario 8990 para las líneas 24c y 24f, declaraciones para las líneas 24a, 24b, 24d y 24e, y una declaración que explique la tasa de la línea 10e cuando corresponda. Las posiciones basadas en tratados también requieren el Formulario 8833.
¿Hay un límite para la deducción de intereses de la línea 25?
Sí. El monto de la línea 25 no puede exceder el total de los gastos por intereses pagados o acumulados por la corporación extranjera. La línea 23 también está limitada: si el total de intereses pagados o acumulados es menor que las líneas 21 más 22, ingrese el monto menor en la línea 23.
¿Listo para rellenar el Schedule I (Form 1120-F)?
Rellenar el Schedule I (Form 1120-F) ahora