
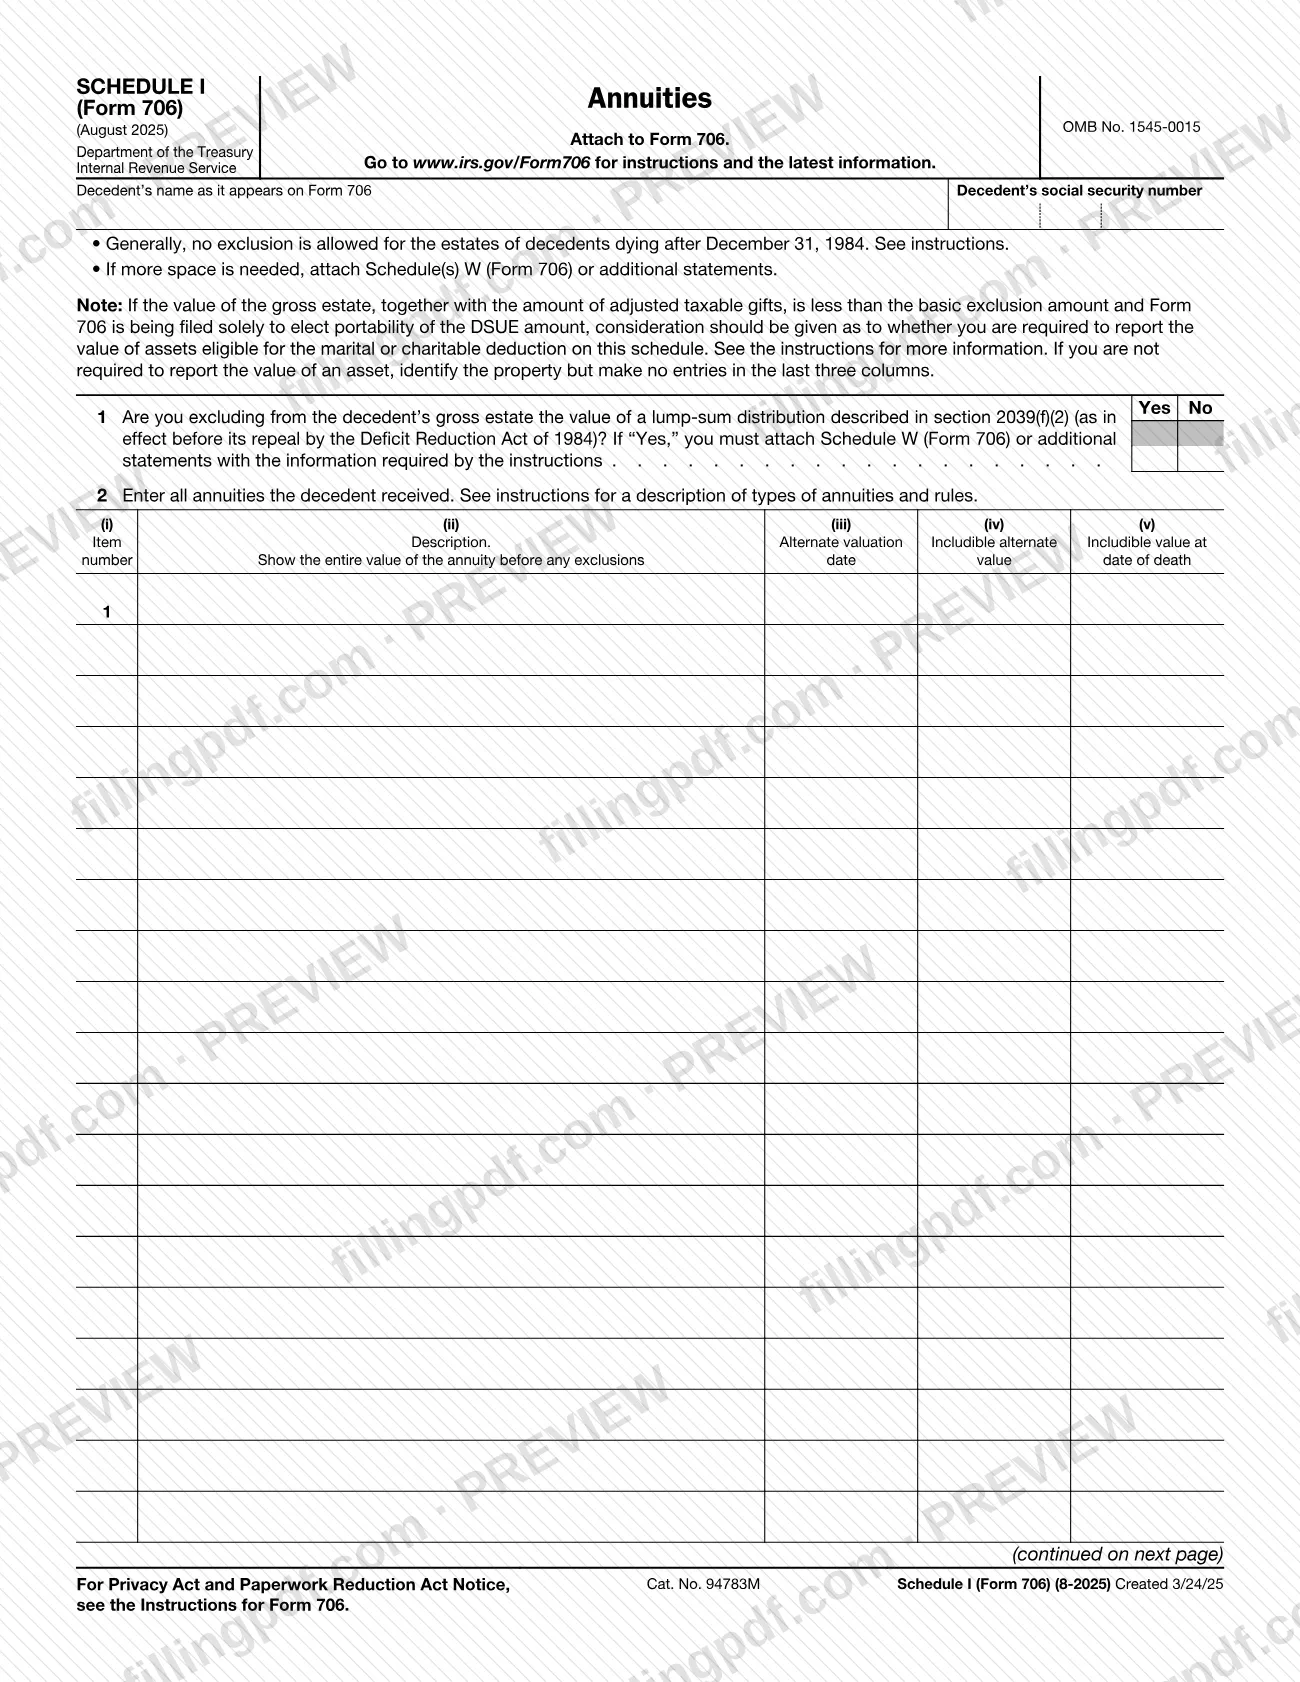
El Anexo I (Formulario 706), Anualidades (Annuities), es el anexo del Servicio de Impuestos Internos (IRS) que usted adjunta al Formulario 706 para informar las anualidades recibidas por el difunto. En él se registra cada anualidad, su descripción, la fecha de valoración alternativa y su valor que debe incluirse; luego, se calcula el total para el Formulario 706, Parte V, punto 9. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado. El formulario y sus instrucciones están publicados por el IRS en www.irs.gov/Form706.
Última actualización
¿Qué es el Schedule I (Form 706)?
Anexo I (Formulario 706), Anualidades (Annuities), es el anexo del Servicio de Impuestos Internos (IRS) que se adjunta al Formulario 706. En él se enumeran las anualidades recibidas por el difunto y se calcula el monto que debe incluirse y transferirse al Formulario 706, Parte V, punto 9.
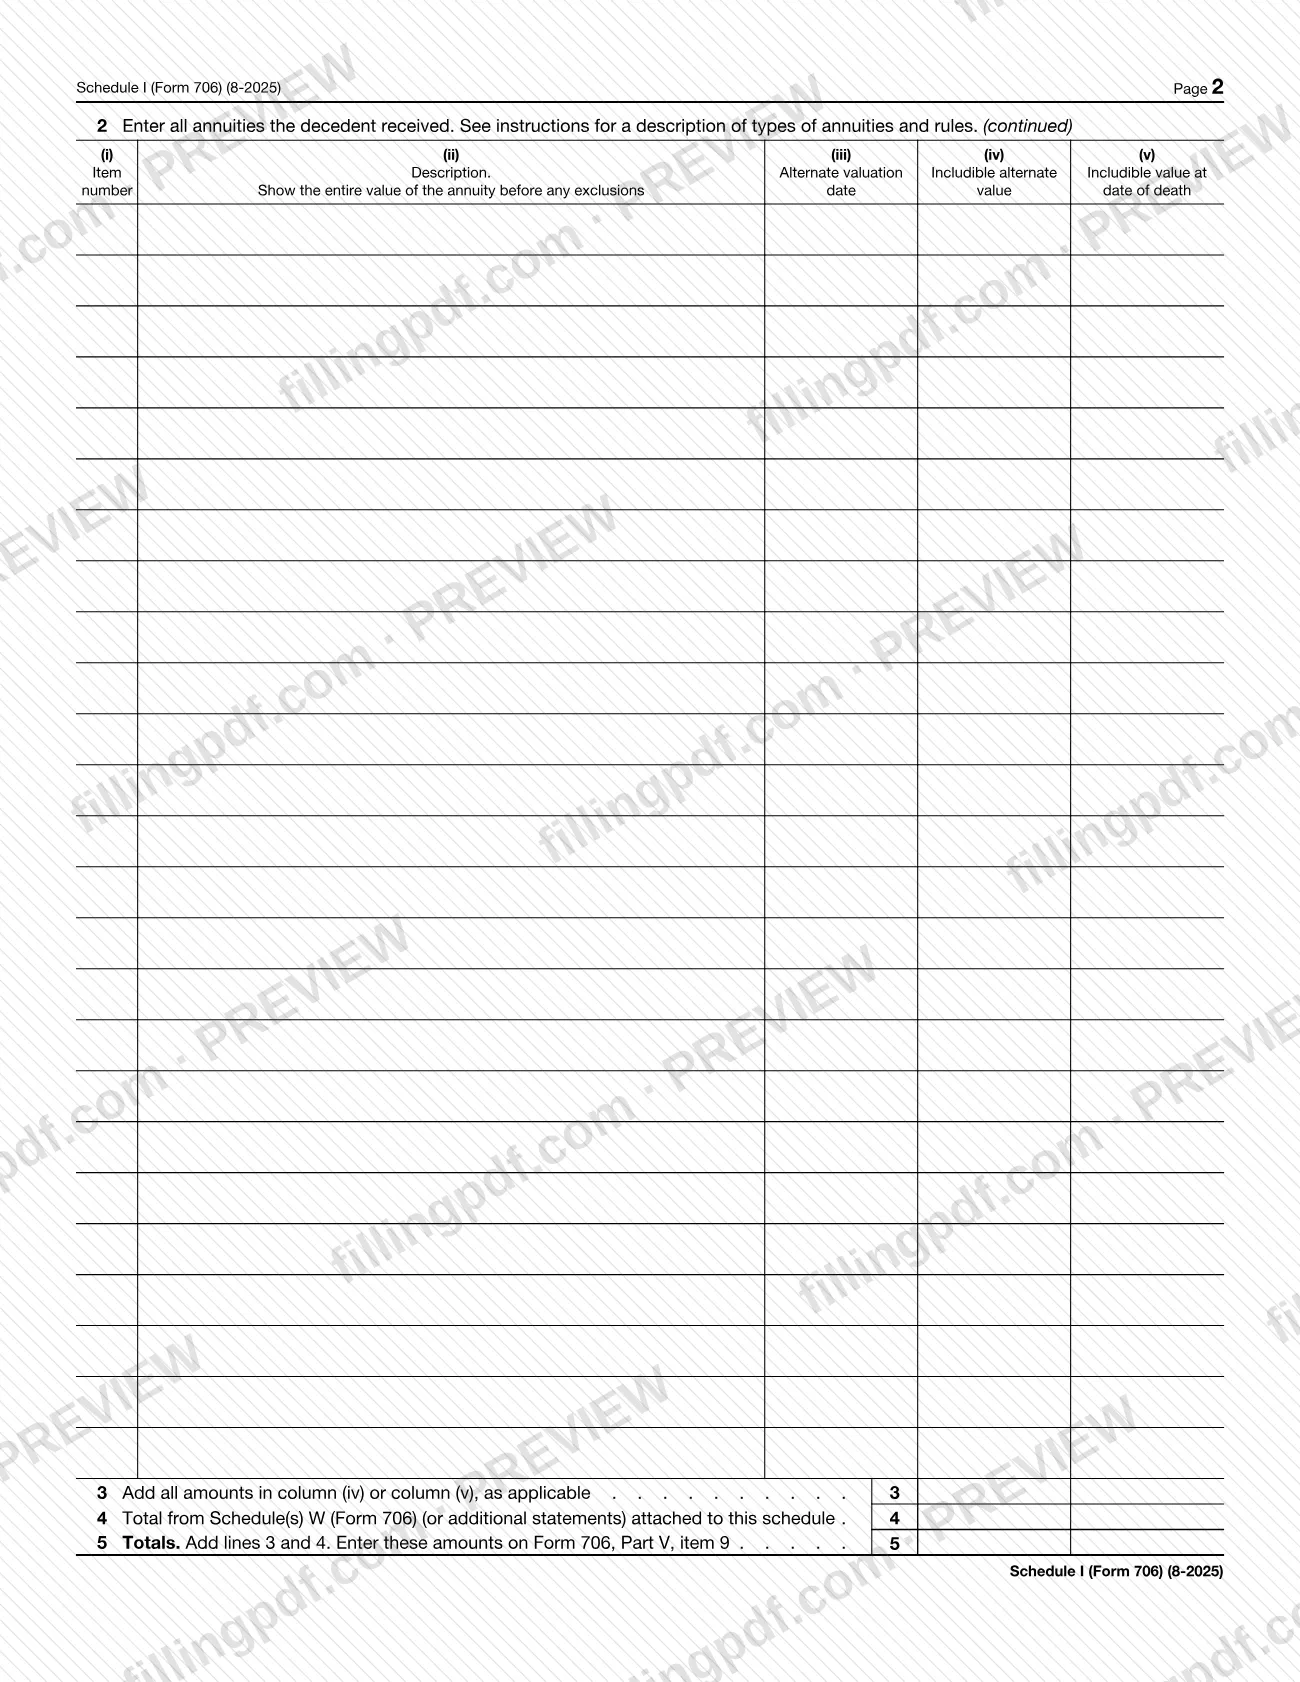
El anexo comienza con el nombre del difunto tal como aparece en el Formulario 706 y el número de Seguro Social del difunto. La línea 1 pregunta si usted excluye del caudal hereditario bruto el valor de una distribución de suma global descrita en la sección 2039(f)(2), según estaba vigente antes de su derogación por la Ley de Reducción del Déficit de 1984. La línea 2 es una tabla en la que se registra cada anualidad con un número de partida, una descripción que muestra el valor total de la anualidad antes de cualquier exclusión, una fecha de valoración alternativa, el valor alternativo que debe incluirse y el valor que debe incluirse a la fecha del fallecimiento. Las líneas 3 a 5 suman las columnas, incorporan los totales de los Anexos W (Formulario 706) o de las declaraciones adicionales y calculan el monto para el Formulario 706.
El formulario indica que, por lo general, no se permite ninguna exclusión para los caudales hereditarios de difuntos que fallecieron después del 31 de diciembre de 1984. Es un anexo del Formulario 706 y no se presenta por separado. Lleva el número OMB 1545-0015 y tiene fecha de agosto de 2025.
¿Quién tiene que presentar el Schedule I (Form 706)?
Toda persona que complete el Formulario 706 para un difunto que recibió una o más anualidades las informa en el Anexo I (Formulario 706). El formulario indica que debe adjuntarlo al Formulario 706 y consultar las Instrucciones para el Formulario 706 para conocer los tipos de anualidades y las reglas aplicables.
Condiciones impresas en el anexo:
- Si excluye del caudal hereditario bruto una distribución de suma global descrita en la sección 2039(f)(2), responda Yes (Sí) en la línea 1 y debe adjuntar el Anexo W (Formulario 706) o declaraciones adicionales con la información exigida en las instrucciones.
- Por lo general, no se permite ninguna exclusión para los caudales hereditarios de difuntos que fallecieron después del 31 de diciembre de 1984.
- Si el caudal hereditario bruto más las donaciones sujetas a impuestos ajustadas es inferior al monto de exclusión básica y el Formulario 706 se presenta únicamente para elegir la portabilidad del monto DSUE, considere si debe informar en este anexo el valor de los bienes que pueden acogerse a la deducción marital o caritativa. Si no está obligado a informar el valor de un bien, identifique la propiedad, pero no haga anotaciones en las últimas tres columnas.
El formulario no indica quién puede firmar en nombre del caudal hereditario; las instrucciones del IRS para el Formulario 706 tratan ese tema.
Cuándo presentar el Schedule I (Form 706)
Complete el Anexo I (Formulario 706) cuando prepare el Formulario 706, porque el formulario indica que debe adjuntarse al Formulario 706. No tiene una fecha límite independiente impresa, por lo que se presenta cuando se presenta el Formulario 706. Para conocer cualquier plazo aplicable al Formulario 706, consulte las instrucciones del IRS en www.irs.gov/Form706.
Tenga listos los detalles de las anualidades antes de comenzar. Si utiliza una fecha de valoración alternativa, la columna (iii) la solicita para cada anualidad y la columna (iv) solicita el valor alternativo que debe incluirse; de lo contrario, anote en la columna (v) el valor que debe incluirse a la fecha del fallecimiento.
Documentos que necesitas
- Formulario 706, al que se adjunta el Anexo I; el anexo no se presenta por separado.
- Anexo(s) W (Formulario 706) o declaraciones adicionales, si necesita más espacio para las anualidades de la línea 2.
- Anexo W (Formulario 706) o declaraciones adicionales con la información exigida en las instrucciones, si responde Sí en la línea 1 sobre la exclusión de una distribución de suma global según la sección 2039(f)(2).
Cómo rellenar el Schedule I (Form 706)
Anote el nombre y el SSN del difunto
En la parte superior, escriba el nombre del difunto exactamente como aparece en el Formulario 706 y el número de Seguro Social del difunto.
Lea las notas sobre exclusiones y portabilidad
Revise los dos puntos y la nota que aparece debajo: por lo general, no se permite ninguna exclusión para los difuntos que fallecieron después del 31 de diciembre de 1984 y, en una presentación cuya única finalidad es elegir la portabilidad, puede dejar en blanco las últimas tres columnas para los bienes que no está obligado a informar.
Responda la línea 1
Marque Yes o No para indicar si excluye del caudal hereditario bruto una distribución de suma global según la sección 2039(f)(2). Si responde Yes, adjunte el Anexo W (Formulario 706) o declaraciones adicionales con la información exigida.
Numere cada anualidad en la línea 2
En la columna (i), anote un número de partida para cada anualidad recibida por el difunto, comenzando por 1. Las instrucciones describen los tipos de anualidades y las reglas.
Describa cada anualidad
En la columna (ii), incluya la descripción y muestre el valor total de la anualidad antes de cualquier exclusión.
Complete las columnas de valoración
En la columna (iii), anote la fecha de valoración alternativa, si corresponde. Anote el valor alternativo que debe incluirse en la columna (iv) o el valor que debe incluirse a la fecha del fallecimiento en la columna (v), según corresponda.
Sume las columnas en la línea 3
Sume todos los montos de la columna (iv) o de la columna (v), según corresponda, y anote el total en la línea 3.
Anote en la línea 4 los totales de los anexos adjuntos
Anote el total de cualquier Anexo W (Formulario 706) o declaración adicional adjunta a este anexo.
Calcule el total del anexo en la línea 5
Sume las líneas 3 y 4. Anote los montos en el Formulario 706, Parte V, punto 9.
Revise y descargue el PDF
Verifique cada anotación con el Formulario 706; luego descargue o imprima el PDF completado en FillingPDF y adjúntelo al Formulario 706.
Cómo presentar el Schedule I (Form 706)
El Anexo I (Formulario 706) no tiene un medio de presentación propio: se adjunta al Formulario 706 y se presenta junto con él. El anexo no indica una dirección postal, un portal ni una regla para citas.
- Adjúntelo al Formulario 706. Incluya el anexo completado con la declaración, junto con cualquier Anexo W (Formulario 706) o declaración adicional que haya utilizado para disponer de más espacio o para responder Yes (Sí) en la línea 1.
- Transfiera el total. El monto de la línea 5 se anota en el Formulario 706, Parte V, punto 9.
- Siga las instrucciones del Formulario 706. Las direcciones postales y cualquier otro medio de presentación se indican en las instrucciones del IRS, disponibles en www.irs.gov/Form706.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales del IRS que correspondan al Formulario 706.
Errores comunes que debes evitar
- Presentar el Anexo I (Formulario 706) sin adjuntarlo al Formulario 706; el formulario indica que debe adjuntarse.
- Responder Sí en la línea 1 sin adjuntar el Anexo W (Formulario 706) o declaraciones adicionales con la información exigida en las instrucciones.
- Suponer que se permite una exclusión para un difunto que falleció después del 31 de diciembre de 1984; el formulario indica que, por lo general, no se permite ninguna exclusión para esos caudales hereditarios.
- Anotar únicamente la parte que debe incluirse en la columna (ii); la descripción debe mostrar el valor total de la anualidad antes de cualquier exclusión.
- Hacer anotaciones en las últimas tres columnas para un bien que no está obligado a informar en una presentación cuya única finalidad es elegir la portabilidad; el formulario indica que debe identificar la propiedad y dejar esas columnas en blanco.
- Sumar la columna incorrecta en la línea 3; sume la columna (iv) o la columna (v), según corresponda.
- Quedarse sin espacio en la línea 2 y apretar más anualidades en vez de adjuntar los Anexos W (Formulario 706) o declaraciones adicionales.
- No transferir el total de la línea 5 al Formulario 706, Parte V, punto 9.
Preguntas frecuentes
¿Qué es el Anexo I (Formulario 706)?
El Anexo I (Formulario 706), Anualidades, es el anexo del IRS que usted adjunta al Formulario 706 para enumerar las anualidades recibidas por el difunto y calcular el valor total que debe incluirse. El total de la línea 5 se anota en el Formulario 706, Parte V, punto 9.
¿Se presenta el Anexo I (Formulario 706) por separado?
No. El formulario indica que debe adjuntarse al Formulario 706, por lo que se presenta con esa declaración. No tiene una dirección ni una fecha límite independiente impresa; las instrucciones del IRS para el Formulario 706 explican cómo presentarlo.
¿Qué se anota en la columna (ii) de la línea 2?
La descripción de la partida. El formulario indica que debe mostrarse el valor total de la anualidad antes de cualquier exclusión. Los montos que deben incluirse se anotan en las columnas de valoración: la columna (iv) para el valor en la fecha de valoración alternativa o la columna (v) para el valor a la fecha del fallecimiento.
¿Qué debo hacer si respondo Yes en la línea 1?
Adjunte el Anexo W (Formulario 706) o declaraciones adicionales con la información exigida en las instrucciones. La línea 1 pregunta si excluye una distribución de suma global según la sección 2039(f)(2), tal como estaba vigente antes de su derogación por la Ley de Reducción del Déficit de 1984.
¿Puedo excluir una anualidad para un difunto que falleció después de 1984?
Por lo general, no. El formulario indica que no se permite ninguna exclusión para los caudales hereditarios de difuntos que fallecieron después del 31 de diciembre de 1984. Las instrucciones del IRS para el Formulario 706 explican las reglas y los tipos de anualidades.
¿Qué hago si necesito más espacio para las anualidades?
Adjunte los Anexos W (Formulario 706) o declaraciones adicionales. Anote su total en la línea 4 para que se sume a la línea 3 en la línea 5.
¿Debo completar todas las columnas si el Formulario 706 se presenta únicamente para elegir la portabilidad?
No necesariamente. Si el caudal hereditario bruto más las donaciones sujetas a impuestos ajustadas es inferior al monto de exclusión básica y el Formulario 706 se presenta únicamente para elegir la portabilidad DSUE, es posible que no tenga que informar los bienes que pueden acogerse a la deducción marital o caritativa. Identifique la propiedad y deje en blanco las últimas tres columnas.
¿Puedo rellenar el Anexo I (Formulario 706) en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta ningún documento ante el IRS; el anexo se presenta con el Formulario 706 mediante los canales del IRS.
¿Listo para rellenar el Schedule I (Form 706)?
Rellenar el Schedule I (Form 706) ahora