
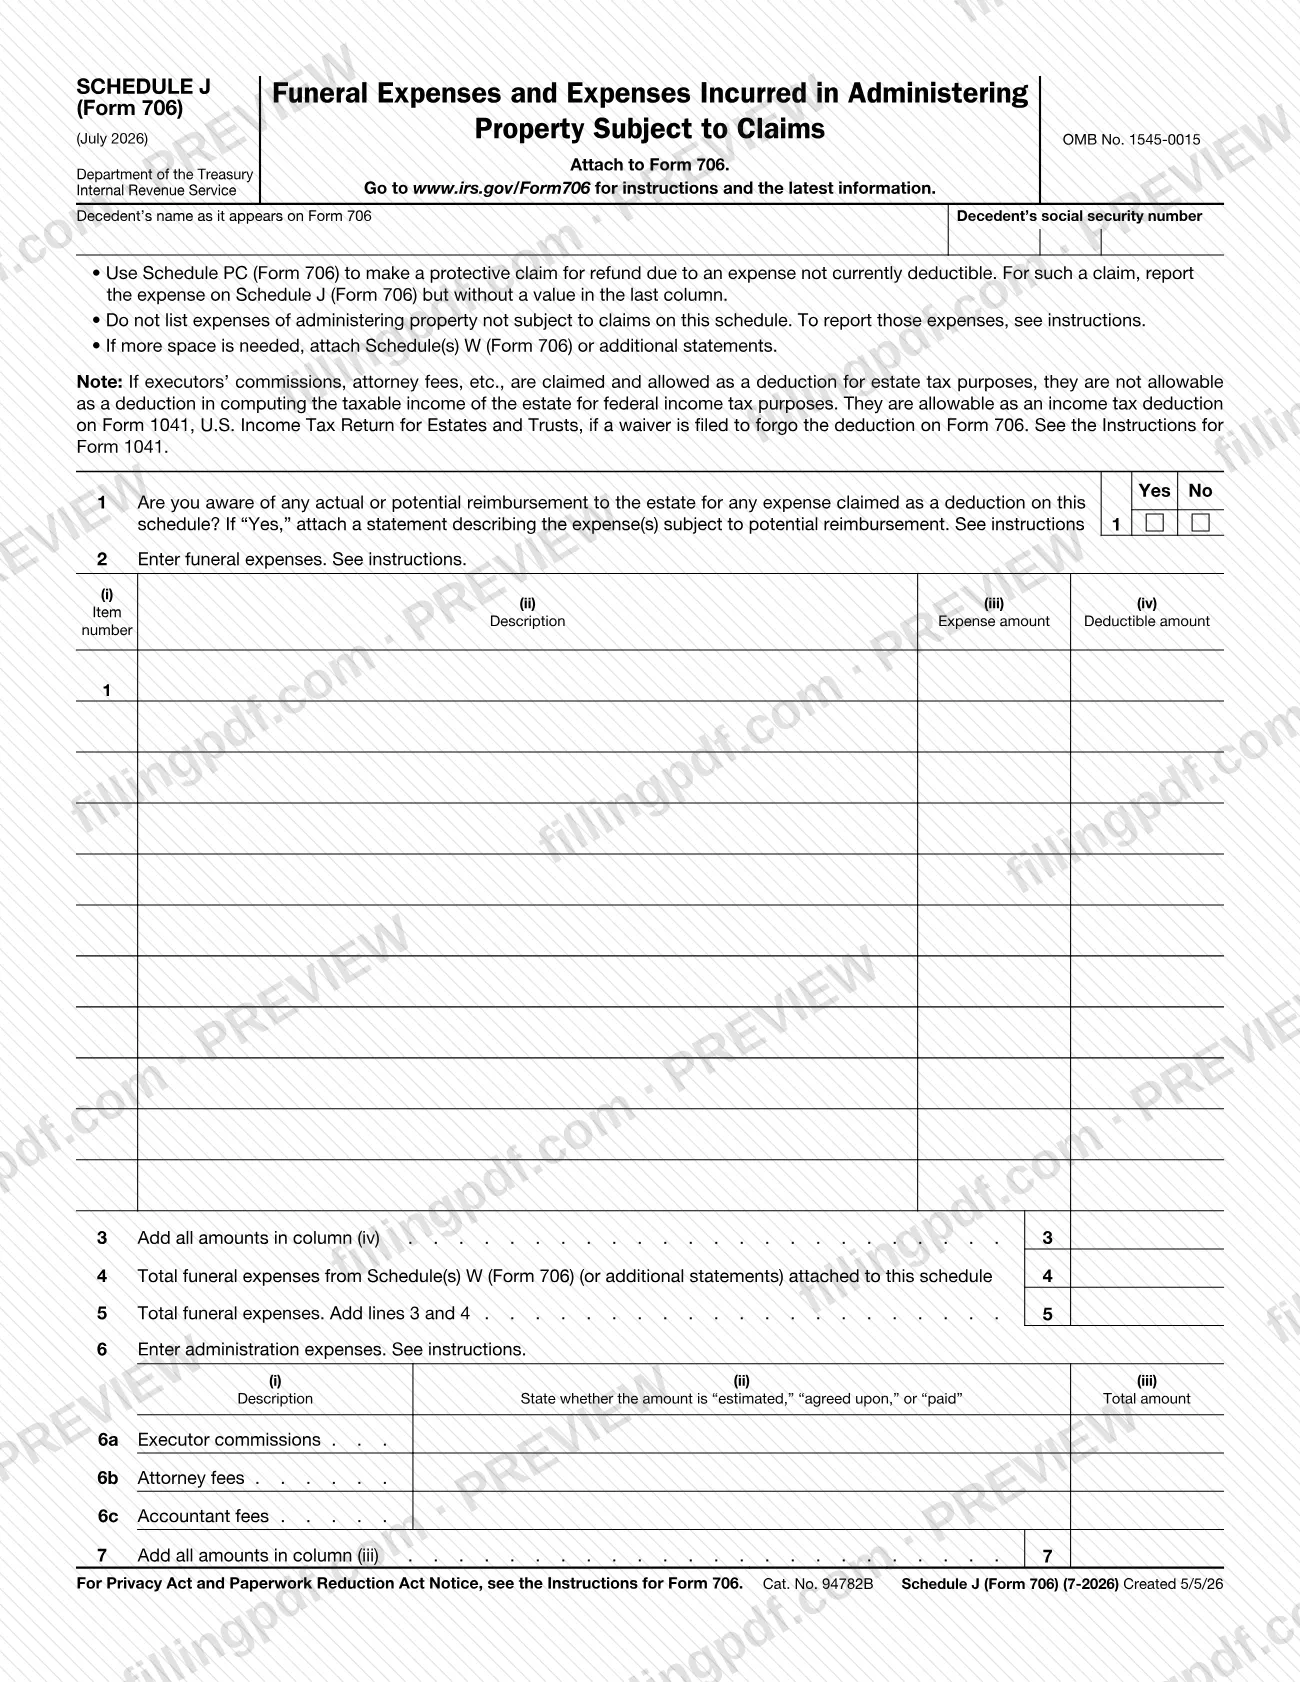
El Anexo J (Formulario 706), Gastos funerarios y gastos incurridos al administrar bienes sujetos a reclamaciones (Funeral Expenses and Expenses Incurred In Administering Property Subject to Claims), es el anexo del Servicio de Impuestos Internos (IRS) donde se enumeran y totalizan los gastos funerarios y de administración para el Formulario 706. Se adjunta al Formulario 706, y el total de la línea 12 se transfiere al Formulario 706, Parte V, elemento 14. En esta página puede rellenar el anexo en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form706.
Última actualización
¿Qué es el Schedule J (Form 706)?
El Anexo J (Formulario 706), Gastos funerarios y gastos incurridos al administrar bienes sujetos a reclamaciones (Funeral Expenses and Expenses Incurred In Administering Property Subject to Claims), es el anexo del IRS que se adjunta al Formulario 706 y en el que se detallan y totalizan los gastos funerarios y los gastos de administración de bienes sujetos a reclamaciones para transferirlos a la declaración.
El anexo es emitido por el Servicio de Impuestos Internos conforme al número OMB 1545-0015, y la revisión impresa en él es de julio de 2026. No se presenta por separado: el formulario indica que debe adjuntarse al Formulario 706, y solicita el nombre del difunto tal como aparece en el Formulario 706 y el número de Seguro Social del difunto.
Tiene tres grupos de gastos:
- Gastos funerarios (líneas 2 a 5), enumerados por concepto con una descripción, el importe del gasto y el importe deducible.
- Gastos de administración (líneas 6 y 7), con filas separadas para las comisiones del albacea, los honorarios de abogados y los honorarios de contadores; para cada uno se indica si es «estimado», «acordado» o «pagado».
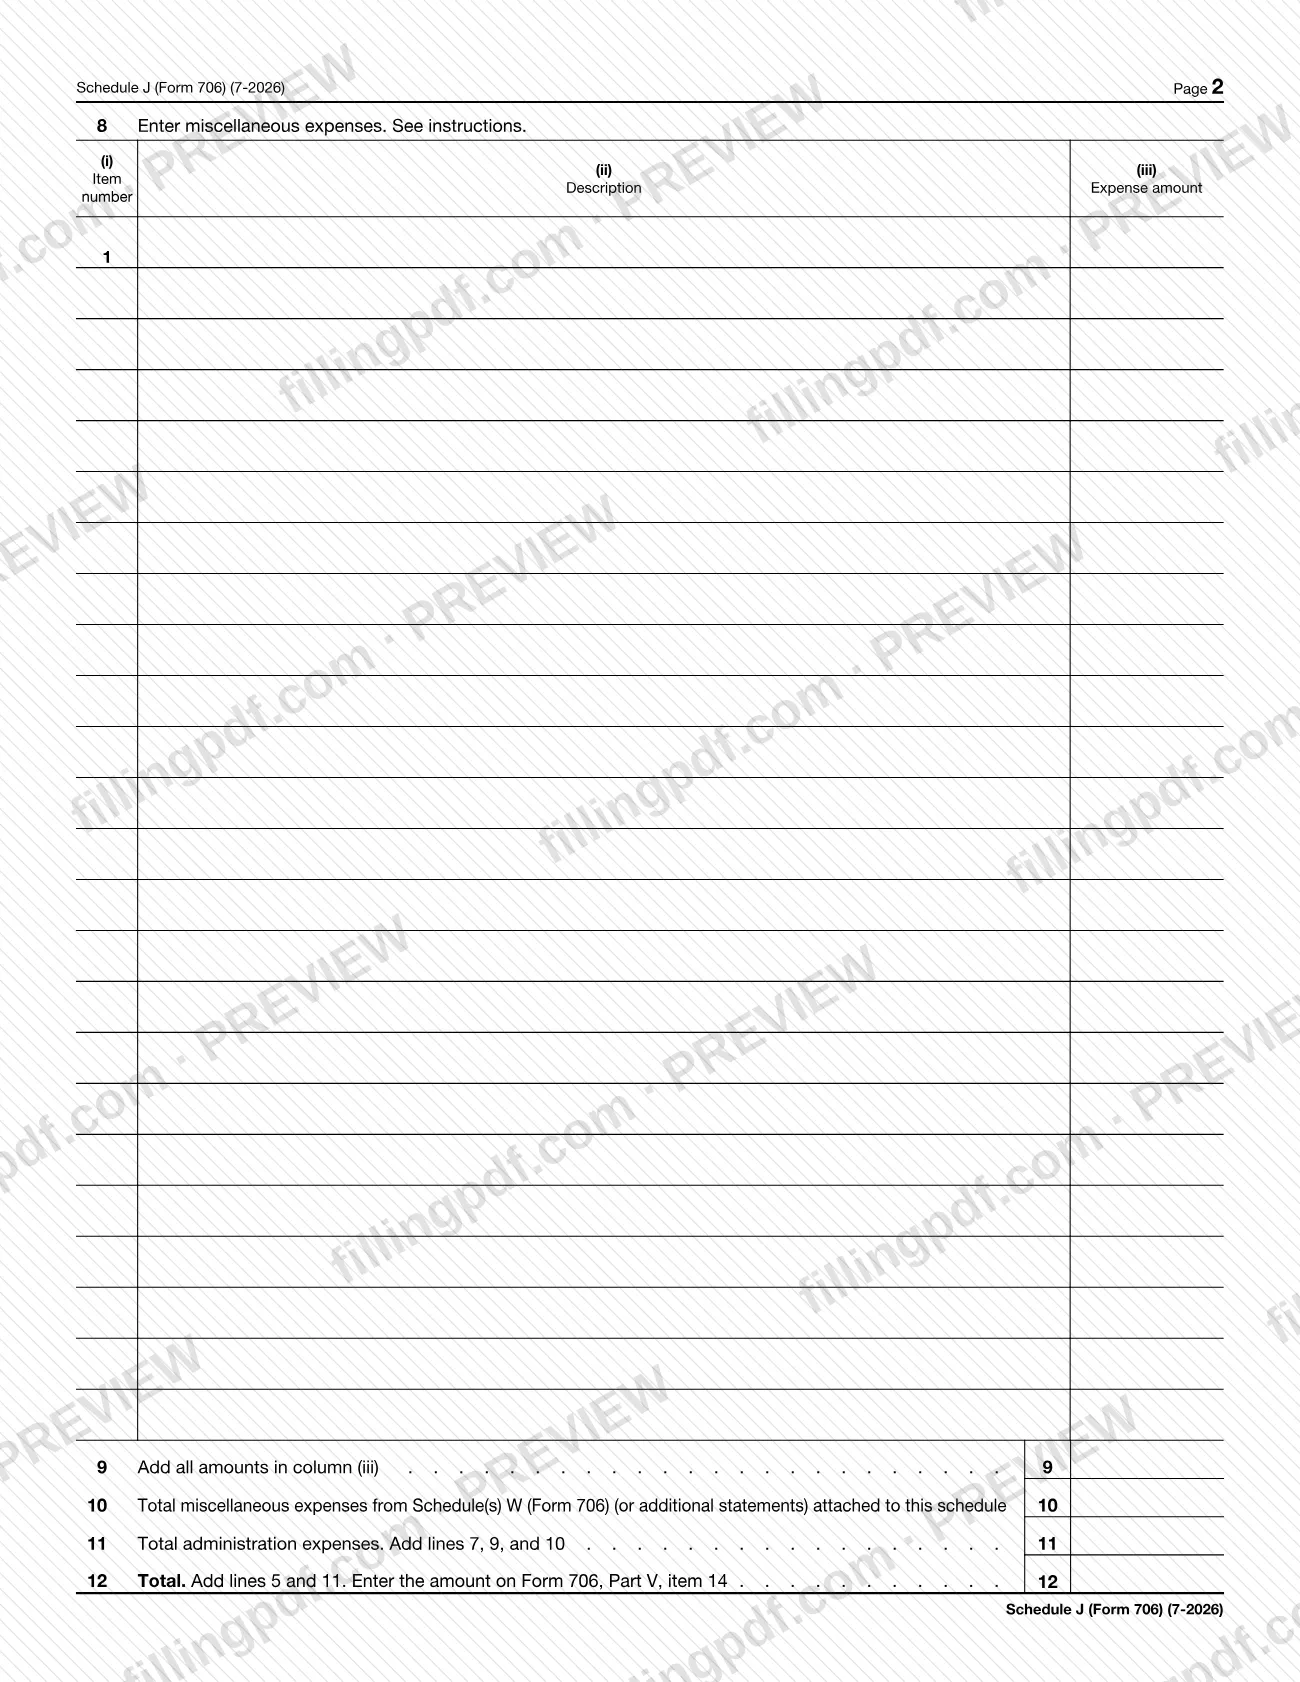
- Gastos diversos (líneas 8 a 10), enumerados por concepto con una descripción y el importe del gasto.
La línea 11 totaliza los gastos de administración y la línea 12 suma los gastos funerarios y de administración; la línea 12 se anota en el Formulario 706, Parte V, elemento 14. La línea 1 pregunta si existe algún reembolso real o potencial al caudal hereditario por un gasto reclamado aquí.
El anexo se limita a los gastos de administración de bienes sujetos a reclamaciones. El formulario indica que no se deben enumerar en él los gastos de administración de bienes que no estén sujetos a reclamaciones y remite a las instrucciones para informar esos gastos. Se presenta una reclamación protectora de reembolso por un gasto que actualmente no es deducible mediante el Anexo PC (Formulario 706).
¿Quién tiene que presentar el Schedule J (Form 706)?
El Anexo J (Formulario 706) es para quien prepare el Formulario 706 de un difunto y reclame una deducción por gastos funerarios o por gastos de administración de bienes sujetos a reclamaciones. El formulario se adjunta al Formulario 706 y utiliza el nombre y el número de Seguro Social del difunto que aparecen en esa declaración.
Puntos que el propio formulario indica sobre quién debe usarlo y cómo:
- No enumere en este anexo los gastos de administración de bienes que no estén sujetos a reclamaciones. El formulario remite a las instrucciones para informar esos gastos.
- Si un gasto actualmente no es deducible y desea presentar una reclamación protectora de reembolso, use el Anexo PC (Formulario 706); informe el gasto en el Anexo J, pero deje sin valor la última columna.
- Si se reclaman y permiten como deducción para fines del impuesto sobre el caudal hereditario las comisiones de los albaceas, los honorarios de abogados y costos similares, no se pueden deducir también al calcular el ingreso tributable del caudal hereditario para fines del impuesto federal sobre los ingresos. Se pueden deducir en el Formulario 1041, Declaración del impuesto sobre los ingresos de caudales hereditarios y fideicomisos de EE. UU. (U.S. Income Tax Return for Estates and Trusts), solo si se presenta una renuncia para no reclamar la deducción en el Formulario 706.
El anexo no tiene un espacio para la firma ni indica quién puede actuar en nombre del caudal hereditario; consulte las instrucciones del Formulario 706.
Cuándo presentar el Schedule J (Form 706)
El Anexo J (Formulario 706) no tiene una fecha límite propia: el formulario indica que debe adjuntarse al Formulario 706, por lo que se completa y presenta cuando se presenta el Formulario 706. La fecha límite de la declaración se encuentra en las instrucciones del Formulario 706 en www.irs.gov/Form706.
Las líneas 4 y 10 incluyen los totales de los Anexos W (Formulario 706) o de declaraciones adicionales, así que prepare esos documentos adjuntos antes de totalizar el anexo. Si un gasto actualmente no es deducible y desea proteger una reclamación de reembolso, infórmelo en este anexo sin anotar un valor en la última columna y use el Anexo PC (Formulario 706) para presentar la reclamación protectora.
Documentos que necesitas
- Una declaración que describa los gastos sujetos a un posible reembolso; adjúntela solo si responde «Yes» en la línea 1.
- Anexos W (Formulario 706) o declaraciones adicionales; adjúntelos solo si necesita más espacio. El total de gastos funerarios de estos documentos se anota en la línea 4 y el total de gastos diversos, en la línea 10.
- Anexo PC (Formulario 706), que se usa solo para presentar una reclamación protectora de reembolso por un gasto que actualmente no es deducible.
Cómo rellenar el Schedule J (Form 706)
Anote el nombre y el SSN del difunto
En la parte superior, anote el nombre del difunto tal como aparece en el Formulario 706 y el número de Seguro Social del difunto.
Responda la pregunta sobre reembolsos
En la línea 1, marque Yes o No: ¿tiene conocimiento de algún reembolso real o potencial al caudal hereditario por un gasto reclamado en este anexo? Si responde Yes, adjunte una declaración que describa los gastos y consulte las instrucciones.
Enumere los gastos funerarios en la línea 2
Para cada gasto, anote el número del concepto en la columna (i), una descripción en la columna (ii), el importe del gasto en la columna (iii) y el importe deducible en la columna (iv).
Totalice los gastos funerarios en las líneas 3 a 5
En la línea 3, sume todos los importes de la columna (iv). En la línea 4, anote el total de gastos funerarios de los Anexos W (Formulario 706) o las declaraciones adjuntas; luego sume las líneas 3 y 4 en la línea 5.
Anote los gastos de administración en la línea 6
Use las líneas 6a (Comisiones del albacea), 6b (Honorarios de abogados) y 6c (Honorarios de contadores). En la columna (ii), indique si cada importe es «estimated», «agreed upon» o «paid», y anote el importe total en la columna (iii).
Sume los gastos de administración en la línea 7
Sume todos los importes de la columna (iii) de la línea 6 y anote el resultado en la línea 7.
Enumere los gastos diversos en la línea 8
Para cada gasto, anote el número del concepto en la columna (i), una descripción en la columna (ii) y el importe del gasto en la columna (iii).
Totalice los gastos diversos
En la línea 9, sume todos los importes de la columna (iii). En la línea 10, anote el total de gastos diversos de los Anexos W (Formulario 706) o las declaraciones adjuntas.
Calcule el total de gastos de administración
En la línea 11, sume las líneas 7, 9 y 10.
Calcule el total de la línea 12
Sume las líneas 5 y 11 y anote el resultado en la línea 12; luego transfiéralo al Formulario 706, Parte V, elemento 14.
Revise y descargue el PDF completado
Compruebe que todos los totales estén bien sumados y que se adjunte cualquier declaración o Anexo W; luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 706 como se describe en «Cómo presentar».
Cómo presentar el Schedule J (Form 706)
El Anexo J (Formulario 706) no tiene un canal de presentación propio: se adjunta al Formulario 706 y se presenta con esa declaración. El anexo no incluye una dirección postal, un portal ni una regla para citas.
- Con el Formulario 706: adjunte el anexo completado a la declaración y envíelo mediante el método correspondiente al Formulario 706. Los detalles de envío por correo y otra información para presentar se encuentran en las instrucciones del Formulario 706 en www.irs.gov/Form706, la dirección impresa en el formulario.
- Espacio adicional: si necesita más espacio, adjunte al anexo los Anexos W (Formulario 706) o declaraciones adicionales.
- Declaración sobre reembolsos: si responde «Yes» en la línea 1, adjunte una declaración que describa los gastos sujetos a un posible reembolso.
- Reclamación protectora: se presenta mediante el Anexo PC (Formulario 706), no mediante este anexo.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los canales del IRS correspondientes al Formulario 706.
Errores comunes que debes evitar
- Enumerar en este anexo los gastos de administración de bienes que no estén sujetos a reclamaciones; el formulario indica que consulte las instrucciones para informar esos gastos.
- Presentar el Anexo J (Formulario 706) por separado en vez de adjuntarlo al Formulario 706.
- Responder «Yes» en la línea 1 sin adjuntar una declaración que describa los gastos sujetos a un posible reembolso.
- Omitir en la columna (ii) el estado «estimated», «agreed upon» o «paid» de las comisiones del albacea, los honorarios de abogados o los honorarios de contadores en las líneas 6a a 6c.
- Anotar un valor en la última columna para un gasto que actualmente no es deducible cuando se pretende presentar una reclamación protectora; el formulario indica que se informe sin un valor en esa columna.
- Olvidar incluir en las líneas 4 y 10 los totales de los Anexos W (Formulario 706) o de las declaraciones adicionales cuando se adjunten páginas extra.
- Deducir las comisiones del albacea o los honorarios de abogados tanto en el Formulario 706 como en el Formulario 1041 sin presentar una renuncia para no reclamar la deducción en el Formulario 706.
- Transferir al Formulario 706, Parte V, elemento 14, un total distinto del de la línea 12.
Preguntas frecuentes
¿Qué es el Anexo J (Formulario 706)?
El Anexo J (Formulario 706) es el anexo del IRS que se adjunta al Formulario 706 y enumera los gastos funerarios, los gastos de administración y los gastos diversos de bienes sujetos a reclamaciones. El total de la línea 12 se anota en el Formulario 706, Parte V, elemento 14.
¿Dónde se anota el total del Anexo J en el Formulario 706?
La línea 12 del Anexo J (Formulario 706) suma los gastos funerarios totales (línea 5) y los gastos de administración totales (línea 11). El formulario indica que anote ese importe en el Formulario 706, Parte V, elemento 14.
¿Debo enumerar en el Anexo J los gastos de administración de bienes que no estén sujetos a reclamaciones?
No. El formulario indica que no se enumeren en este anexo los gastos de administración de bienes que no estén sujetos a reclamaciones. Remite a las instrucciones del Formulario 706 en www.irs.gov/Form706 para saber cómo informar esos gastos.
¿Qué hago si necesito más espacio en el Anexo J?
Adjunte los Anexos W (Formulario 706) o declaraciones adicionales. El total de gastos funerarios de esos documentos se anota en la línea 4, y el total de gastos diversos, en la línea 10 del Anexo J (Formulario 706).
¿Se pueden deducir los honorarios del albacea y del abogado tanto en el Formulario 706 como en el Formulario 1041?
No en ambos. Si las comisiones de los albaceas, los honorarios de abogados y costos similares se reclaman y permiten para fines del impuesto sobre el caudal hereditario, no son deducibles al calcular el ingreso tributable del caudal hereditario, salvo que se presente una renuncia en el Formulario 706 para no reclamar esa deducción y se reclamen en el Formulario 1041.
¿Cómo presento una reclamación protectora por un gasto que todavía no es deducible?
Use el Anexo PC (Formulario 706) para presentar la reclamación protectora. En el Anexo J (Formulario 706), informe el gasto, pero deje la última columna sin valor, según indican las instrucciones del formulario.
¿Debo enviar el Anexo J por separado al IRS?
No. El Anexo J (Formulario 706) se adjunta al Formulario 706 y se presenta con él. No incluye una dirección ni una fecha límite propias; los detalles de presentación están en las instrucciones del Formulario 706.
¿Puedo rellenar el Anexo J (Formulario 706) en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante el IRS; usted lo presenta con el Formulario 706 a través de los canales del IRS.
¿Listo para rellenar el Schedule J (Form 706)?
Rellenar el Schedule J (Form 706) ahora