
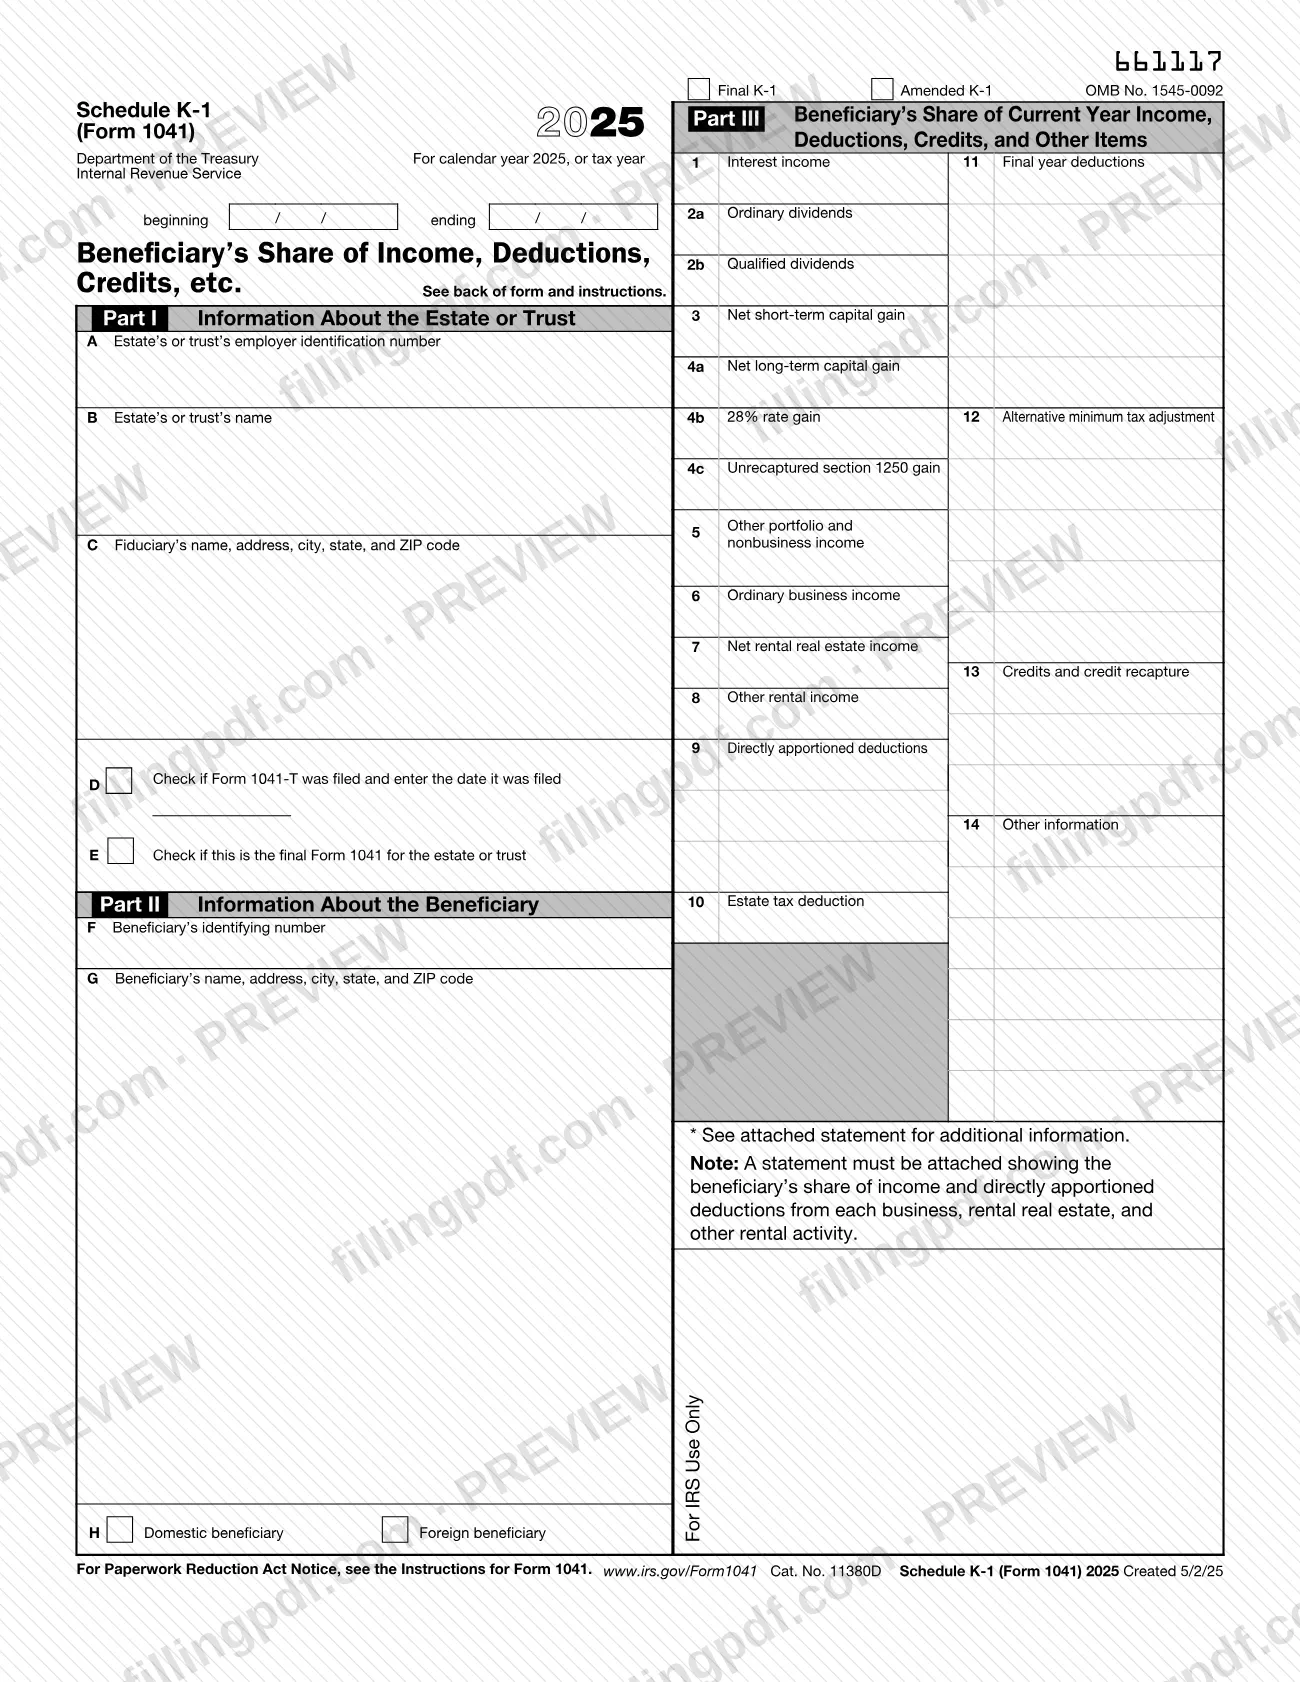
El Anexo K-1 (Formulario 1041), Parte del beneficiario en los ingresos, las deducciones, los créditos, etc. (Beneficiary's Share of Income, Deductions, Credits, etc.), es el anexo del Servicio de Impuestos Internos (IRS) que un caudal hereditario o fideicomiso usa para informar a cada beneficiario su parte de los ingresos, las deducciones, los créditos y otros conceptos del año. El fiduciario lo completa; el beneficiario lo usa para declarar esos conceptos en el Formulario 1040 o 1040-SR y lo conserva en sus registros. En esta página puede completar en línea el formulario de 2025 en FillingPDF y descargarlo o imprimirlo; el IRS publica el formulario y sus instrucciones en irs.gov/Form1041.
Última actualización
¿Qué es el Schedule K-1 (Form 1041)?
Anexo K-1 (Formulario 1041), Parte del beneficiario en los ingresos, las deducciones, los créditos, etc. (Beneficiary's Share of Income, Deductions, Credits, etc.), es el anexo del IRS que un caudal hereditario o fideicomiso entrega a cada beneficiario para informar la parte que le corresponde de los ingresos, las deducciones, los créditos y otros conceptos del año tributario.
El formulario tiene el número OMB 1545-0092 y consta de tres partes. La Parte I identifica el caudal hereditario o fideicomiso: su número de identificación del empleador, nombre, el nombre y la dirección del fiduciario, si se presentó el Formulario 1041-T y si este es el Formulario 1041 final. La Parte II identifica al beneficiario: número de identificación, nombre y dirección, y si el beneficiario es nacional o extranjero. La Parte III indica la parte del beneficiario en las casillas 1 a 14, incluidos los intereses, dividendos, ganancias de capital, ingresos de negocios y alquileres, deducciones asignadas directamente, la deducción del impuesto sobre el caudal hereditario, las deducciones del año final, conceptos del impuesto mínimo alternativo, créditos y otra información.
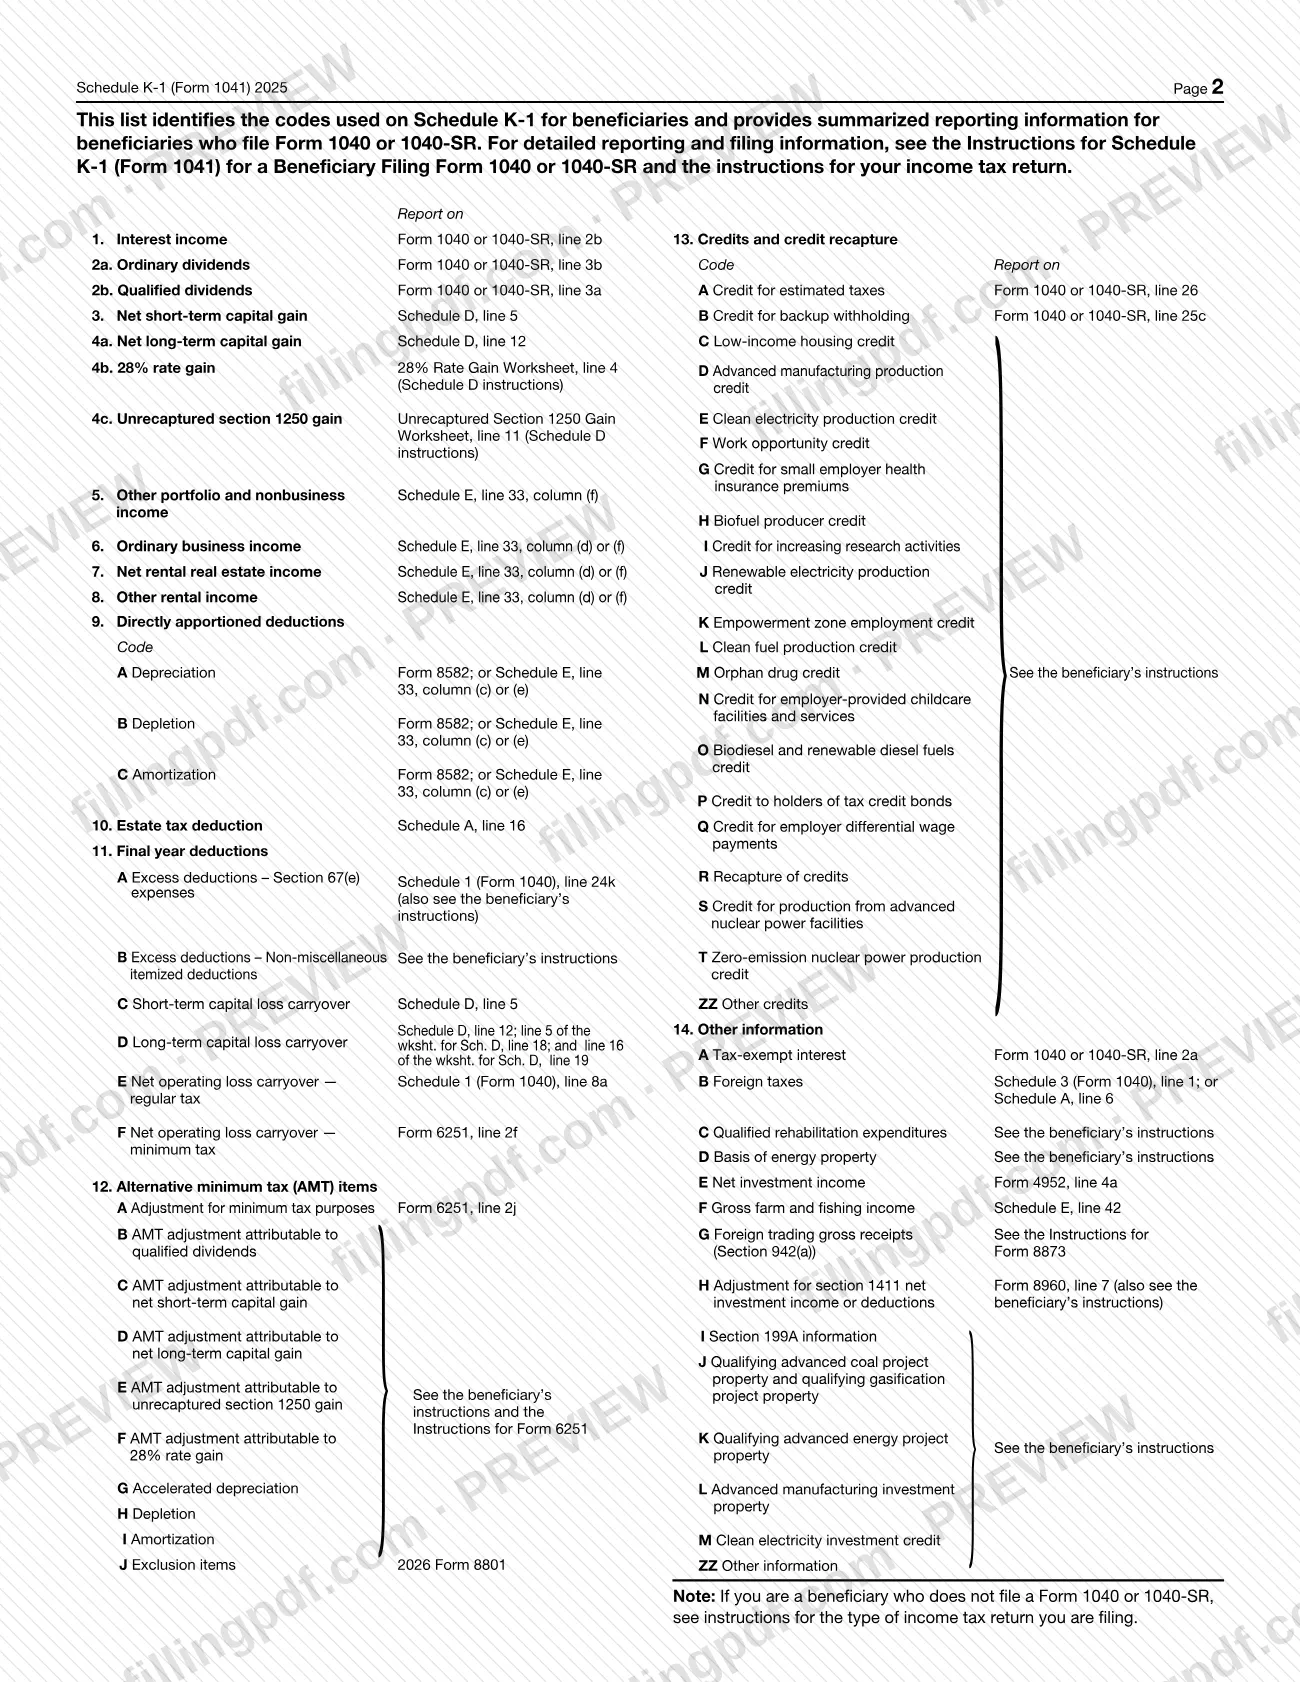
En la parte superior, el fiduciario puede marcar Final K-1 o Amended K-1. En la casilla 9 y en las casillas 11 a 14, cada concepto se identifica con un código; la página 2 enumera los códigos y resume dónde declara cada concepto el beneficiario que presenta el Formulario 1040 o 1040-SR. Un asterisco (*) después de un código indica que se adjunta una declaración con más detalles.
El IRS publica las instrucciones separadas del Anexo K-1 (Formulario 1041) para los beneficiarios que presentan el Formulario 1040 o 1040-SR. Las instrucciones para que el fiduciario complete el anexo se encuentran en las Instrucciones del Formulario 1041.
¿Quién tiene que presentar el Schedule K-1 (Form 1041)?
El fiduciario de un caudal hereditario o fideicomiso completa un Anexo K-1 (Formulario 1041) para cada beneficiario; las instrucciones para el fiduciario se encuentran en las Instrucciones del Formulario 1041.
Los beneficiarios reciben el anexo y lo usan de la siguiente manera:
- El beneficiario que presenta el Formulario 1040 o 1040-SR usa los importes de las casillas 1 a 14 y el resumen de la página 2 del formulario para completar esa declaración.
- El beneficiario que no presenta el Formulario 1040 o 1040-SR sigue las instrucciones para el tipo de declaración de impuestos que presenta. Si el beneficiario no es una persona física, declara los importes de cada casilla según lo indiquen las instrucciones de esa declaración.
- El albacea que recibió un Anexo K-1 de un difunto de un año anterior en el que este tenía un interés beneficiario debe pedirle al fiduciario un Anexo K-1 corregido que refleje la asignación adecuada de los conceptos tributarios conforme al testamento o al instrumento que rige el fideicomiso.
- El beneficiario que recibió el Formulario 706-GS(D-1) y pagó el impuesto sobre transferencias con salto generacional en el Formulario 706-GS(D) puede deducir ese impuesto en el Anexo A (Formulario 1040), línea 6.
Las deducciones excedentes al finalizar (casilla 11, códigos A y B) solo pueden deducirse por el beneficiario de un caudal hereditario o fideicomiso que sucede en sus bienes.
El beneficiario no presenta este anexo junto con su declaración de impuestos, salvo que informe una retención adicional en la casilla 13, código B.
Cuándo presentar el Schedule K-1 (Form 1041)
El Anexo K-1 (Formulario 1041) corresponde a un año tributario del caudal hereditario o fideicomiso: el año calendario 2025 o el año fiscal cuyas fechas de inicio y finalización se anotan en la parte superior del formulario. El formulario no indica una fecha límite por separado.
Algunas reglas de plazos de las instrucciones del IRS corresponden a conceptos específicos:
- El fiduciario debe presentar oportunamente el Formulario 1041-T, Asignación de pagos de impuestos estimados a los beneficiarios, para que el beneficiario reciba crédito por un pago de impuestos estimados. Al calcular cualquier multa por pago insuficiente en el Formulario 2210, el beneficiario considera el importe de la casilla 13, código A, como un pago estimado efectuado el 15 de enero de 2026.
- Si está marcada la casilla Final K-1, esta es la declaración final del beneficiario; si está marcada la casilla E de la Parte I, este es el año final del caudal hereditario o fideicomiso.
- Las deducciones excedentes al finalizar solo se generan en el último año tributario del fideicomiso o del caudal hereditario del difunto. Si el beneficiario no puede utilizar toda la deducción ese año, no puede trasladar el saldo a un año posterior.
- El beneficiario cuyo tratamiento de un concepto no coincide con el tratamiento del caudal hereditario o fideicomiso presenta el Formulario 8082 junto con la declaración original o enmendada.
Documentos que necesitas
- Una declaración que muestre la parte del beneficiario en los ingresos y las deducciones asignadas directamente de cada negocio, inmueble de alquiler y otra actividad de alquiler: el formulario indica que debe adjuntarse.
- Una declaración de depreciación, agotamiento y amortización asignados directamente al beneficiario por cada actividad informada en las casillas 5 a 8, cuando se use la casilla 9.
- Cualquier otra declaración a la que el fiduciario haga referencia con un asterisco (*) después de un código o con "STMT" en el espacio del importe, para conceptos que no puedan indicarse como un solo importe en dólares.
- Una copia del Anexo K-1 adjunta al Formulario 1040 o 1040-SR del beneficiario, únicamente si la casilla 13, código B (crédito por retención adicional), muestra un importe.
- El Formulario 8082 presentado junto con la declaración del beneficiario, únicamente si el tratamiento de un concepto por parte del beneficiario no coincide con el del caudal hereditario o fideicomiso, o si el caudal hereditario o fideicomiso no ha presentado una declaración.
Cómo rellenar el Schedule K-1 (Form 1041)
Indique el año tributario y el tipo de K-1
En la parte superior, anote el año calendario 2025 o las fechas de inicio y finalización del año tributario. Marque Final K-1 o Amended K-1 si corresponde.
Anote los datos del caudal hereditario o fideicomiso
En la Parte I, anote el número de identificación del empleador del caudal hereditario o fideicomiso (artículo A), su nombre (artículo B) y el nombre, la dirección, la ciudad, el estado y el código postal del fiduciario (artículo C).
Complete los datos del Formulario 1041-T y del año final
Artículo D: marque la casilla si se presentó el Formulario 1041-T y anote la fecha de presentación. Artículo E: marque la casilla si este es el Formulario 1041 final del caudal hereditario o fideicomiso.
Identifique al beneficiario
En la Parte II, anote el número de identificación del beneficiario (artículo F) y su nombre, dirección, ciudad, estado y código postal (artículo G). Marque Domestic beneficiary o Foreign beneficiary en el artículo H.
Anote los intereses, dividendos y ganancias de capital
En la Parte III, anote la parte del beneficiario en la casilla 1 (ingresos por intereses), 2a (dividendos ordinarios), 2b (dividendos calificados), 3 (ganancia neta de capital a corto plazo), 4a (ganancia neta de capital a largo plazo) y 4b y 4c para la ganancia sujeta a la tasa del 28 % y la ganancia no recuperada de la sección 1250.
Anote otros ingresos, ingresos de negocios y de alquileres
La casilla 5 corresponde a otros ingresos de cartera y no comerciales. Las casillas 6, 7 y 8 corresponden a los ingresos ordinarios de negocios, los ingresos netos de bienes inmuebles de alquiler y otros ingresos de alquiler; debe adjuntarse una declaración para cada actividad.
Anote las deducciones en las casillas 9 y 10
La casilla 9 enumera las deducciones asignadas directamente por código (A, depreciación; B, agotamiento; C, amortización). La casilla 10 corresponde a la deducción del impuesto sobre el caudal hereditario.
Anote las deducciones del año final en la casilla 11
Use los códigos A a F para las deducciones excedentes al finalizar, los arrastres de pérdidas de capital y los arrastres de pérdidas operativas netas. Use la casilla 11 solo cuando el caudal hereditario o fideicomiso esté finalizando.
Complete los conceptos del impuesto mínimo alternativo en la casilla 12
Anote los conceptos del impuesto mínimo alternativo por código, desde A (ajuste para fines del impuesto mínimo) hasta J (conceptos excluidos).
Anote los créditos en la casilla 13
Anote cada crédito con su código, como A para el crédito por impuestos estimados, B para el crédito por retención adicional, C a T para créditos específicos, R para recuperaciones o ZZ para otros créditos.
Anote otra información en la casilla 14
Anote cada concepto con su código, como A para intereses exentos de impuestos, B para impuestos extranjeros, E para ingresos netos de inversiones o I para información de la sección 199A. Añada un asterisco (*) después de un código y "STMT" en el espacio del importe cuando se adjunte una declaración.
Revise y descargue el PDF completado
Revise cada parte y adjunte las declaraciones requeridas. Descargue o imprima el PDF completado desde FillingPDF y entregue una copia a cada beneficiario.
Cómo presentar el Schedule K-1 (Form 1041)
El Anexo K-1 (Formulario 1041) no indica una dirección postal ni un portal propios para presentarlo; el destino de la copia depende de quién la tenga.
- Beneficiario: conserve el anexo en sus registros y no lo presente con su declaración de impuestos. La única excepción es la casilla 13, código B, crédito por retención adicional: anote el importe en la línea 25c del Formulario 1040 o 1040-SR y adjunte una copia del Anexo K-1 a su declaración.
- Fiduciario: el formulario remite a las Instrucciones del Formulario 1041 (www.irs.gov/Form1041) para completar y gestionar el anexo.
- Errores: si cree que el fiduciario cometió un error, notifíqueselo y solicite un Anexo K-1 enmendado o corregido. No cambie ningún concepto en su copia. Asegúrese de que el fiduciario envíe una copia del anexo enmendado al IRS. Si no puede llegar a un acuerdo con el fiduciario, presente el Formulario 8082 con su declaración.
FillingPDF le permite completar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Presentar el Anexo K-1 junto con el Formulario 1040 o 1040-SR cuando la casilla 13, código B no muestra ninguna retención adicional; las instrucciones indican que debe conservarlo en sus registros.
- Cambiar los importes en su propia copia porque cree que el fiduciario cometió un error; las instrucciones indican que debe pedirle al fiduciario un Anexo K-1 enmendado o corregido.
- Declarar un concepto de manera distinta a la declaración del caudal hereditario o fideicomiso sin presentar el Formulario 8082, lo que puede dar lugar a una multa relacionada con la exactitud.
- Omitir la declaración adjunta de los ingresos y las deducciones asignadas directamente de cada negocio, inmueble de alquiler y otra actividad de alquiler.
- Omitir el asterisco (*) después de un código o "STMT" en el espacio del importe cuando un concepto se explica en una declaración adjunta.
- Reclamar la casilla 13, código A como crédito por impuestos estimados cuando el fiduciario no presentó oportunamente el Formulario 1041-T.
- Deducir deducciones detalladas misceláneas como deducciones excedentes al finalizar; las instrucciones indican que la sección 67(g) no permite deducirlas para los años 2018 a 2025.
- Trasladar las deducciones excedentes al finalizar a un año posterior; el beneficiario no puede trasladar ningún saldo que no pueda utilizar ese año.
- Confundir las casillas 2a y 2b al declarar: los dividendos ordinarios se anotan en la línea 3b del Formulario 1040 y los dividendos calificados en la línea 3a.
Preguntas frecuentes
¿Qué es el Anexo K-1 (Formulario 1041)?
El Anexo K-1 (Formulario 1041) es el anexo del IRS que un caudal hereditario o fideicomiso entrega a cada beneficiario para mostrar su parte de los ingresos, las deducciones, los créditos y otros conceptos del año tributario. El beneficiario lo usa para declarar esos conceptos en el Formulario 1040 o 1040-SR.
¿Presento el Anexo K-1 (Formulario 1041) con mi declaración de impuestos?
Por lo general, no. Las instrucciones indican que debe conservarlo en sus registros y no presentarlo junto con su declaración. La excepción es la casilla 13, código B: si muestra una retención adicional, anote el importe en la línea 25c del Formulario 1040 o 1040-SR y adjunte una copia del anexo.
¿Quién completa el Anexo K-1 (Formulario 1041), el fideicomiso o el beneficiario?
El fiduciario del caudal hereditario o fideicomiso lo completa y entrega una copia a cada beneficiario. Las instrucciones para el fiduciario se encuentran en las Instrucciones del Formulario 1041; los beneficiarios que presentan el Formulario 1040 o 1040-SR usan las instrucciones separadas para beneficiarios.
¿Qué hago si hay un error en mi Anexo K-1 (Formulario 1041)?
Notifíqueselo al fiduciario y solicite un Anexo K-1 enmendado o corregido; no cambie los conceptos en su copia. Asegúrese de que el fiduciario envíe el anexo enmendado al IRS. Si no puede llegar a un acuerdo, debe presentar el Formulario 8082 con su declaración.
¿Qué es el Formulario 8082 y cuándo lo necesita un beneficiario?
El Formulario 8082 es el Aviso de tratamiento incongruente o solicitud de ajuste administrativo (AAR). Lo presenta junto con su declaración original o enmendada cuando trata un concepto de manera distinta al caudal hereditario o fideicomiso, o cuando este debía presentar una declaración y no lo hizo. No presentarlo puede dar lugar a una multa relacionada con la exactitud.
¿Puedo deducir las deducciones excedentes al finalizar de la casilla 11?
Solo si usted es el beneficiario que sucede en los bienes durante el año final del caudal hereditario o fideicomiso. El código A se declara en el Anexo 1 (Formulario 1040), línea 24k. Las deducciones detalladas misceláneas no son deducibles de esta manera para los años 2018 a 2025, y los importes no utilizados no pueden trasladarse a años posteriores.
¿Qué significa la casilla Final K-1?
Si está marcada la casilla Final K-1 en la parte superior, las instrucciones indican que esta es la declaración final del beneficiario. Por separado, si está marcada la casilla E de la Parte I, significa que este es el año final del caudal hereditario o fideicomiso.
¿Puedo completar el Anexo K-1 (Formulario 1041) en línea?
Sí. Puede completar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta ni entrega el anexo; el fiduciario y el beneficiario se encargan de gestionarlo mediante los canales y las instrucciones del IRS.
¿Listo para rellenar el Schedule K-1 (Form 1041)?
Rellenar el Schedule K-1 (Form 1041) ahora