
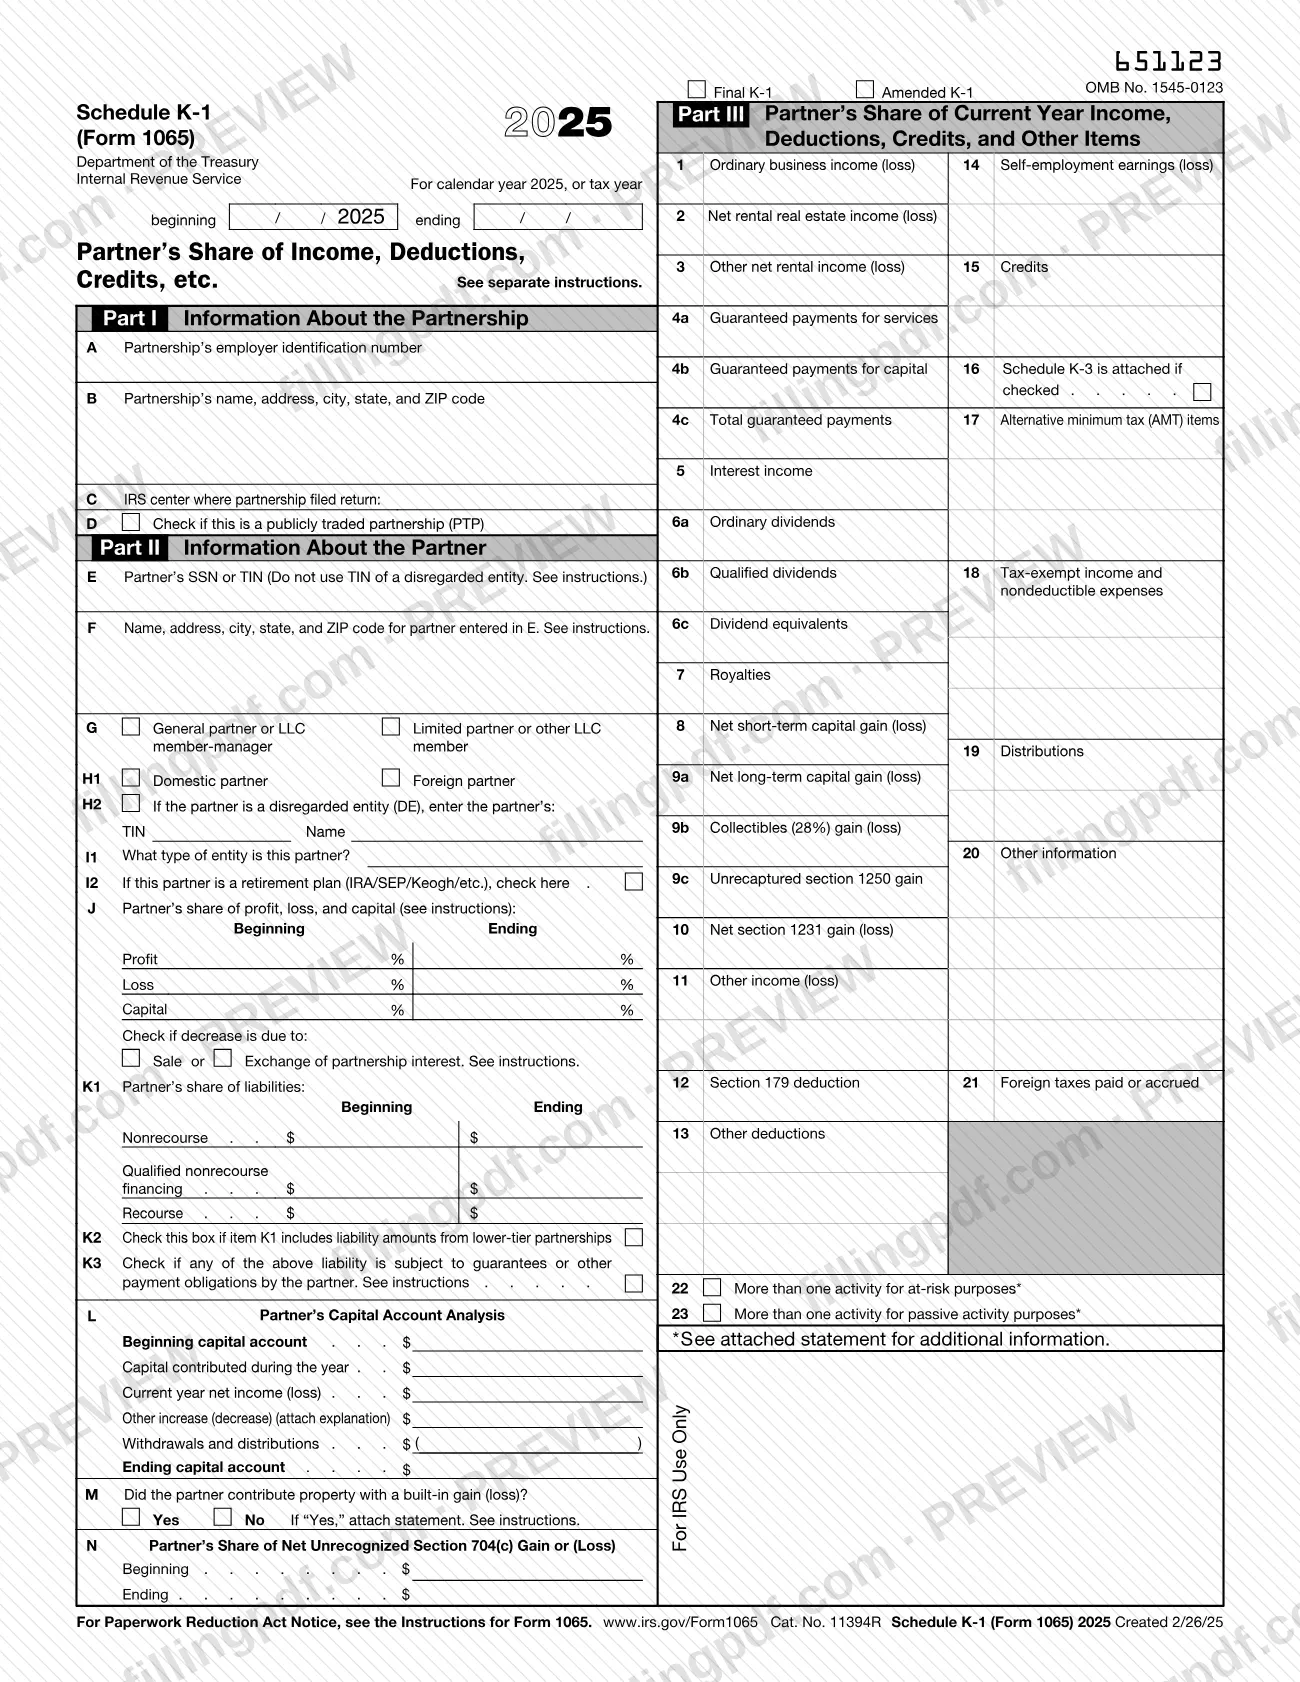
El Anexo K-1 (Formulario 1065), Participación del socio en los ingresos, deducciones, créditos, etc. (Partner's Share of Income, Deductions, Credits, etc.), es el anexo del Servicio de Impuestos Internos (IRS) que una sociedad prepara para cada socio a fin de informar su participación en los ingresos, deducciones, créditos y otros conceptos de la sociedad. Los socios lo usan para completar sus propias declaraciones de impuestos, y las sociedades lo usan para informar los resultados del año a cada socio. En FillingPDF puede rellenar en línea el formulario de 2025 y descargarlo o imprimirlo; el IRS publica el formulario y las Instrucciones para el socio, y el formulario remite a www.irs.gov/Form1065.
Última actualización
¿Qué es el Schedule K-1 (Form 1065)?
Anexo K-1 (Formulario 1065), Participación del socio en los ingresos, deducciones, créditos, etc. (Partner's Share of Income, Deductions, Credits, etc.) es el anexo del IRS en el que una sociedad informa la participación de un socio en los ingresos, deducciones, créditos y otros conceptos de la sociedad correspondientes al año calendario 2025 o a su año tributario, y que el socio utiliza para preparar una declaración de impuestos.
La sociedad prepara el anexo y conserva una copia para el IRS; las Instrucciones para el socio indican que la sociedad presenta una copia ante el IRS y que usted conserva su copia para sus archivos. Por lo general, la sociedad no está sujeta al impuesto sobre los ingresos, pero usted puede tener que pagar impuestos sobre su participación en los ingresos de la sociedad, se hayan distribuido o no.
El formulario tiene tres partes:
- Parte I, información sobre la sociedad (elementos A a D): número de identificación del empleador, nombre y dirección, centro del IRS donde se presentó la declaración y una casilla para una sociedad que cotiza en bolsa (PTP).
- Parte II, información sobre el socio (elementos E a N): número de identificación, tipo de socio, participación en las ganancias, pérdidas y capital, participación en los pasivos, análisis de la cuenta de capital, ganancia o pérdida incorporada sobre bienes aportados y ganancia o pérdida neta no reconocida conforme a la sección 704(c).
- Parte III, participación del socio en los ingresos, deducciones, créditos y otros conceptos del año en curso (casillas 1 a 23).
Los importes de las casillas 1 a 21 se muestran sin tener en cuenta las limitaciones de base, riesgo, actividad pasiva y pérdida comercial excesiva, por lo que el importe que usted puede reclamar podría ser menor que el que aparece. El formulario lleva el número OMB 1545-0123 y tiene casillas para Final K-1 (K-1 final) y Amended K-1 (K-1 enmendado). Cuando se marca la casilla 16, se adjunta el Anexo K-3.
¿Quién tiene que presentar el Schedule K-1 (Form 1065)?
La sociedad que presenta el Formulario 1065 usa el Anexo K-1 para informar la participación de cada socio, y cada socio recibe una copia. El socio lo usa, junto con las Instrucciones para el socio del IRS, para declarar los conceptos en una declaración de impuestos si debe presentarla.
Las instrucciones también se dirigen a otras personas:
- Socios que venden o intercambian una participación. Un socio que participe en un intercambio conforme a la sección 751(a) debe notificarlo por escrito a la sociedad dentro de los 30 días posteriores al intercambio o, si es antes, a más tardar el 15 de enero del siguiente año calendario. El elemento J tiene casillas Sale (venta) y Exchange (intercambio) para indicar una disminución.
- Albaceas. El albacea que recibe el Anexo K-1 de una persona fallecida debe proporcionar a la sociedad el nombre y el número de identificación del contribuyente (TIN) del caudal hereditario de la persona fallecida.
- Titulares nominales. La persona que posee una participación en una sociedad como titular nominal de otra persona debe entregar una declaración por escrito a la sociedad.
- Socios que son entidades no consideradas (DE). La sociedad ingresa el TIN del propietario beneficiario en el elemento E; no ingrese allí el TIN de la DE.
No presente su copia del Anexo K-1 junto con su declaración de impuestos, a menos que se le exija específicamente. Si ambos cónyuges son socios, cada uno completa y presenta su propio Anexo SE (Formulario 1040) para la casilla 14.
Cuándo presentar el Schedule K-1 (Form 1065)
El Anexo K-1 no indica una fecha límite; la sociedad lo prepara como parte de la presentación del Formulario 1065 correspondiente al año, y el encabezado del formulario indica el año calendario 2025 o el año tributario de la sociedad, con las fechas de inicio y finalización. Para los socios, el hecho que determina cuándo declararlo es preparar una declaración de impuestos: si usted presenta según el año calendario, pero la sociedad tiene un año fiscal, declare los importes en la declaración del año en que termina el año fiscal de la sociedad. Por ejemplo, un año de la sociedad que termina en febrero de 2026 se declara en la declaración de 2026.
Otras reglas de plazos indicadas en las Instrucciones para el socio:
- Un socio que participe en un intercambio conforme a la sección 751(a) debe notificarlo a la sociedad dentro de los 30 días posteriores al intercambio o, si es antes, a más tardar el 15 de enero del siguiente año calendario.
- Un titular nominal debe entregar una declaración por escrito a la sociedad a más tardar el último día del mes siguiente al final del año tributario de la sociedad.
Documentos que necesitas
- Declaración para las casillas marcadas con un asterisco (*) después del código: la sociedad la adjunta para cualquier concepto que necesite información adicional e ingresa "STMT" en el espacio del importe.
- Declaración adjunta cuando se marca la casilla 22 (más de una actividad para fines de riesgo) o la casilla 23 (más de una actividad para fines de actividad pasiva).
- Declaración para el elemento M si la respuesta es "Yes" (Sí) a la pregunta sobre la aportación de bienes con ganancia (pérdida) incorporada.
- Explicación para la línea del elemento L "Other increase (decrease)" (Otro aumento [disminución]) cuando se ingresa un importe allí.
- Anexo K-3, adjunto cuando se marca la casilla 16.
Cómo rellenar el Schedule K-1 (Form 1065)
Marque si es final o enmendado e ingrese el año
En la parte superior, marque Final K-1 o Amended K-1 si corresponde. Ingrese el año calendario 2025 o las fechas de inicio y finalización del año tributario.
Complete la información de la sociedad en la Parte I
Ingrese el número de identificación del empleador de la sociedad (elemento A) y su nombre, dirección, ciudad, estado y código postal (elemento B). En el elemento C, indique el centro del IRS donde la sociedad presentó su declaración y marque el elemento D si se trata de una sociedad que cotiza en bolsa.
Ingrese los datos de identificación del socio
En el elemento E, ingrese el SSN o TIN del socio; para una persona física, use el SSN o ITIN y, para todas las demás entidades, el EIN. En el elemento F, indique el nombre y la dirección del socio y, luego, marque el elemento G, H1, H2 para una entidad no considerada, I1 para el tipo de entidad e I2 para un plan de jubilación.
Complete las ganancias, pérdidas y el capital (elemento J)
Ingrese los porcentajes iniciales y finales de ganancias, pérdidas y capital según el acuerdo de la sociedad. Marque Sale (venta) o Exchange (intercambio) si la disminución se debe a una venta o intercambio de la participación en la sociedad.
Declare los pasivos del socio (K1 a K3)
El elemento K1 muestra los importes iniciales y finales de pasivos sin recurso, financiamiento calificado sin recurso y pasivos con recurso. Marque K2 para los pasivos de sociedades de nivel inferior y K3 para garantías u otras obligaciones de pago.
Complete el análisis de la cuenta de capital (elemento L)
Ingrese la cuenta de capital inicial, el capital aportado, los ingresos netos (pérdidas netas) del año en curso, otros aumentos (disminuciones) con una explicación adjunta, los retiros y distribuciones, y la cuenta de capital final, usando el método de base tributaria.
Responda los elementos M y N
Para el elemento M, marque Yes (Sí) o No para indicar si aportó bienes con ganancia (pérdida) incorporada; adjunte una declaración si responde Yes (Sí). En el elemento N, ingrese la ganancia o (pérdida) neta no reconocida conforme a la sección 704(c) del socio al inicio y al final del período.
Ingrese los ingresos y las pérdidas en las casillas 1 a 11
Complete las casillas de ingresos: ingresos ordinarios de la actividad comercial (1), ingresos por alquiler (2, 3), pagos garantizados (4a a 4c), intereses (5), dividendos (6a a 6c), regalías (7), ganancias de capital (8, 9a a 9c), sección 1231 (10) y otros ingresos (11).
Ingrese las deducciones, los créditos y otros conceptos
Use las casillas 12 y 13 para la deducción de la sección 179 y otras deducciones, la casilla 14 para los ingresos del trabajo por cuenta propia, la casilla 15 para los créditos y la casilla 17 para los conceptos del impuesto mínimo alternativo (AMT). Cuando una casilla use un código, ingrese el código en la columna a la izquierda del importe.
Complete las casillas 16 y 18 a 23
Marque la casilla 16 si se adjunta el Anexo K-3. Ingrese los ingresos exentos de impuestos (18), las distribuciones (19), otra información (20) y los impuestos extranjeros (21). Marque las casillas 22 y 23 si se adjunta una declaración sobre más de una actividad.
Revise, descargue y entregue las copias
Compare cada dato con los registros de la sociedad y, luego, descargue o imprima el PDF completado desde FillingPDF. Entréguelo al socio y preséntelo según se describe en la sección Cómo presentar.
Cómo presentar el Schedule K-1 (Form 1065)
El socio no presenta el Anexo K-1 (Formulario 1065) como una presentación independiente. Los medios de presentación son:
- De la sociedad al socio. La sociedad entrega a cada socio una copia del anexo completado.
- De la sociedad al IRS. La sociedad presenta una copia del Anexo K-1 ante el IRS; el formulario remite a las Instrucciones para el Formulario 1065 en www.irs.gov/Form1065 para obtener detalles sobre la presentación de la sociedad.
- Declaración de impuestos del socio. Usted conserva su copia para sus archivos y declara los conceptos en su propia declaración. No la adjunte a su declaración, a menos que se le exija específicamente.
Si cree que la sociedad cometió un error, notifíqueselo y solicite un Anexo K-1 corregido; no modifique su copia. Si su tratamiento tributario difiere del de la sociedad, presente el Formulario 8082 junto con su declaración original o enmendada. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Cambiar los importes en su copia del Anexo K-1 porque cree que son incorrectos; las instrucciones indican que debe solicitar a la sociedad un Anexo K-1 corregido.
- Adjuntar el Anexo K-1 a su declaración de impuestos cuando no se le exige específicamente presentarlo.
- Deducir la pérdida completa que aparece en la Parte III sin aplicar las limitaciones de base, riesgo, actividad pasiva y pérdida comercial excesiva.
- Tratar la cuenta de capital al final del período del elemento L como su base ajustada; el elemento L refleja el capital según la base tributaria y excluye los pasivos de la sociedad.
- Declarar un concepto de manera diferente a la sociedad sin presentar el Formulario 8082 para explicar la discrepancia.
- Ingresar el TIN de una entidad no considerada en el elemento E en vez del TIN de su propietario beneficiario.
- No notificar por escrito a la sociedad una venta o un intercambio conforme a la sección 751(a) dentro del plazo de 30 días o del 15 de enero.
- Declarar los importes de una sociedad con año fiscal en la declaración del año equivocado, en vez de hacerlo en la declaración del año en que termina el año de la sociedad.
Preguntas frecuentes
¿Qué es el Anexo K-1 (Formulario 1065)?
El Anexo K-1 (Formulario 1065) es el anexo del IRS que una sociedad usa para informar la participación de un socio en sus ingresos, deducciones, créditos y otros conceptos. El socio lo usa para preparar una declaración de impuestos y lo conserva para sus archivos.
¿Debo presentar mi Anexo K-1 junto con mi declaración de impuestos?
No, a menos que se le exija específicamente. Las Instrucciones para el socio indican que debe conservarlo para sus archivos. La sociedad presenta una copia ante el IRS, y usted declara los conceptos en las líneas correspondientes de su propia declaración.
¿Qué debo hacer si mi Anexo K-1 tiene un error?
Notifíqueselo a la sociedad y solicite un Anexo K-1 corregido. No cambie ningún dato en su copia. Asegúrese de que la sociedad envíe una copia del Anexo K-1 corregido al IRS.
¿Dónde declaro los ingresos ordinarios de la actividad comercial de la casilla 1 en el Formulario 1040?
En el Anexo E (Formulario 1040), línea 28. Los ingresos o pérdidas por participación material van en la columna (i) o (k). Los ingresos pasivos van en la columna (h), y las pérdidas pasivas en la columna (g), después de aplicar las Instrucciones para el Formulario 8582. Una PTP sigue sus propias reglas.
¿La cuenta de capital del elemento L es mi base tributaria?
No necesariamente. El elemento L es el capital según la base tributaria que informa la sociedad y excluye su participación en los pasivos de la sociedad, por lo que puede diferir de su base ajustada. Usted debe llevar su propio registro anual de la base ajustada.
¿Cuál es la diferencia entre un Anexo K-1 final y uno enmendado?
El formulario tiene dos casillas en la parte superior: Final K-1 y Amended K-1. Las instrucciones describen el Anexo K-1 corregido como el medio que usa la sociedad para corregir un error en la copia de un socio.
¿Qué debemos hacer si mi cónyuge y yo somos socios?
Cada uno debe completar y presentar su propio Anexo SE (Formulario 1040), Impuesto sobre el trabajo por cuenta propia, para declarar los ingresos netos (pérdidas) de la sociedad provenientes del trabajo por cuenta propia que aparecen en la casilla 14.
¿Qué debo hacer si vendo mi participación en la sociedad?
En un intercambio conforme a la sección 751(a), debe notificarlo por escrito a la sociedad dentro de los 30 días posteriores al intercambio o, si es antes, a más tardar el 15 de enero del siguiente año. Incluya los nombres y las direcciones de ambas partes, sus números de identificación y la fecha del intercambio.
¿Puedo rellenar el Anexo K-1 (Formulario 1065) en línea?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante el IRS ni lo envía a los socios.
¿Listo para rellenar el Schedule K-1 (Form 1065)?
Rellenar el Schedule K-1 (Form 1065) ahora