
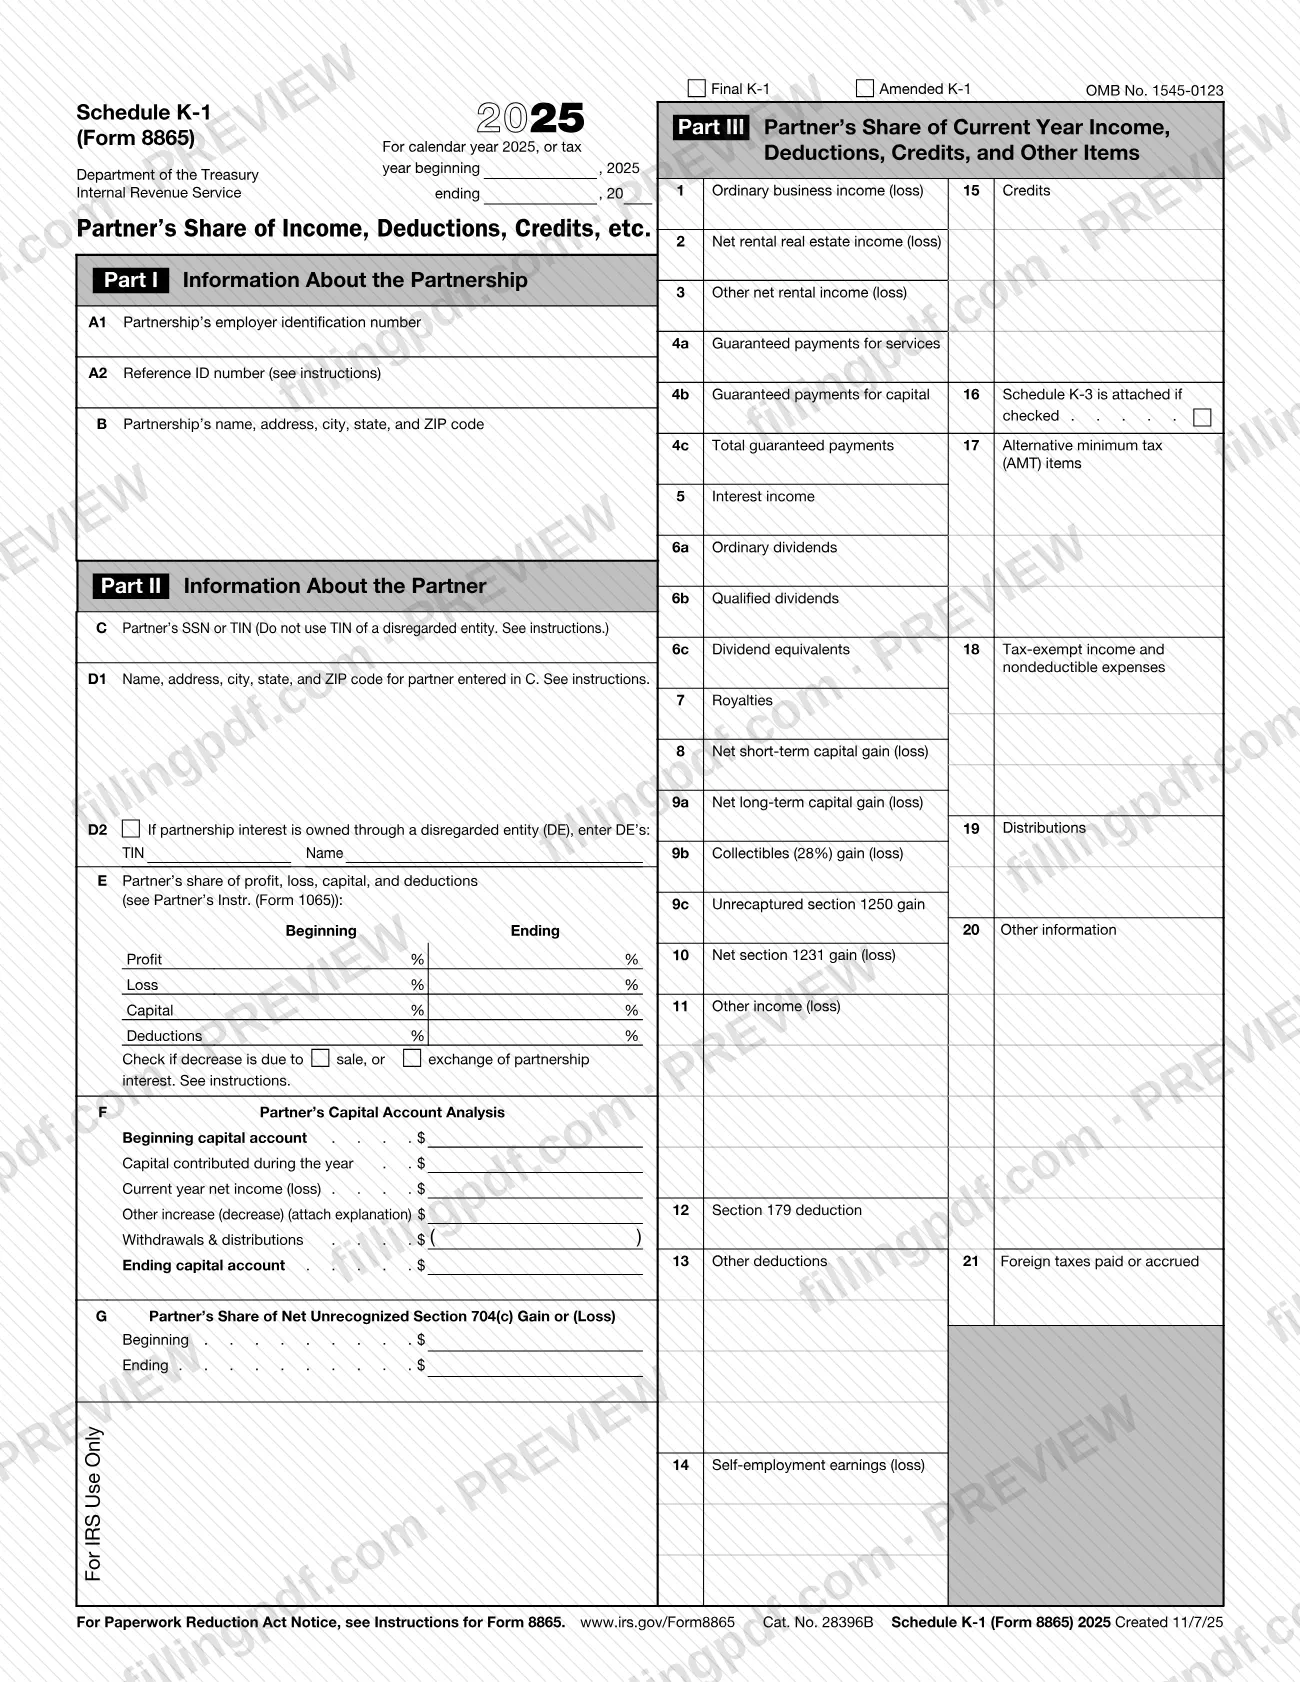
El Anexo K-1 (Formulario 8865), Parte del socio en los ingresos, deducciones, créditos, etc. (Partner's Share of Income, Deductions, Credits, etc.), es el anexo del Servicio de Impuestos Internos (IRS) que informa la parte de un socio en los ingresos, deducciones, créditos y otros conceptos de una sociedad correspondientes al año; esta página cubre la edición de 2025. El formulario tiene tres partes: información sobre la sociedad, información sobre el socio y la parte del socio en los conceptos del año en curso en las casillas 1 a 21. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el formulario y sus instrucciones están publicados por el IRS en www.irs.gov/Form8865.
Última actualización
¿Qué es el Schedule K-1 (Form 8865)?
Anexo K-1 (Formulario 8865), Parte del socio en los ingresos, deducciones, créditos, etc. (Partner's Share of Income, Deductions, Credits, etc.), es el anexo del Formulario 8865 del Servicio de Impuestos Internos (IRS) que informa la parte de un socio en los ingresos, deducciones, créditos y otros conceptos de una sociedad correspondientes a un año tributario.
Esta edición es para el año calendario 2025, o para un año tributario que comience en 2025 y termine en la fecha indicada en la parte superior. Tiene el número OMB No. 1545-0123 y Cat. No. 28396B. Dos casillas en la parte superior permiten marcar el anexo como Final K-1 o Amended K-1.
El anexo se divide en tres partes:
- Part I, Information About the Partnership: el número de identificación del empleador de la sociedad (A1), un número de identificación de referencia (A2) y el nombre y la dirección de la sociedad (B).
- Part II, Information About the Partner: el SSN o TIN del socio (C), el nombre y la dirección del socio (D1), los datos de una entidad no considerada como entidad separada, si la participación se posee a través de una (D2), la parte del socio en las ganancias, pérdidas, capital y deducciones (E), el análisis de la cuenta de capital (F) y la ganancia o pérdida neta no reconocida conforme a la sección 704(c) (G).
- Part III, Partner's Share of Current Year Income, Deductions, Credits, and Other Items: las casillas 1 a 21, desde los ingresos ordinarios de la actividad comercial (casilla 1) hasta los impuestos extranjeros pagados o acumulados (casilla 21).
No confunda esta página con otros anexos que también llevan el nombre K-1: esta página corresponde únicamente al anexo impreso como Schedule K-1 (Form 8865). La línea E remite a las instrucciones para el socio del Formulario 1065, y el formulario le indica consultar las instrucciones del Formulario 8865 para el aviso de la Ley de Reducción de Trámites y las indicaciones línea por línea.
¿Quién tiene que presentar el Schedule K-1 (Form 8865)?
El Anexo K-1 (Formulario 8865) está dirigido a un socio: la Parte II identifica al socio mediante su SSN o TIN, nombre y dirección, y la Parte III informa la parte de ese socio en los conceptos de la sociedad correspondientes al año. La información de la sociedad se incluye en la Parte I. El formulario no indica quién debe prepararlo o presentarlo; las instrucciones del Formulario 8865 en www.irs.gov/Form8865 cubren ese tema.
Puntos que el formulario especifica para situaciones particulares:
- Entidades no consideradas como entidades separadas. La línea C indica que no se use el TIN de una entidad no considerada como entidad separada. Si la participación en la sociedad se posee a través de una de estas entidades (DE), la línea D2 solicita el TIN y el nombre de la DE.
- Correcciones. Marque Amended K-1 cuando el anexo corrija uno ya emitido y Final K-1 cuando sea el último para el socio.
- Venta o intercambio. En la línea E, se marca una casilla si la disminución de la parte del socio se debe a la venta o al intercambio de la participación en la sociedad.
- Información extranjera. Se marca la casilla 16 cuando se adjunta el Anexo K-3.
El formulario no establece reglas para representantes que firmen en nombre de un socio.
Cuándo presentar el Schedule K-1 (Form 8865)
El Anexo K-1 (Formulario 8865) corresponde a un año tributario: el año calendario 2025, o un año tributario que comience en 2025 y termine en la fecha escrita en la parte superior del formulario. No tiene una fecha límite independiente impresa, porque es un anexo del Formulario 8865 y sigue el calendario de ese formulario. Para conocer el plazo y las reglas de prórroga, consulte las instrucciones del Formulario 8865 en www.irs.gov/Form8865. Si es necesario corregir un anexo ya emitido, marque Amended K-1 en la parte superior; use Final K-1 para el último anexo de ese socio.
Documentos que necesitas
- Anexo K-3, cuando marque la casilla 16 ("Schedule K-3 is attached if checked").
- Una explicación escrita de la cantidad ingresada en la línea para Other increase (decrease) in the Partner's Capital Account Analysis (línea F); el formulario indica que debe adjuntarla.
Cómo rellenar el Schedule K-1 (Form 8865)
Indique el tipo de anexo y el año tributario
En la parte superior, marque Final K-1 o Amended K-1 si corresponde. Ingrese las fechas de inicio y finalización del año tributario si no se trata del año calendario 2025.
Ingrese la información de la sociedad
En la Parte I, ingrese el número de identificación del empleador de la sociedad en la línea A1, el número de identificación de referencia en la línea A2 (consulte las instrucciones) y el nombre, la dirección, la ciudad, el estado y el código ZIP de la sociedad en la línea B.
Ingrese el SSN o TIN del socio
En la línea C, ingrese el SSN o TIN del socio. No use el TIN de una entidad no considerada como entidad separada.
Ingrese el nombre y la dirección del socio
En la línea D1, ingrese el nombre, la dirección, la ciudad, el estado y el código ZIP del socio indicado en la línea C. Si la participación se posee a través de una entidad no considerada como entidad separada, ingrese su TIN y nombre en la línea D2.
Informe las partes en ganancias, pérdidas y capital
En la línea E, ingrese los porcentajes iniciales y finales de Profit, Loss, Capital and Deductions. Marque la casilla si la disminución se debe a la venta o al intercambio de la participación en la sociedad.
Complete el análisis de la cuenta de capital
En la línea F, ingrese el saldo inicial de la cuenta de capital, el capital aportado, los ingresos netos (pérdidas) del año en curso, otros aumentos (disminuciones) con una explicación adjunta, los retiros y las distribuciones, y el saldo final de la cuenta de capital.
Ingrese la ganancia o pérdida conforme a la sección 704(c)
En la línea G, ingrese la parte del socio en la ganancia o (pérdida) neta no reconocida conforme a la sección 704(c), al inicio y al final.
Informe los conceptos de ingresos en las casillas 1 a 11
En la Parte III, ingrese los ingresos ordinarios de la actividad comercial (casilla 1), los ingresos por alquiler (casillas 2 y 3), los pagos garantizados (4a a 4c), los intereses (5), los dividendos (6a a 6c), las regalías (7), las ganancias de capital (8, 9a a 9c), las ganancias conforme a la sección 1231 (10) y otros ingresos (11).
Informe las deducciones y los ingresos del trabajo por cuenta propia
Ingrese la deducción conforme a la sección 179 en la casilla 12, otras deducciones en la casilla 13 y los ingresos (pérdidas) del trabajo por cuenta propia en la casilla 14.
Complete los créditos y otros conceptos
Ingrese los créditos en la casilla 15, los conceptos sujetos al impuesto mínimo alternativo en la casilla 17, los ingresos exentos de impuestos y los gastos no deducibles en la casilla 18, las distribuciones en la casilla 19, otra información en la casilla 20 y los impuestos extranjeros pagados o acumulados en la casilla 21. Marque la casilla 16 si se adjunta el Anexo K-3.
Revise y descargue el PDF completado
Revise el EIN, el SSN o TIN, los porcentajes y todas las casillas; luego descargue o imprima el PDF completado desde FillingPDF y prepárelo con el Formulario 8865 según se describe en Cómo presentarlo.
Cómo presentar el Schedule K-1 (Form 8865)
El Anexo K-1 (Formulario 8865) no indica una dirección postal, un portal ni reglas para concertar una cita, porque se presenta como parte del Formulario 8865.
- Dónde enviarlo: siga las instrucciones para presentar el Formulario 8865 publicadas por el IRS en www.irs.gov/Form8865. El anexo remite allí para consultar el aviso de la Ley de Reducción de Trámites y las instrucciones.
- Documentos adjuntos: si marca la casilla 16, se adjunta el Anexo K-3; si ingresa una cantidad en la línea correspondiente a otros aumentos (disminuciones) en el análisis de la cuenta de capital, adjunte una explicación.
- Antes de enviarlo: confirme que Final K-1 o Amended K-1 esté marcado correctamente, que haya ingresado el EIN de la sociedad (A1) y el SSN o TIN del socio (C), y que las fechas del año tributario en la parte superior estén completas.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los canales del IRS que correspondan al Formulario 8865.
Errores comunes que debes evitar
- Ingresar el TIN de una entidad no considerada como entidad separada en la línea C; el formulario indica que no se haga y que el TIN y el nombre de dicha entidad corresponden a la línea D2 cuando la participación se posee a través de ella.
- Omitir la línea D2 cuando la participación en la sociedad se posee a través de una entidad no considerada como entidad separada.
- Marcar la casilla 16 sin adjuntar el Anexo K-3; la casilla significa que se adjunta el Anexo K-3.
- Ingresar una cantidad para Other increase (decrease) en la línea F sin adjuntar una explicación.
- Dejar sin marcar las casillas Final K-1 y Amended K-1 cuando el anexo sea el último o sea una corrección.
- Olvidar marcar la casilla de la línea E cuando la disminución de la parte del socio se deba a la venta o al intercambio de la participación en la sociedad.
- Dejar en blanco las fechas de inicio y finalización del año tributario cuando el año no sea el año calendario 2025.
Preguntas frecuentes
¿Qué es el Anexo K-1 (Formulario 8865)?
El Anexo K-1 (Formulario 8865), Parte del socio en los ingresos, deducciones, créditos, etc., es el anexo del Formulario 8865 del IRS que informa la parte de un socio en los ingresos, deducciones, créditos y otros conceptos de una sociedad correspondientes al año. Esta página cubre la edición de 2025.
¿Puedo rellenar el Anexo K-1 (Formulario 8865) en línea?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo presenta a través de los canales correspondientes al Formulario 8865.
¿Adónde envío el Anexo K-1 (Formulario 8865)?
El anexo no incluye una dirección propia. Es parte del Formulario 8865, así que siga las instrucciones para presentar el Formulario 8865 en www.irs.gov/Form8865 para saber dónde y cómo presentarlo.
¿Qué se ingresa en la línea D2 del Anexo K-1 (Formulario 8865)?
La línea D2 se usa cuando la participación en la sociedad se posee a través de una entidad no considerada como entidad separada (DE). Ingrese allí el TIN y el nombre de la DE; la línea C indica que no se use el TIN de una entidad no considerada como entidad separada.
¿Qué significa la casilla 16 del Anexo K-1 (Formulario 8865)?
La casilla 16 dice "Schedule K-3 is attached if checked." Márquela solo cuando se adjunte el Anexo K-3 al anexo; déjela en blanco cuando no se incluya un Anexo K-3.
¿Cuál es la diferencia entre Final K-1 y Amended K-1?
Son dos casillas en la parte superior del formulario. Marque Amended K-1 cuando el anexo corrija uno ya emitido y Final K-1 cuando sea el último anexo para ese socio. Ninguna se marca en un anexo ordinario del año en curso.
¿Debo adjuntar una explicación al análisis de la cuenta de capital?
Sí, cuando ingrese una cantidad en la línea Other increase (decrease) de la sección F. El formulario dice "attach explanation" junto a esa línea. Las demás líneas del análisis de la cuenta de capital no incluyen instrucciones para adjuntar documentos.
¿Qué año tributario cubre este Anexo K-1 (Formulario 8865)?
Esta edición corresponde al año calendario 2025, o a un año tributario que comience en 2025 y termine en la fecha ingresada en la parte superior del formulario. El formulario impreso está marcado como 2025.
¿Listo para rellenar el Schedule K-1 (Form 8865)?
Rellenar el Schedule K-1 (Form 8865) ahora