
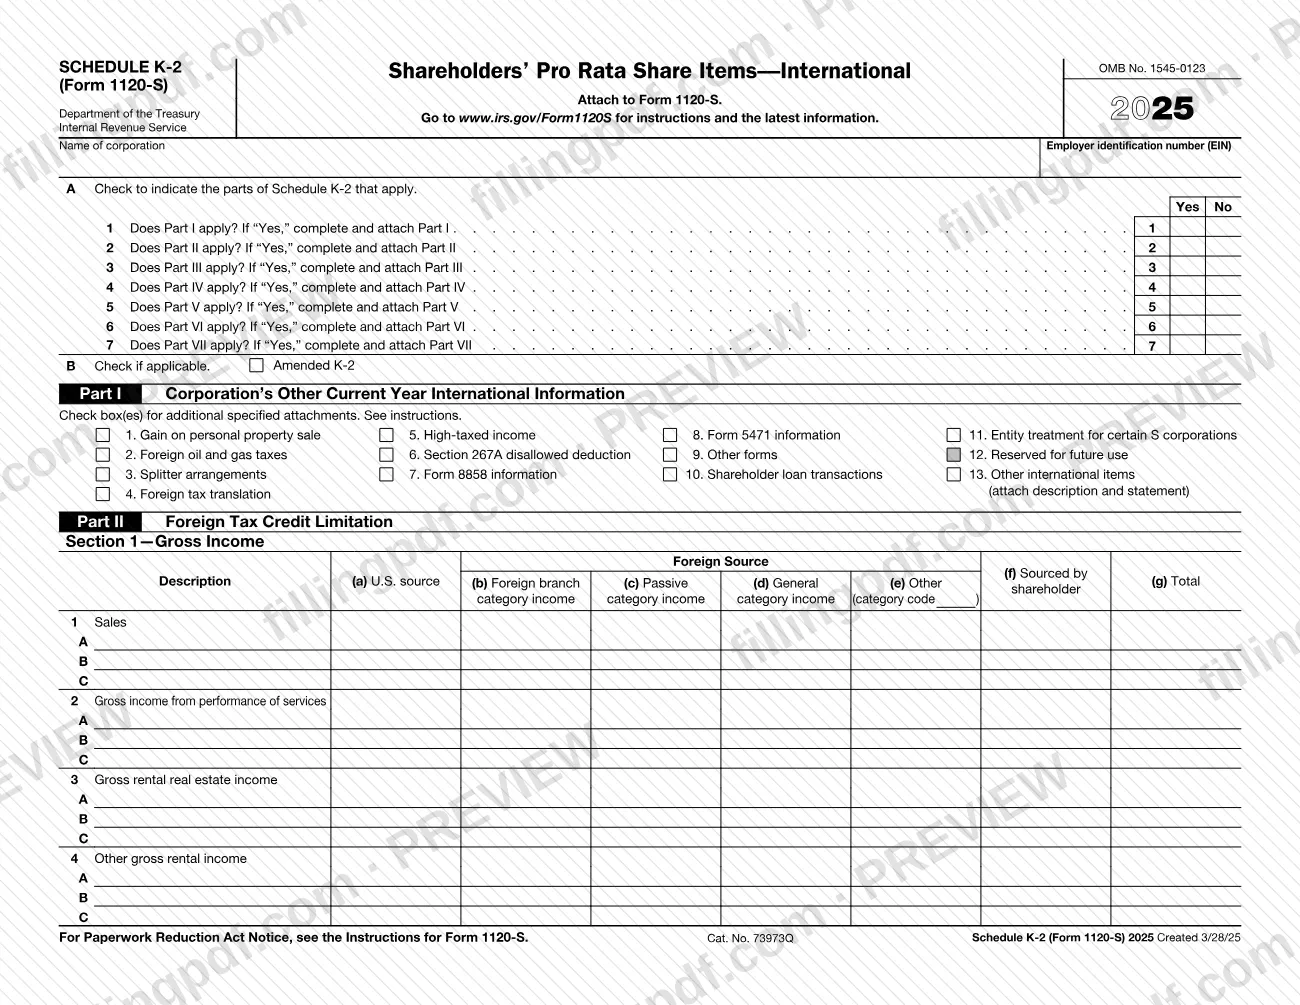
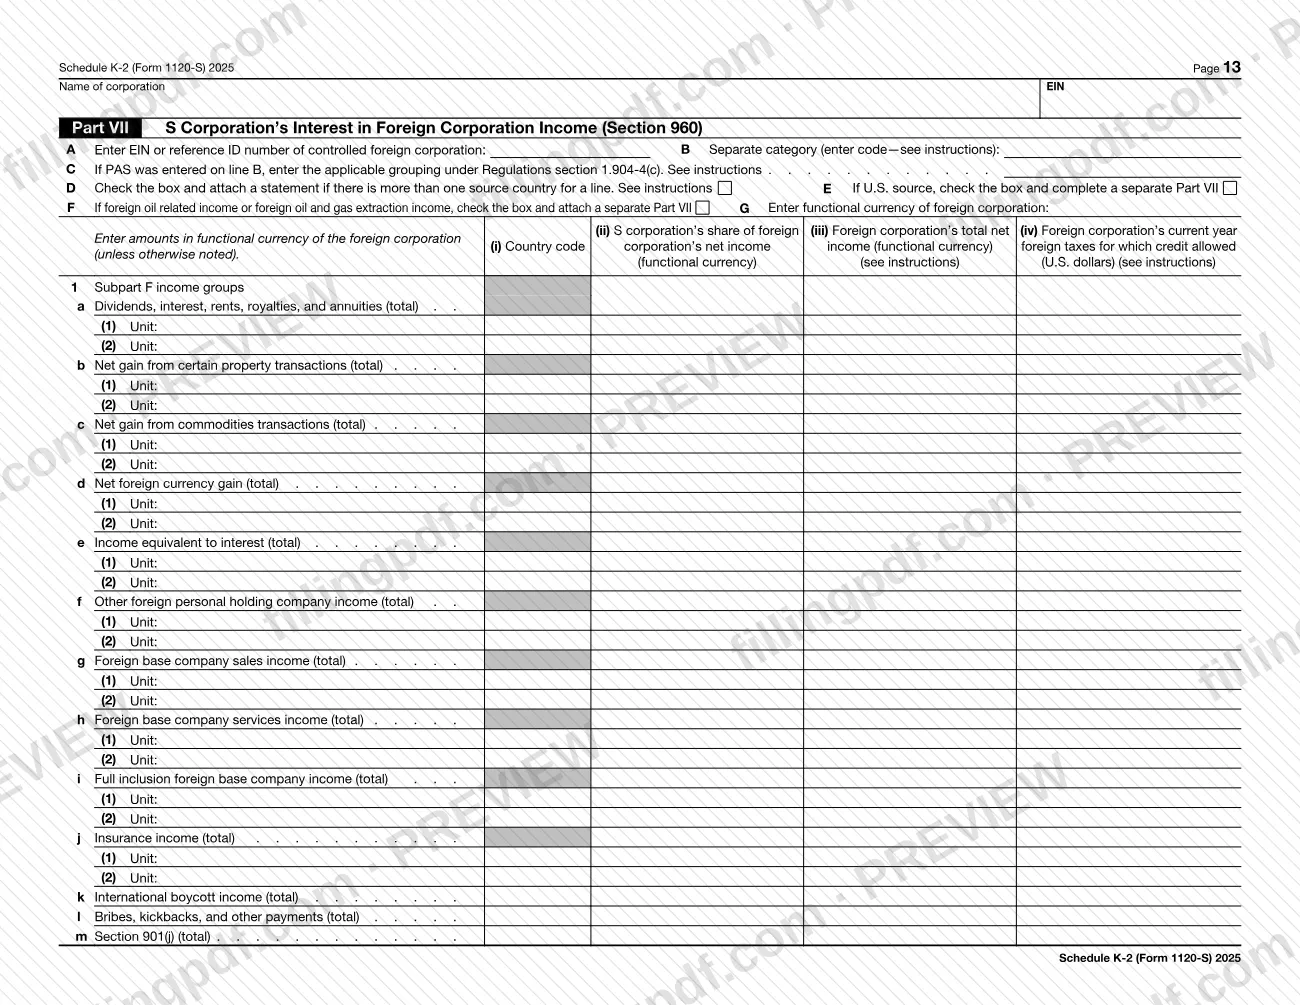
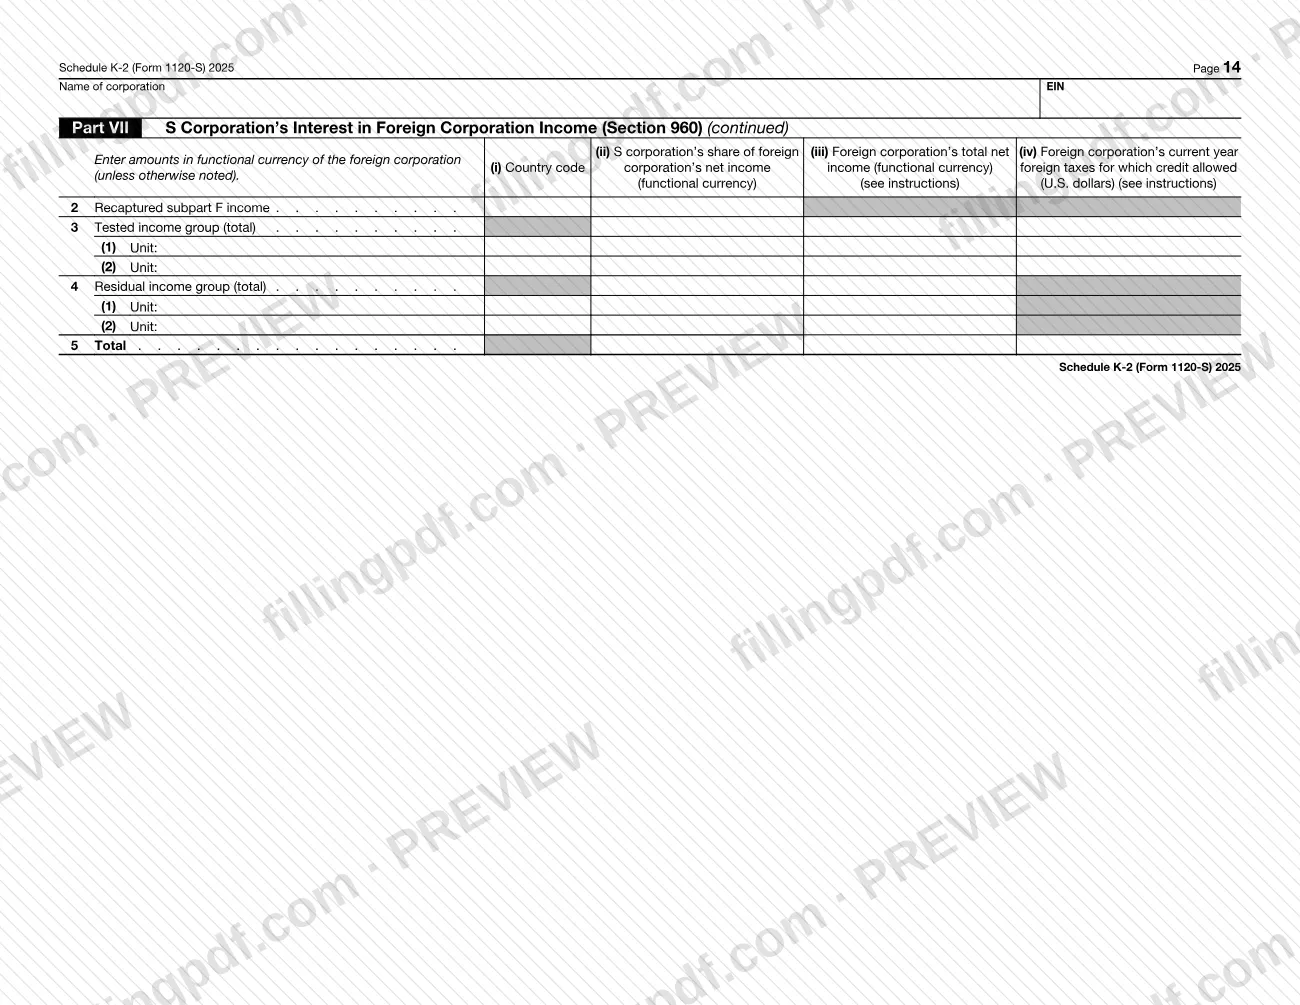
El Anexo K-2 (Formulario 1120-S), Partidas internacionales de la participación prorrateada de los accionistas (Schedule K-2 (Form 1120-S), Shareholders’ Pro Rata Share Items—International), es un anexo del Servicio de Impuestos Internos (IRS) que una corporación S adjunta al Formulario 1120-S para el año tributario 2025. Recopila información internacional en siete partes, desde cifras para la limitación del crédito por impuestos extranjeros hasta datos sobre corporaciones extranjeras y PFIC. En esta página puede completar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el formulario y sus instrucciones están publicados por el IRS en www.irs.gov/Form1120S.
Última actualización
¿Qué es el Schedule K-2 (Form 1120-S)?
El Anexo K-2 (Formulario 1120-S), Partidas internacionales de la participación prorrateada de los accionistas (Schedule K-2 (Form 1120-S), Shareholders’ Pro Rata Share Items—International), es el anexo del Servicio de Impuestos Internos (IRS) que se adjunta al Formulario 1120-S y en el que una corporación S informa partidas internacionales, incluidas cifras para la limitación del crédito por impuestos extranjeros e información sobre corporaciones extranjeras, para el año tributario.
El formulario tiene el número OMB 1545-0123 y corresponde al año tributario 2025. Comienza con el nombre y el número de identificación del empleador (EIN) de la corporación, seguido de una tabla de Sí/No en las líneas 1 a 7 del inciso A, que indica cuáles de sus siete partes corresponden. El inciso B es una casilla que se marca si el anexo es un K-2 enmendado.
Las partes son:
- Parte I, Otra información internacional del año en curso de la corporación, con casillas para los anexos adicionales especificados.
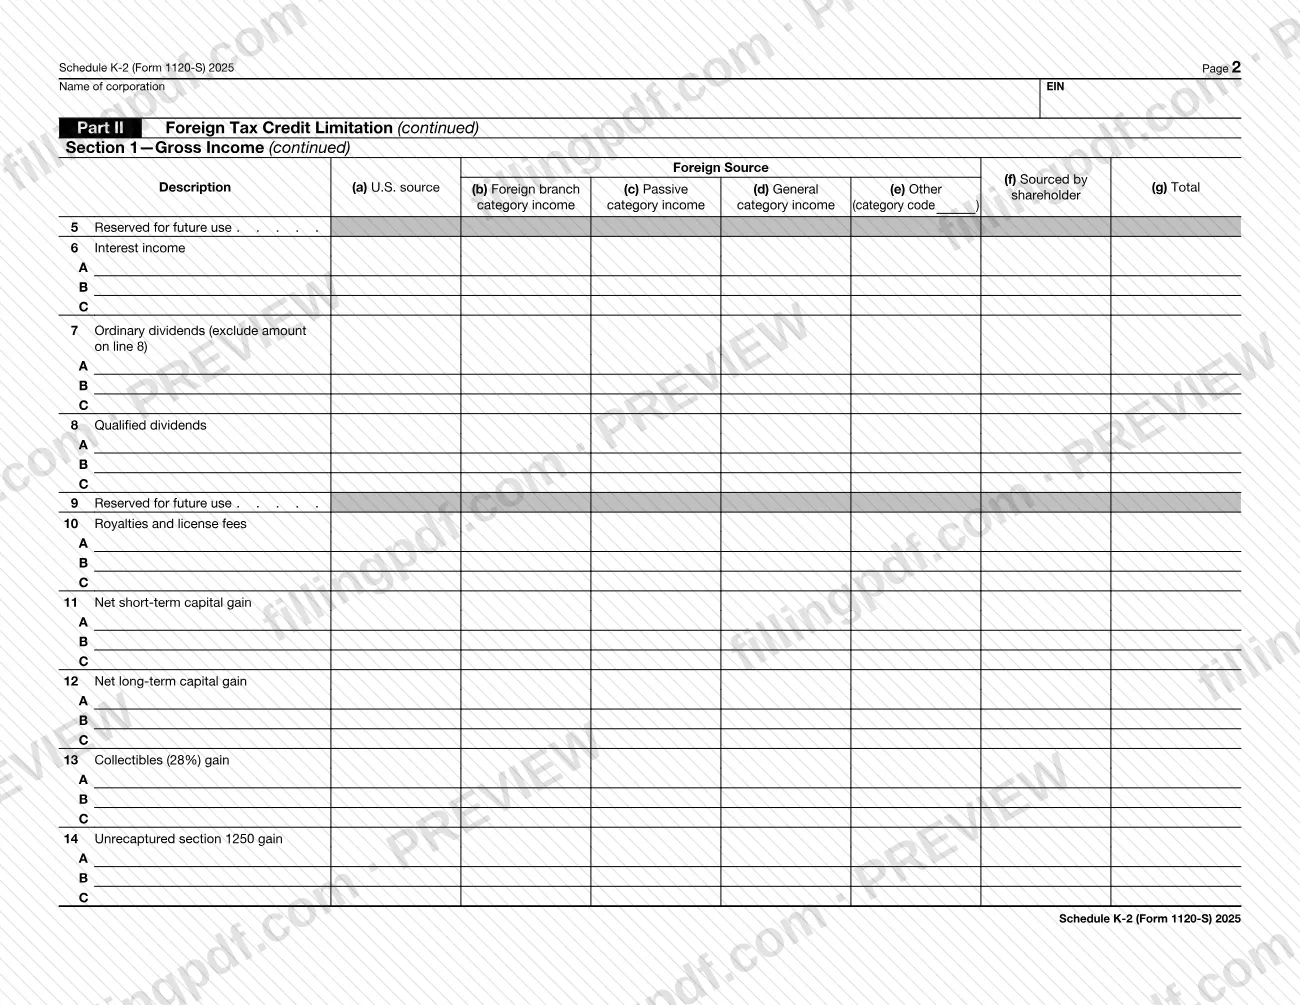
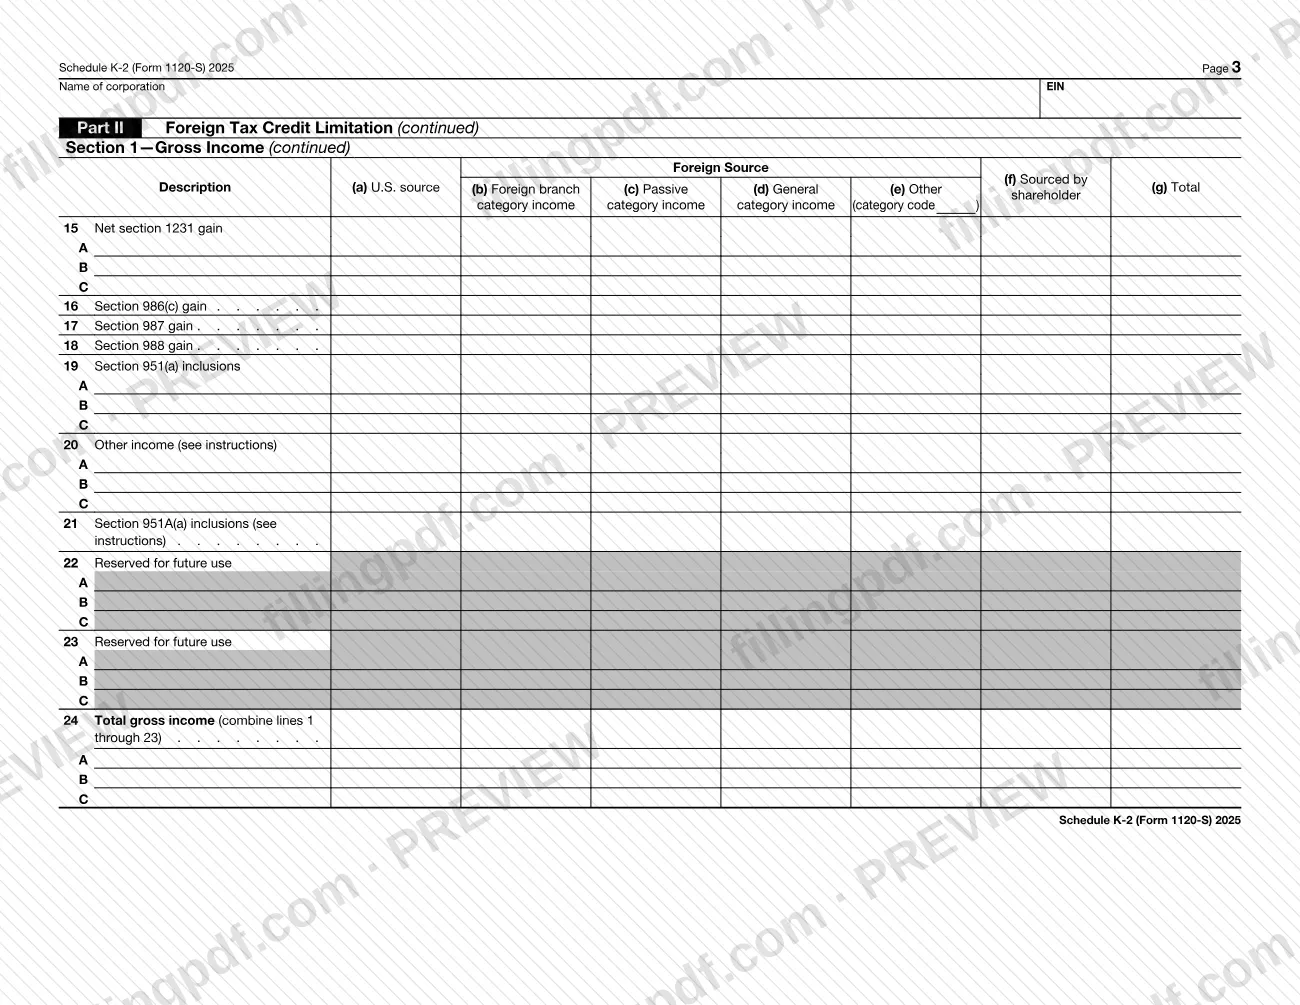
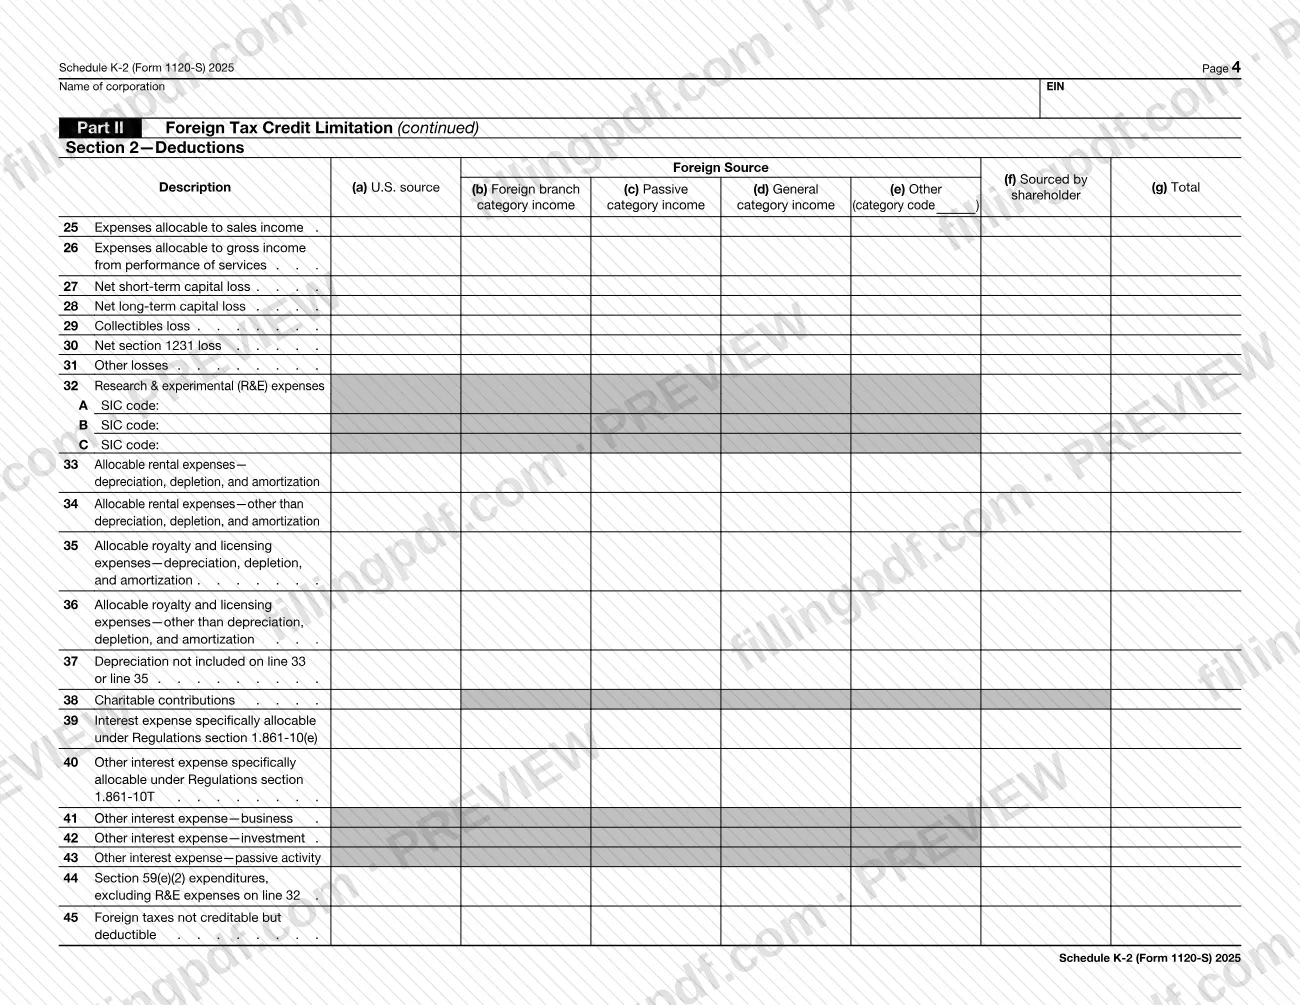
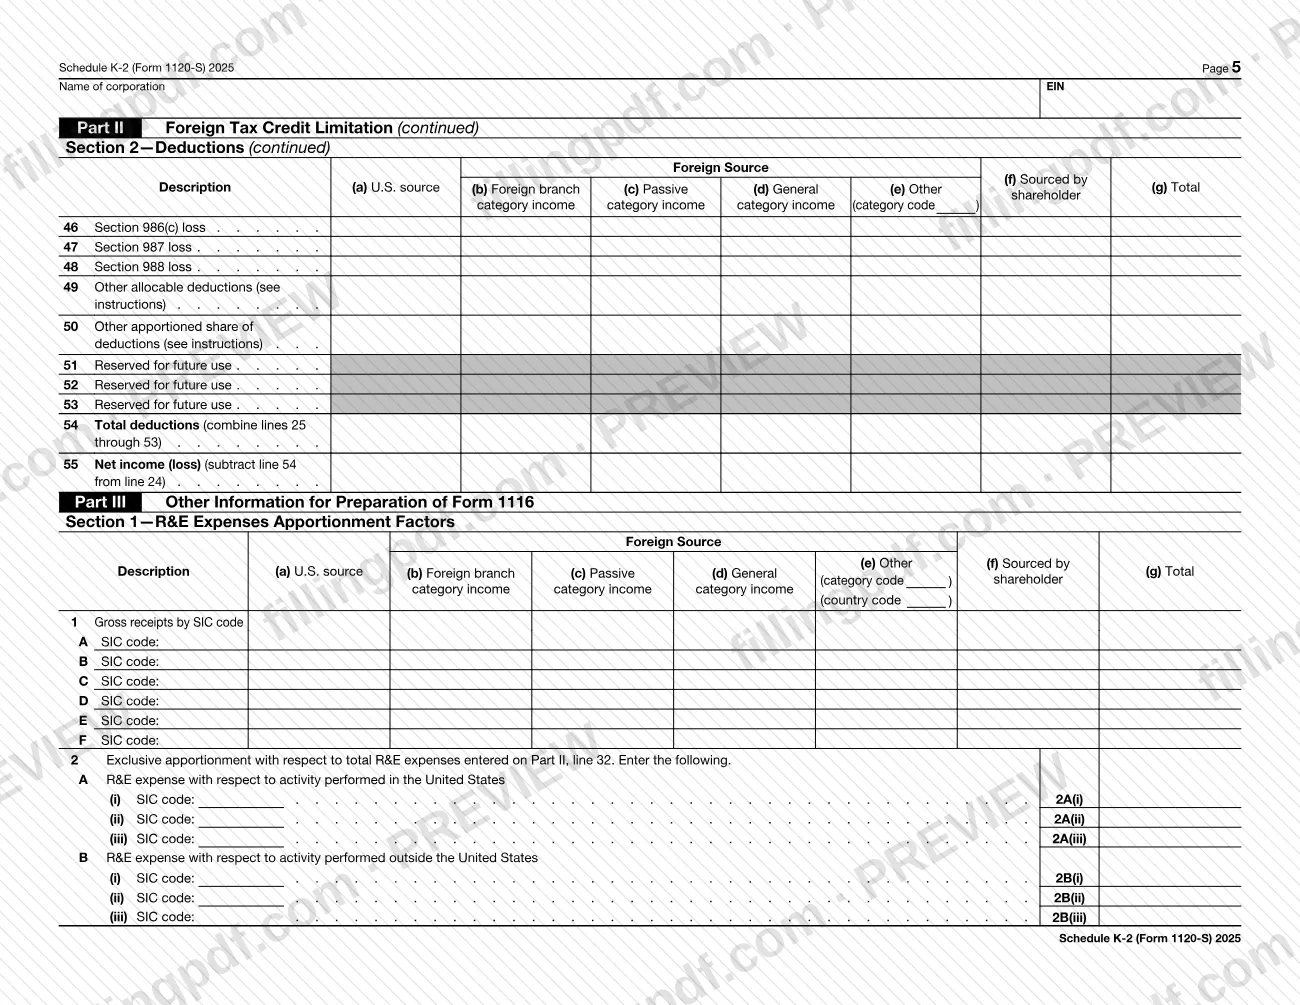
- Parte II, Limitación del crédito por impuestos extranjeros, con la Sección 1 (ingresos brutos, líneas 1 a 24) y la Sección 2 (deducciones, líneas 25 a 55).
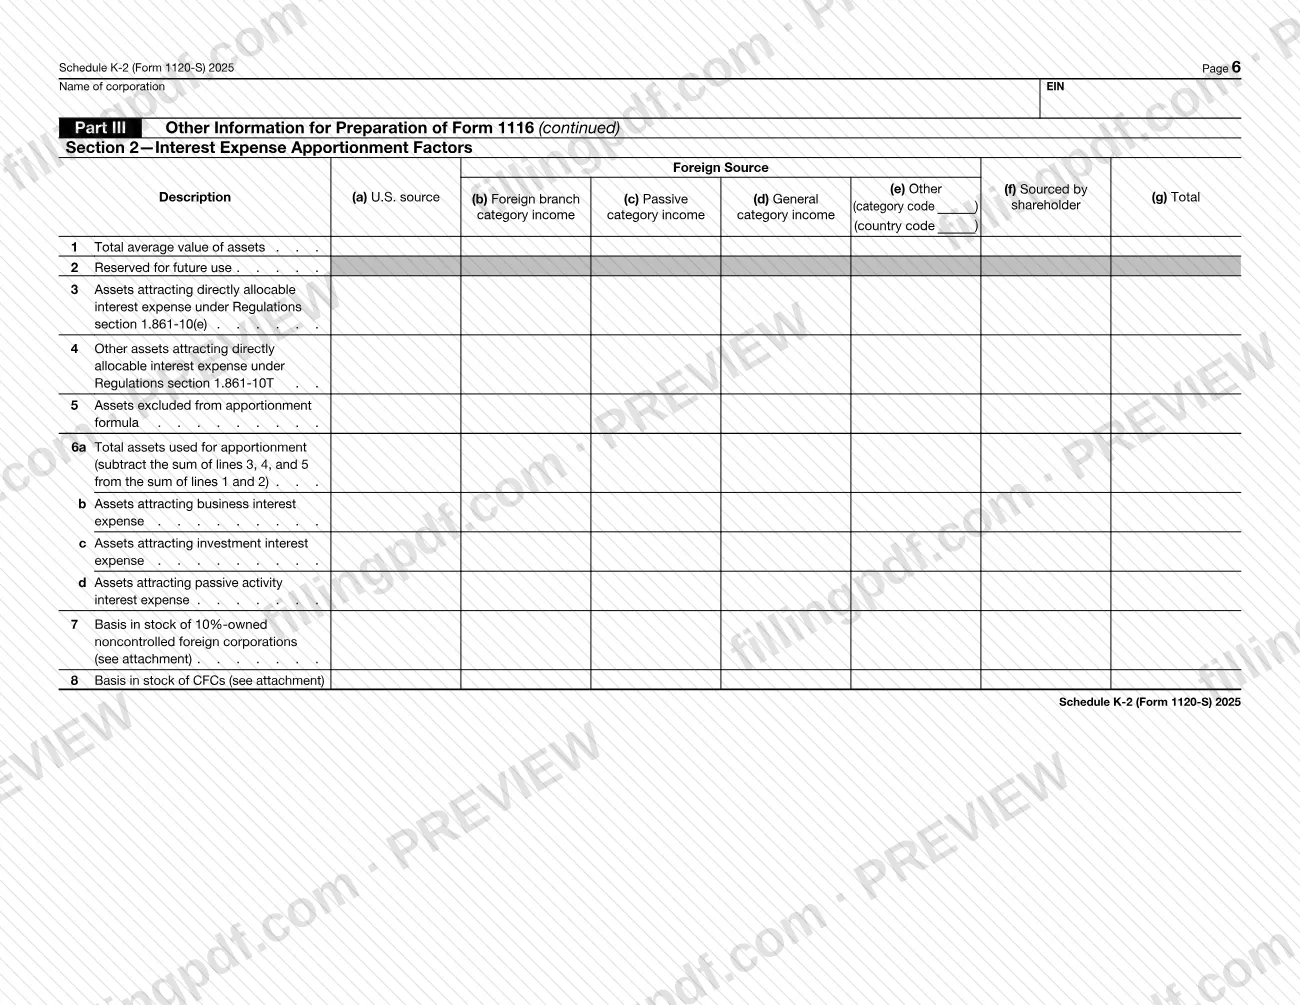
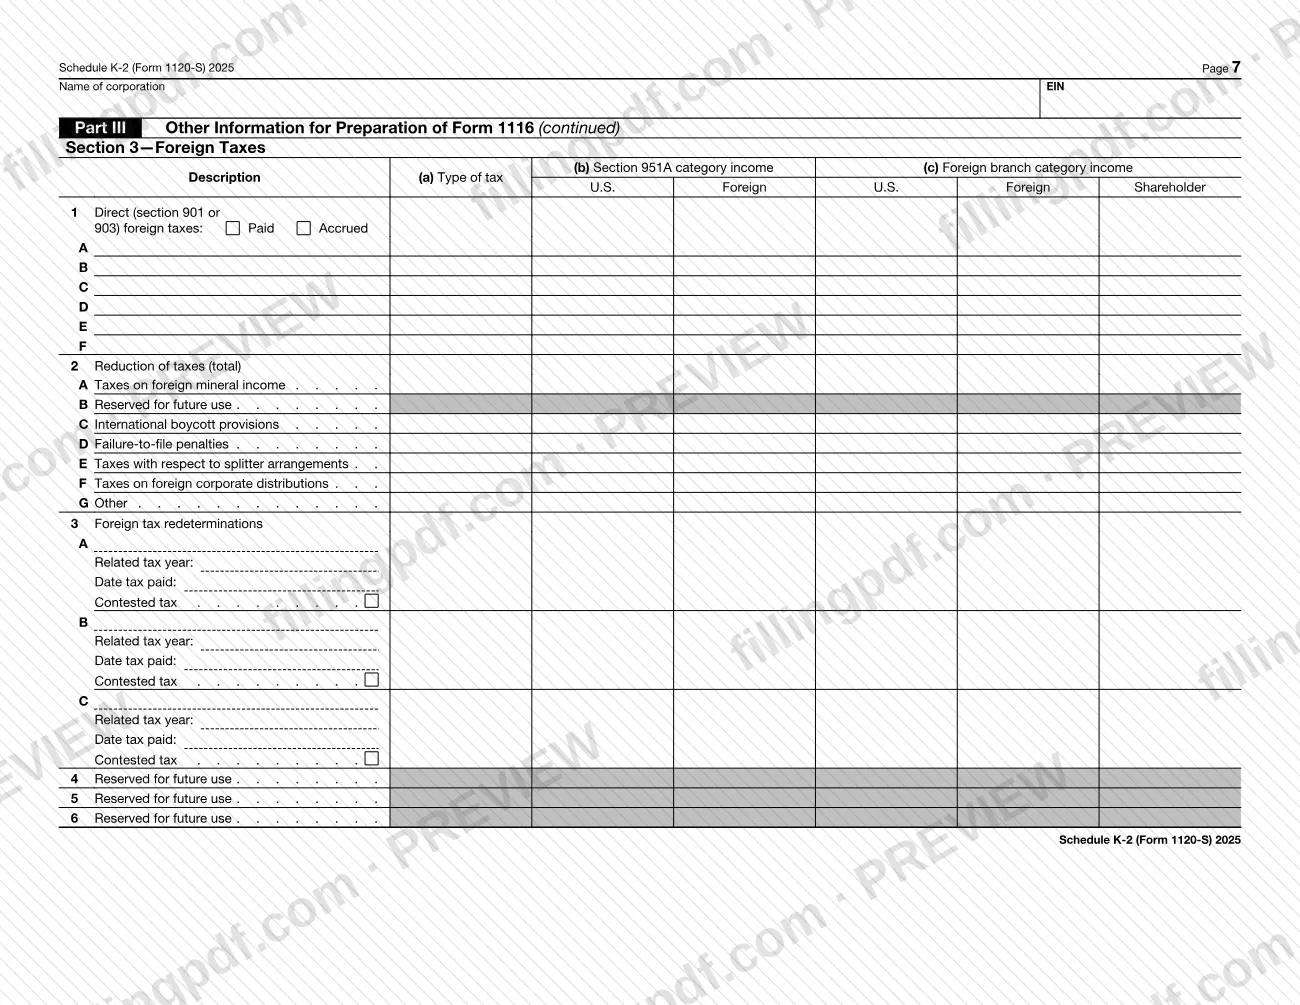
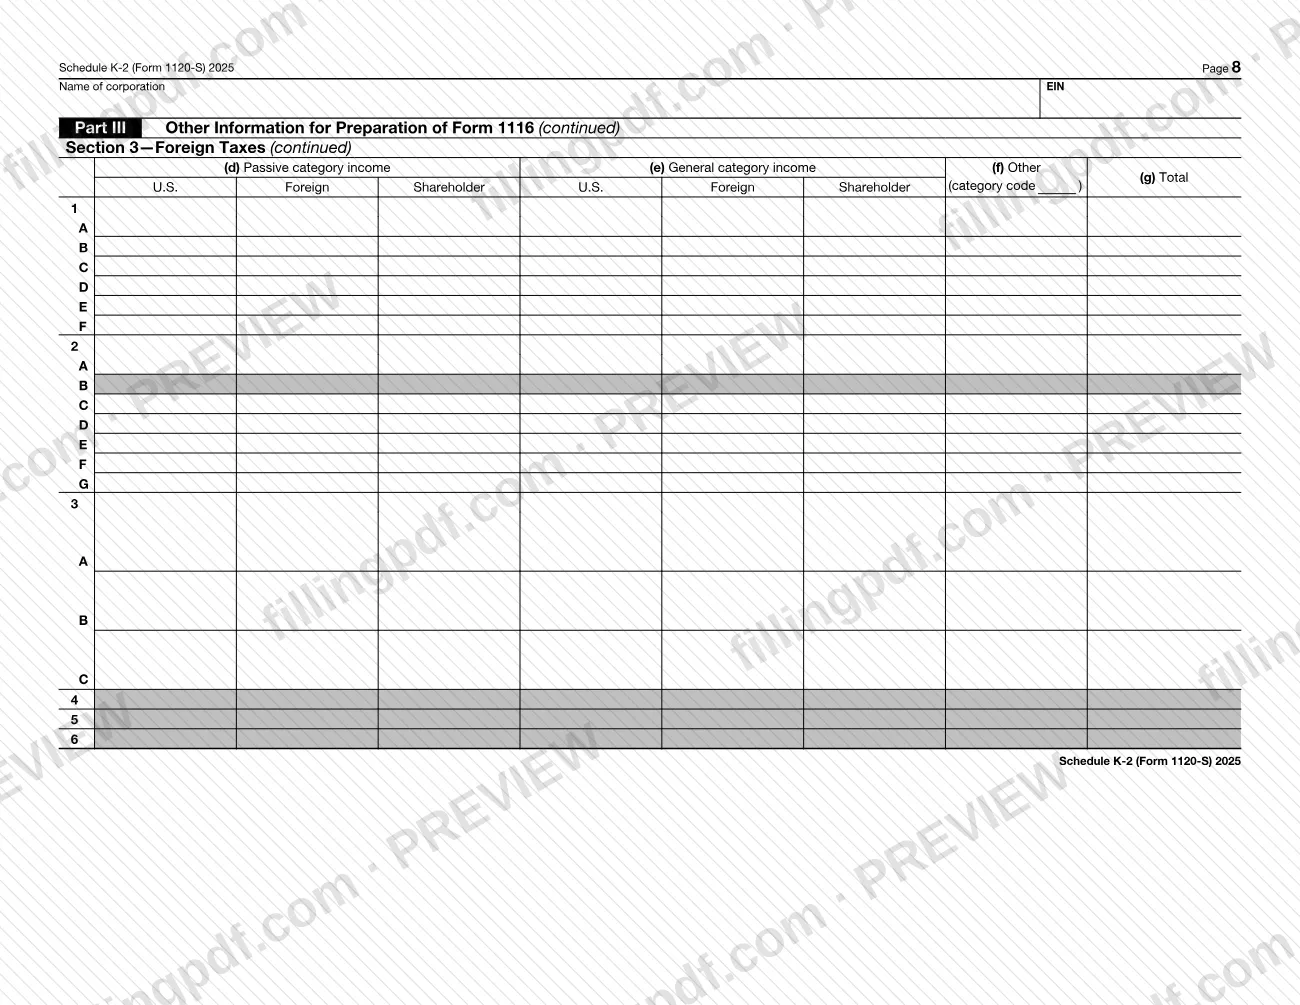
- Parte III, Otra información para preparar el Formulario 1116: factores de prorrateo de gastos de investigación y desarrollo (R&E) y gastos por intereses, e impuestos extranjeros.
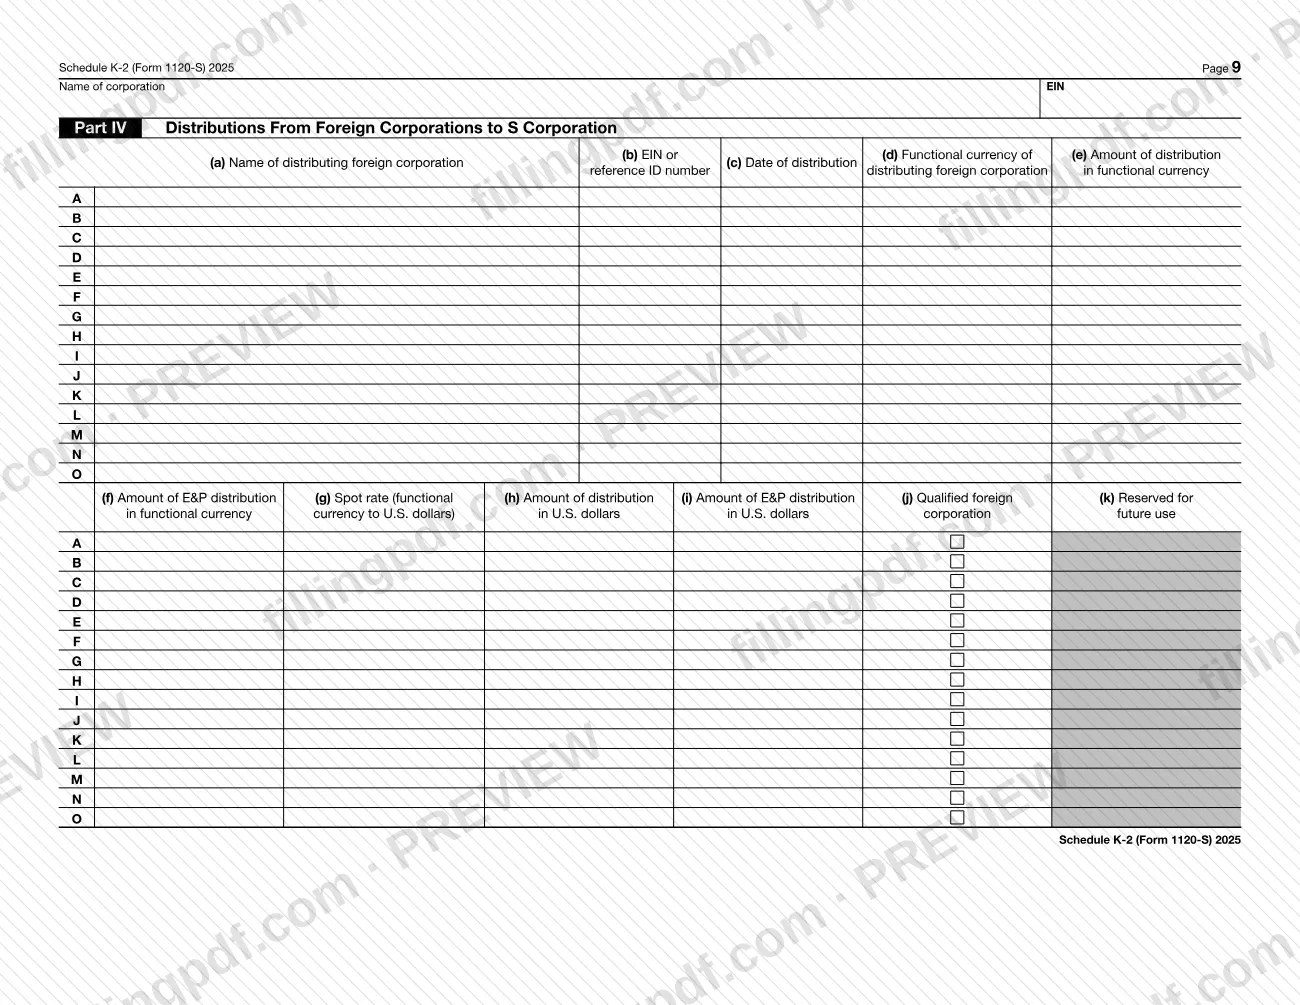
- Parte IV, Distribuciones de corporaciones extranjeras a la corporación S.
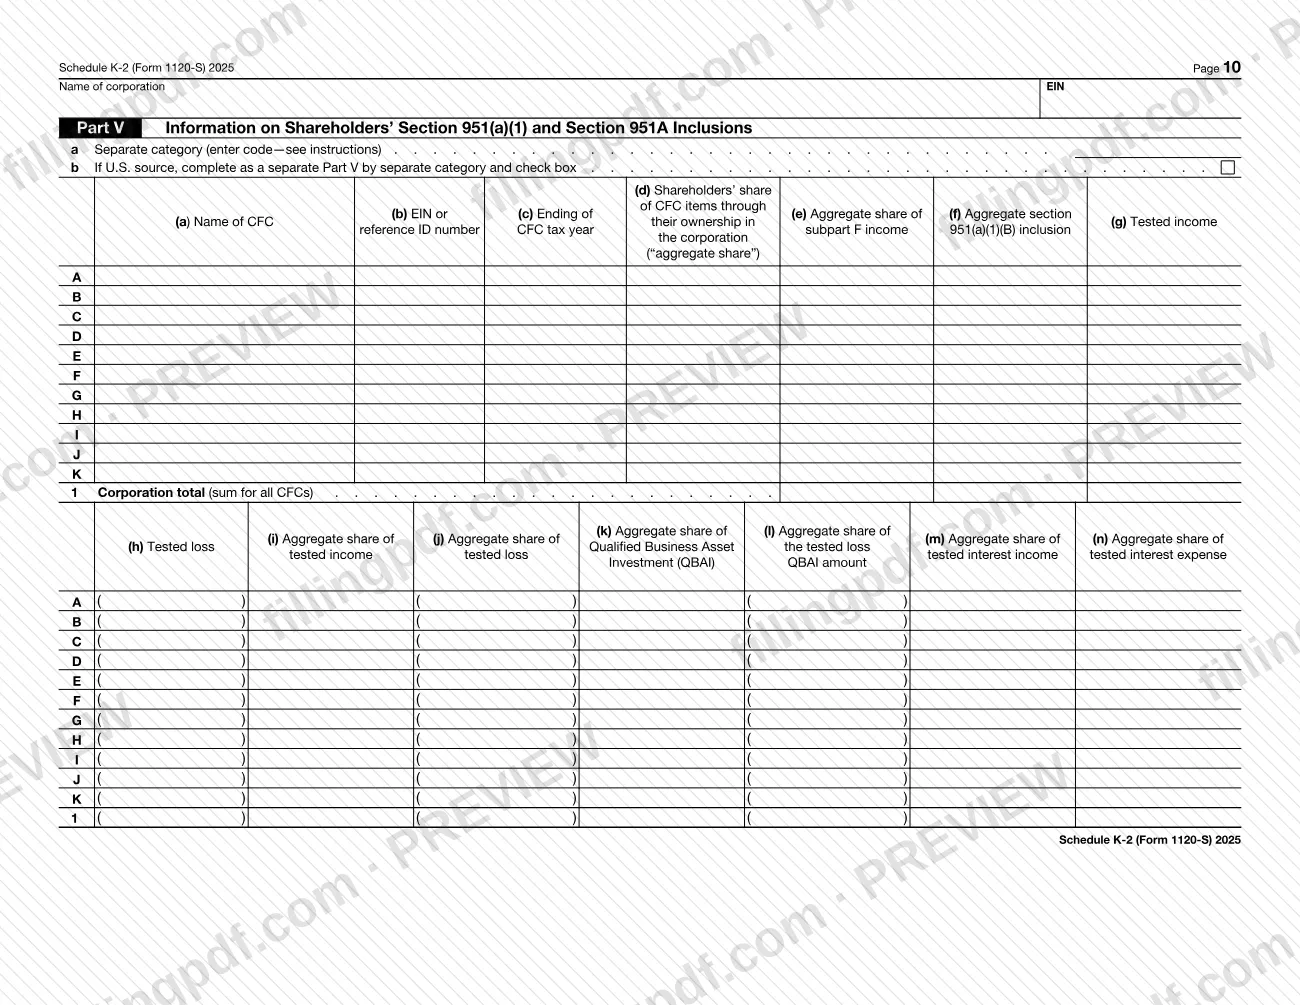
- Parte V, Información sobre inclusiones de los accionistas conforme a la sección 951(a)(1) y la sección 951A.
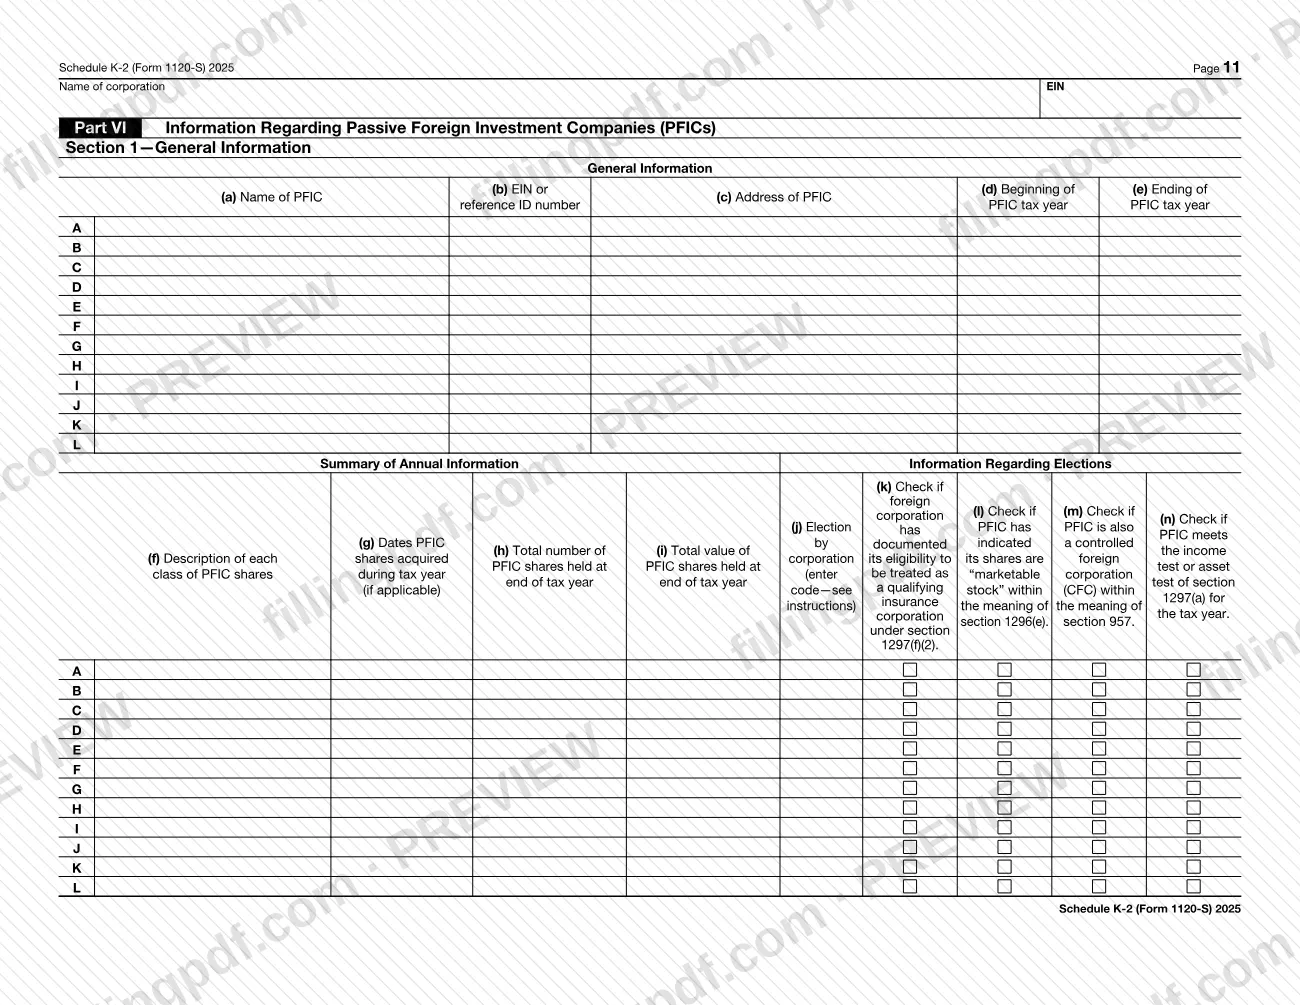
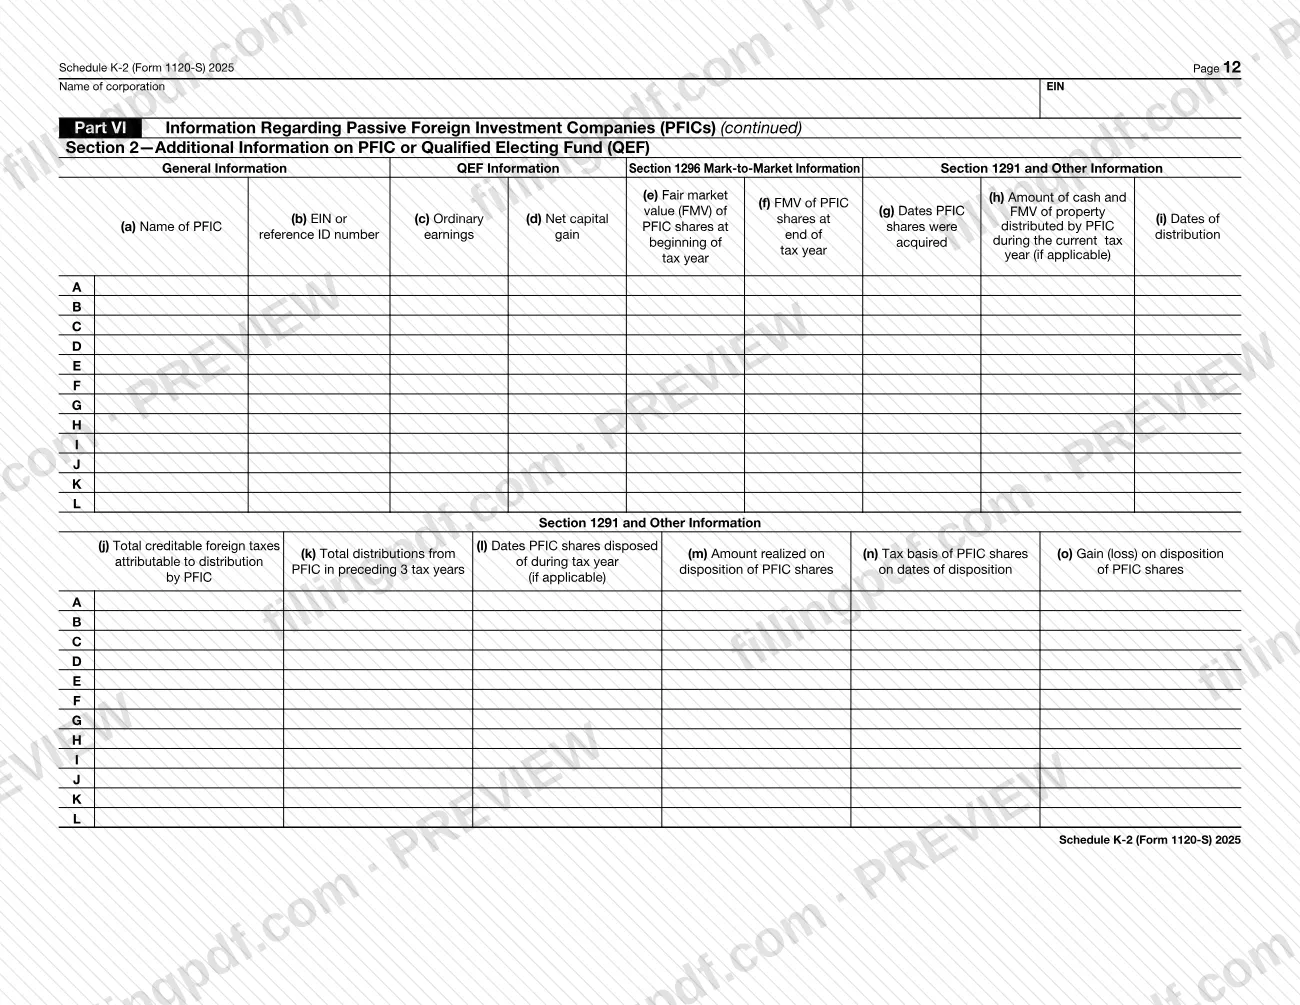
- Parte VI, Información sobre compañías de inversión extranjera pasiva (PFIC).
- Parte VII, Participación de la corporación S en los ingresos de una corporación extranjera (sección 960).
Es un anexo del Formulario 1120-S y no se presenta por separado.
¿Quién tiene que presentar el Schedule K-2 (Form 1120-S)?
El grupo principal son las corporaciones S que presentan el Formulario 1120-S y tienen partidas internacionales que declarar. El formulario indica que debe adjuntarse al Formulario 1120-S y solicita el nombre de la corporación y su EIN.
No necesariamente debe completar todas las partes. El inciso A pregunta, para cada una de las Partes I a VII, si corresponde. Si responde Sí, debe completar y adjuntar esa parte; el formulario no indica que se adjunte una parte que no corresponda.
Qué partes corresponden a una corporación en particular depende de su actividad extranjera. Por ejemplo, la Parte IV trata de distribuciones recibidas de corporaciones extranjeras, la Parte V trata de inclusiones de corporaciones extranjeras controladas (CFC) y la Parte VI trata de PFIC. El formulario no especifica quién puede firmar o presentar en nombre de la corporación, así que consulte las instrucciones del IRS para el Formulario 1120-S en www.irs.gov/Form1120S si tiene preguntas sobre los requisitos.
Cuándo presentar el Schedule K-2 (Form 1120-S)
El Anexo K-2 se completa y adjunta siempre que se prepare para el año tributario 2025 el Formulario 1120-S al que corresponde. El formulario no indica una fecha límite propia, por lo que se presenta junto con el Formulario 1120-S; para conocer el plazo aplicable al Formulario 1120-S, consulte las instrucciones del IRS en www.irs.gov/Form1120S.
Si está corrigiendo un anexo que ya presentó, marque la casilla Amended K-2 (K-2 enmendado) en el inciso B.
Documentos que necesitas
- El propio Formulario 1120-S no se enumera aquí: el anexo se adjunta a ese formulario, y se completa y adjunta cada parte a la que responda Sí en el inciso A.
- Para la casilla 4 de la Parte I, traducción de impuestos extranjeros: una descripción y una declaración adjuntas al anexo.
- Para la Parte III, Sección 2, líneas 7 y 8 (base en acciones de corporaciones extranjeras no controladas con propiedad del 10 % y de CFC): el documento adjunto que solicita el formulario; consulte las instrucciones.
- Para la línea b de la Parte V: una Parte V separada para cada categoría separada cuando los ingresos sean de fuente estadounidense, con la casilla marcada.
- Para la línea D de la Parte VII: una declaración adjunta cuando haya más de un país de origen para una línea.
- Para las líneas E y F de la Parte VII: una Parte VII separada cuando los ingresos sean de fuente estadounidense, o cuando sean ingresos relacionados con petróleo extranjero o ingresos por extracción de petróleo y gas en el extranjero.
Cómo rellenar el Schedule K-2 (Form 1120-S)
Ingrese el nombre y el EIN de la corporación
En la parte superior de la página 1, ingrese el nombre de la corporación y su número de identificación del empleador (EIN). Los mismos dos datos se repiten en cada página.
Indique qué partes corresponden
En el inciso A, responda Sí o No en las líneas 1 a 7 para las Partes I a VII. Complete y adjunte cada parte a la que responda Sí. Marque la casilla Amended K-2 del inciso B si este es un anexo enmendado.
Complete la Parte I
Marque la casilla o las casillas correspondientes a los anexos adicionales especificados, numeradas del 1 al 13 en el formulario. Si marca la casilla 4, traducción de impuestos extranjeros, adjunte una descripción y una declaración.
Declare los ingresos brutos en la Parte II
En la Sección 1, ingrese los ingresos en las líneas 1 a 23, en las columnas (a) a (g): de fuente estadounidense, sucursal extranjera, pasivos, generales, otros (con el código de categoría), de fuente determinada por el accionista y total. La línea 24 es el total de las líneas 1 a 23.
Declare las deducciones en la Parte II
En la Sección 2, ingrese las deducciones en las líneas 25 a 53, usando las líneas del código SIC debajo de la línea 32 para los gastos de R&E. La línea 54 es el total de las líneas 25 a 53 y la línea 55 es la línea 24 menos la línea 54.
Complete los factores de prorrateo de la Parte III
En la Sección 1, ingrese los ingresos brutos por código SIC y los gastos de R&E por lugar de actividad en las líneas 2A y 2B. En la Sección 2, ingrese los importes de activos y base en las líneas 1 a 8, incluidos los documentos adjuntos que solicita el formulario en las líneas 7 y 8.
Ingrese los impuestos extranjeros en la Parte III
En la Sección 3, enumere los impuestos extranjeros directos pagados o acumulados en la línea 1, las reducciones de impuestos en las líneas 2A a 2G y las redeterminaciones de impuestos extranjeros en la línea 3, junto con el año tributario correspondiente y la fecha en que se pagó el impuesto.
Complete las distribuciones de la Parte IV
Para cada corporación extranjera que distribuya, ingrese el nombre, el EIN o número de identificación de referencia, la fecha de distribución, la moneda funcional, los importes en moneda funcional y en dólares estadounidenses, el tipo de cambio al contado y si se trata de una corporación extranjera calificada.
Complete las inclusiones de la Parte V
Ingrese el código de categoría separada en la línea a y marque la casilla de la línea b si los ingresos son de fuente estadounidense. Para cada CFC, ingrese el nombre, el EIN o número de identificación de referencia, la fecha de cierre del año tributario y los importes de participación agregados en las columnas (d) a (n), con los totales en la línea 1.
Complete la Parte VI para las PFIC
En la Sección 1, indique el nombre, el EIN o número de identificación de referencia, la dirección, las fechas del año tributario, los detalles de las acciones y las casillas de elección de cada PFIC. En la Sección 2, ingrese la información de QEF, ajuste a valor de mercado y la sección 1291.
Complete la Parte VII para la sección 960
Ingrese el EIN o número de identificación de referencia de la CFC, el código de categoría separada y la moneda funcional en las líneas A a G. Luego ingrese el código de país y los importes para cada grupo de ingresos en las líneas 1 a 5, en las columnas (i) a (iv).
Revise, descargue y adjunte
Compruebe que todas las partes marcadas Sí estén completas, que los totales coincidan y que se incluyan las declaraciones o partes separadas requeridas. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 1120-S.
Cómo presentar el Schedule K-2 (Form 1120-S)
El Anexo K-2 (Formulario 1120-S) se presenta adjunto al Formulario 1120-S; no tiene un canal, una dirección ni un portal de presentación independientes impresos en él.
- Con el Formulario 1120-S: adjunte el anexo completado, con cada parte a la que respondió Sí en el inciso A, al Formulario 1120-S y envíe el paquete de la manera en que presenta ese formulario.
- Anexos adicionales: algunas entradas requieren declaraciones o partes separadas, como la declaración de traducción de impuestos extranjeros de la Parte I o una Parte VII separada. Inclúyalas con el anexo.
- Instrucciones y actualizaciones: el formulario le indica que consulte www.irs.gov/Form1120S para obtener las instrucciones y la información más reciente.
FillingPDF le permite completar y descargar el PDF; la presentación debe hacerse por los canales del IRS aplicables al Formulario 1120-S.
Errores comunes que debes evitar
- Presentar el anexo sin adjuntarlo al Formulario 1120-S; el formulario indica que debe adjuntarse al Formulario 1120-S.
- Responder Sí a una parte en el inciso A (líneas 1 a 7), pero no completar ni adjuntar esa parte.
- No marcar la casilla Amended K-2 en el inciso B cuando el anexo corrige uno que ya se presentó.
- Marcar la casilla 4 de la Parte I, traducción de impuestos extranjeros, sin adjuntar la descripción y la declaración que solicita el formulario.
- Omitir la declaración requerida en la línea D de la Parte VII cuando una línea tenga más de un país de origen.
- Ingresar importes de fuente estadounidense en la Parte V o la Parte VII sin completar una Parte V o Parte VII separada y marcar la casilla.
- Ingresar importes de la Parte VII en dólares estadounidenses cuando el formulario indica que se use la moneda funcional de la corporación extranjera; solo la columna (iv) está en dólares estadounidenses, a menos que se indique lo contrario.
- Calcular incorrectamente el total de la línea 24 o la línea 54: la línea 24 combina las líneas 1 a 23 y la línea 54 combina las líneas 25 a 53.
- Calcular la línea 55 en el orden incorrecto; el formulario indica que se reste la línea 54 de la línea 24.
Preguntas frecuentes
¿Qué es el Anexo K-2 (Formulario 1120-S)?
El Anexo K-2 (Formulario 1120-S), Partidas internacionales de la participación prorrateada de los accionistas, es un anexo del IRS que se adjunta al Formulario 1120-S. Informa las partidas internacionales de una corporación S en las Partes I a VII, incluida la limitación del crédito por impuestos extranjeros en la Parte II y la información sobre corporaciones extranjeras.
¿Tengo que completar todas las partes del Anexo K-2?
No. El inciso A pregunta en las líneas 1 a 7 si corresponde cada una de las Partes I a VII. Complete y adjunte solo las partes a las que responda Sí. Las partes que correspondan dependen de la actividad internacional de la corporación; las instrucciones del IRS explican cada parte.
¿Se presenta el Anexo K-2 por separado del Formulario 1120-S?
No. El formulario indica que debe adjuntarse al Formulario 1120-S, así que se presenta con esa declaración. No indica una dirección ni una fecha límite por separado. Las instrucciones y la información más reciente están en www.irs.gov/Form1120S.
¿Cuándo vence el plazo para presentar el Anexo K-2 (Formulario 1120-S)?
No tiene una fecha límite propia: se adjunta al Formulario 1120-S y se presenta junto con este para el año tributario 2025. Consulte las instrucciones del IRS para el Formulario 1120-S en www.irs.gov/Form1120S para conocer el plazo aplicable a la declaración.
¿Cómo enmiendo un Anexo K-2?
Marque la casilla Amended K-2 en el inciso B, en la parte superior de la página 1, y complete el anexo con la información corregida. El formulario no indica un procedimiento de enmienda por separado, así que consulte las instrucciones del IRS para el Formulario 1120-S.
¿Qué se ingresa en la línea 55 del Anexo K-2?
La línea 55, ingresos netos (pérdida), es la línea 24 menos la línea 54. La línea 24 es el total de los ingresos brutos (líneas 1 a 23) y la línea 54 es el total de las deducciones (líneas 25 a 53); ambos se informan por columna en la Parte II.
¿En qué parte del anexo se informa sobre las PFIC y las corporaciones extranjeras controladas?
La información sobre las PFIC se incluye en la Parte VI. Las inclusiones de los accionistas conforme a la sección 951(a)(1) y la sección 951A procedentes de corporaciones extranjeras controladas se incluyen en la Parte V, y la participación de la corporación S conforme a la sección 960 en los ingresos de una corporación extranjera se incluye en la Parte VII.
¿Puedo completar el Anexo K-2 (Formulario 1120-S) en línea?
Sí. Puede completar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante el IRS; usted lo presenta con el Formulario 1120-S a través de los canales del IRS.
¿Listo para rellenar el Schedule K-2 (Form 1120-S)?
Rellenar el Schedule K-2 (Form 1120-S) ahora