
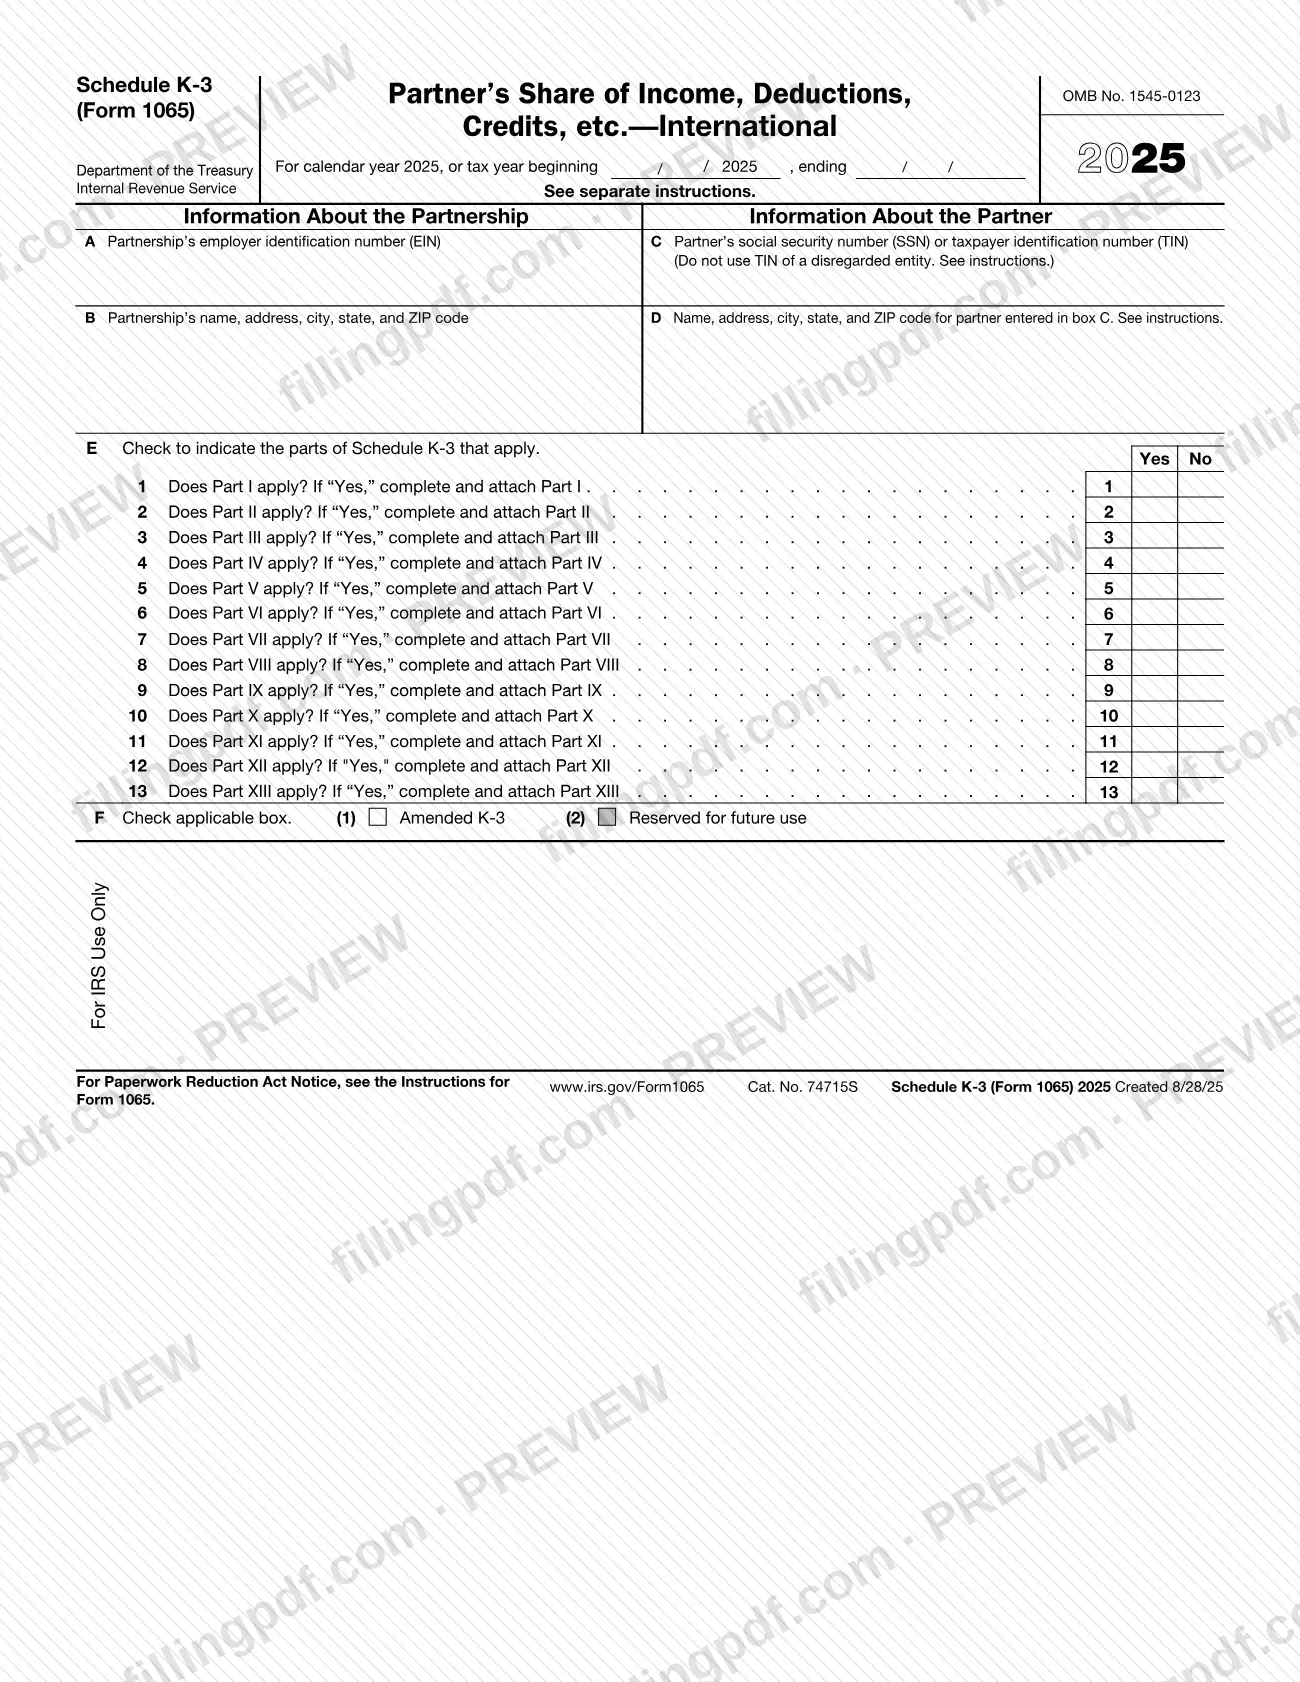
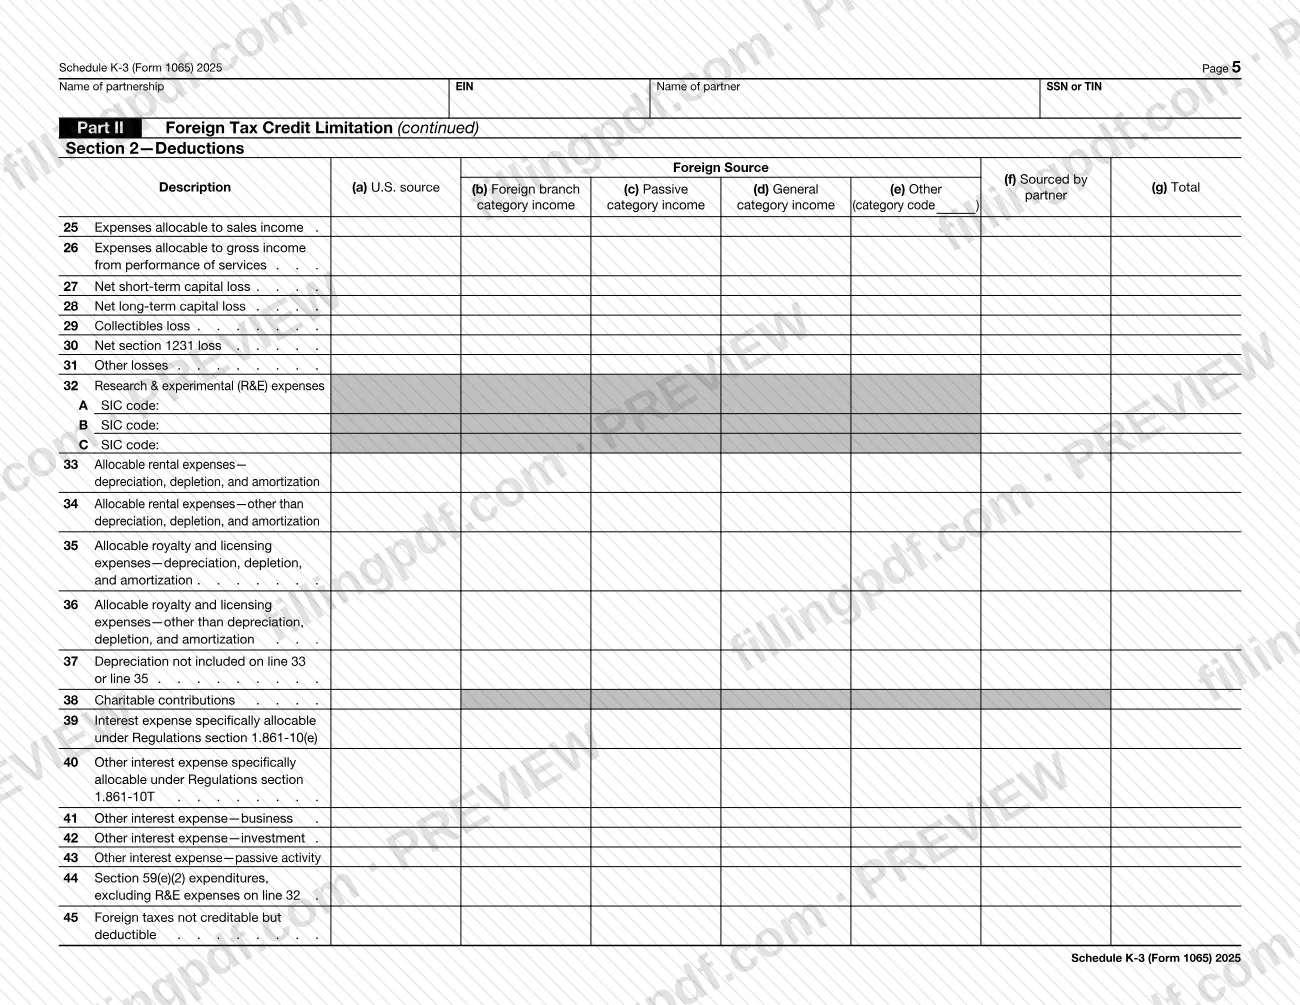
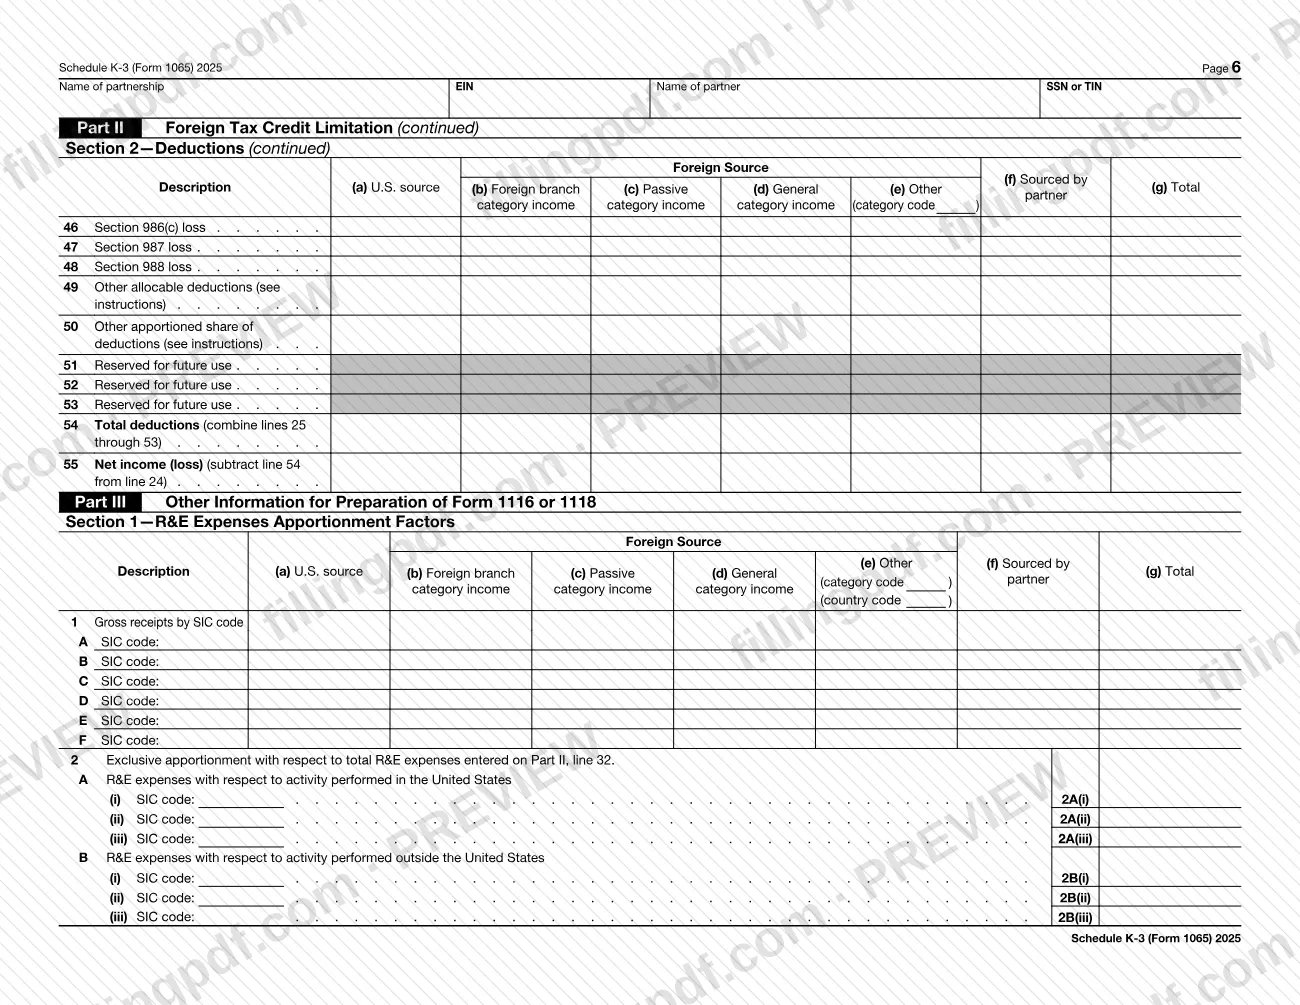
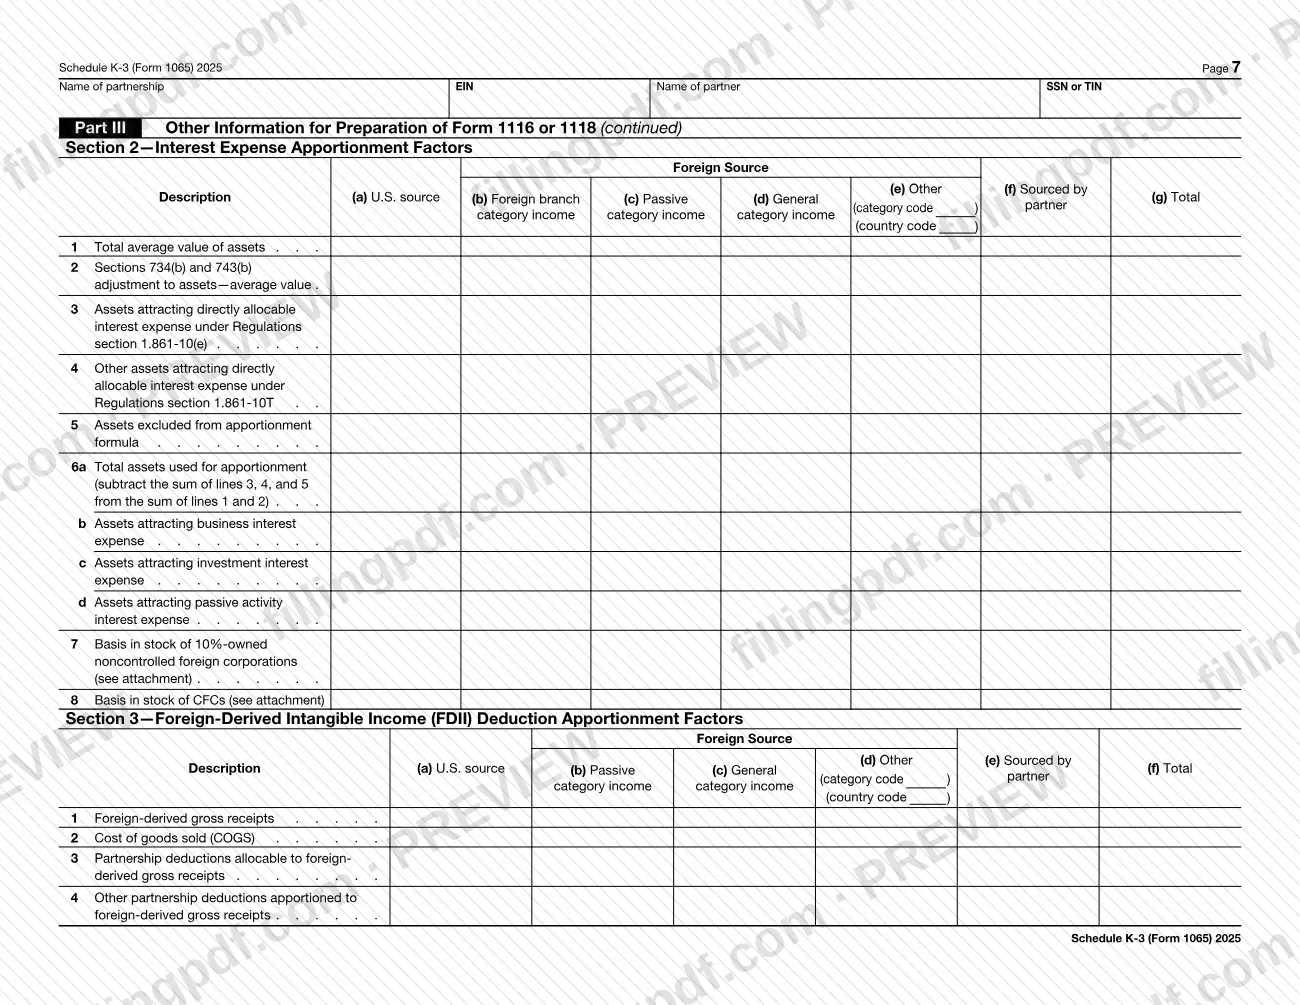
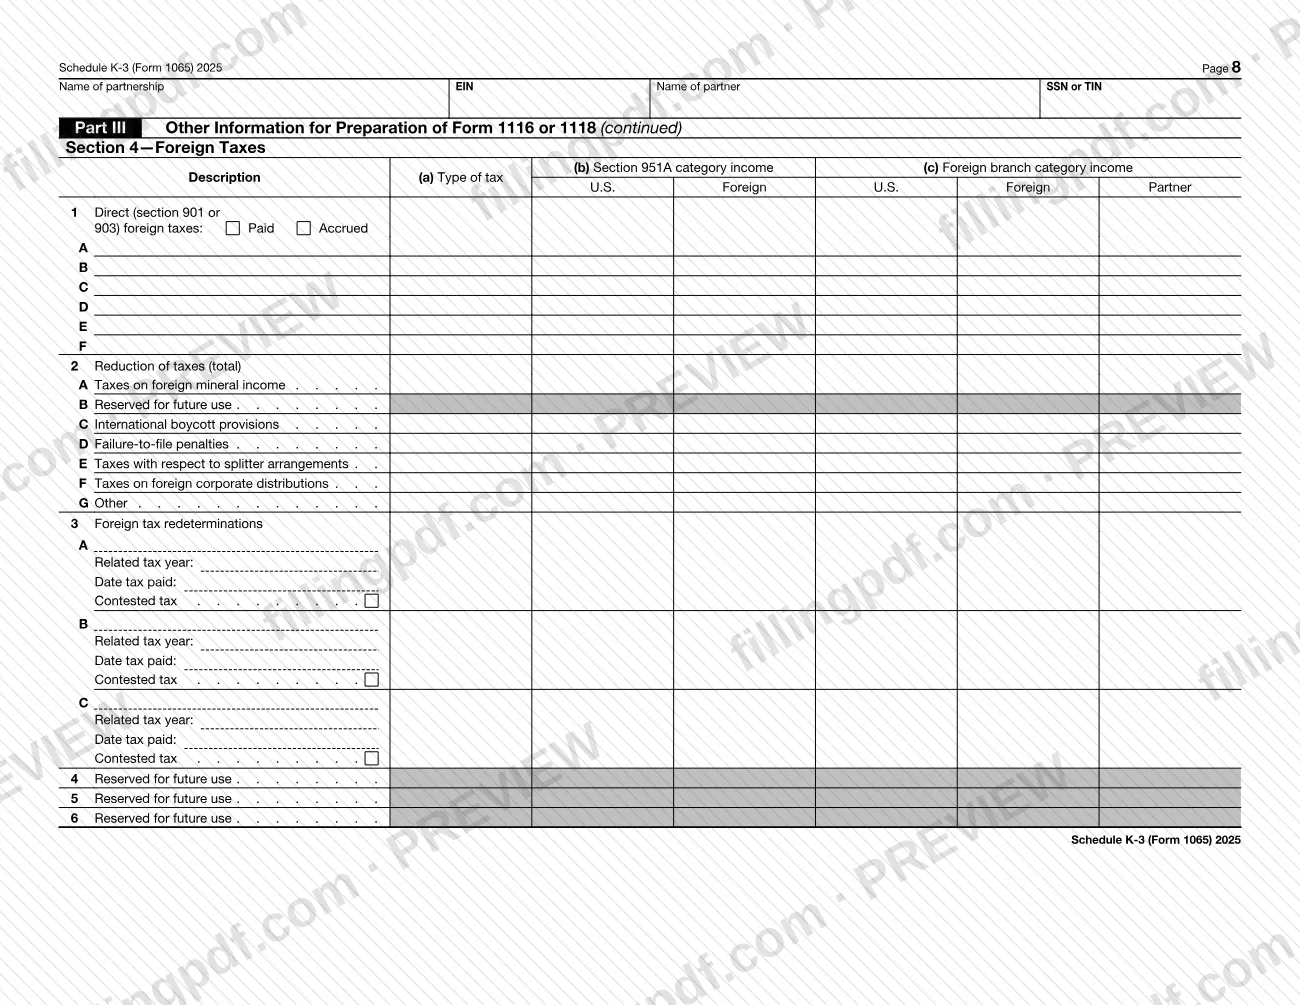
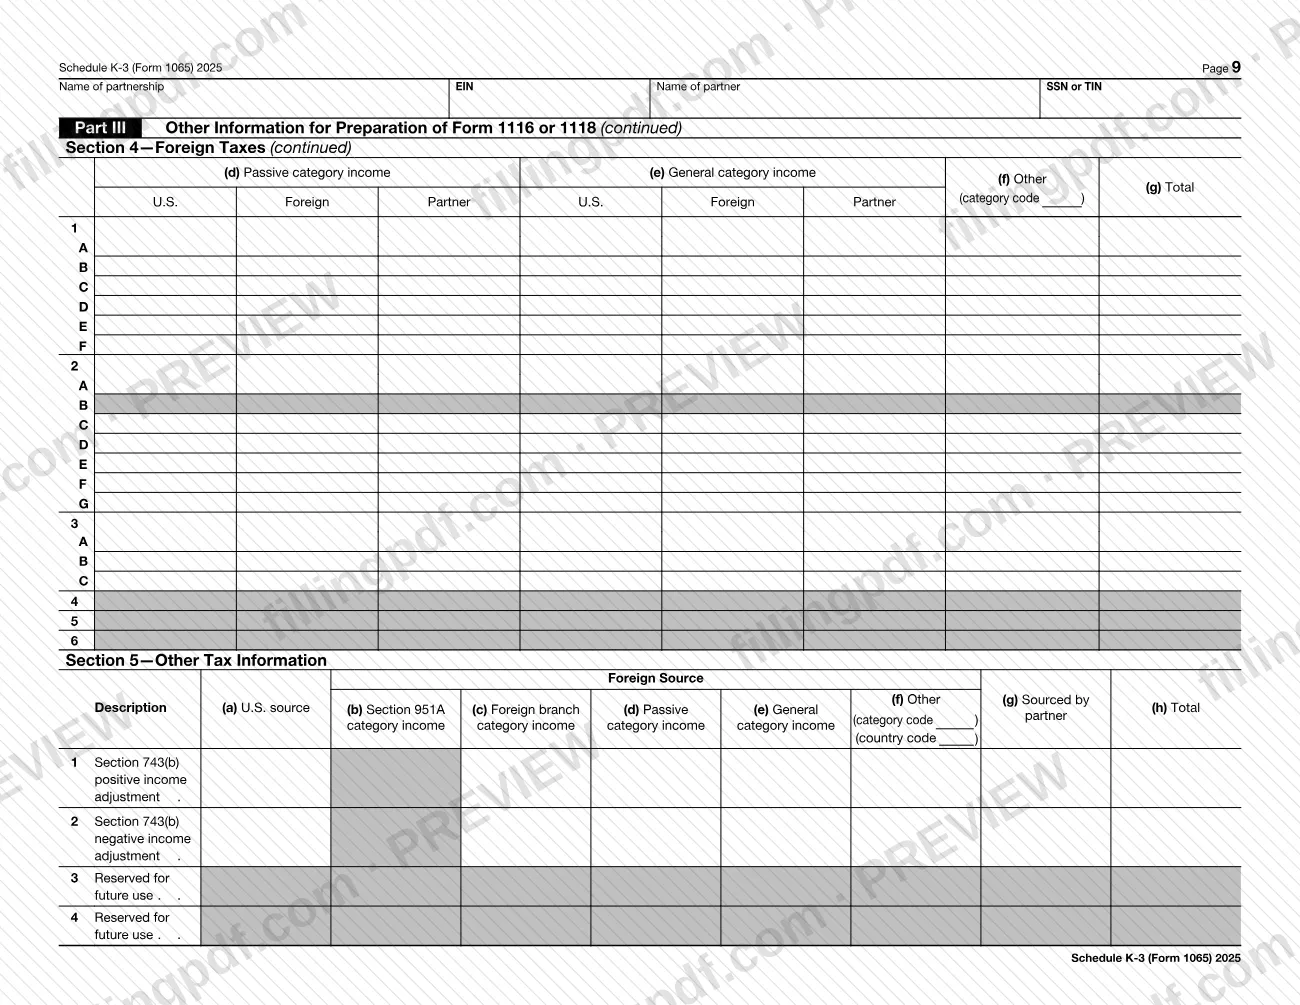
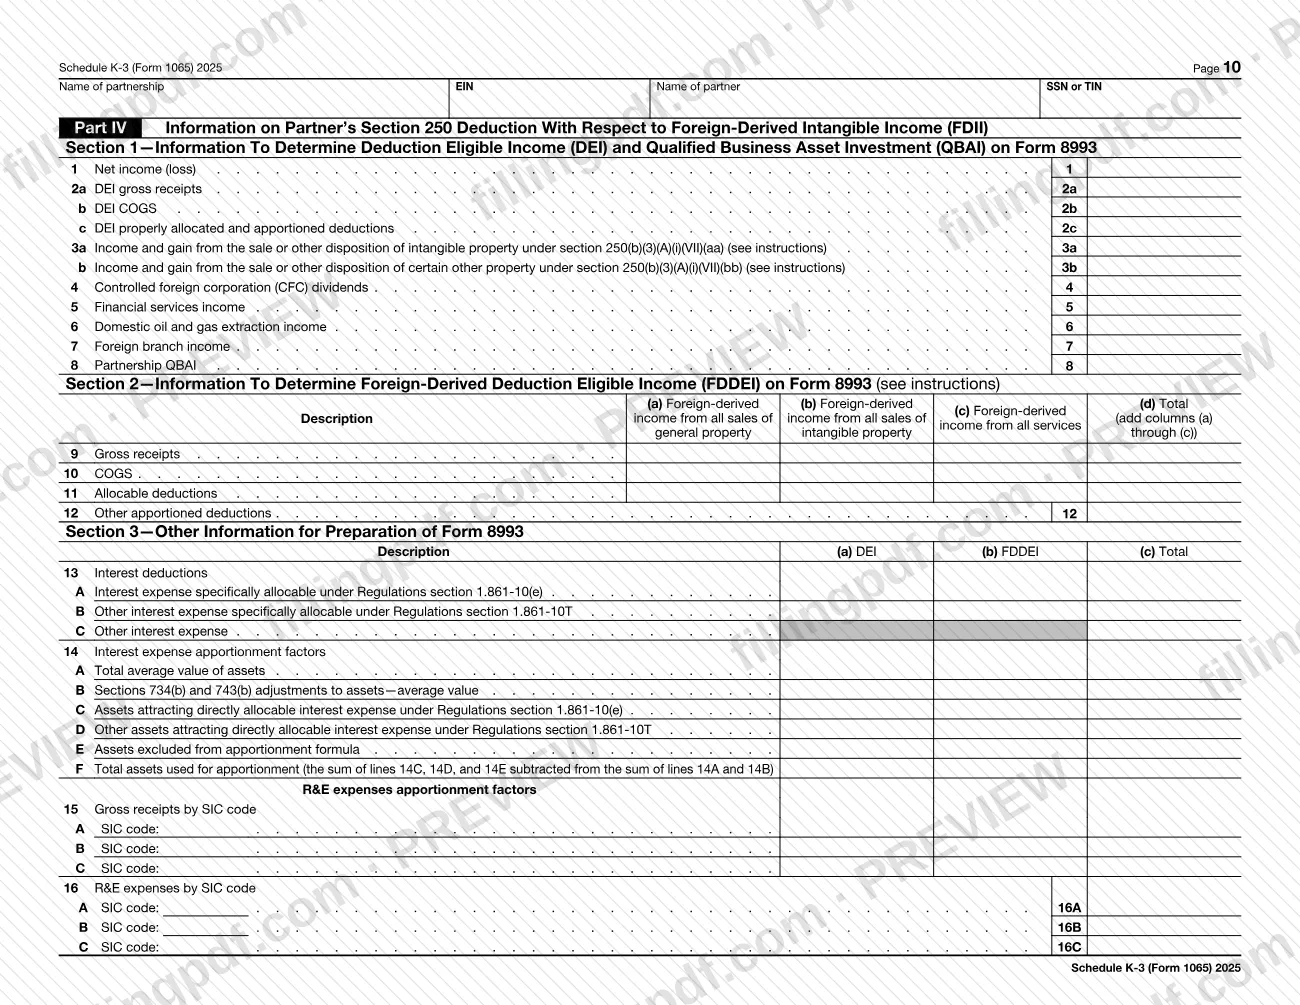
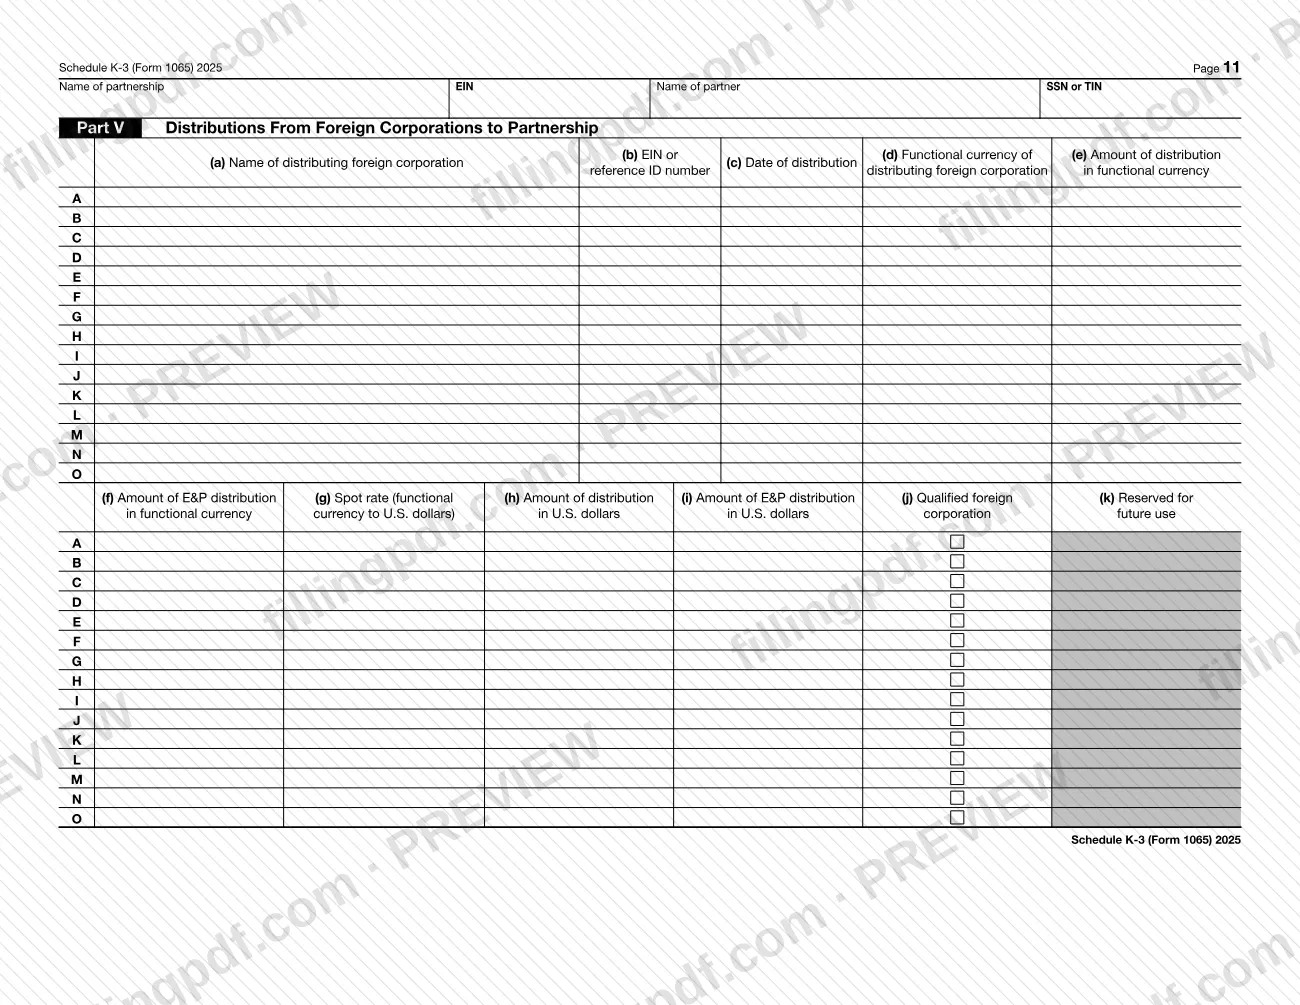
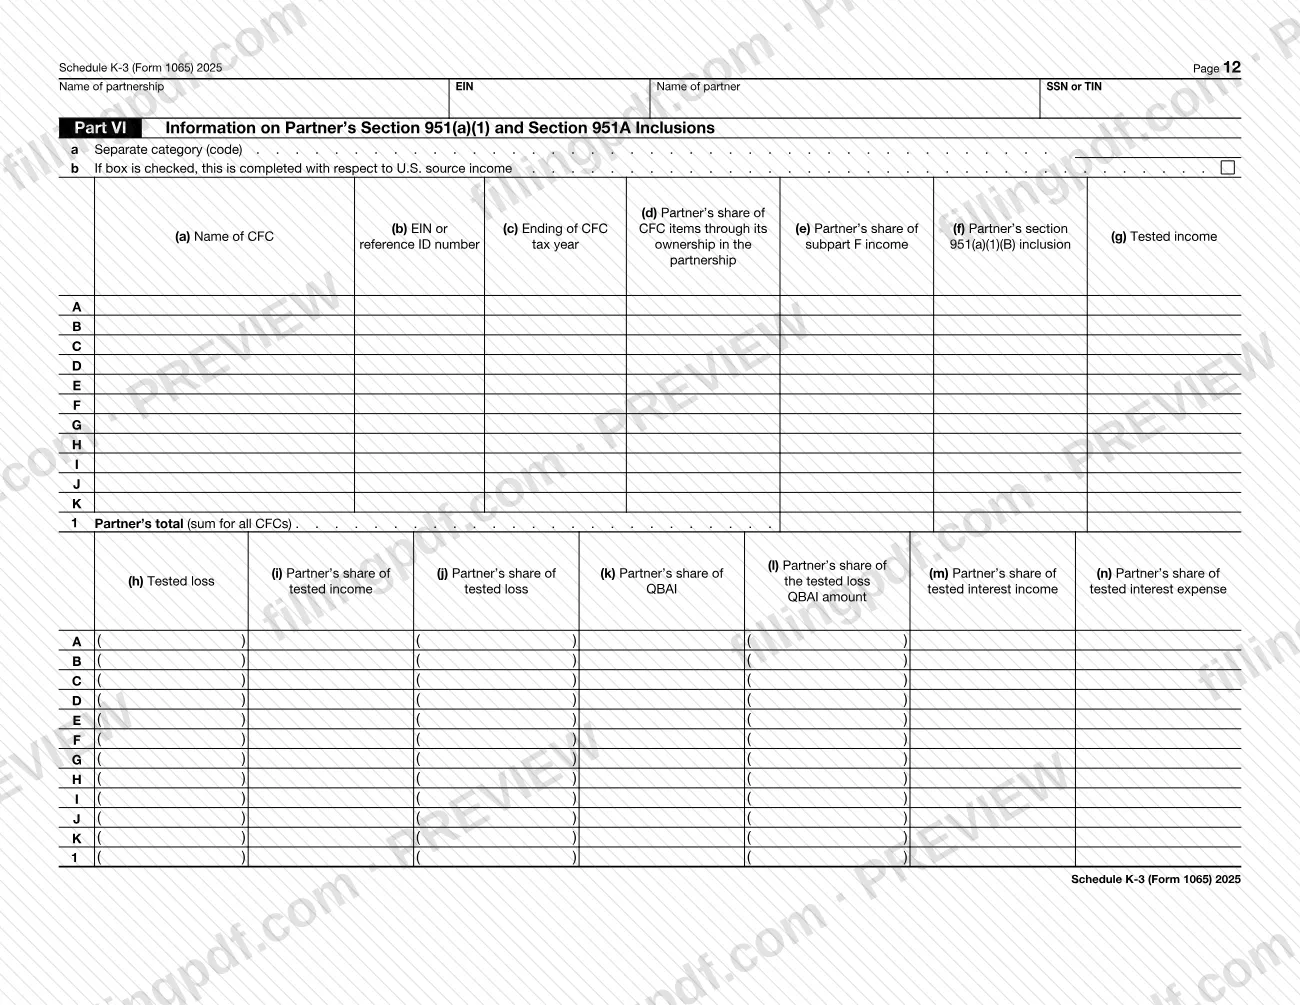
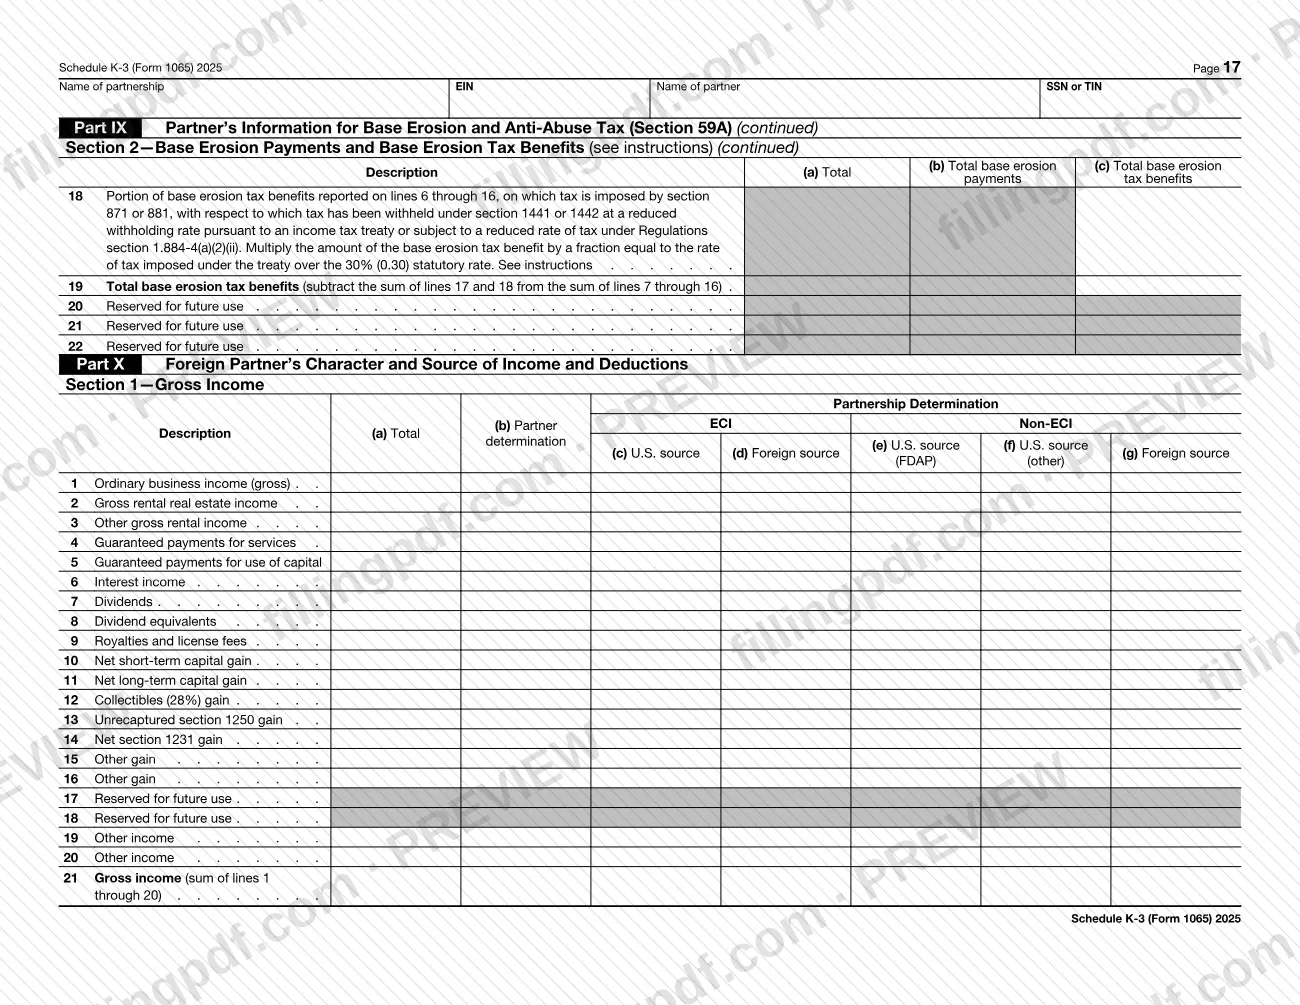
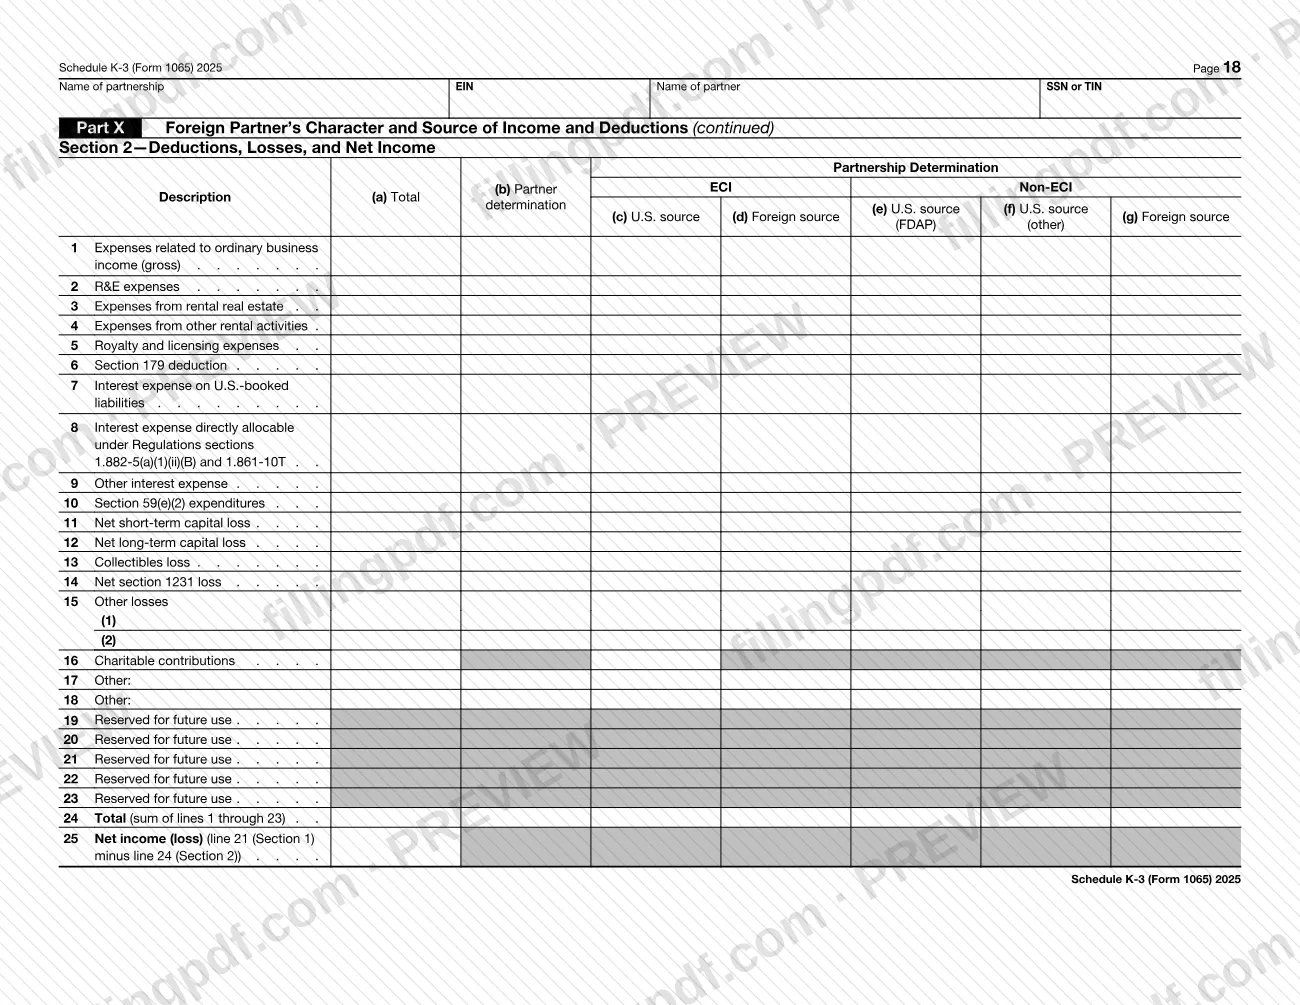
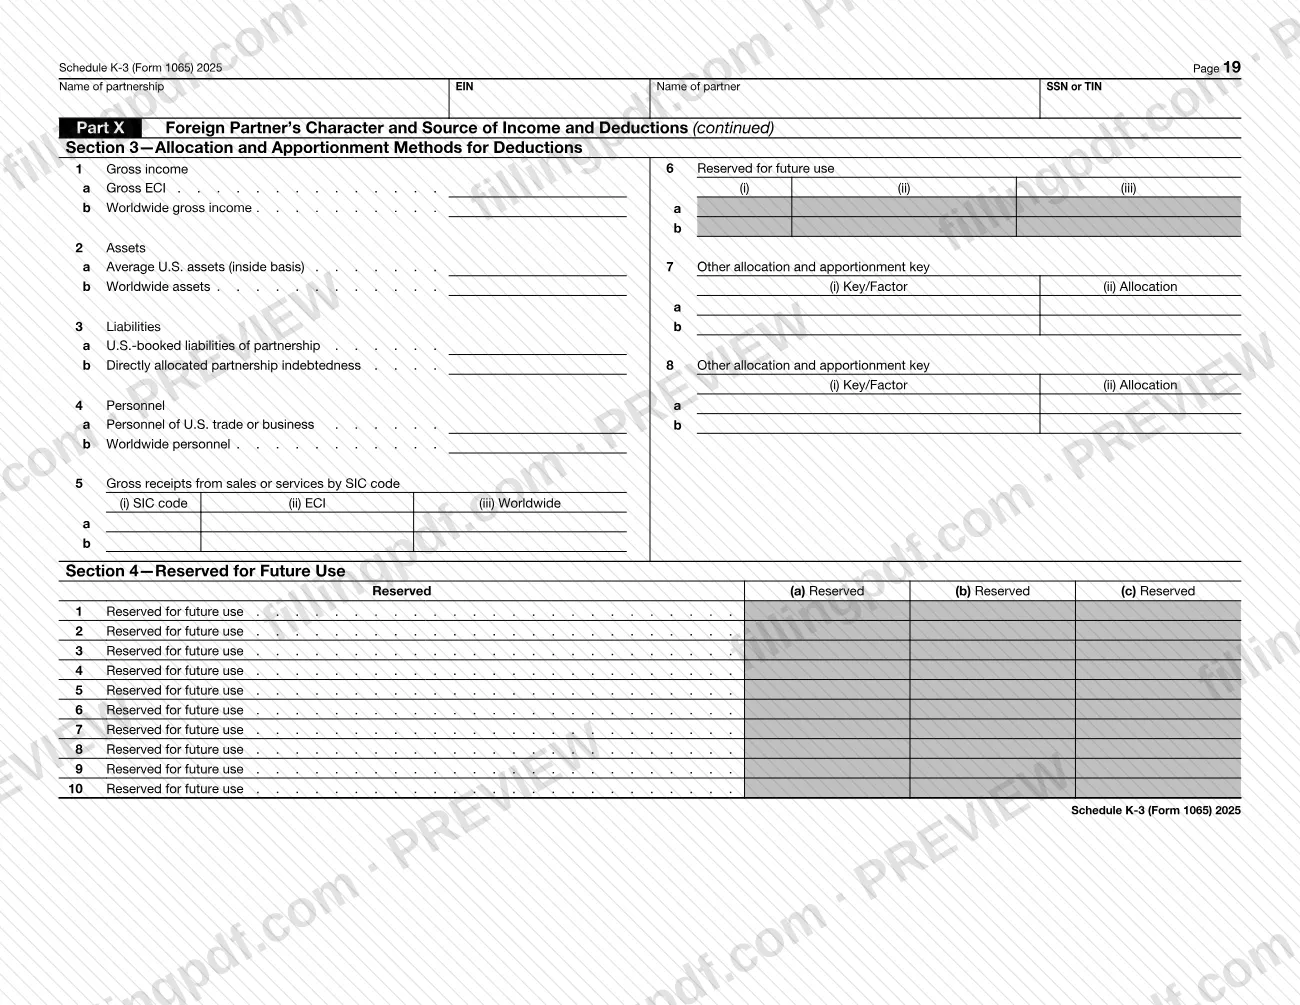
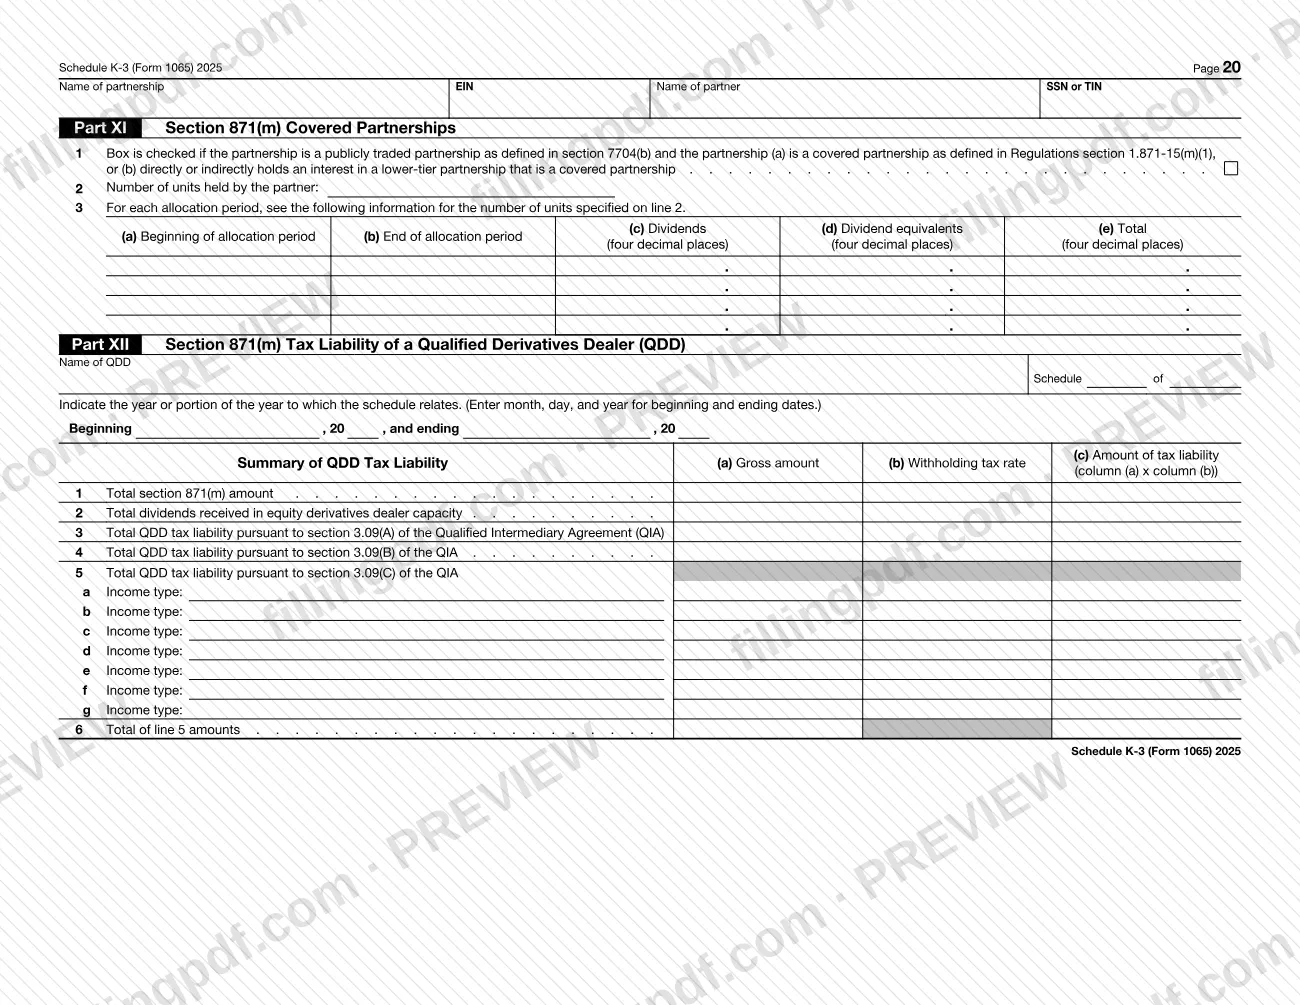
El Anexo K-3 (Formulario 1065), Parte del socio en los ingresos, deducciones, créditos, etc.: Internacional (Partner's Share of Income, Deductions, Credits, etc. - International), es el anexo del Servicio de Impuestos Internos (IRS) en el que una sociedad informa a cada socio los conceptos de relevancia tributaria internacional derivados de las operaciones de la sociedad. Los socios lo usan para completar formularios como el Formulario 1116, el Formulario 1118, el Formulario 8993 y el Formulario 1040-NR; una sociedad que sea a su vez socia lo usa para preparar sus propios Anexos K-3. En esta página puede rellenar en línea el formulario de 2025 en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones.
Última actualización
¿Qué es el Schedule K-3 (Form 1065)?
Anexo K-3 (Formulario 1065), Parte del socio en los ingresos, deducciones, créditos, etc.: Internacional (Partner's Share of Income, Deductions, Credits, etc. - International), es el anexo del IRS que informa la parte de un socio en los conceptos tributarios internacionales de una sociedad, como los ingresos de fuente extranjera, los impuestos extranjeros y las cantidades necesarias para el crédito por impuestos extranjeros y otros cálculos internacionales.
El formulario lleva el número OMB 1545-0123 y lo emite el Departamento del Tesoro, Servicio de Impuestos Internos. Esta edición corresponde al año calendario 2025 o a un año tributario que comienza y termina en 2025. La sociedad se identifica en las casillas A y B, el socio en las casillas C y D, y responde Sí o No en el punto E para cada una de las 13 partes, de modo que solo se completan y adjuntan las partes que correspondan.
Las partes son:
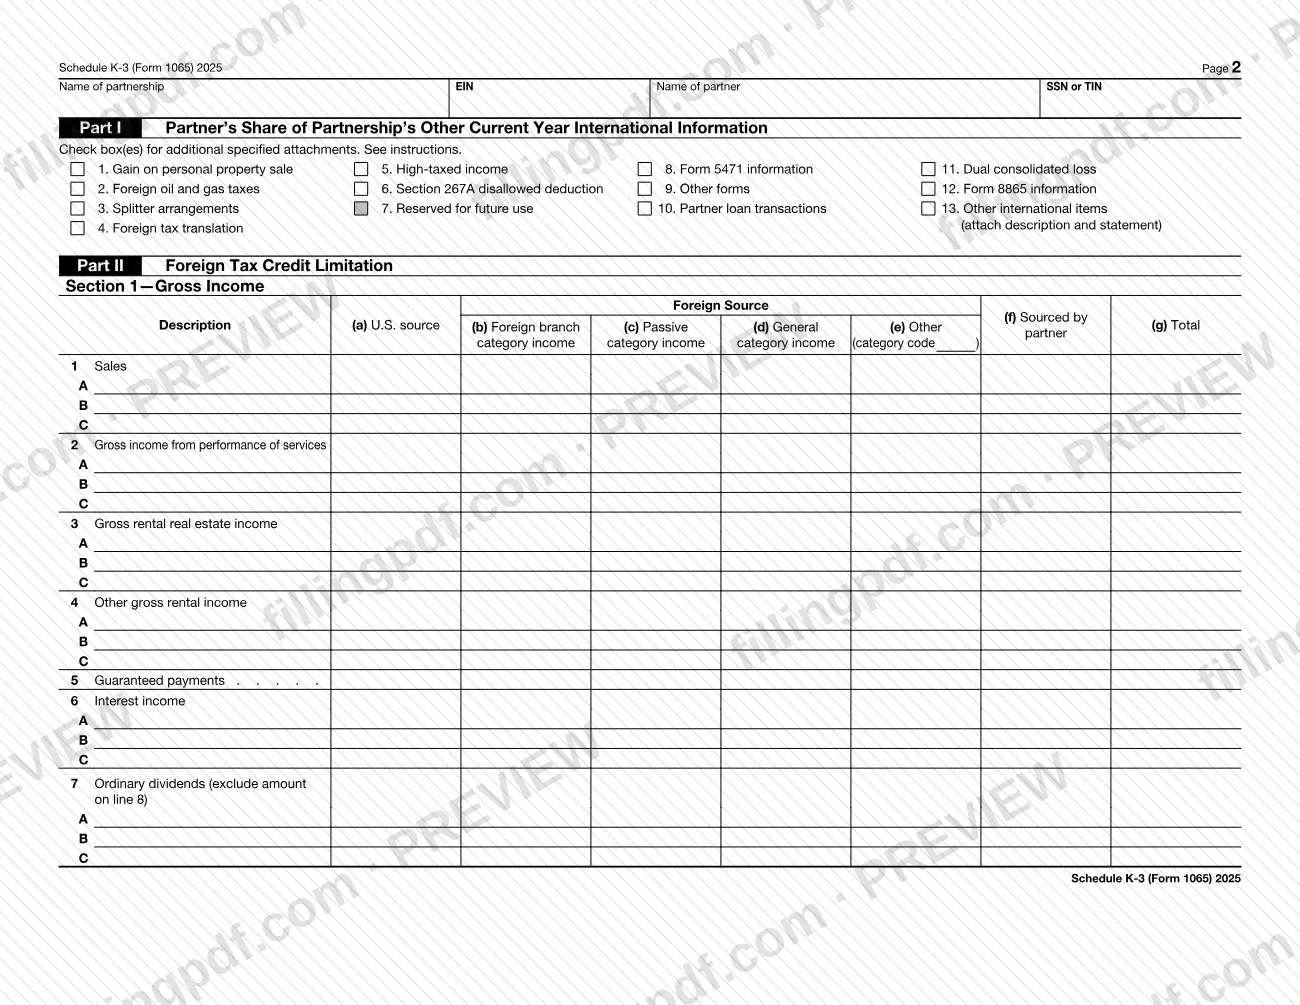
- Parte I: otra información internacional del año en curso, con casillas para los documentos adjuntos.
- Partes II y III: límite del crédito por impuestos extranjeros y otra información para el Formulario 1116 o el Formulario 1118.
- Parte IV: deducción conforme a la sección 250 por ingresos intangibles derivados del extranjero (FDII), que se usa en el Formulario 8993.
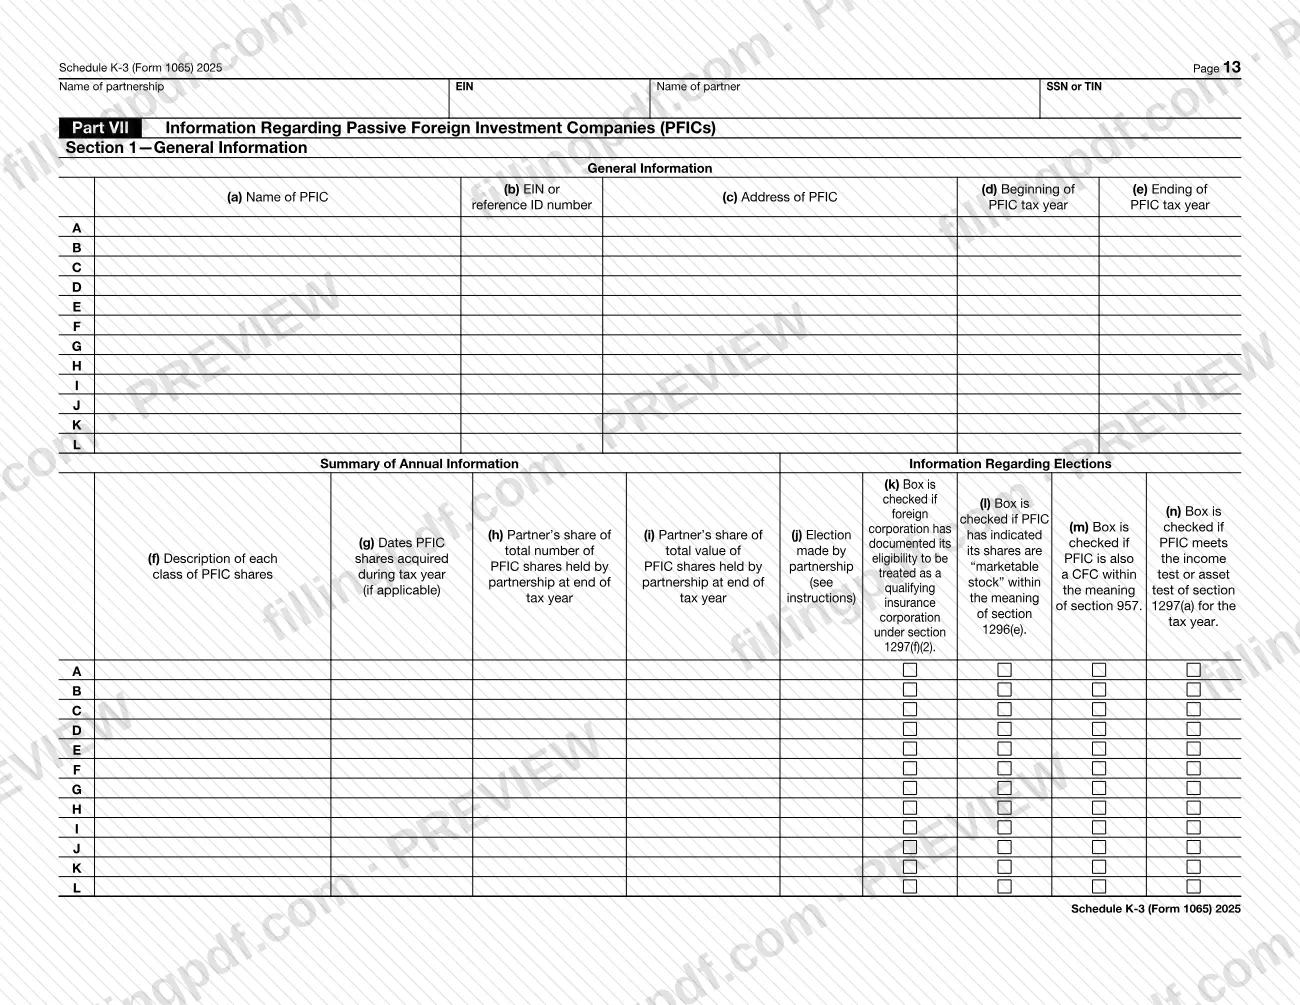
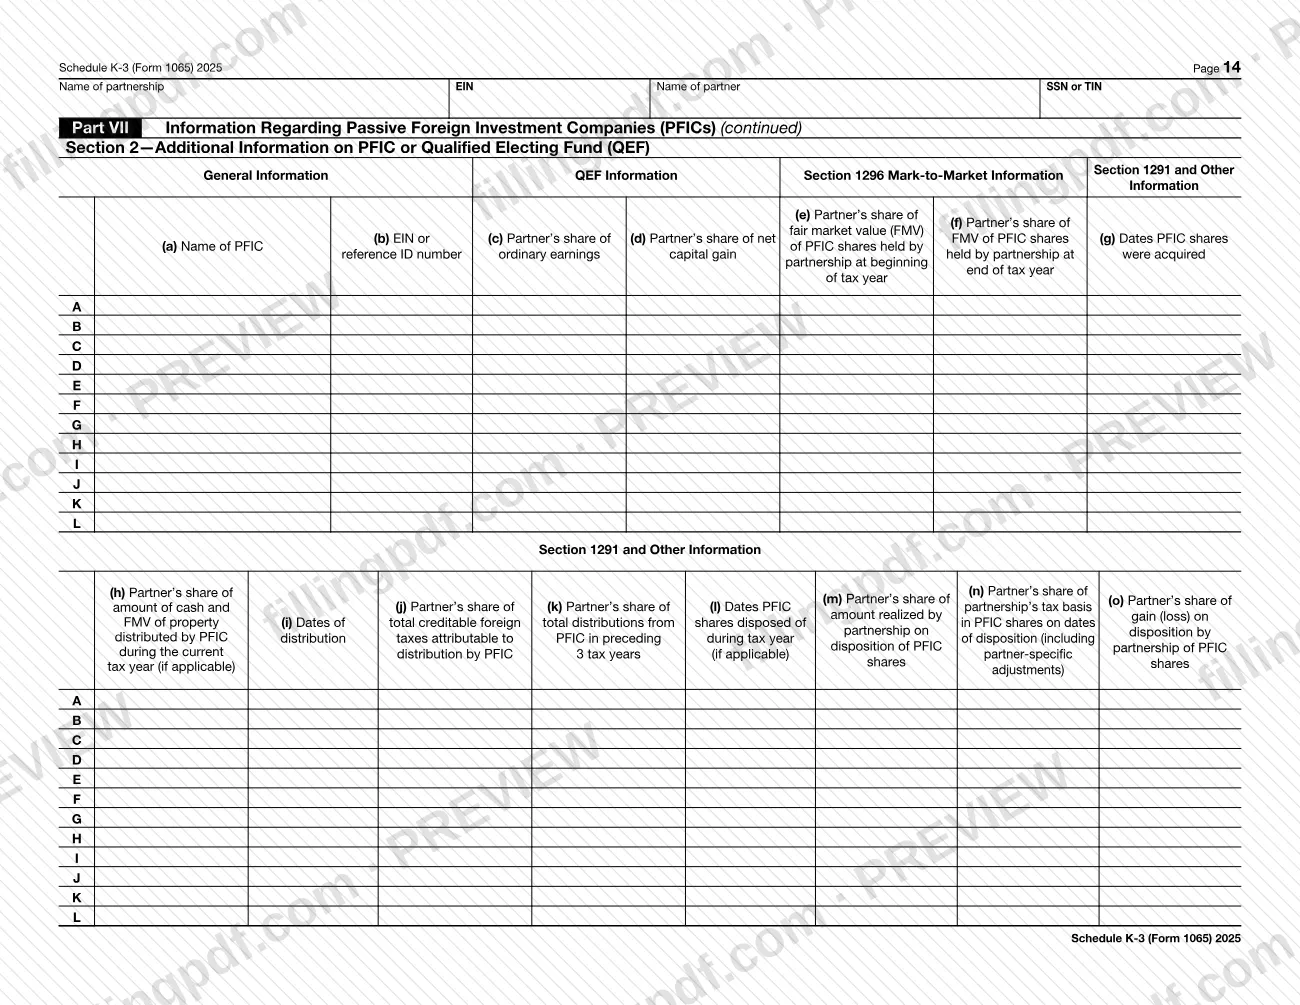
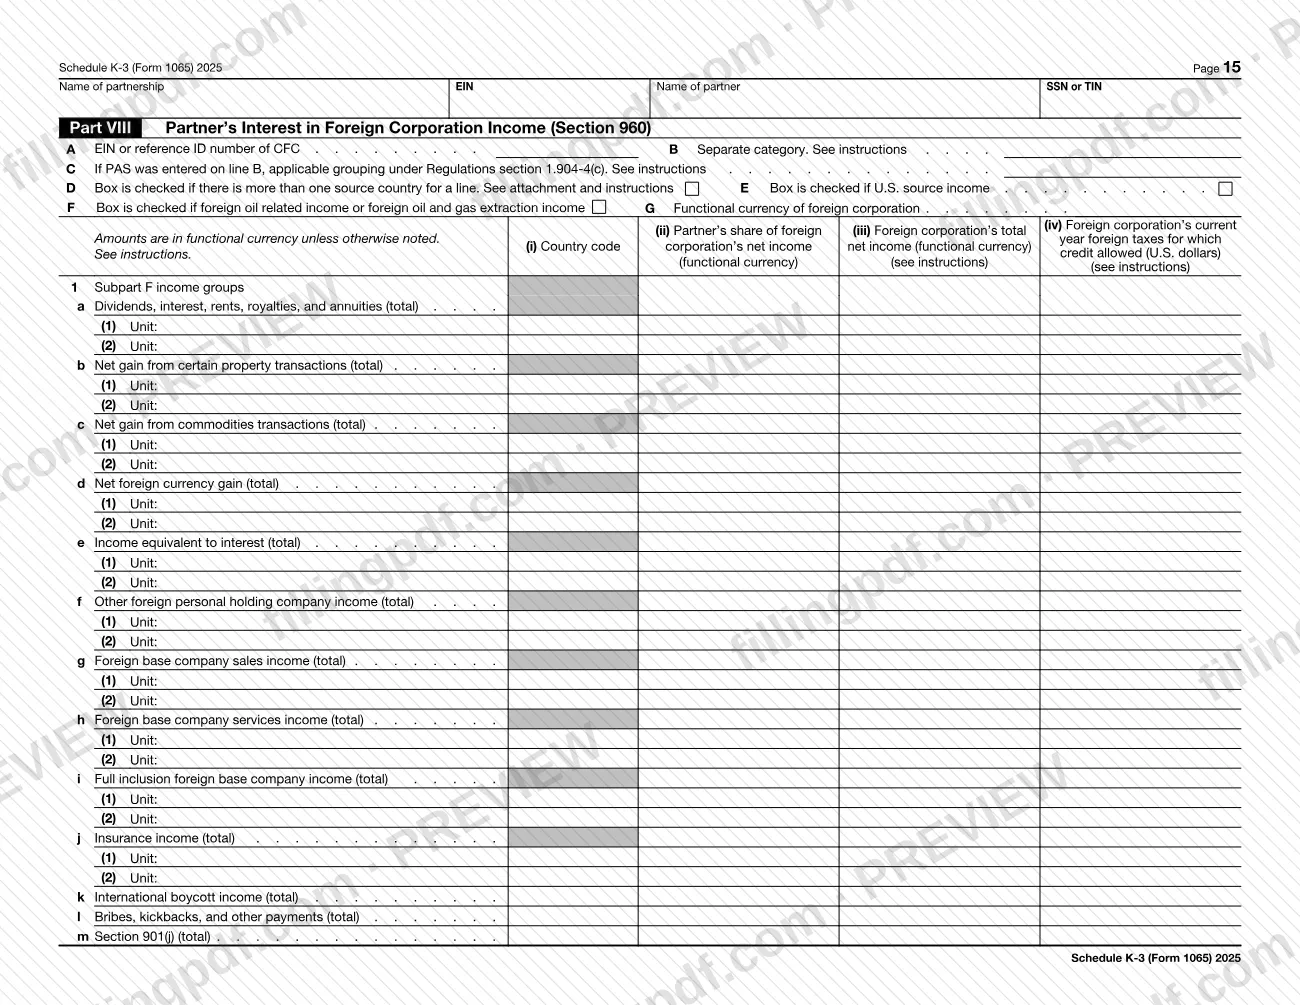
- Partes V a VIII: distribuciones de sociedades extranjeras, inclusiones conforme a las secciones 951(a)(1) y 951A, sociedades de inversión extranjera pasiva (PFIC) e ingresos conforme a la sección 960.
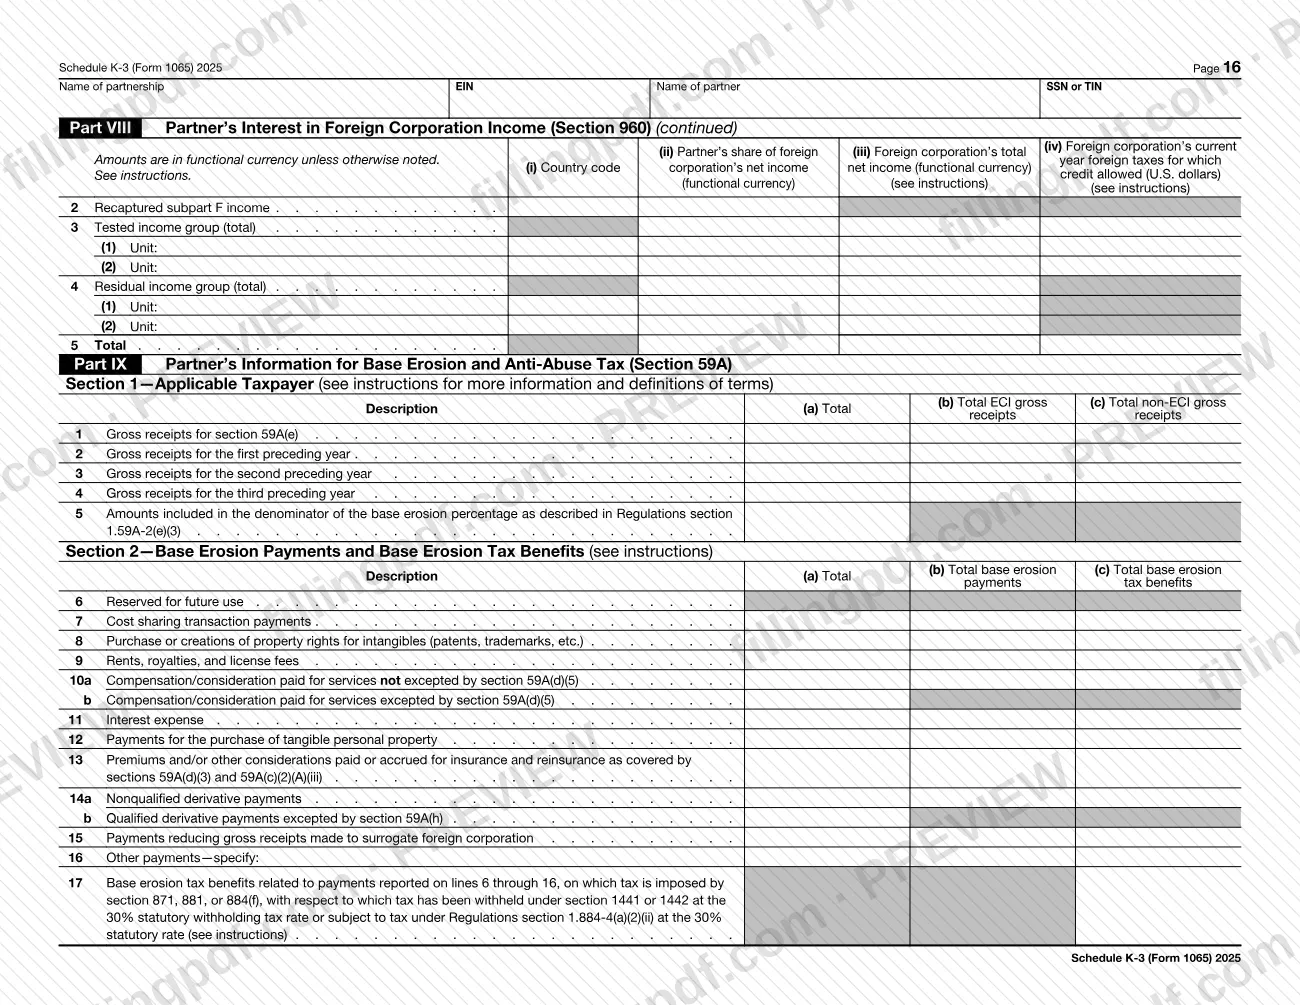
- Parte IX: información sobre el impuesto contra la erosión de la base y antiabuso (BEAT).
- Parte X: carácter y fuente de los ingresos y deducciones de un socio extranjero.
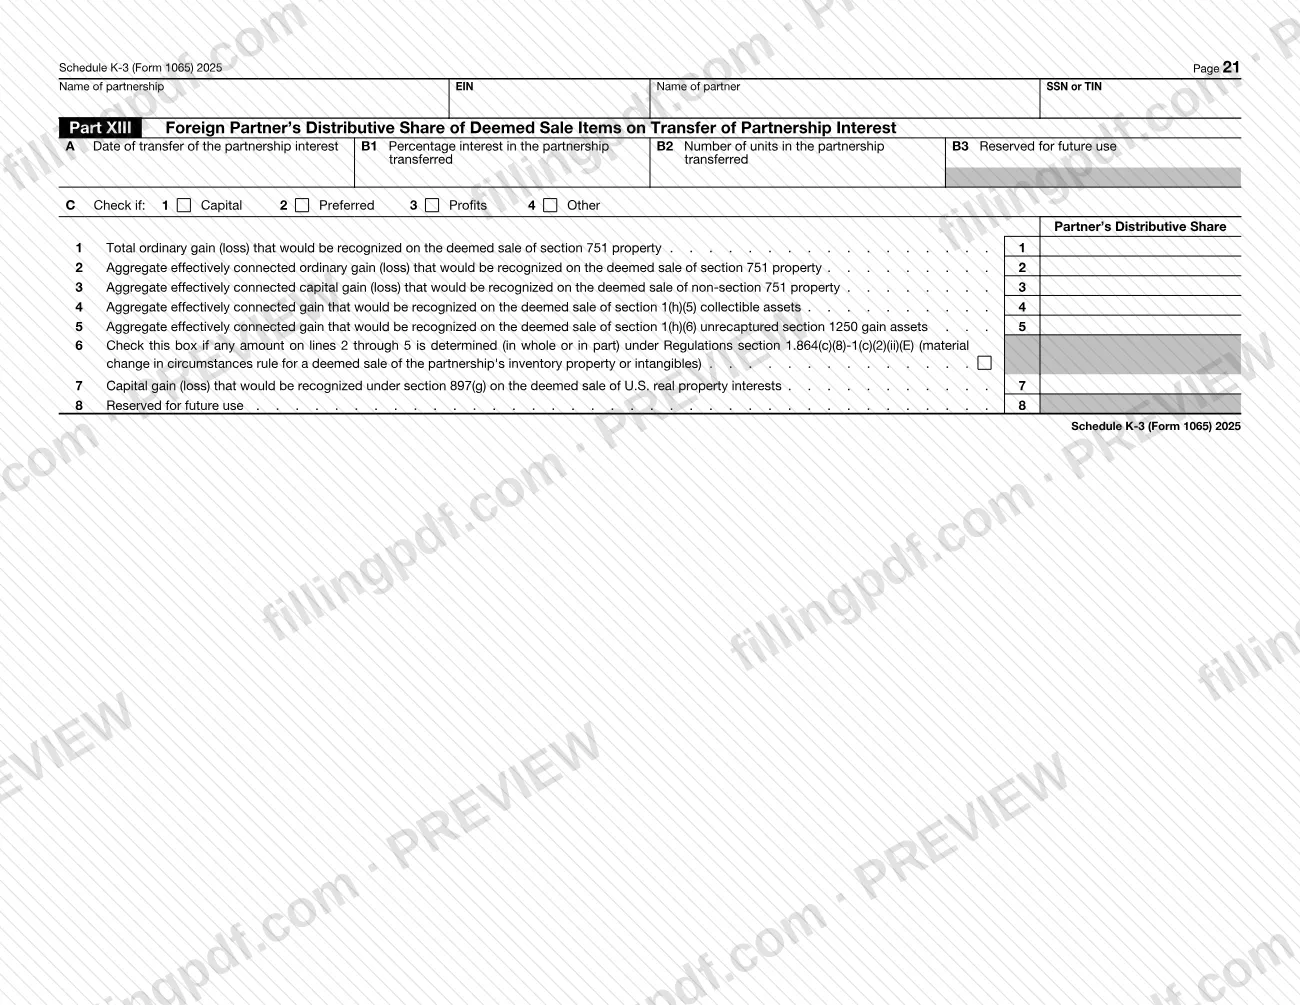
- Partes XI a XIII: sociedades cubiertas conforme a la sección 871(m), obligación tributaria de QDD y conceptos de venta presunta al transferir una participación en una sociedad.
Se presenta junto con el Anexo K-1 (Formulario 1065): las Instrucciones para el socio del IRS para el Anexo K-1 generalmente también se aplican al Anexo K-3. El IRS publica por separado las Instrucciones para el socio del Anexo K-3 (Formulario 1065) y las Instrucciones para sociedades de los Anexos K-2 y K-3 (Formulario 1065).
¿Quién tiene que presentar el Schedule K-3 (Form 1065)?
El grupo principal es la sociedad: completa un Anexo K-3 (Formulario 1065) para cada socio y responde Sí en el punto E para cada parte que corresponda a ese socio. Los socios son quienes usan la información. Cada socio usa solo las partes que le correspondan.
Quién usa cada parte, según las Instrucciones para el socio del IRS:
- Los socios que reclaman un crédito por impuestos extranjeros usan las Partes II y III para el Formulario 1116 o el Formulario 1118.
- Los socios corporativos nacionales usan la Parte IV para el Formulario 8993 y la Parte IX para el Formulario 8991.
- Los socios extranjeros y los socios intermediarios con un propietario extranjero usan la Parte X para el Formulario 1040-NR, el Formulario 1120-F u otros formularios. Por lo general, la Parte X no se completa para un socio que sea una corporación nacional.
- Un socio que sea a su vez una sociedad usa la información para completar los Anexos K-3 que entrega a sus propios socios.
Una sociedad sin actividad extranjera aún puede informar en el Anexo K-3. Es posible que una sociedad que reúna los requisitos para la excepción de presentación nacional no lo emita. En ese caso, un socio que deba completar el Formulario 1116 para reclamar un crédito por impuestos extranjeros puede solicitarlo a la sociedad.
Es posible que los socios comanditarios con una participación inferior al 10% no reciban todas las secciones: la Parte III, Sección 2 no se completa para un socio comanditario que posea menos del 10% de una participación en el capital y las ganancias.
Cuándo presentar el Schedule K-3 (Form 1065)
El Anexo K-3 (Formulario 1065) se prepara para el año tributario de la sociedad; esta edición indica el año calendario 2025 o un año tributario que comienza y termina en 2025. No tiene una fecha límite propia: se completa junto con el Formulario 1065 de la sociedad y sus Anexos K-1. Las instrucciones del Formulario 1065 en IRS.gov/Form1065 rigen el plazo.
El socio toma en cuenta su parte distributiva de los impuestos sobre ingresos extranjeros de la sociedad en el año tributario del socio que coincide con el año tributario de la sociedad o en el que termina dicho año.
Si la sociedad reúne los requisitos para la excepción de presentación nacional, notifica a los socios mediante un documento adjunto al Anexo K-1 que no recibirán el Anexo K-3 a menos que lo soliciten. Un socio que lo necesite para el Formulario 1116 debe solicitarlo a la sociedad para la fecha establecida en las instrucciones del IRS; las Instrucciones para el socio se refieren a una «fecha de 1 mes» y a las Instrucciones para sociedades de los Anexos K-2 y K-3 para la excepción.
Documentos que necesitas
- Cada parte del Anexo K-3 cuyo punto E esté marcado Sí: complétela y adjúntela; las partes marcadas No no se adjuntan.
- Un Anexo I (Formulario 1118) parcialmente completado, Reducción de los impuestos sobre el petróleo y el gas extranjeros, si la sociedad marcó la casilla 2 de la Parte I para los impuestos sobre el petróleo y el gas extranjeros.
- Una declaración que identifique cualquier acuerdo de división de impuestos y su parte de los impuestos relacionados, si la sociedad marcó la casilla 3 de la Parte I.
- Una declaración sobre la conversión de impuestos extranjeros, si la sociedad marcó la casilla 4 de la Parte I; indica las fechas en que se pagaron o acumularon los impuestos, los tipos de cambio utilizados y las cantidades en moneda extranjera y en dólares estadounidenses.
- Las Hojas de trabajo 1 o 2, o ambas, de las Instrucciones para sociedades de los Anexos K-2 y K-3 (Formulario 1065), si la sociedad marcó la casilla 5 de la Parte I para ingresos con impuestos altos.
- Una declaración titulada «Section 267A Disallowed Deduction» (Deducción no permitida conforme a la sección 267A), si la sociedad marcó la casilla 6 de la Parte I.
- Las partes pertinentes del Formulario 5471, el Formulario 5713 y otros formularios de impuestos internacionales, si la sociedad los adjuntó conforme a las casillas 8 y 9 de la Parte I.
- Una declaración sobre otros conceptos internacionales, si la sociedad marcó la casilla 13 de la Parte I.
- Una declaración que agregue países, si un tipo de ingreso de la Parte II tiene fuente en más de tres países.
Cómo rellenar el Schedule K-3 (Form 1065)
Ingrese los datos de la sociedad y del socio
Complete las casillas A y B (número de identificación del empleador, nombre y dirección de la sociedad) y las casillas C y D (número de Seguro Social o número de identificación del contribuyente del socio, y el nombre y la dirección del socio indicado en la casilla C). No use en la casilla C el número de identificación del contribuyente de una entidad no considerada separada de su propietario.
Marque las partes que correspondan
En el punto E, marque Sí o No en las líneas 1 a 13 para indicar si corresponde cada una de las Partes I a XIII. Complete y adjunte todas las partes marcadas Sí.
Marque la casilla de enmienda si es necesario
En el punto F, marque la casilla (1) si se trata de un Anexo K-3 enmendado. La casilla (2) está reservada para uso futuro.
Complete los documentos adjuntos de la Parte I
Marque las casillas correspondientes a las casillas 1 a 13 que solicitan documentos adjuntos adicionales, como ganancias por la venta de bienes personales, impuestos sobre el petróleo y el gas extranjeros, acuerdos de división de impuestos o conversión de impuestos extranjeros. La casilla 7 está reservada para uso futuro.
Informe los ingresos brutos en la Parte II
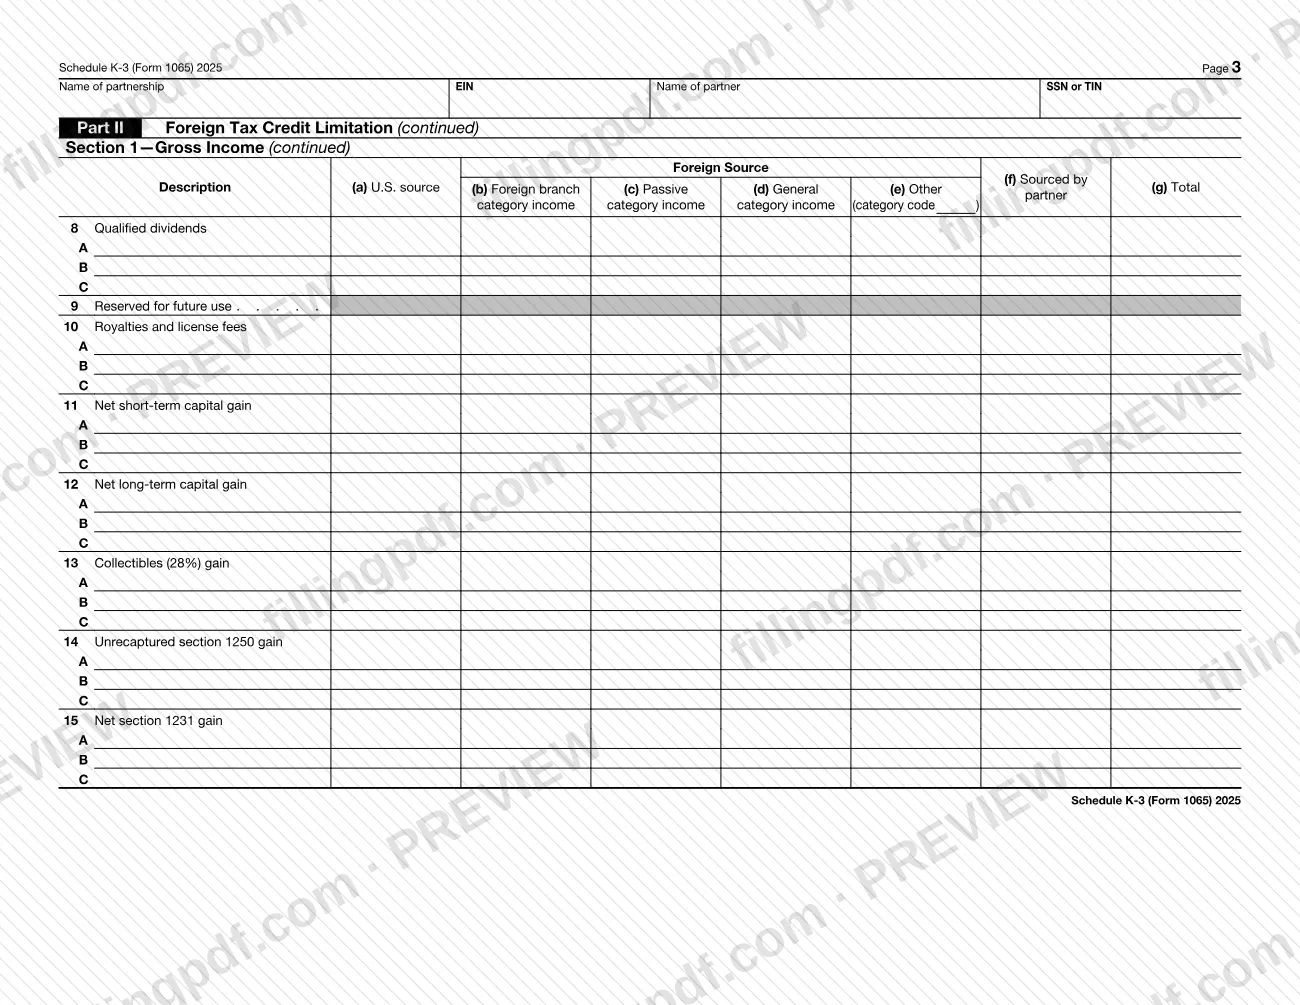
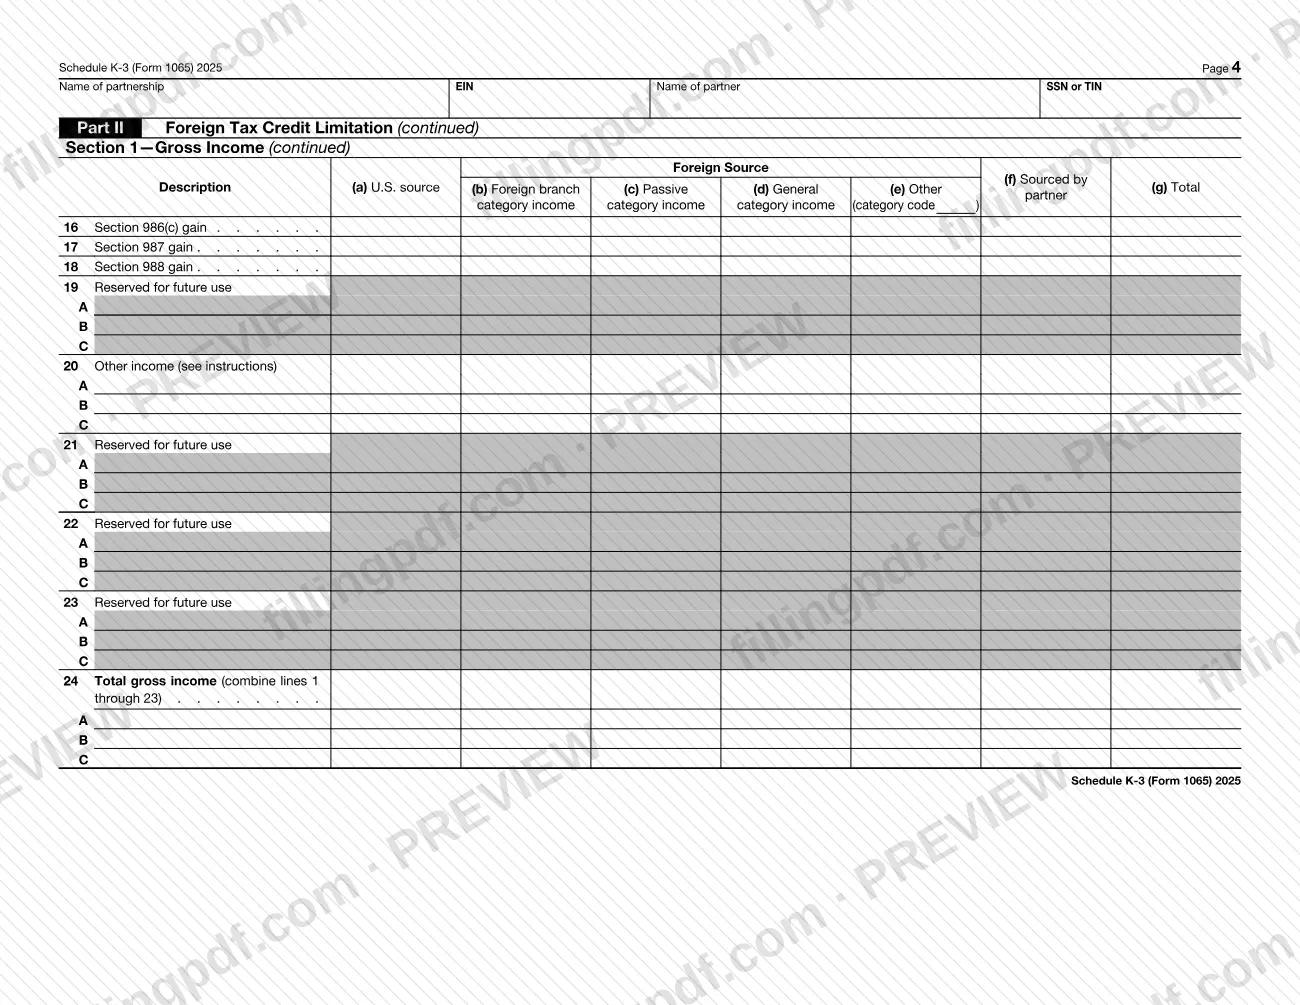
En la Sección 1, líneas 1 a 24, use las líneas A, B y C para cada código de país y las columnas (a) a (g) para las cantidades de fuente estadounidense y extranjera por categoría separada. La línea 24 totaliza las líneas 1 a 23.
Informe las deducciones en la Parte II
En la Sección 2, ingrese las líneas 25 a 53 en las mismas columnas, incluidos los códigos SIC en la línea 32. La línea 54 totaliza las líneas 25 a 53 y la línea 55 es la línea 24 menos la línea 54.
Complete los factores de prorrateo de la Parte III
La Sección 1 cubre los ingresos brutos por código SIC y los gastos de investigación y experimentación (R&E); la Sección 2 cubre el prorrateo de los gastos por intereses, y la Sección 3 cubre los factores de la deducción FDII. Use las columnas indicadas en cada sección.
Ingrese los impuestos extranjeros y otra información tributaria
En la Parte III, Sección 4, informe los impuestos extranjeros directos en la línea 1 según se hayan pagado o acumulado, las reducciones de impuestos en la línea 2 y las redeterminaciones en la línea 3, junto con el año tributario correspondiente y la fecha de pago del impuesto. La Sección 5 cubre los ajustes de ingresos conforme a la sección 743(b).
Complete las Partes IV y V
La Parte IV, Secciones 1 a 3, informa en las líneas 1 a 16 la información sobre la deducción FDII. La Parte V enumera cada sociedad extranjera distribuidora, su número de identificación del empleador o número de identificación de referencia, la fecha y las cantidades de la distribución.
Complete las Partes VI a VIII
La Parte VI enumera cada CFC y la parte del socio en los ingresos de la subparte F, los ingresos sujetos a prueba y los conceptos relacionados. La Parte VII informa la información sobre las PFIC, y la Parte VIII informa los ingresos de sociedades extranjeras conforme a la sección 960, por código de país.
Complete la Parte IX si corresponde
La Sección 1 informa los ingresos brutos para la sección 59A(e) en las líneas 1 a 5. La Sección 2 informa los pagos que erosionan la base y los beneficios tributarios en las líneas 6 a 22.
Complete la Parte X para los socios extranjeros
Las Secciones 1 y 2 informan los ingresos brutos y las deducciones según la determinación de la sociedad, en las columnas para ingresos efectivamente relacionados (ECI) y no efectivamente relacionados. La Sección 3 proporciona las claves de asignación y prorrateo.
Complete las Partes XI a XIII
La Parte XI cubre las sociedades cubiertas conforme a la sección 871(m), la Parte XII cubre la obligación tributaria de QDD y la Parte XIII cubre los conceptos de venta presunta al transferir una participación en una sociedad, con la fecha de transferencia en el punto A.
Revise y descargue el PDF
Compruebe que se haya completado cada parte marcada Sí en el punto E y que se hayan incluido todos los documentos adjuntos necesarios. Descargue o imprima el PDF completado desde FillingPDF; el formulario no tiene un espacio para la firma.
Cómo presentar el Schedule K-3 (Form 1065)
El Anexo K-3 (Formulario 1065) no indica un canal de presentación separado. La sociedad lo informa junto con el Formulario 1065 y entrega a cada socio el anexo correspondiente.
- Declaración de la sociedad: el formulario remite a las Instrucciones del Formulario 1065 (www.irs.gov/Form1065) para el aviso de la Ley de Reducción de Trámites y los detalles de presentación. No indica una dirección postal, un portal ni una regla para concertar citas.
- Para cada socio: la sociedad completa un Anexo K-3 para el socio, responde Sí en el punto E para cada parte aplicable y adjunta cada parte marcada Sí, junto con las declaraciones y los formularios que solicitan las casillas de la Parte I.
- Uso del socio: los socios no presentan el Anexo K-3 por separado. Lo usan para completar sus propios formularios, como el Formulario 1116, el Formulario 1118, el Formulario 8992, el Formulario 8993, el Formulario 8621, el Formulario 8991, el Formulario 1040-NR, el Formulario 1120-F o el Formulario 1042-S, según lo describen las Instrucciones para el socio del IRS. Si un socio determina que las suposiciones de la sociedad eran incorrectas, trata los conceptos según sus hechos reales y, si corresponde, presenta el Formulario 8082.
FillingPDF le permite rellenar y descargar el PDF; la presentación debe realizarse mediante los canales del IRS que se aplican al Formulario 1065.
Errores comunes que debes evitar
- Ingresar en el Formulario 1116 o el Formulario 1118 las cantidades de fuente estadounidense de la Parte II, columna (a); las instrucciones indican que no debe hacerlo, a menos que elija reasignar la fuente del ingreso conforme a un tratado aplicable sobre impuestos sobre los ingresos de Estados Unidos.
- Suponer que no existe un acuerdo de división de impuestos ni una transacción de préstamo al socio porque no está marcada la casilla 3 o la casilla 10 de la Parte I; las instrucciones indican que debe identificarlos aunque la sociedad no lo haya hecho.
- Omitir la prueba de la sección 267A porque no está marcada la casilla 6 de la Parte I; debe aplicar la sección 267A a su parte de los intereses o regalías independientemente de la casilla.
- Informar en la línea 15 una ganancia que sea tanto una ganancia no recapturada conforme a la sección 1250 como una ganancia neta conforme a la sección 1231; debe informarse únicamente en la línea 14.
- Incluir en la línea 12 las ganancias de las líneas 13 a 15, o en la línea 28 las pérdidas de la línea 29; esas líneas las excluyen.
- Informar las contribuciones caritativas (línea 38) en el Formulario 1116 o el Formulario 1118; las instrucciones indican que se asignan a ingresos de fuente estadounidense.
- Reclamar en el Formulario 1116 o el Formulario 1118 un crédito por impuestos extranjeros sobre los impuestos de la línea 45, que son deducibles, pero no dan derecho a un crédito.
- Dejar sin marcar la respuesta Sí/No de una parte en el punto E o adjuntar una parte cuya respuesta es No.
Preguntas frecuentes
¿Qué es el Anexo K-3 (Formulario 1065)?
El Anexo K-3 (Formulario 1065) es el anexo del IRS que informa la parte de un socio en los conceptos tributarios internacionales de una sociedad. Los socios lo usan para el crédito por impuestos extranjeros, la deducción conforme a la sección 250 por FDII, las inclusiones de la subparte F y GILTI, el BEAT y otros informes internacionales.
¿Quién completa el Anexo K-3 (Formulario 1065) y quién lo usa?
La sociedad lo completa para cada socio y responde Sí en el punto E para las partes que correspondan. Luego, el socio usa esas partes para completar sus propios formularios, como el Formulario 1116, el Formulario 1118, el Formulario 8993 o el Formulario 1040-NR, o, si es una sociedad, para preparar sus propios Anexos K-3.
¿Tengo que recibir el Anexo K-3 si mi sociedad no tiene actividad extranjera?
No siempre. Una sociedad que reúna los requisitos para la excepción de presentación nacional puede no emitirlo y notifica a los socios mediante un documento adjunto al Anexo K-1 que no lo recibirán a menos que lo soliciten. Si debe completar el Formulario 1116, puede solicitar el Anexo K-3.
¿Para qué sirven la Parte II y la Parte III del Anexo K-3?
La Parte II indica su parte de los ingresos brutos y las deducciones por fuente y categoría separada para calcular el límite del crédito por impuestos extranjeros. La Parte III proporciona factores de prorrateo de gastos de investigación y experimentación, gastos por intereses y FDII, su parte de los impuestos extranjeros y los ajustes conforme a la sección 743(b). Use ambas partes para el Formulario 1116 o el Formulario 1118.
¿Qué significa el código de país XX en la Parte II, columna (f)?
XX significa que la sociedad no pudo determinar el país o territorio de Estados Unidos que da origen a los ingresos brutos porque la fuente se determina según su residencia o, para entidades intermediarias, según la residencia del primer socio que no sea una entidad intermediaria. Usted debe determinar la fuente y la categoría.
¿Qué hago si la información de la sociedad en el Anexo K-3 no es correcta para mí?
Es posible que la sociedad haya usado suposiciones que no coinciden con sus hechos. Las instrucciones indican que debe tratar los conceptos según sus hechos reales y, si corresponde, presentar el Formulario 8082, Notice of Inconsistent Treatment or Administrative Adjustment Request (AAR) (Aviso de tratamiento incongruente o solicitud de ajuste administrativo), para identificar y explicar la incongruencia.
¿Puedo rellenar el Anexo K-3 (Formulario 1065) en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante el IRS; la presentación se realiza mediante los canales para el Formulario 1065 que describen las instrucciones del IRS.
¿Qué parte del Anexo K-3 es para los socios extranjeros?
La Parte X, Carácter y fuente de los ingresos y deducciones del socio extranjero. Los socios extranjeros, o los socios intermediarios con un propietario extranjero, la usan para calcular los impuestos o informes de Estados Unidos sobre los ingresos ECI y FDAP en el Formulario 1040-NR, el Formulario 1120-F u otros formularios; por lo general, no se completa para un socio que sea una corporación nacional.
¿Listo para rellenar el Schedule K-3 (Form 1065)?
Rellenar el Schedule K-3 (Form 1065) ahora