
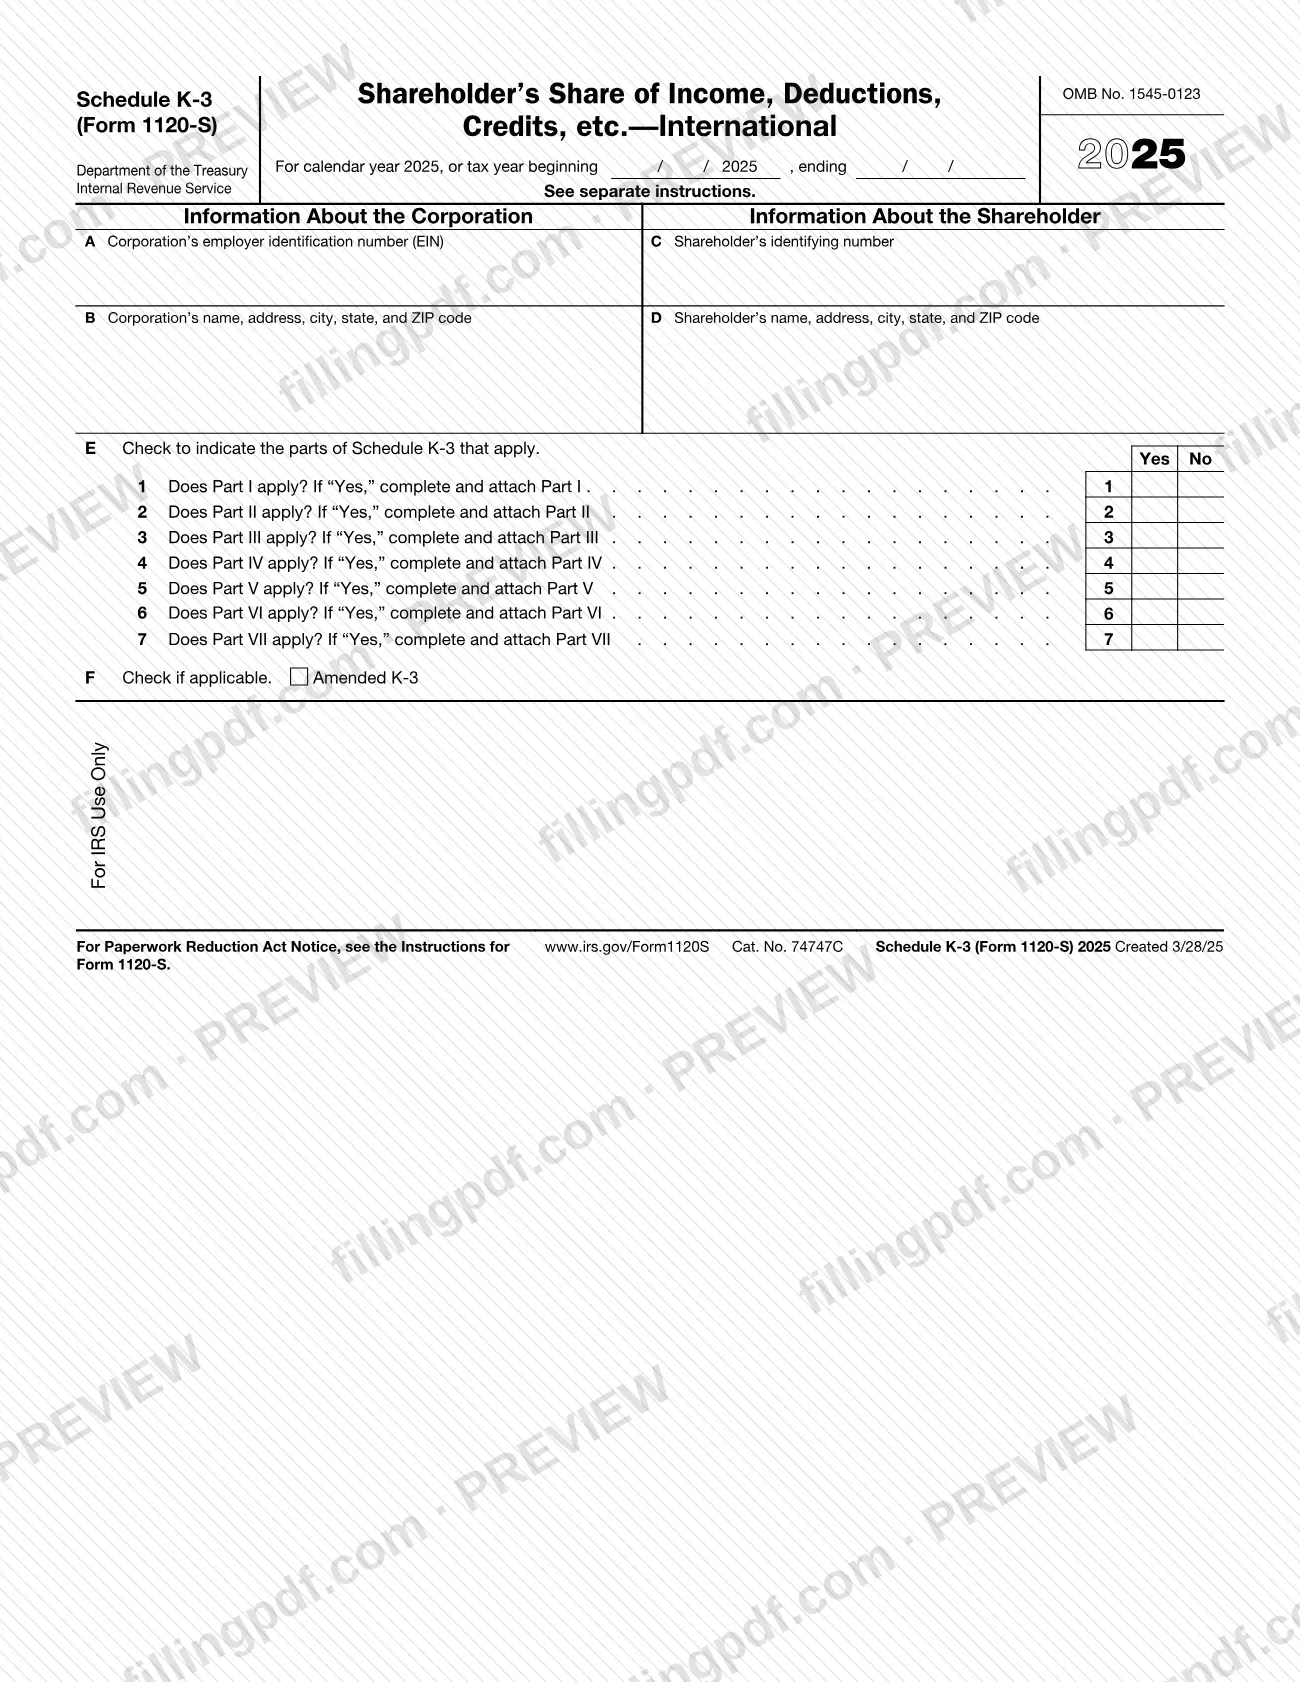
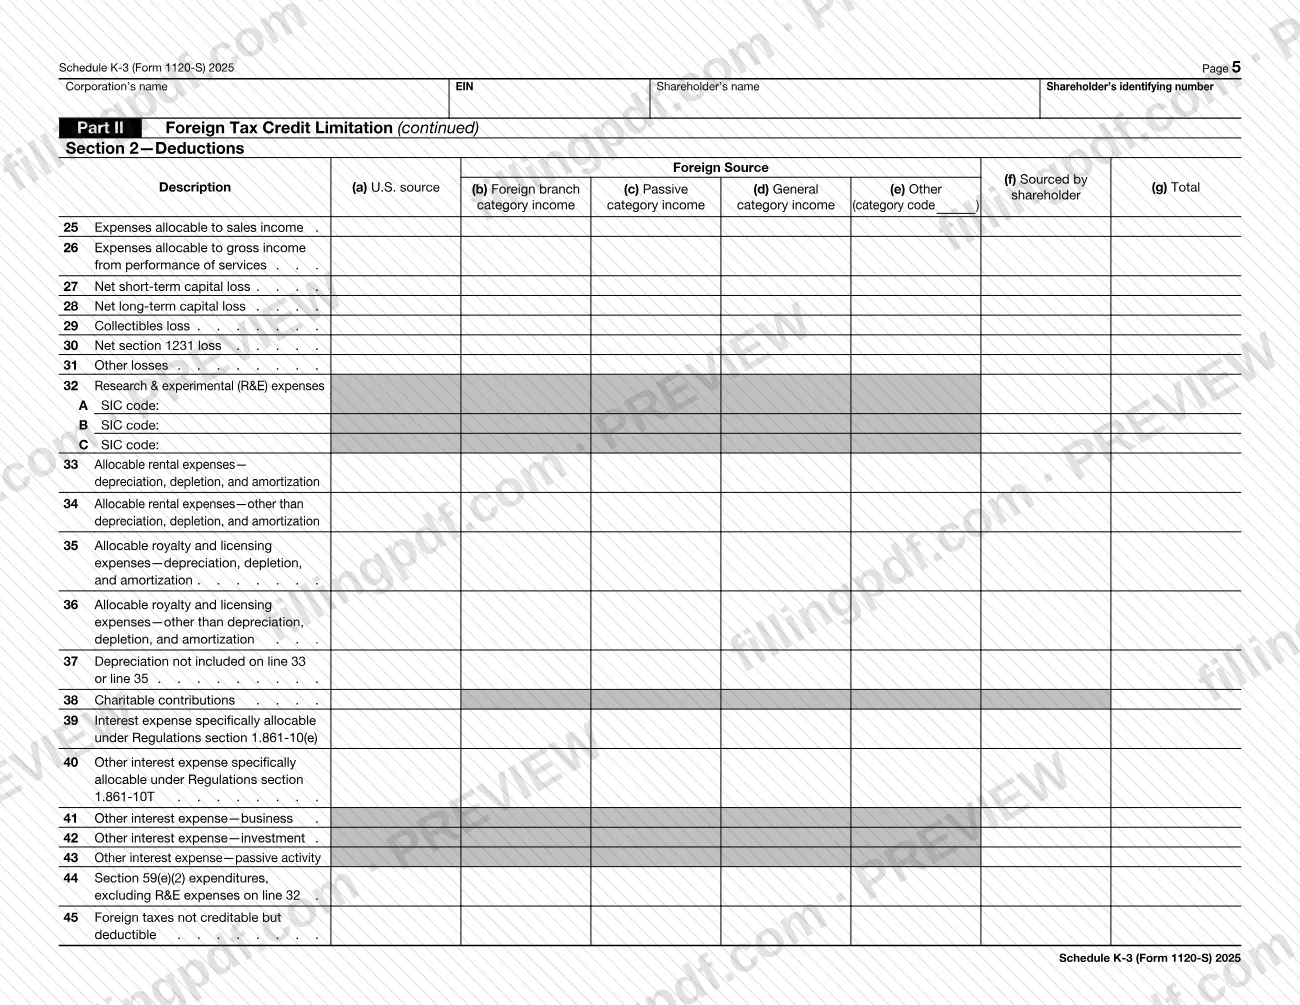
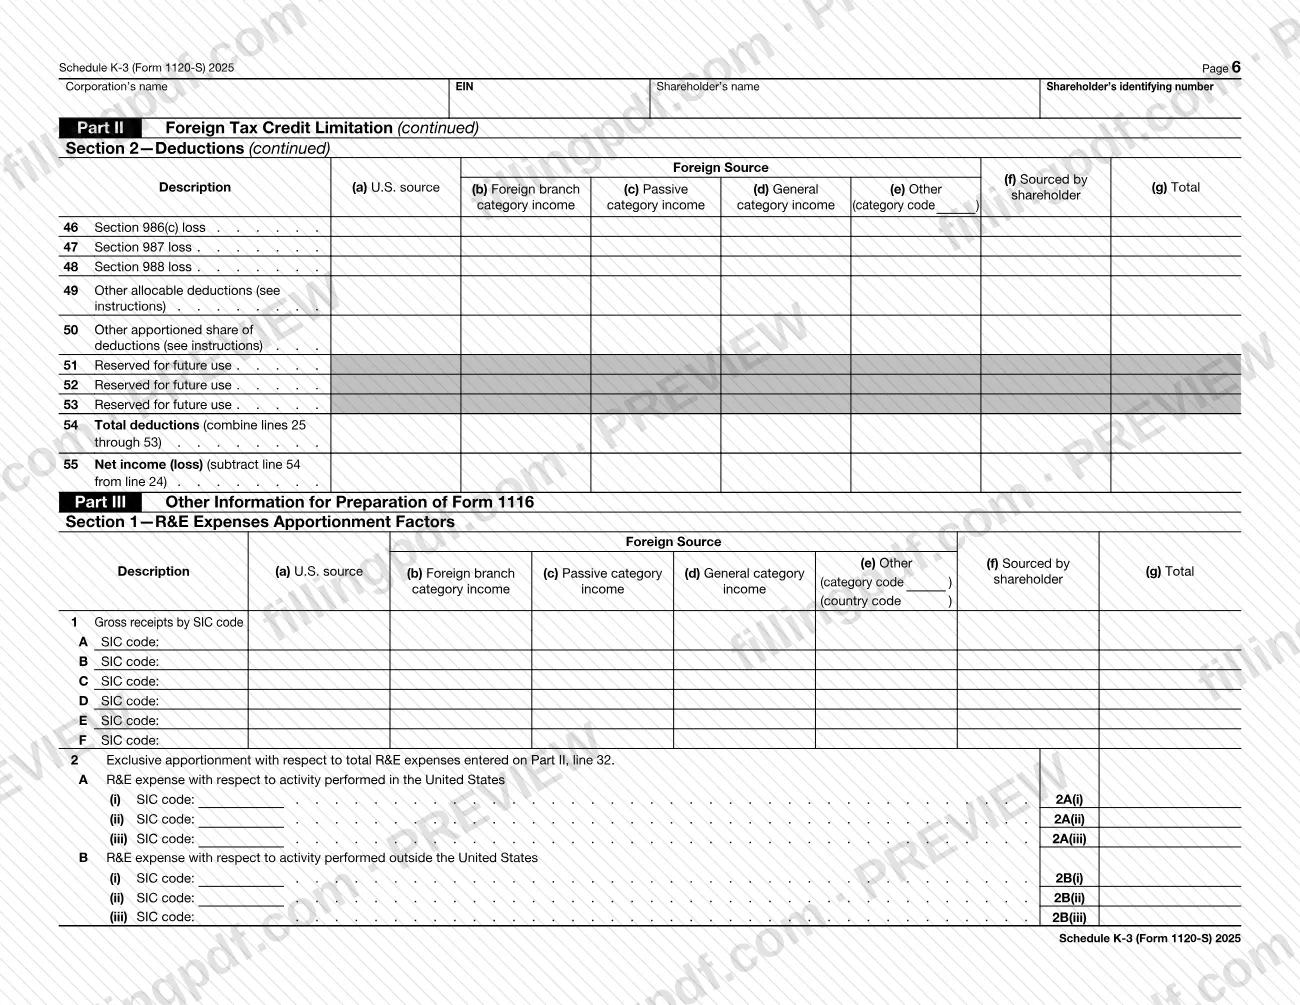
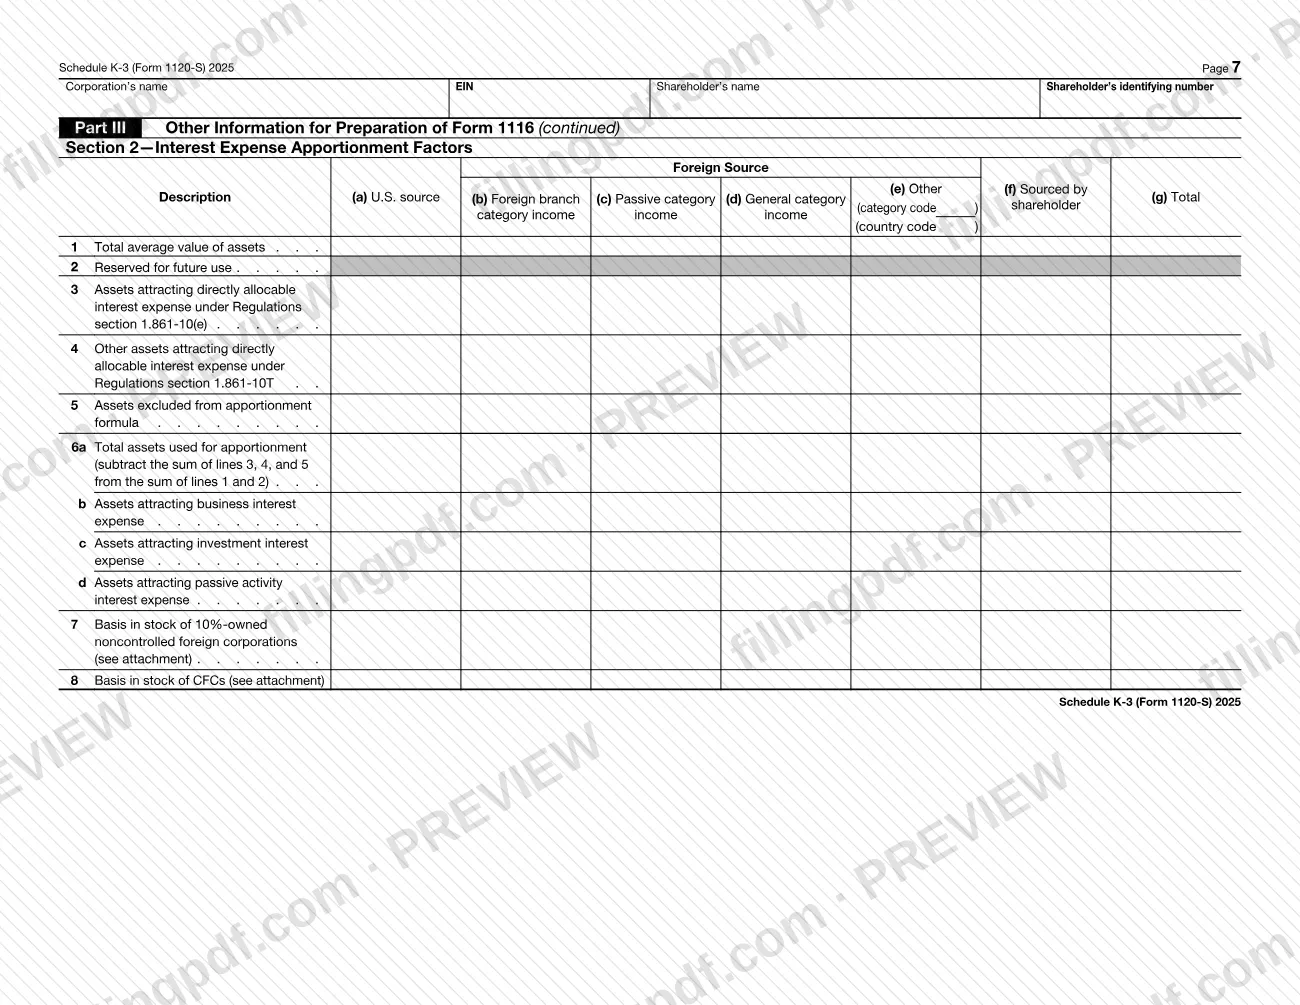
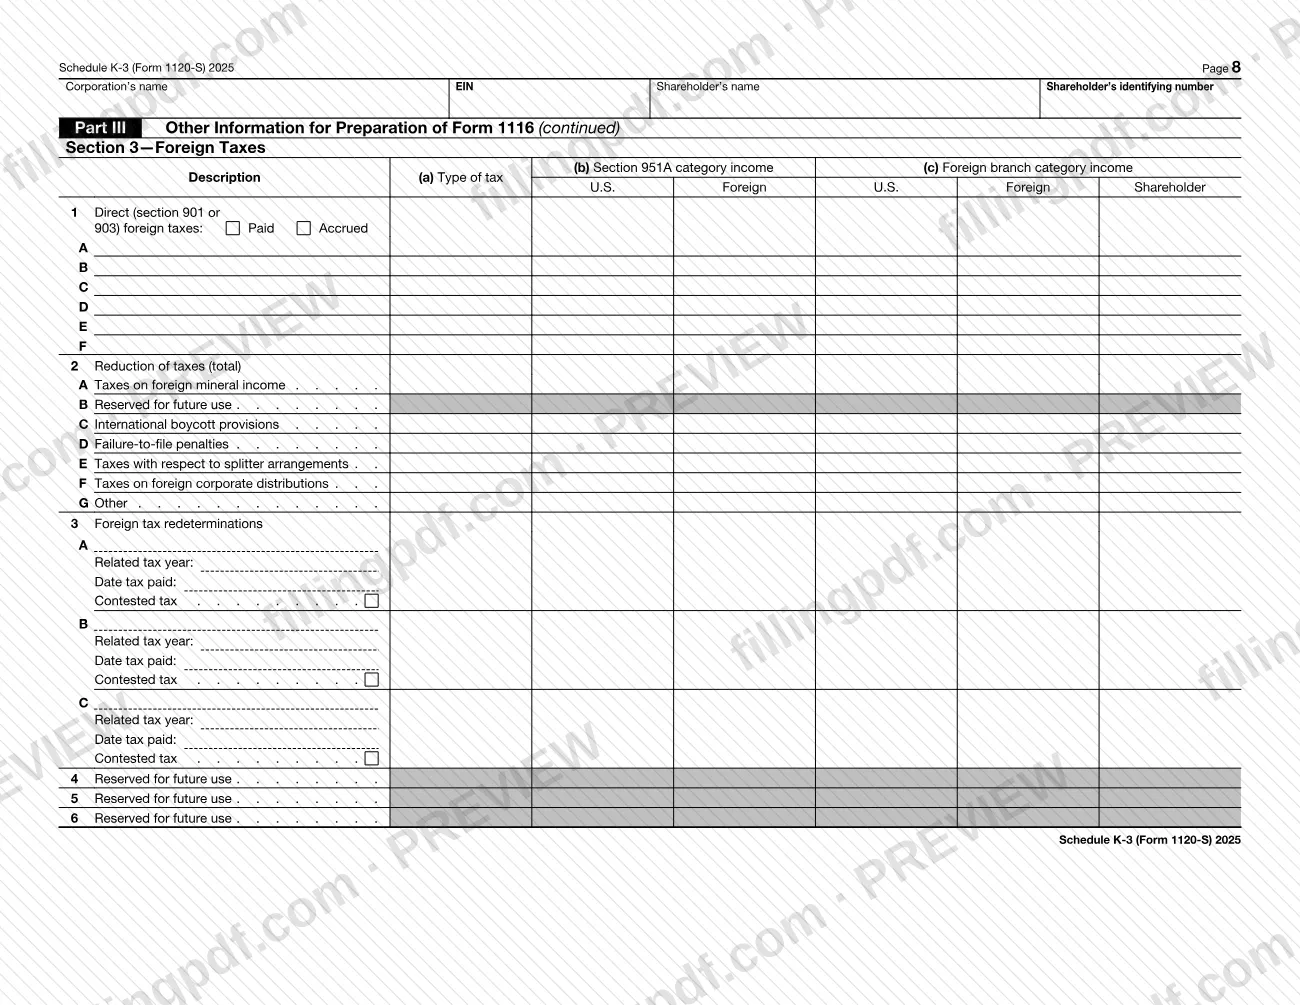
El Anexo K-3 (Formulario 1120-S), Parte del accionista en los ingresos, deducciones, créditos, etc. — Internacional (Shareholder's Share of Income, Deductions, Credits, etc. - International), es el anexo del Servicio de Impuestos Internos (IRS) que amplía el Anexo K-1 (Formulario 1120-S) con la parte del accionista en los asuntos tributarios internacionales de la corporación S. Las corporaciones S lo completan para sus accionistas, y estos lo usan para el crédito tributario extranjero, las inclusiones de corporaciones extranjeras controladas (CFC) y la declaración de compañías de inversión extranjera pasiva (PFIC). En esta página puede completar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones.
Última actualización
¿Qué es el Schedule K-3 (Form 1120-S)?
El Anexo K-3 (Formulario 1120-S), Parte del accionista en los ingresos, deducciones, créditos, etc. — Internacional (Shareholder's Share of Income, Deductions, Credits, etc. - International), es el anexo del IRS que una corporación S usa para informar a cada accionista su parte de los conceptos que tienen consecuencias tributarias internacionales, como extensión del Anexo K-1 (Formulario 1120-S).
Las instrucciones del IRS para accionistas explican que, por lo general, el anexo informa a los accionistas sus partes en los conceptos declarados en el Anexo K-2. Tiene el número OMB 1545-0123 y esta edición corresponde al año calendario 2025 o a un año tributario que comienza en 2025. Es el anexo del Formulario 1120-S que la corporación S entrega a sus accionistas, y cada accionista usa solo las partes que le correspondan.
El formulario tiene siete partes:
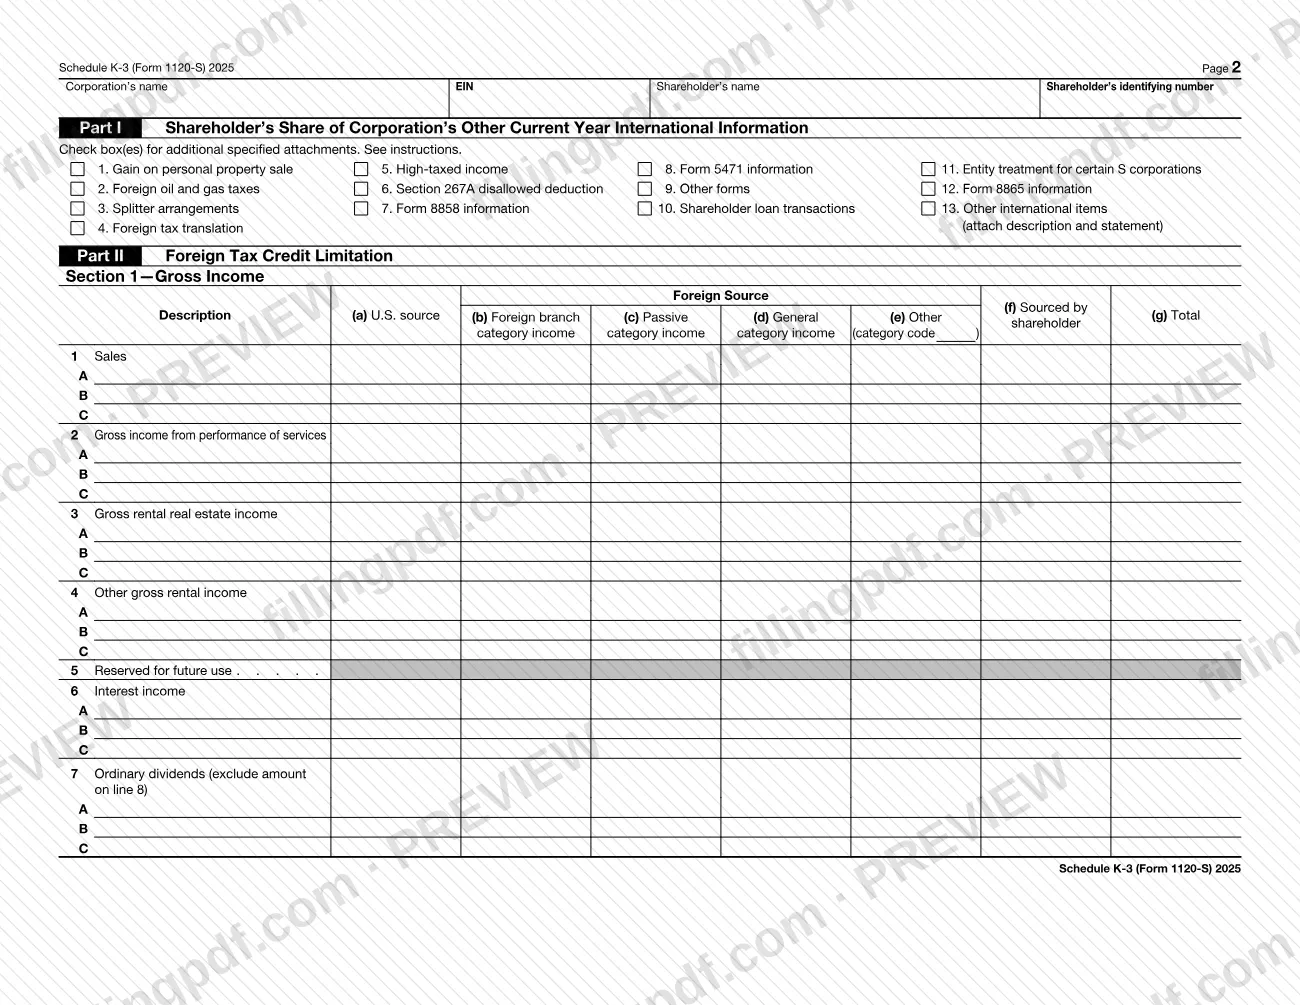
- Parte I: otra información internacional del año en curso, presentada en las casillas 1 a 13.
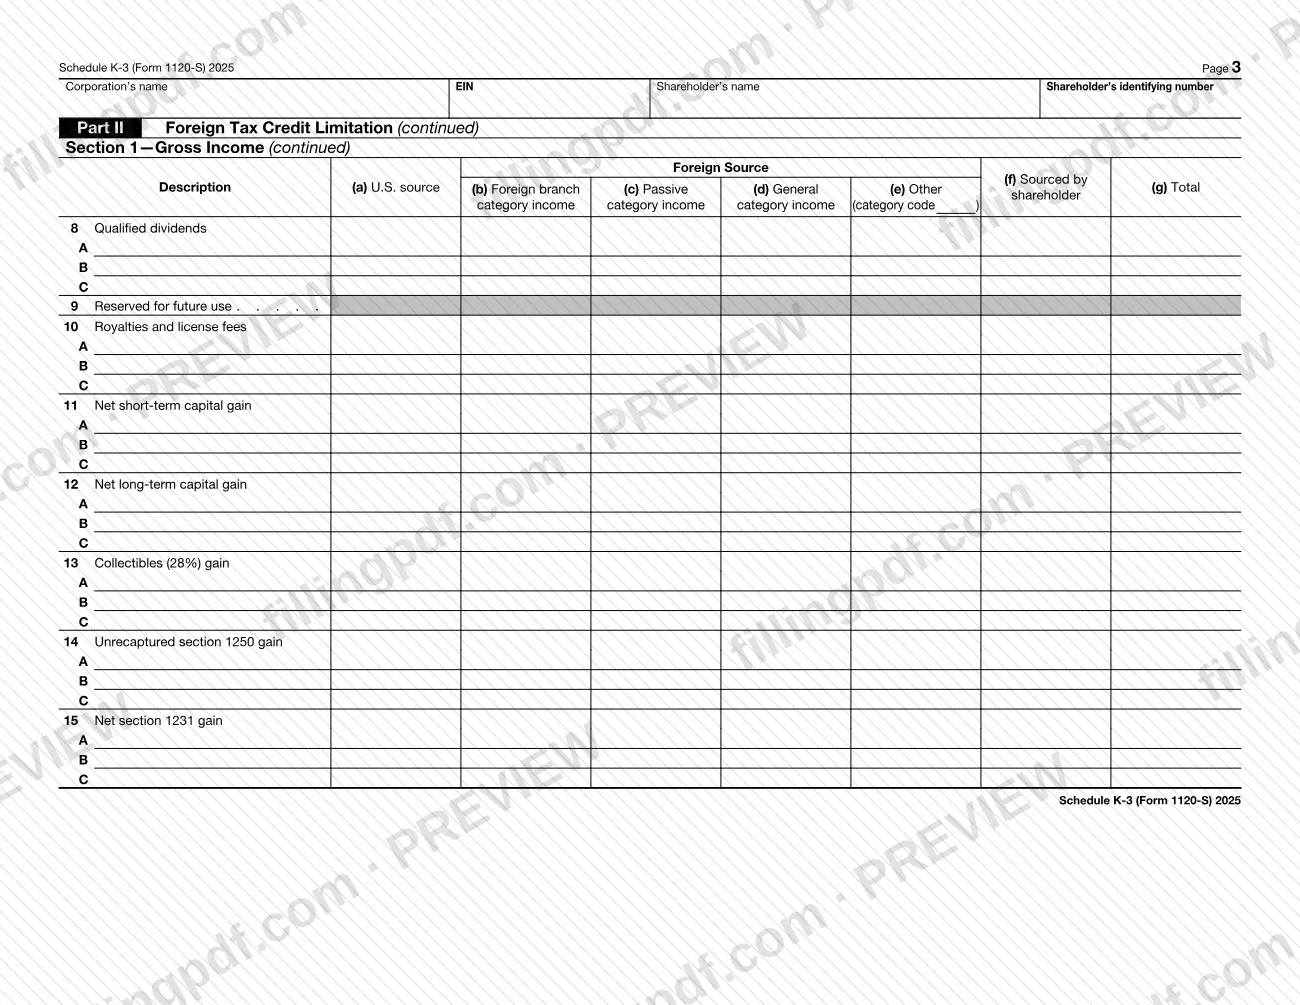
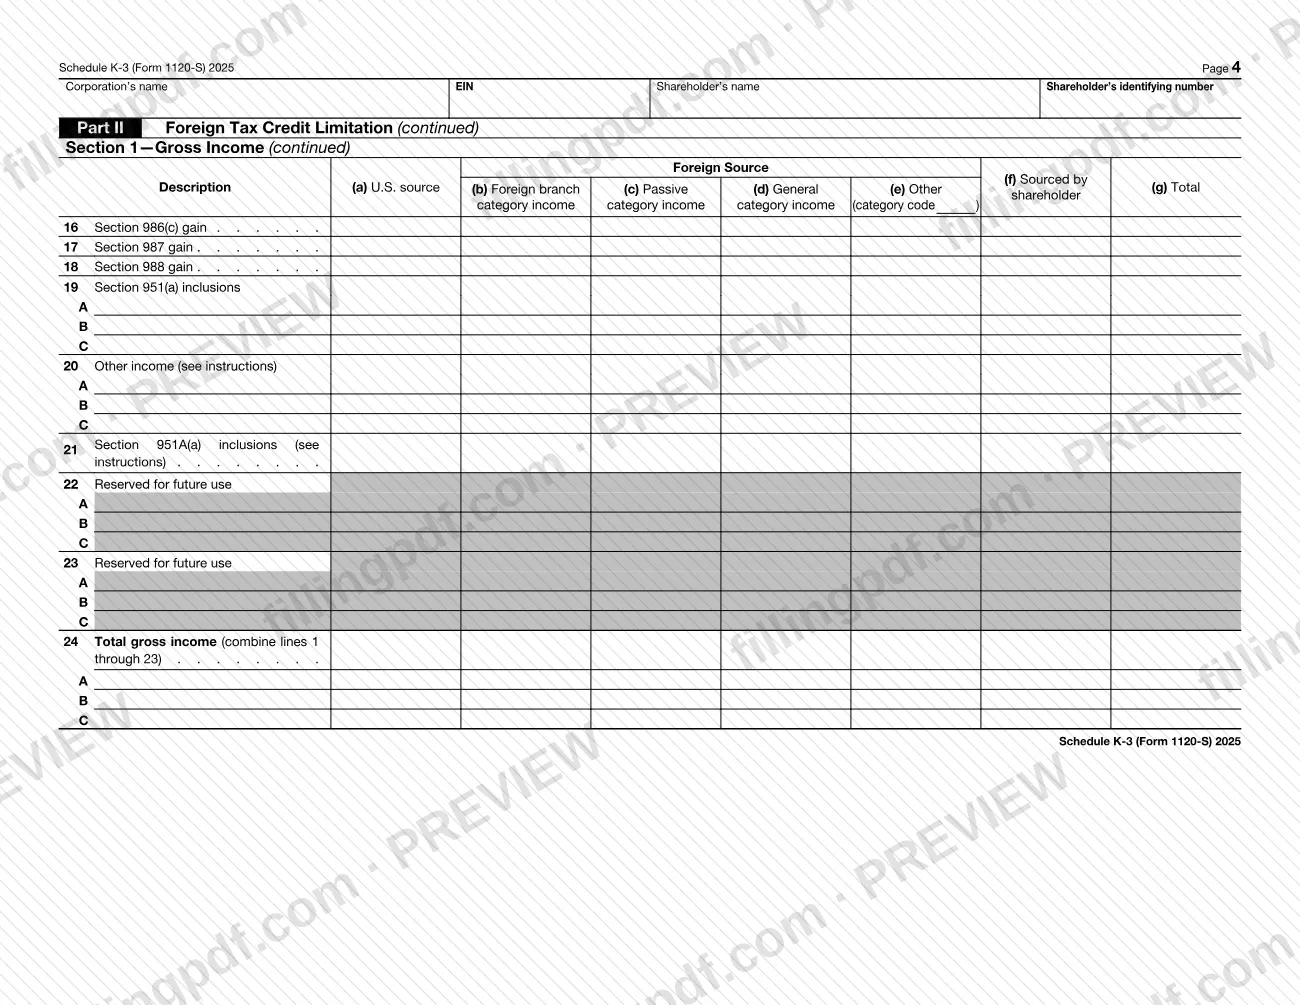
- Parte II: limitación del crédito tributario extranjero, con ingresos brutos (líneas 1-24), deducciones (líneas 25-54) e ingreso neto (línea 55).
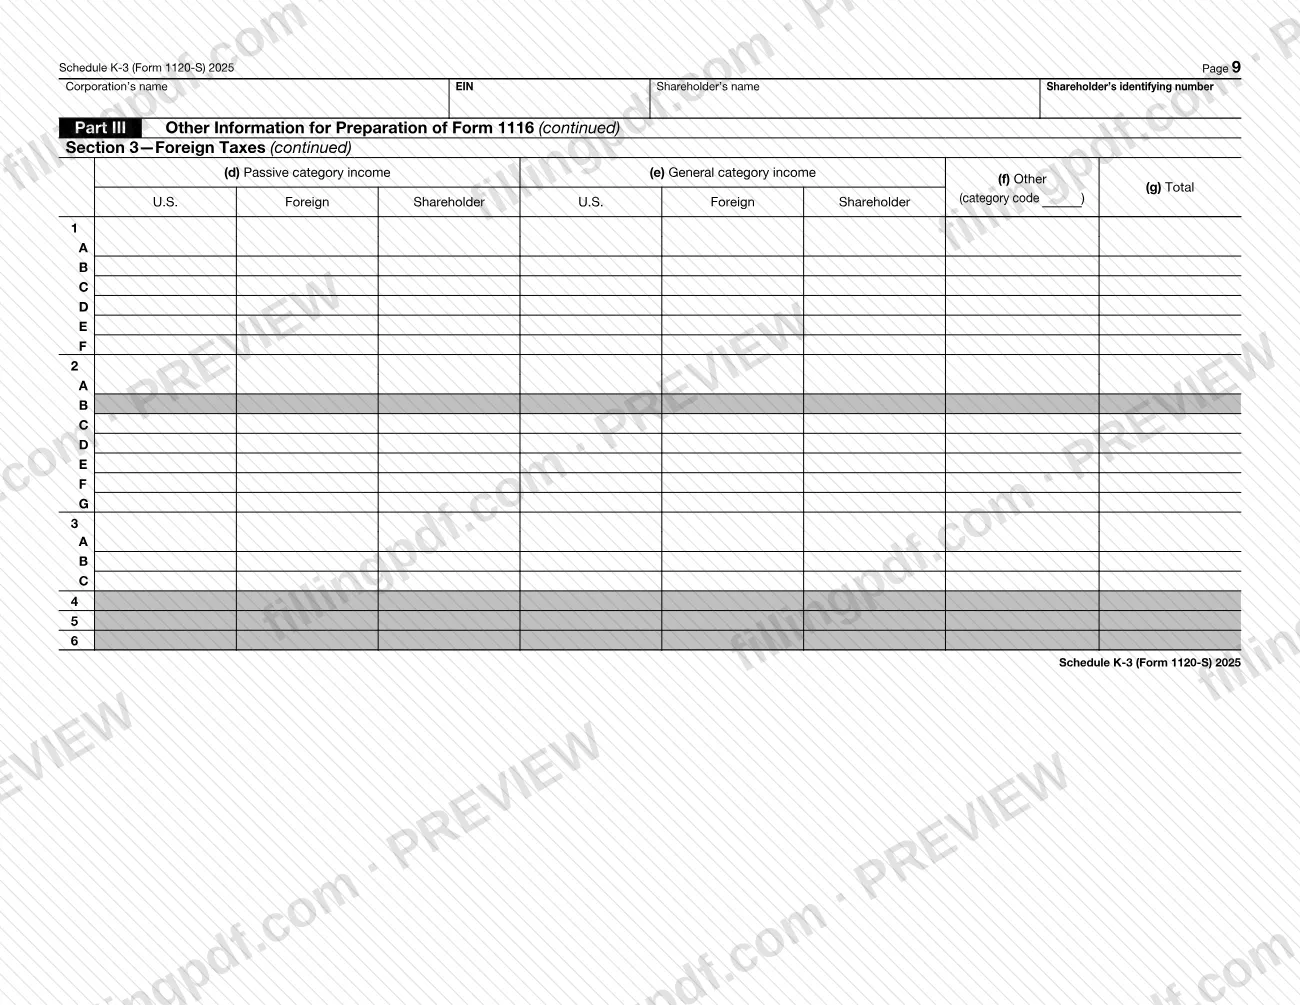
- Parte III: otra información para preparar el Formulario 1116, incluidos los factores de prorrateo de los gastos de investigación y experimentación (R&E) y los gastos por intereses, y los impuestos extranjeros.
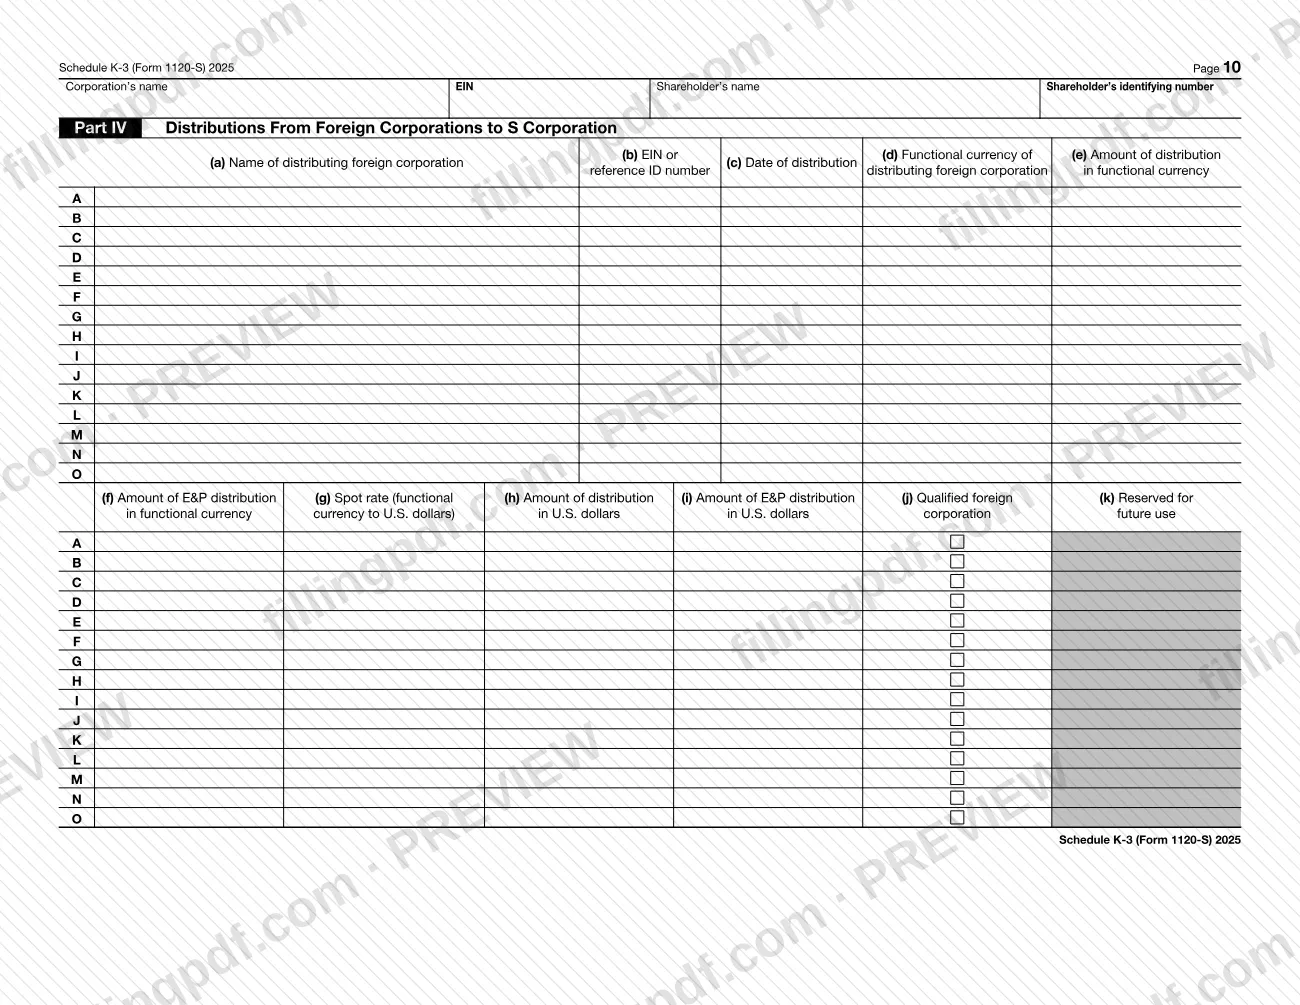
- Parte IV: distribuciones de corporaciones extranjeras a la corporación S.
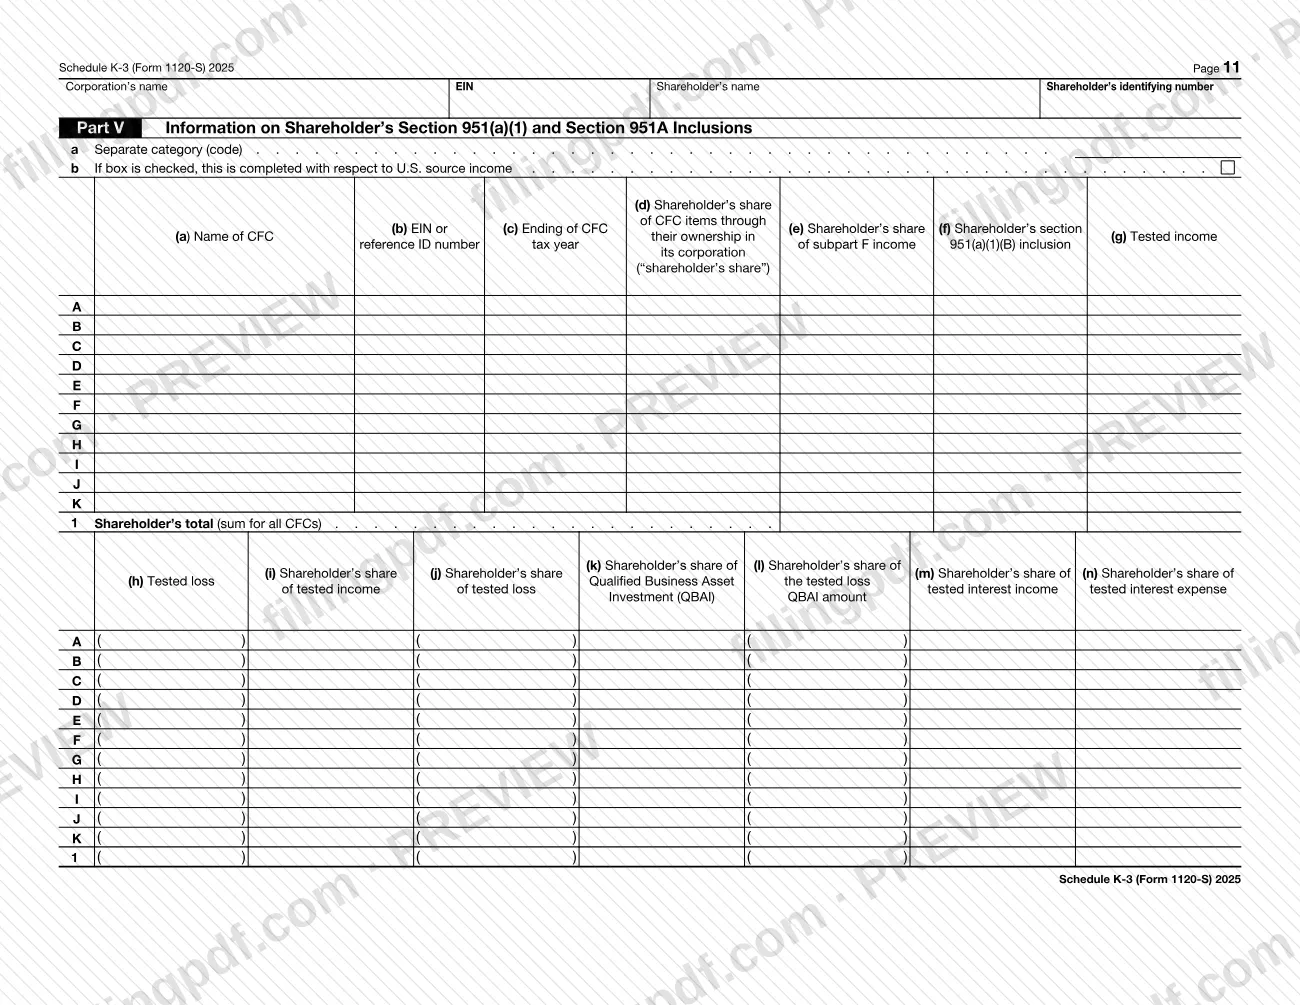
- Parte V: inclusiones del accionista conforme a las secciones 951(a)(1) y 951A.
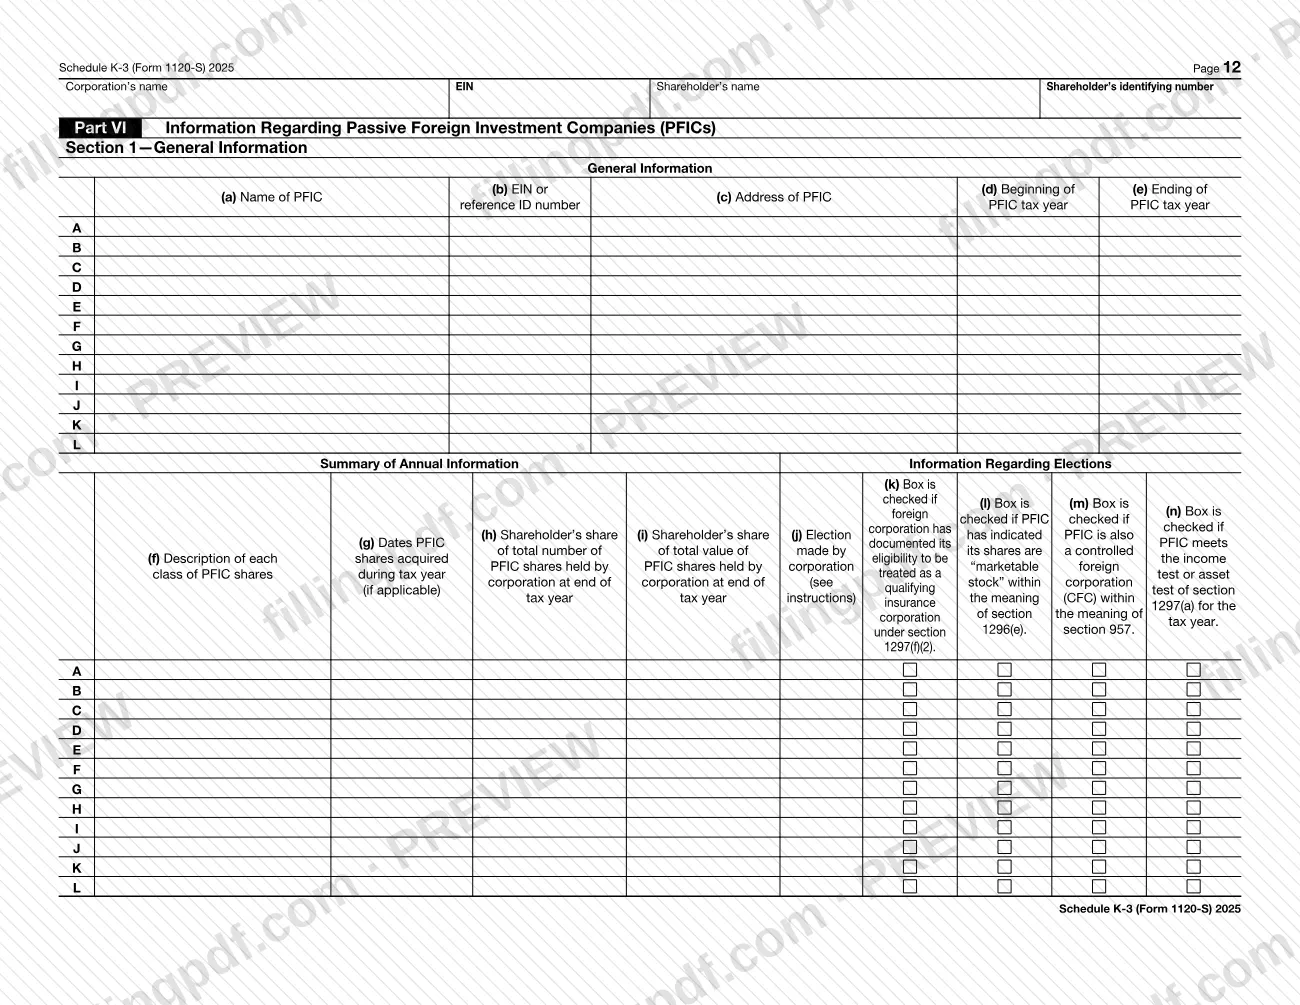
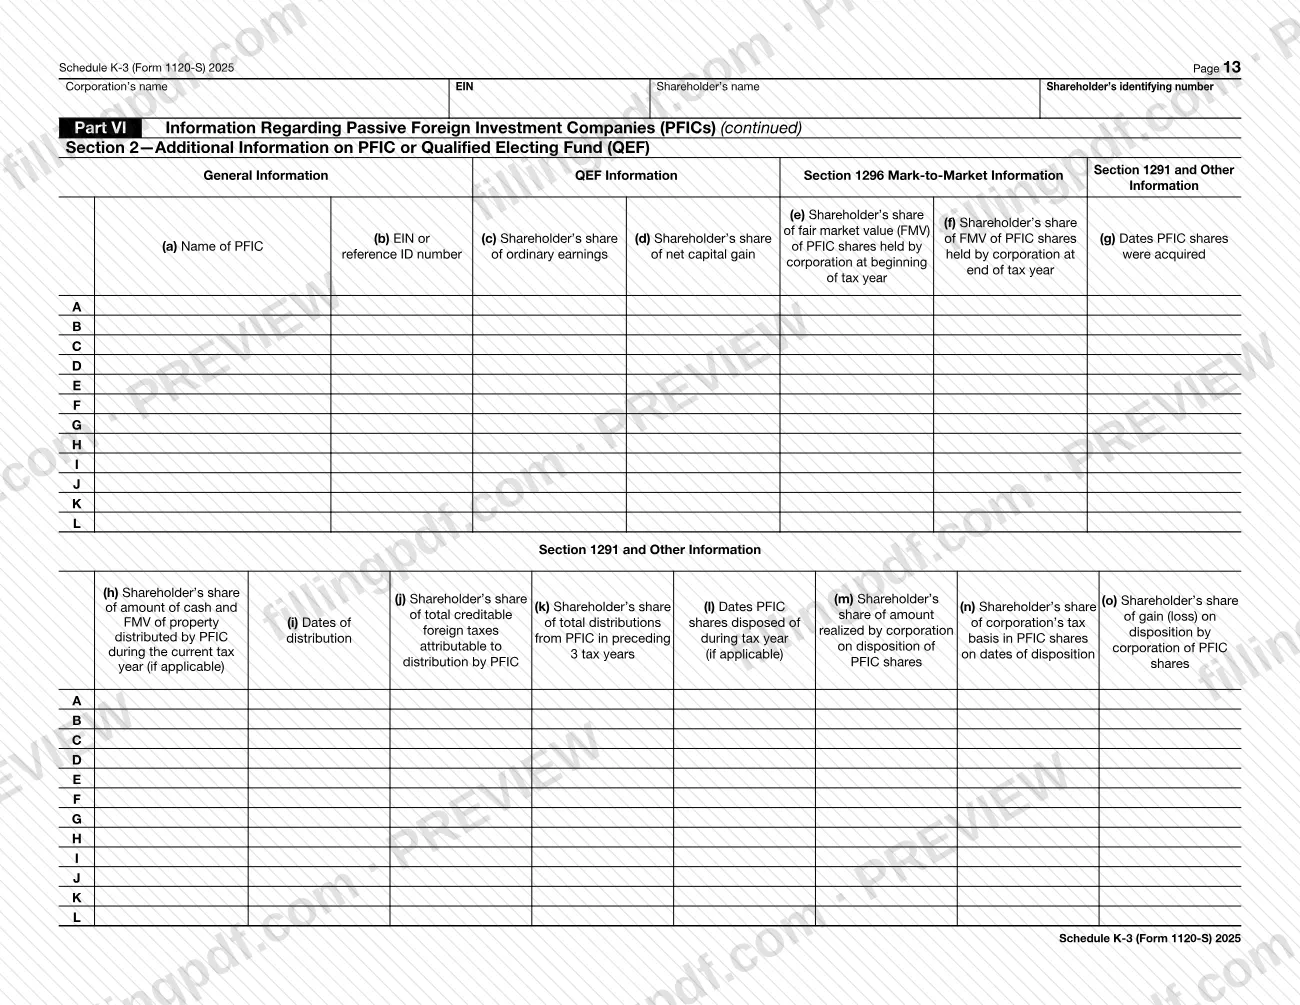
- Parte VI: información sobre compañías de inversión extranjera pasiva (PFIC).
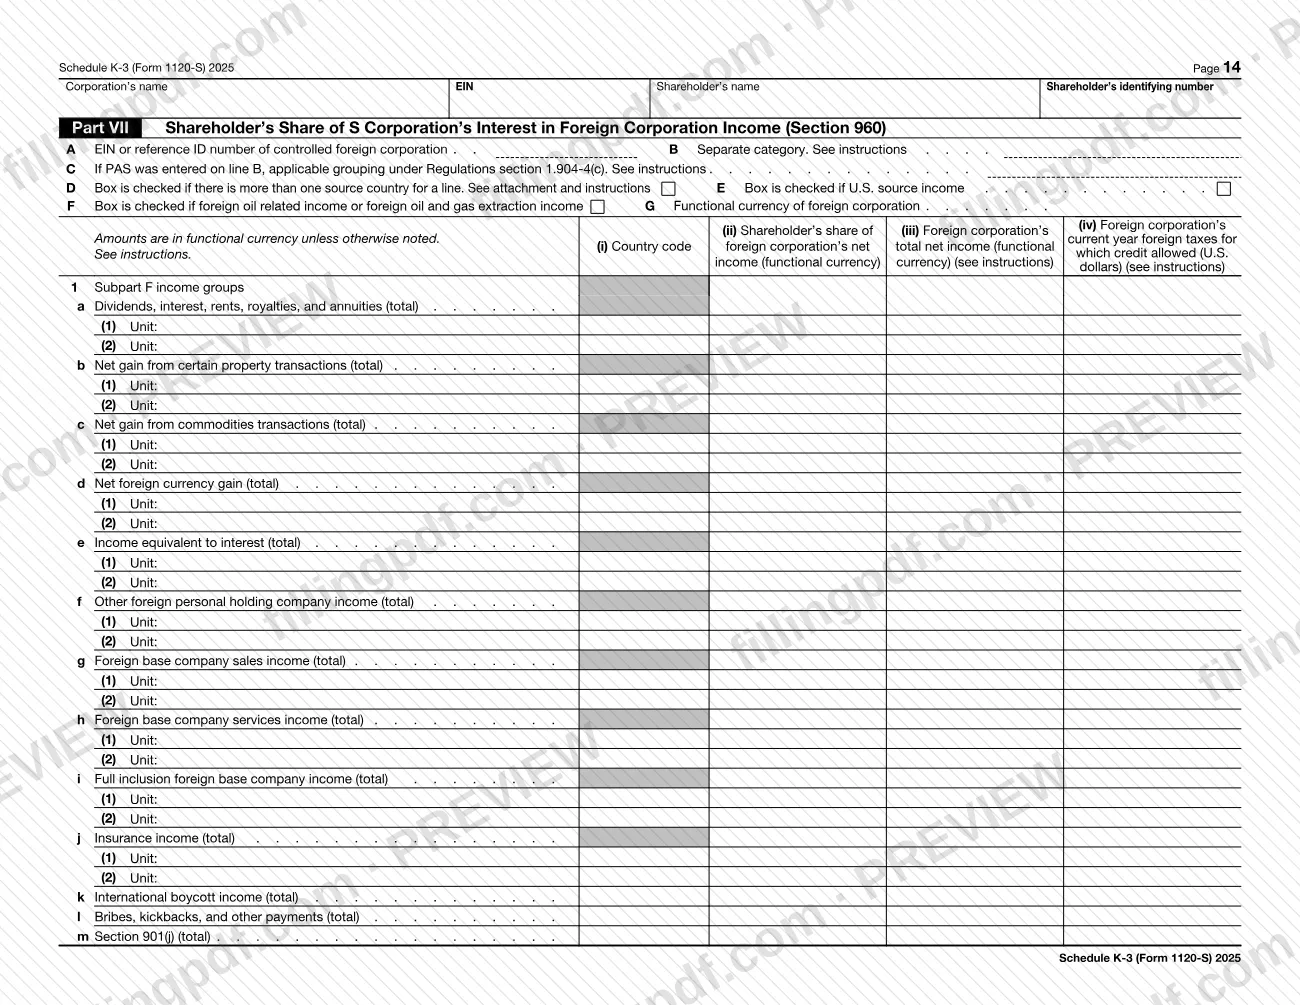
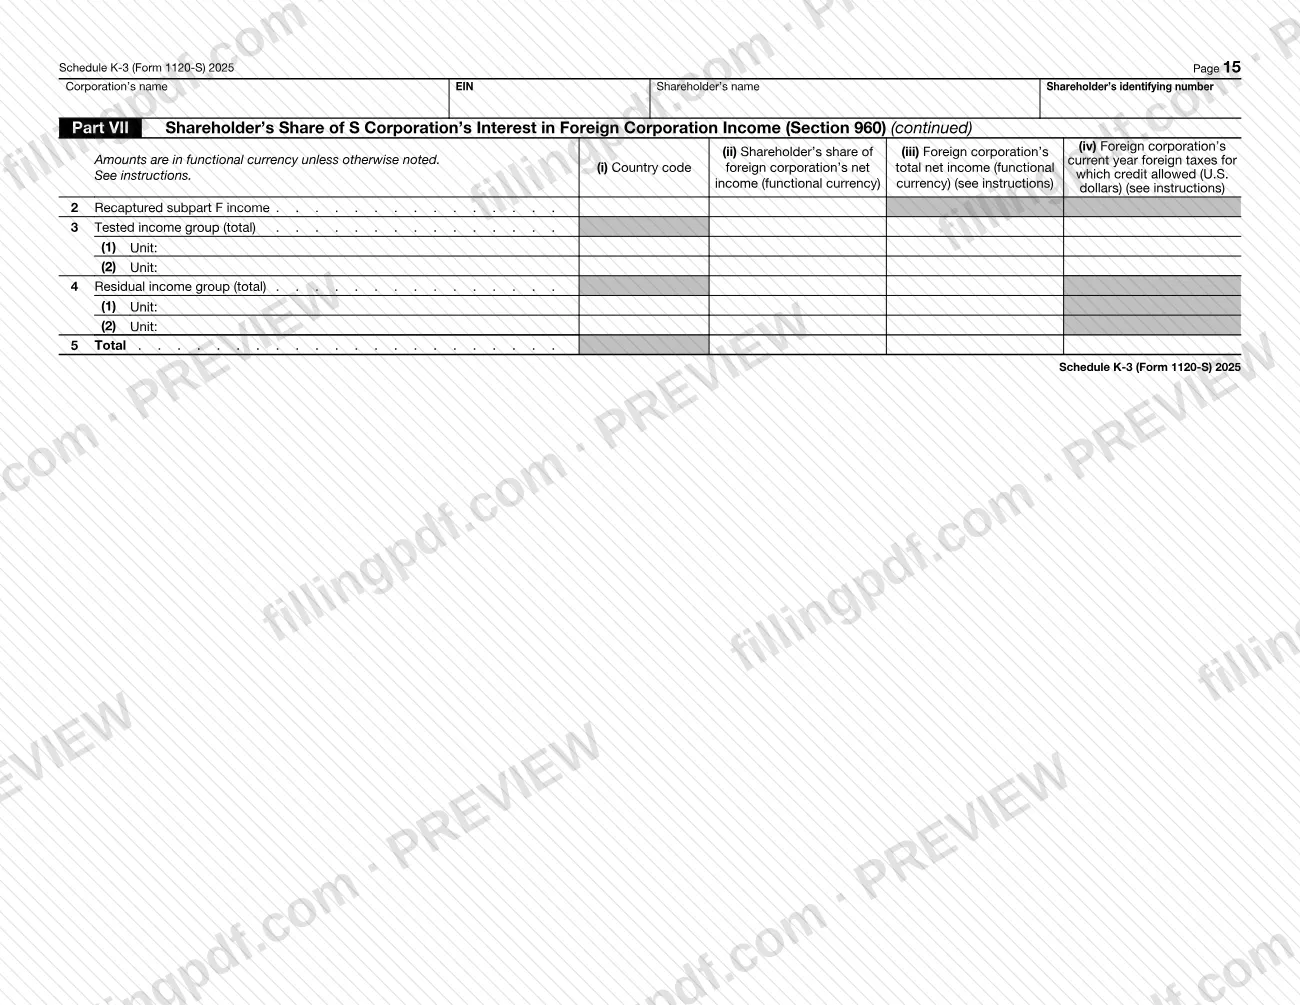
- Parte VII: parte del accionista en los ingresos de corporaciones extranjeras en los que tiene participación la corporación S (sección 960).
Los accionistas trasladan las cantidades a los Formularios 1116, 1118, 8992, 8621 y 1040, según indiquen las instrucciones del IRS para cada parte.
¿Quién tiene que presentar el Schedule K-3 (Form 1120-S)?
Los principales usuarios son las corporaciones S que informan a sus accionistas sobre conceptos internacionales en el Anexo K-3 (Formulario 1120-S), y los accionistas que lo reciben. Las instrucciones del IRS para accionistas indican que solo necesita las partes que le correspondan.
Los accionistas lo usan en estas situaciones:
- Las personas, y los beneficiarios ciudadanos o residentes de Estados Unidos de ciertos patrimonios y fideicomisos nacionales, que reclaman un crédito tributario extranjero usan las Partes II y III con el Formulario 1116.
- Los accionistas que hacen una elección conforme a la sección 962 también usan el Formulario 1118 para créditos considerados pagados, junto con la Parte VII.
- Los accionistas estadounidenses de corporaciones extranjeras controladas incluidas en la lista usan la Parte V.
- Los accionistas con PFIC que se tienen a través de la corporación S usan la Parte VI con el Formulario 8621.
Una corporación S sin ingresos de fuente extranjera, activos que generen ingresos de fuente extranjera ni impuestos extranjeros pagados o acumulados podría aun así informar en el Anexo K-3. Es posible que no reciba el anexo si la corporación S cumplió los requisitos de la excepción de presentación nacional. Tampoco necesita las Partes II y III si no está obligado a completar el Formulario 1116, por ejemplo, porque cumple los requisitos de una excepción a su presentación. Un accionista que deba presentar el Formulario 1116 puede solicitar el anexo.
Cuándo presentar el Schedule K-3 (Form 1120-S)
El Anexo K-3 (Formulario 1120-S) se completa por cada año tributario en que la corporación S tenga conceptos que informar a sus accionistas; esta edición abarca el año calendario 2025 o un año tributario que comienza en 2025 y termina en 2025. El formulario no indica una fecha límite independiente, por lo que el plazo se rige por el Formulario 1120-S de la corporación S y el Anexo K-1 que amplía; las Instrucciones para el Formulario 1120-S en www.irs.gov/Form1120S cubren esa declaración.
Si la corporación S cumplió los requisitos de la excepción de presentación nacional, es posible que no haya preparado un Anexo K-3 para usted. Un accionista que deba completar el Formulario 1116 puede solicitarlo. El Ejemplo 2 de las instrucciones del IRS muestra a un accionista que lo solicita para la «fecha de 1 mes»; el accionista que no lo solicite no lo recibirá.
Marque la casilla Amended K-3 (Anexo K-3 enmendado) en el Artículo F cuando el anexo corrija uno emitido anteriormente.
Documentos que necesitas
- Declaraciones y adjuntos para cada casilla de la Parte I que marque la corporación S: por ejemplo, la declaración sobre acuerdos de división de la casilla 3, la declaración de conversión de impuestos extranjeros de la casilla 4 y la declaración titulada "Section 267A Disallowed Deduction".
- Un Anexo I (Formulario 1118) parcialmente completado, Reducción de los impuestos extranjeros sobre petróleo y gas, adjunto por la corporación S cuando marca la casilla 2 para impuestos extranjeros sobre petróleo y gas.
- Adjunto(s) 1 o 2, o ambos, cuando se marque la casilla 5 (ingresos con impuestos altos), y un adjunto que describa los conceptos cuando se marque la casilla 13 (otros conceptos internacionales).
- Partes pertinentes del Formulario 5471, el Formulario 5713 u otros formularios internacionales, adjuntas al Anexo K-1 o al Anexo K-3 cuando corresponda; las casillas 7 y 9 se refieren a los Formularios 8858 y 8621.
- Una declaración que amplíe la Parte II cuando un tipo de ingreso provenga de más de tres países, ya que el formulario solo tiene las filas A, B y C.
- El adjunto mencionado en la Parte III, Sección 2, líneas 7 y 8 (base en acciones de corporaciones extranjeras no controladas en las que se posee el 10 % o más, y de CFC), y en la Parte VII, Artículo D, cuando una línea tenga más de un país de origen.
Cómo rellenar el Schedule K-3 (Form 1120-S)
Ingrese el año tributario y los datos de la corporación
En la parte superior, ingrese el año calendario 2025 o las fechas de inicio y fin del año tributario. En el Artículo A, ingrese el número de identificación del empleador (EIN) de la corporación y, en el Artículo B, su nombre, dirección, ciudad, estado y código postal.
Ingrese los datos del accionista
En el Artículo C, ingrese el número de identificación del accionista y, en el Artículo D, su nombre, dirección, ciudad, estado y código postal. Prepare un anexo separado para cada accionista.
Indique qué partes corresponden en el Artículo E
Para las líneas 1 a 7 del Artículo E, marque Yes (Sí) o No para indicar si corresponden las Partes I a VII. Marque Yes solo para una parte que complete y adjunte.
Marque la casilla de enmienda si es necesario
Marque el Artículo F, Amended K-3, solo si corresponde. Los encabezados de las páginas repiten el nombre y el EIN de la corporación, así como el nombre y el número de identificación del accionista.
Complete las casillas 1 a 13 de la Parte I
Marque cada casilla que corresponda, como ganancia por la venta de bienes personales, impuestos extranjeros sobre petróleo y gas, acuerdos de división, conversión de impuestos extranjeros, información de los Formularios 5471, 8858 y 8865 u otros conceptos internacionales. Adjunte las declaraciones que exijan las casillas marcadas.
Informe los ingresos brutos en la Parte II, Sección 1
Para las líneas 1 a 23, ingrese cada tipo de ingreso por columna: (a) fuente estadounidense, (b) sucursal extranjera, (c) pasivo, (d) general, (e) otro con su código de categoría, (f) fuente determinada por el accionista y (g) total. Use las filas A, B y C para el código de país de dos letras, y XX cuando no se pueda determinar el país. Sume las líneas 1 a 23 en la línea 24.
Informe las deducciones en la Parte II, Sección 2
Ingrese las líneas 25 a 53 en las mismas columnas, incluidos los gastos de investigación y experimentación con códigos SIC en la línea 32 y los gastos por intereses en las líneas 39 a 43. La línea 54 suma las líneas 25 a 53, y la línea 55 es la línea 24 menos la línea 54.
Complete las Secciones 1 y 2 de la Parte III
En la Sección 1, ingrese los ingresos brutos por código SIC en la línea 1 y los gastos de investigación y experimentación por lugar de actividad en la línea 2. En la Sección 2, ingrese los valores de los activos en las líneas 1 a 8; la línea 6a es la suma de las líneas 1 y 2 menos la suma de las líneas 3, 4 y 5.
Informe los impuestos extranjeros en la Parte III, Sección 3
En la línea 1, enumere los impuestos extranjeros directos pagados o acumulados según el tipo de impuesto y la categoría de ingresos. La línea 2 cubre las reducciones de impuestos (líneas A a G), y la línea 3, los reajustes de impuestos extranjeros, con el año tributario relacionado, la fecha de pago del impuesto y la casilla Contested tax (Impuesto impugnado).
Enumere las distribuciones extranjeras en la Parte IV
Para cada corporación extranjera que distribuya fondos (filas A a O), ingrese su nombre, EIN o número de identificación de referencia, fecha de distribución, moneda funcional, cantidades en moneda funcional y dólares estadounidenses, el tipo de cambio al contado y si es una corporación extranjera calificada en la columna (j).
Complete las inclusiones de CFC de la Parte V
Ingrese el código de categoría independiente en la línea a; marque la casilla b si se completó para ingresos de fuente estadounidense; luego enumere cada corporación extranjera controlada (CFC) con sus conceptos de la subparte F, sección 951(a)(1)(B), ingresos sujetos a prueba, pérdidas sujetas a prueba y QBAI. La línea 1 suma todas las CFC.
Ingrese la información sobre PFIC de la Parte VI
En la Sección 1, ingrese el nombre, EIN o número de identificación de referencia, dirección, año tributario, información sobre acciones y casillas de elecciones de cada PFIC. En la Sección 2, ingrese en la misma línea de cada PFIC la información de QEF, de la elección de ajuste al valor de mercado conforme a la sección 1296 y de la sección 1291.
Complete la información de la sección 960 de la Parte VII
Ingrese el EIN o número de identificación de referencia de la CFC en el Artículo A, la categoría independiente en el Artículo B y los Artículos C a G, según corresponda. Luego complete las líneas 1 a 5 con el código de país y las cantidades en moneda funcional, salvo que se indique lo contrario.
Revise y descargue el PDF completado
Verifique que el Artículo E coincida con las partes que completó, que estén listos todos los adjuntos requeridos por las casillas marcadas y que todas las cantidades estén en dólares estadounidenses, salvo que una parte indique lo contrario. Descargue o imprima el PDF completado desde FillingPDF.
Cómo presentar el Schedule K-3 (Form 1120-S)
El Anexo K-3 (Formulario 1120-S) no tiene un canal de presentación propio: el formulario no indica dirección postal, portal en línea ni reglas para citas. Es un anexo del Formulario 1120-S de la corporación S; por lo tanto, las Instrucciones para el Formulario 1120-S en www.irs.gov/Form1120S explican cómo presentar la declaración.
- De la corporación S al accionista: la corporación S completa un anexo para cada accionista, con la información de la corporación en los Artículos A y B y la del accionista en los Artículos C y D. Cuando se marca una casilla o una columna solicita un adjunto, la declaración o el formulario debe acompañar al anexo.
- Por parte del accionista: usted no presenta el Anexo K-3 por separado. Traslada sus cantidades a su propia declaración y formularios, como los Formularios 1116, 1118, 8992, 8621 y 1040, siguiendo las instrucciones de cada parte.
Si necesita detalles que no aparecen en el anexo, como información del Formulario 8858 o del Formulario 8621, las instrucciones indican que debe solicitarlos a la corporación S. FillingPDF le permite completar y descargar el PDF; la presentación se efectúa por los canales del IRS que correspondan al Formulario 1120-S.
Errores comunes que debes evitar
- Informar cantidades de la Parte II, columna (a), fuente estadounidense, en el Formulario 1116 o el Formulario 1118; las instrucciones indican que no debe hacerlo, a menos que elija volver a asignar la fuente de los ingresos conforme a un tratado tributario estadounidense aplicable.
- Considerar que todos los ingresos de la corporación S son de fuente estadounidense y que todos los gastos reducen los ingresos de fuente estadounidense; el accionista determina la fuente de las cantidades de la columna (f), y algunos gastos los asigna y prorratea el accionista.
- Incluir las contribuciones caritativas (Parte II, línea 38) en el Formulario 1116; las instrucciones indican que se asignan a ingresos de fuente estadounidense.
- Reclamar un crédito tributario extranjero en el Formulario 1116 por las cantidades de la línea 45 (impuestos extranjeros que no dan derecho a crédito, pero sí a deducción); puede deducirlos, pero no acreditarlos.
- Deducir una cantidad indicada en la declaración de la casilla 6 como deducción no permitida conforme a la sección 267A, por ejemplo, en las líneas 41 a 43.
- Pasar por alto un acuerdo de división porque la casilla 3 no está marcada; las instrucciones indican que el accionista debe identificarlo aunque la corporación S no lo haya hecho.
- Incluir en la línea 12 las ganancias de las líneas 13, 14 o 15, o en la línea 28 las pérdidas de la línea 29; las instrucciones indican que esas líneas las excluyen.
- Ingresar información del país en un formato incorrecto: use el código de dos letras de IRS.gov/CountryCodes o XX cuando no se pueda determinar el país.
- No presentar el Formulario 8082 cuando el tratamiento real de un concepto difiera de lo que supuso la corporación S, por ejemplo, en relación con los umbrales de titularidad.
Preguntas frecuentes
¿Qué es el Anexo K-3 (Formulario 1120-S)?
El Anexo K-3 (Formulario 1120-S) es el anexo del IRS que una corporación S usa para informar a cada accionista su parte en conceptos internacionales. Amplía el Anexo K-1 (Formulario 1120-S) y, por lo general, informa la parte del accionista en los conceptos declarados en el Anexo K-2.
¿Necesito el Anexo K-3 si mi corporación S no tiene actividad extranjera?
No siempre. Las instrucciones del IRS indican que es posible que no lo reciba si la corporación S cumplió los requisitos de la excepción de presentación nacional. Sin embargo, si debe completar el Formulario 1116 para reclamar un crédito tributario extranjero, por lo general necesita la información de las Partes II y III y puede solicitar el anexo.
¿Cómo sé qué partes del Anexo K-3 me corresponden?
Consulte el Artículo E en la página 1. La corporación S marca Yes (Sí) para cada parte que corresponda y la completa y adjunta, y marca No para las demás. Las instrucciones indican que solo necesita usar las partes que le correspondan.
¿Qué hago con la Parte II del Anexo K-3 en el Formulario 1116?
Sume las cantidades de fuente extranjera de las columnas (b) a (e) a sus otros ingresos de cada categoría independiente. Quienes completen el Formulario 1116 informan la línea 24, después de los ajustes que correspondan conforme a la sección 904(b)(2) y los PTEP, por país en el Formulario 1116, Parte I, línea 1a, según describen las instrucciones.
¿Qué significa la columna (f), Sourced by shareholder?
Incluye ingresos cuya fuente y categoría independiente usted determina. Las instrucciones indican que, por lo general, se refiere a ventas de bienes personales que no sean inventario, bienes depreciables ni ciertos intangibles, cuya fuente se determina conforme a la sección 865; también puede incluir ganancias en moneda extranjera conforme a la sección 988.
¿Para qué se usa la Parte VII del Anexo K-3?
La Parte VII informa la parte del accionista en los ingresos de corporaciones extranjeras en los que tiene participación la corporación S, conforme a la sección 960. Los accionistas que hacen una elección conforme a la sección 962 la usan para calcular créditos tributarios extranjeros considerados pagados en los Anexos C y D del Formulario 1118.
¿Qué pasa si mi tratamiento tributario real difiere de lo que informó la corporación S?
Trate los conceptos de acuerdo con sus circunstancias reales. Las instrucciones indican que, si las suposiciones de la corporación S, como los umbrales de titularidad o la relación entre las partes, eran incorrectas, debe presentar el Formulario 8082, Notice of Inconsistent Treatment or Administrative Adjustment Request (AAR), para identificar y explicar la discrepancia.
¿Puedo completar el Anexo K-3 (Formulario 1120-S) en línea?
Sí. Puede completar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante el IRS; la presentación sigue los canales indicados en las Instrucciones para el Formulario 1120-S.
¿Listo para rellenar el Schedule K-3 (Form 1120-S)?
Rellenar el Schedule K-3 (Form 1120-S) ahora