
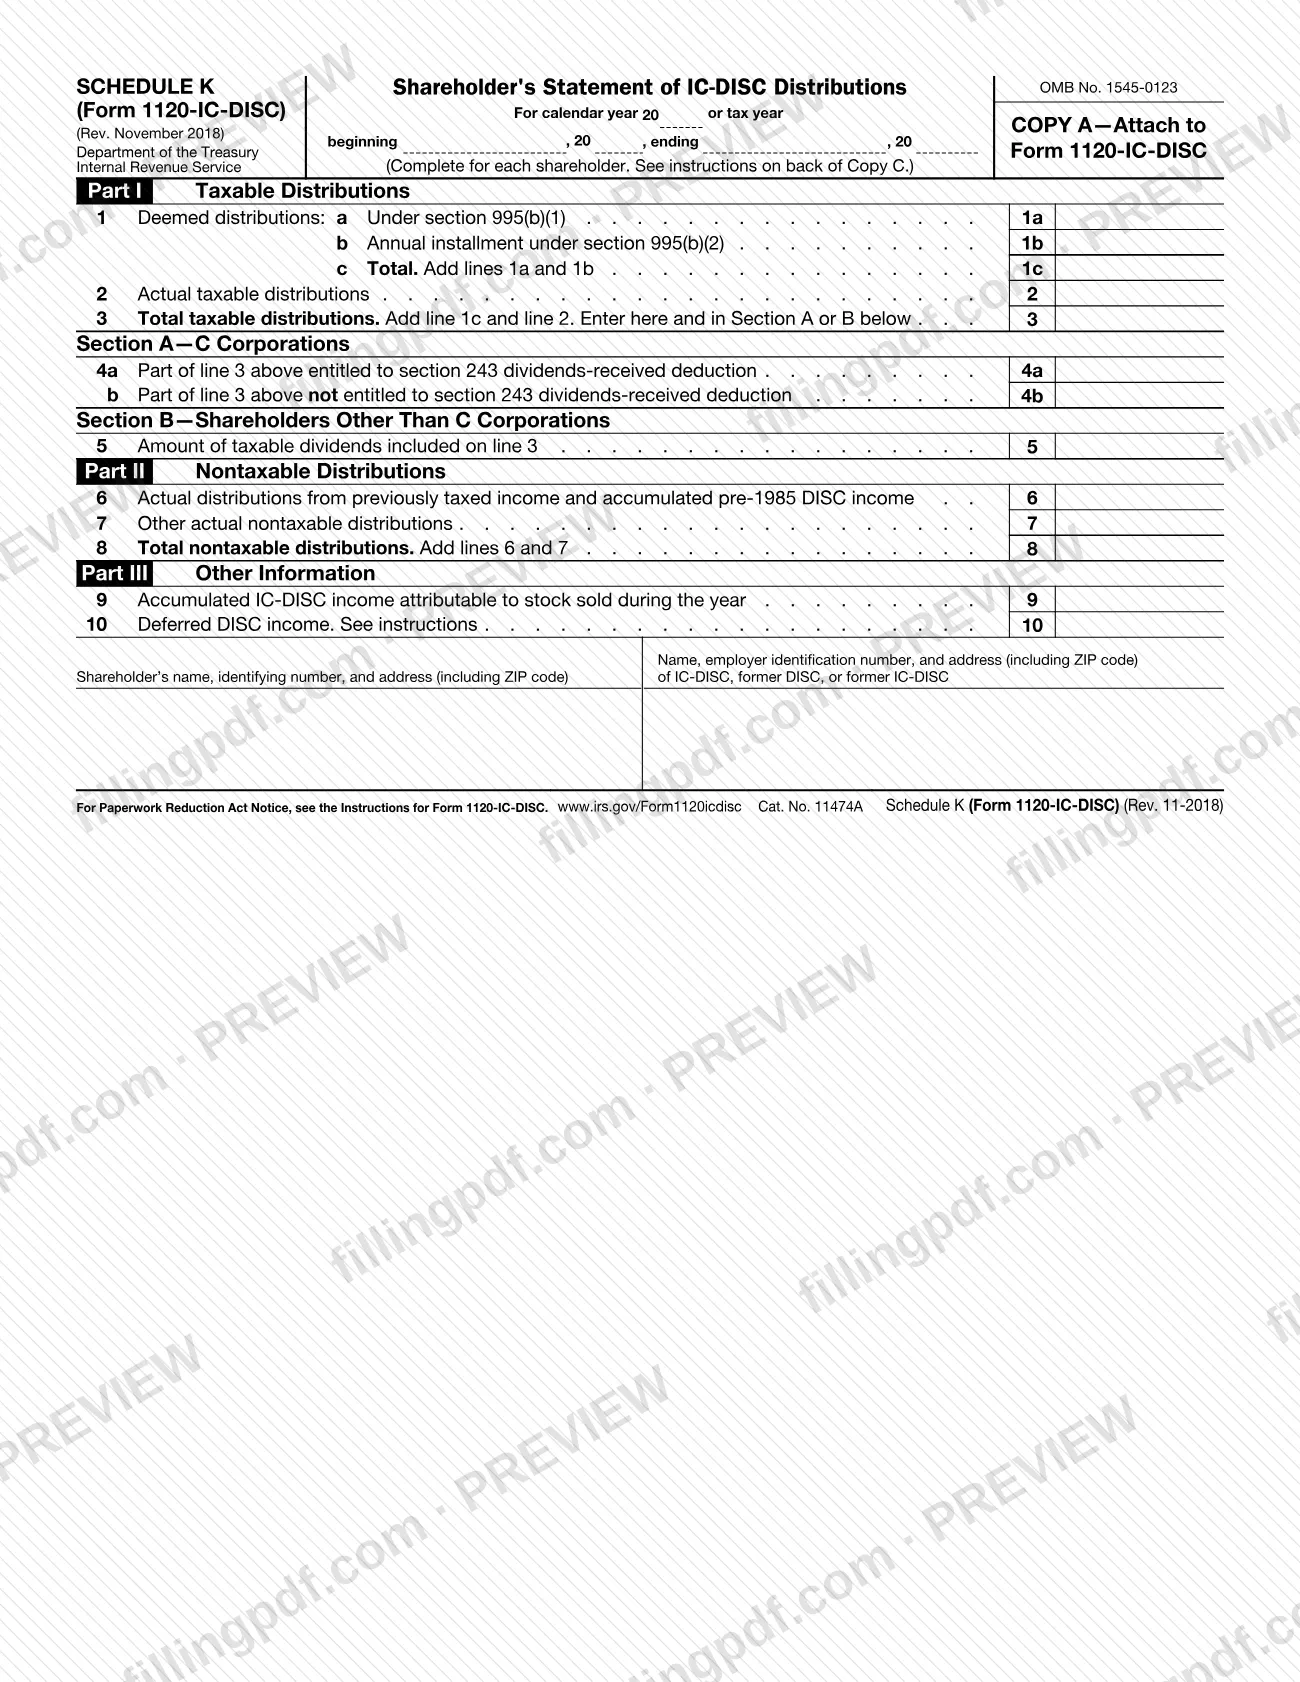
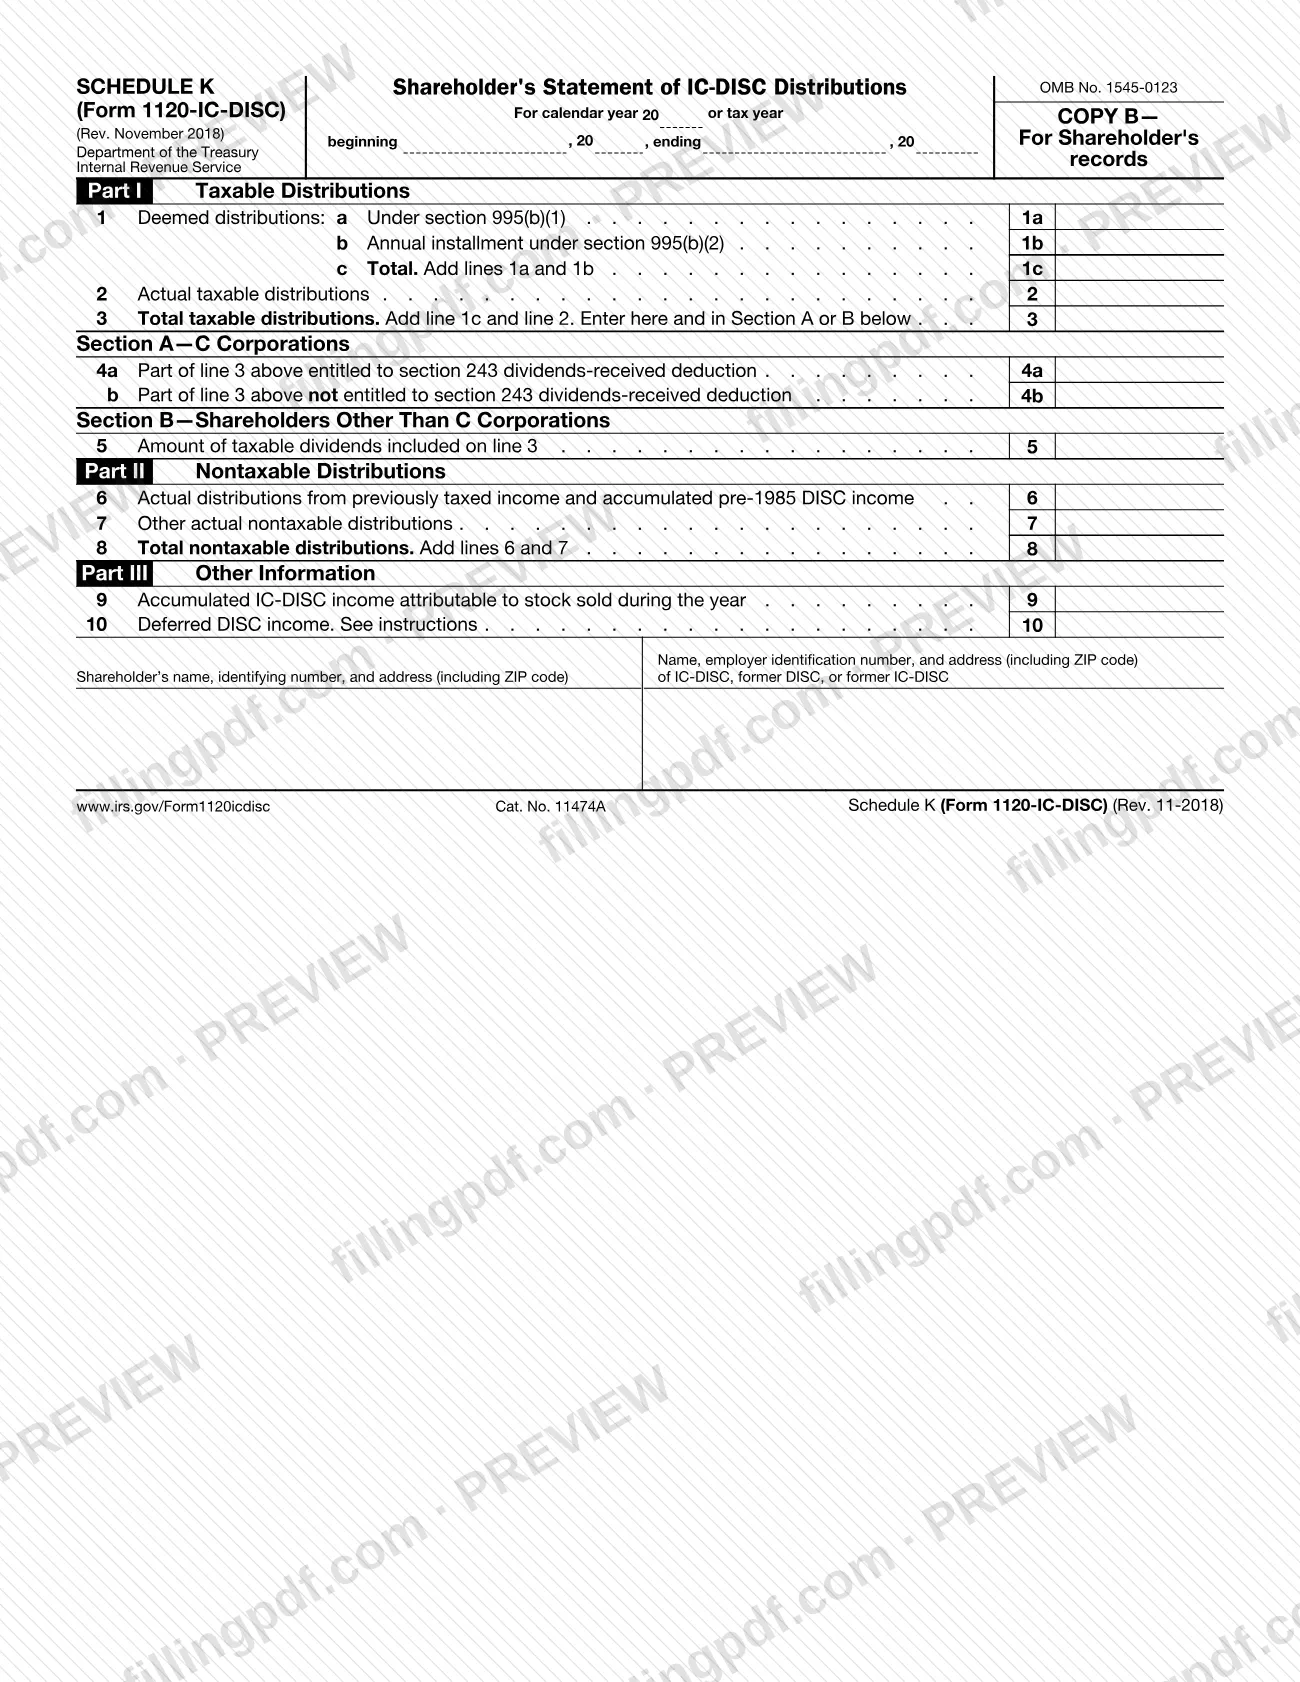
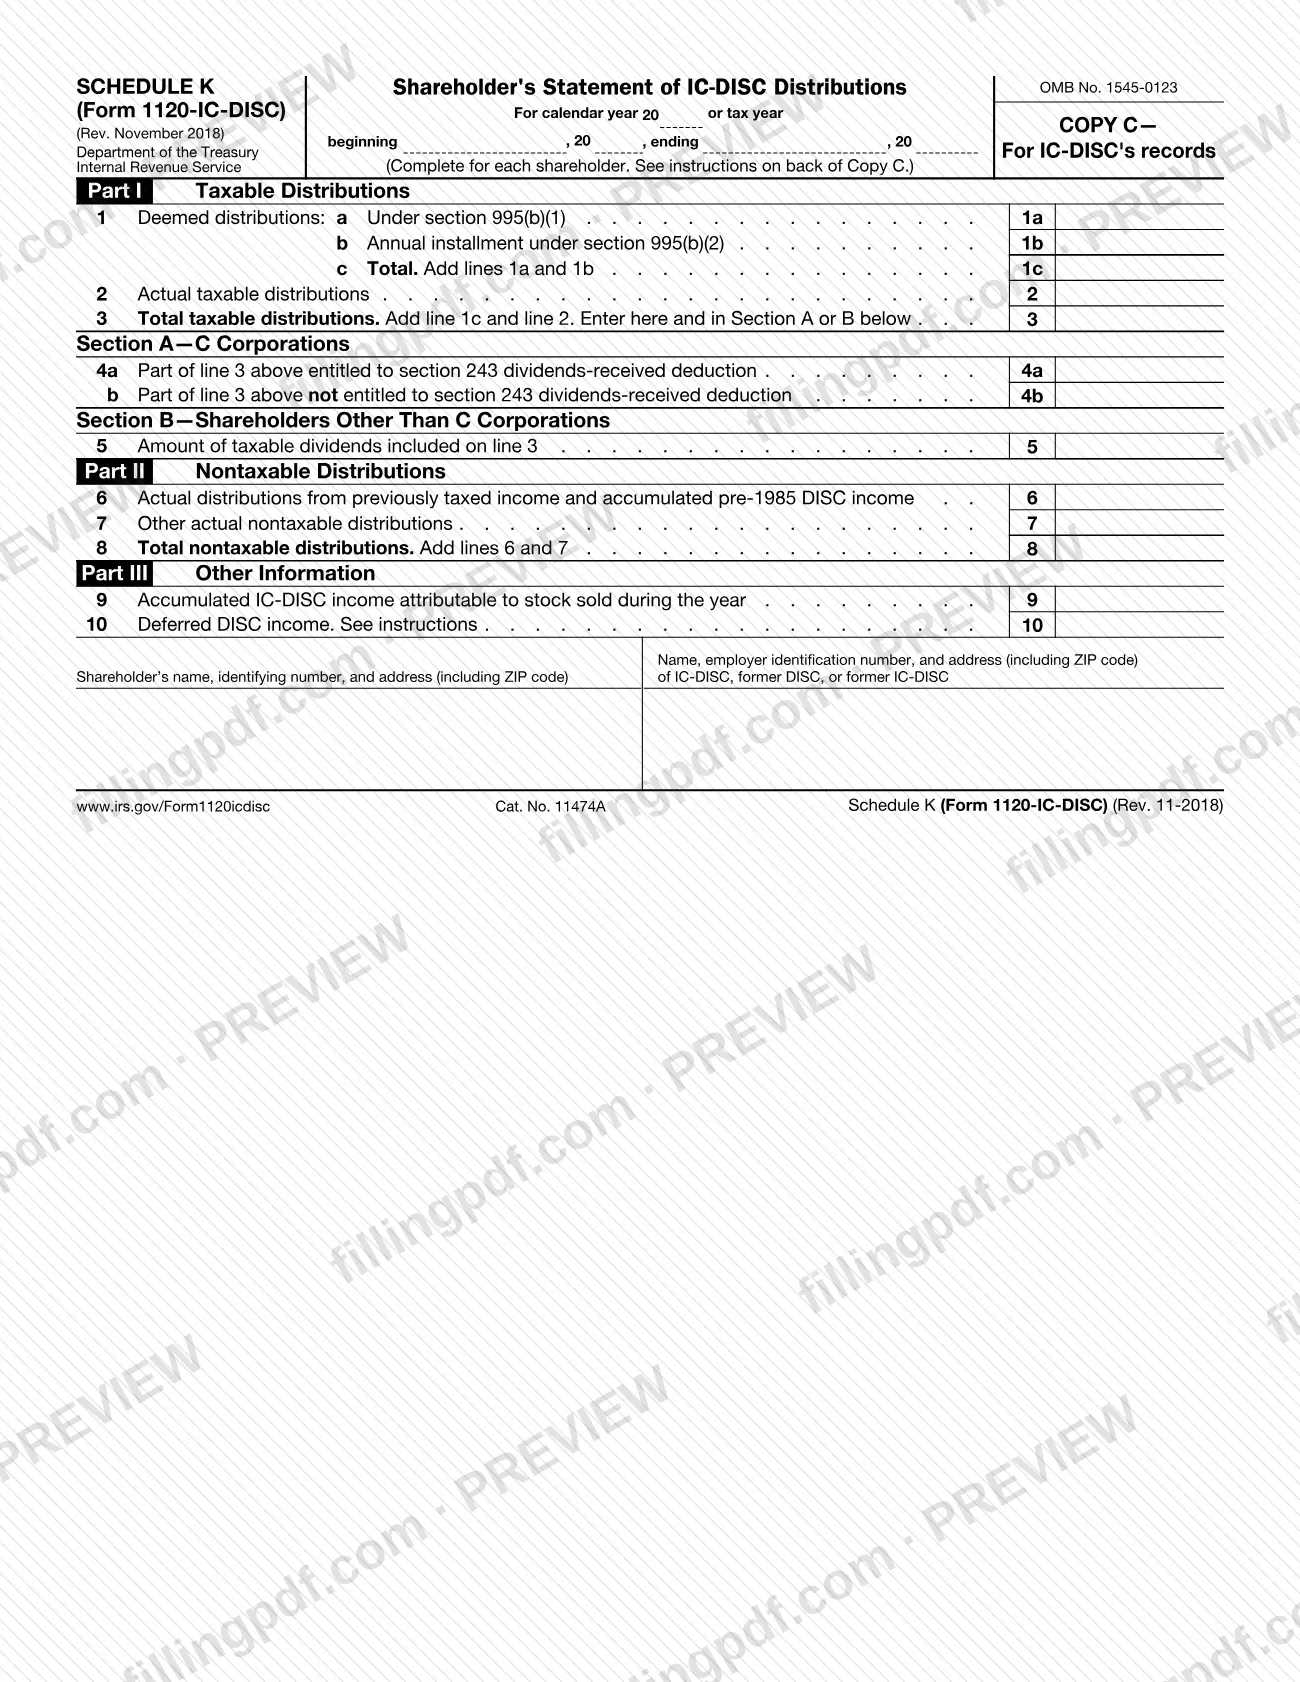
El Anexo K (Formulario 1120-IC-DISC), Declaración del accionista de distribuciones de IC-DISC (Shareholder's Statement of IC-DISC Distributions), es el anexo del Servicio de Impuestos Internos (IRS) que informa las distribuciones reales y consideradas de cada accionista de una IC-DISC, una antigua IC-DISC o una antigua DISC, así como cualquier ingreso diferido de DISC. La IC-DISC completa un anexo para cada accionista y presenta la Copia A con el Formulario 1120-IC-DISC; el accionista recibe la Copia B. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado. El PDF oficial está publicado por el IRS en irs.gov.
Última actualización
¿Qué es el Schedule K (Form 1120-IC-DISC)?
El Anexo K (Formulario 1120-IC-DISC), Declaración del accionista de distribuciones de IC-DISC (Shareholder's Statement of IC-DISC Distributions), es el anexo del IRS en el que una IC-DISC informa, para un accionista, las distribuciones tributables y no tributables realizadas durante el año y la parte del accionista del ingreso diferido de DISC.
El anexo forma parte del Formulario 1120-IC-DISC (OMB No. 1545-0123) y se identifica con ese número de formulario. Se imprime en tres copias:
- Copy A se adjunta al Formulario 1120-IC-DISC.
- Copy B es para los registros del accionista.
- Copy C es para los registros de la IC-DISC.
El formulario tiene tres partes. Part I, Taxable Distributions (Parte I, distribuciones tributables) abarca las distribuciones consideradas conforme a la sección 995(b)(1) y el pago anual a plazos conforme a la sección 995(b)(2) (línea 1), las distribuciones tributables reales (línea 2), el total (línea 3) y un desglose según el tipo de accionista: la Sección A para corporaciones C (líneas 4a y 4b, la deducción por dividendos recibidos de la sección 243) y la Sección B para otros accionistas (línea 5, dividendos tributables). Part II, Nontaxable Distributions (Parte II, distribuciones no tributables) incluye las líneas 6 a 8. Part III, Other Information (Parte III, otra información) informa el ingreso acumulado de IC-DISC atribuible a las acciones vendidas durante el año (línea 9) y el ingreso diferido de DISC (línea 10).
Los totales de todos los accionistas deben coincidir con el Anexo J del Formulario 1120-IC-DISC. Las distribuciones y el ingreso diferido de DISC que se informan aquí no se informan en el Formulario 1099-DIV.
¿Quién tiene que presentar el Schedule K (Form 1120-IC-DISC)?
La IC-DISC completa el Anexo K (Formulario 1120-IC-DISC) para cada accionista que haya recibido una distribución real o considerada durante el año tributario, o para quien la corporación informe ingreso diferido de DISC correspondiente al año. Se prepara un anexo por accionista, no uno para toda la corporación.
La sección que usa el accionista depende de su tipo:
- Las corporaciones C usan la Sección A, líneas 4a y 4b.
- Las personas físicas, sociedades colectivas, corporaciones S, sucesiones y fideicomisos usan la Sección B, línea 5.
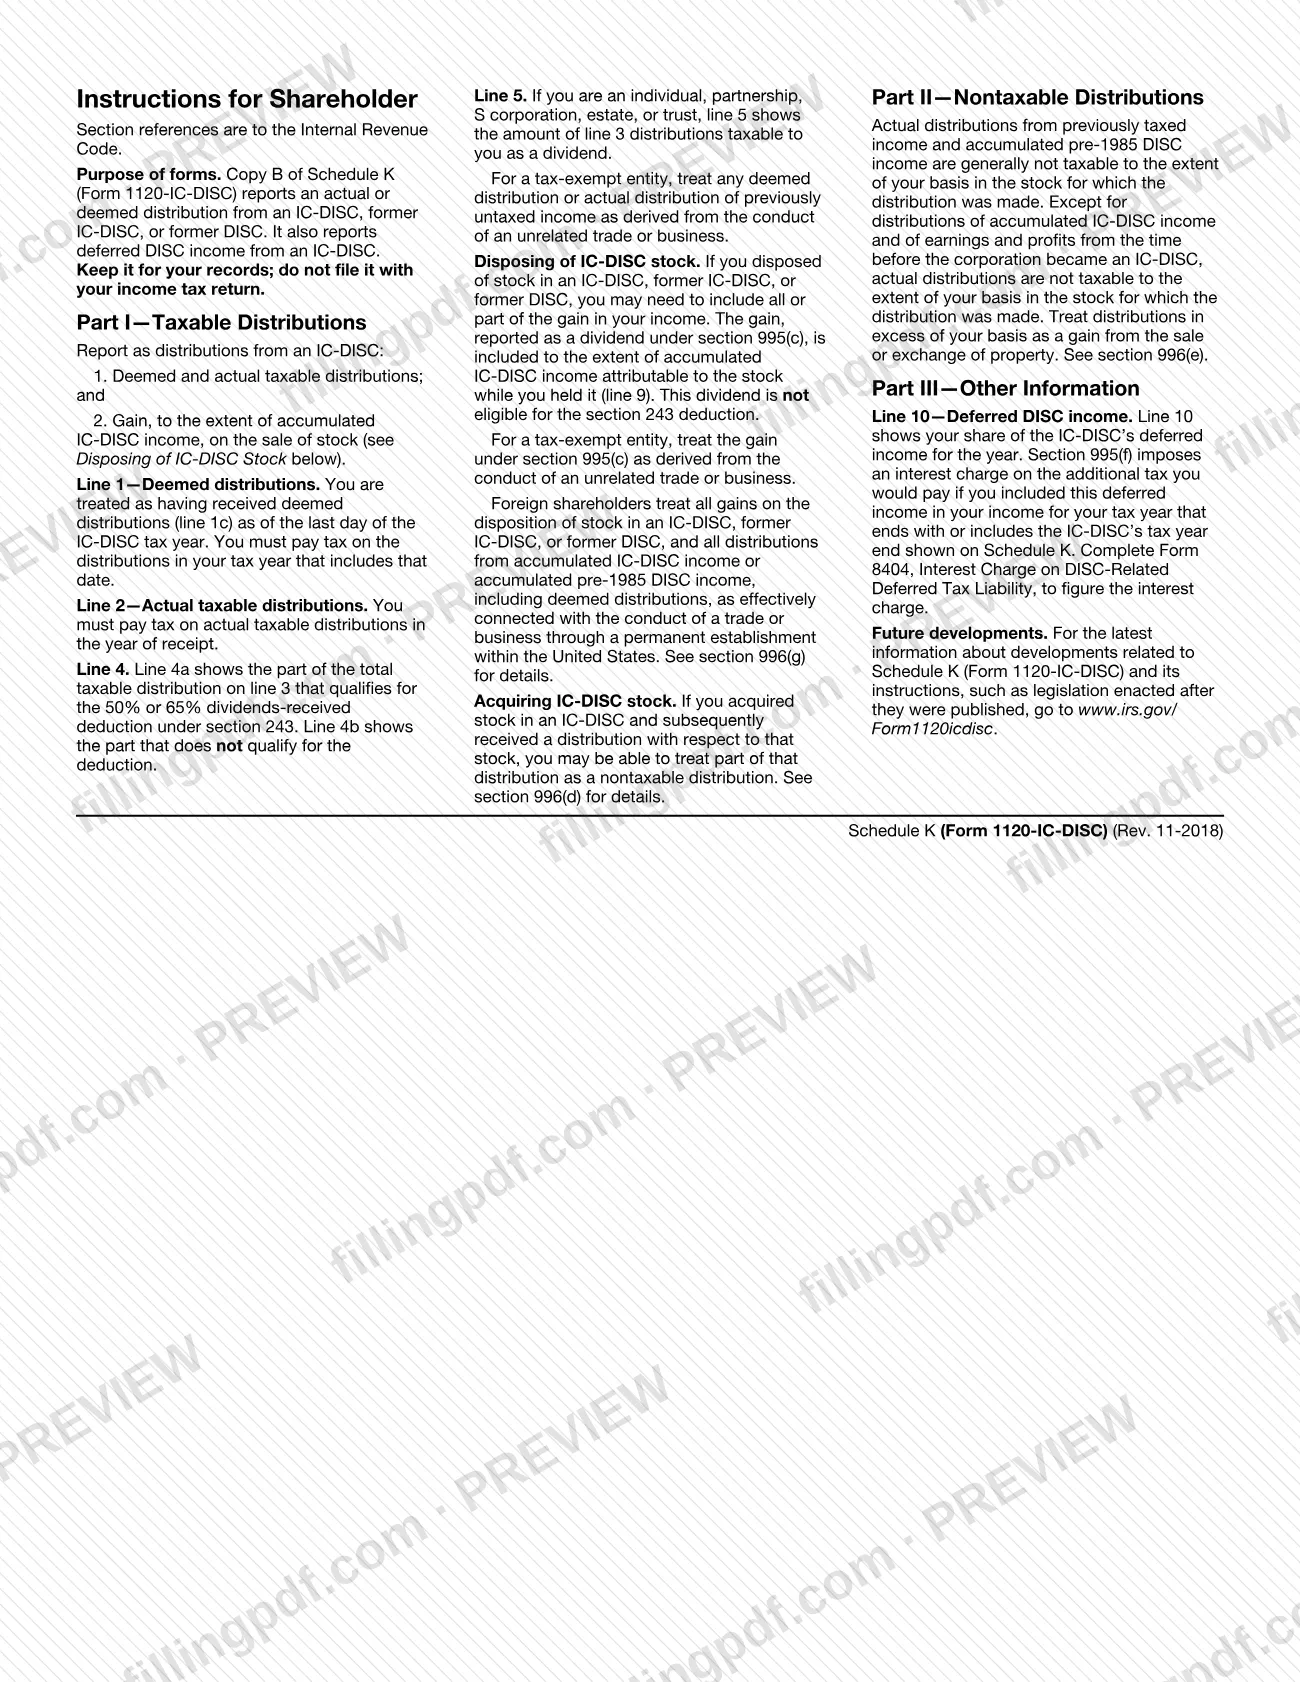
Los accionistas reciben la Copia B. Las instrucciones para el accionista impresas en el formulario indican que la Copia B informa una distribución real o considerada de una IC-DISC, antigua IC-DISC o antigua DISC, así como ingresos diferidos de DISC de una IC-DISC. Los accionistas que hayan enajenado acciones, que sean entidades exentas de impuestos o que sean accionistas extranjeros deben leer las instrucciones para el accionista impresas al reverso de la Copia B, porque describen el tratamiento especial de las ganancias y distribuciones.
Un accionista que no haya recibido distribuciones ni tenga ingresos diferidos de DISC durante el año no necesita un anexo.
Cuándo presentar el Schedule K (Form 1120-IC-DISC)
El Anexo K se completa junto con el Formulario 1120-IC-DISC correspondiente al año tributario en el que un accionista haya recibido una distribución real o considerada, o para el que se informe ingreso diferido de DISC. La Copia A se adjunta al Formulario 1120-IC-DISC, por lo que se envía con la declaración y no tiene una fecha de presentación independiente.
Entregue la Copia B al accionista a más tardar el último día del segundo mes después de que termine el año tributario de la IC-DISC. Conserve la Copia C para los registros de la corporación.
Para el accionista, las distribuciones consideradas de la línea 1c se consideran recibidas el último día del año tributario de la IC-DISC, y el impuesto se debe pagar en el año tributario del accionista que incluya esa fecha. Las distribuciones tributables reales de la línea 2 tributan en el año en que se reciben.
Cómo rellenar el Schedule K (Form 1120-IC-DISC)
Anote el año tributario y los nombres
Indique el año calendario o las fechas de inicio y finalización del año tributario. Anote el nombre, número de identificación y dirección del accionista (incluido el código ZIP), y el nombre, número de identificación y dirección de la IC-DISC, antigua DISC o antigua IC-DISC en los espacios que proporciona el formulario.
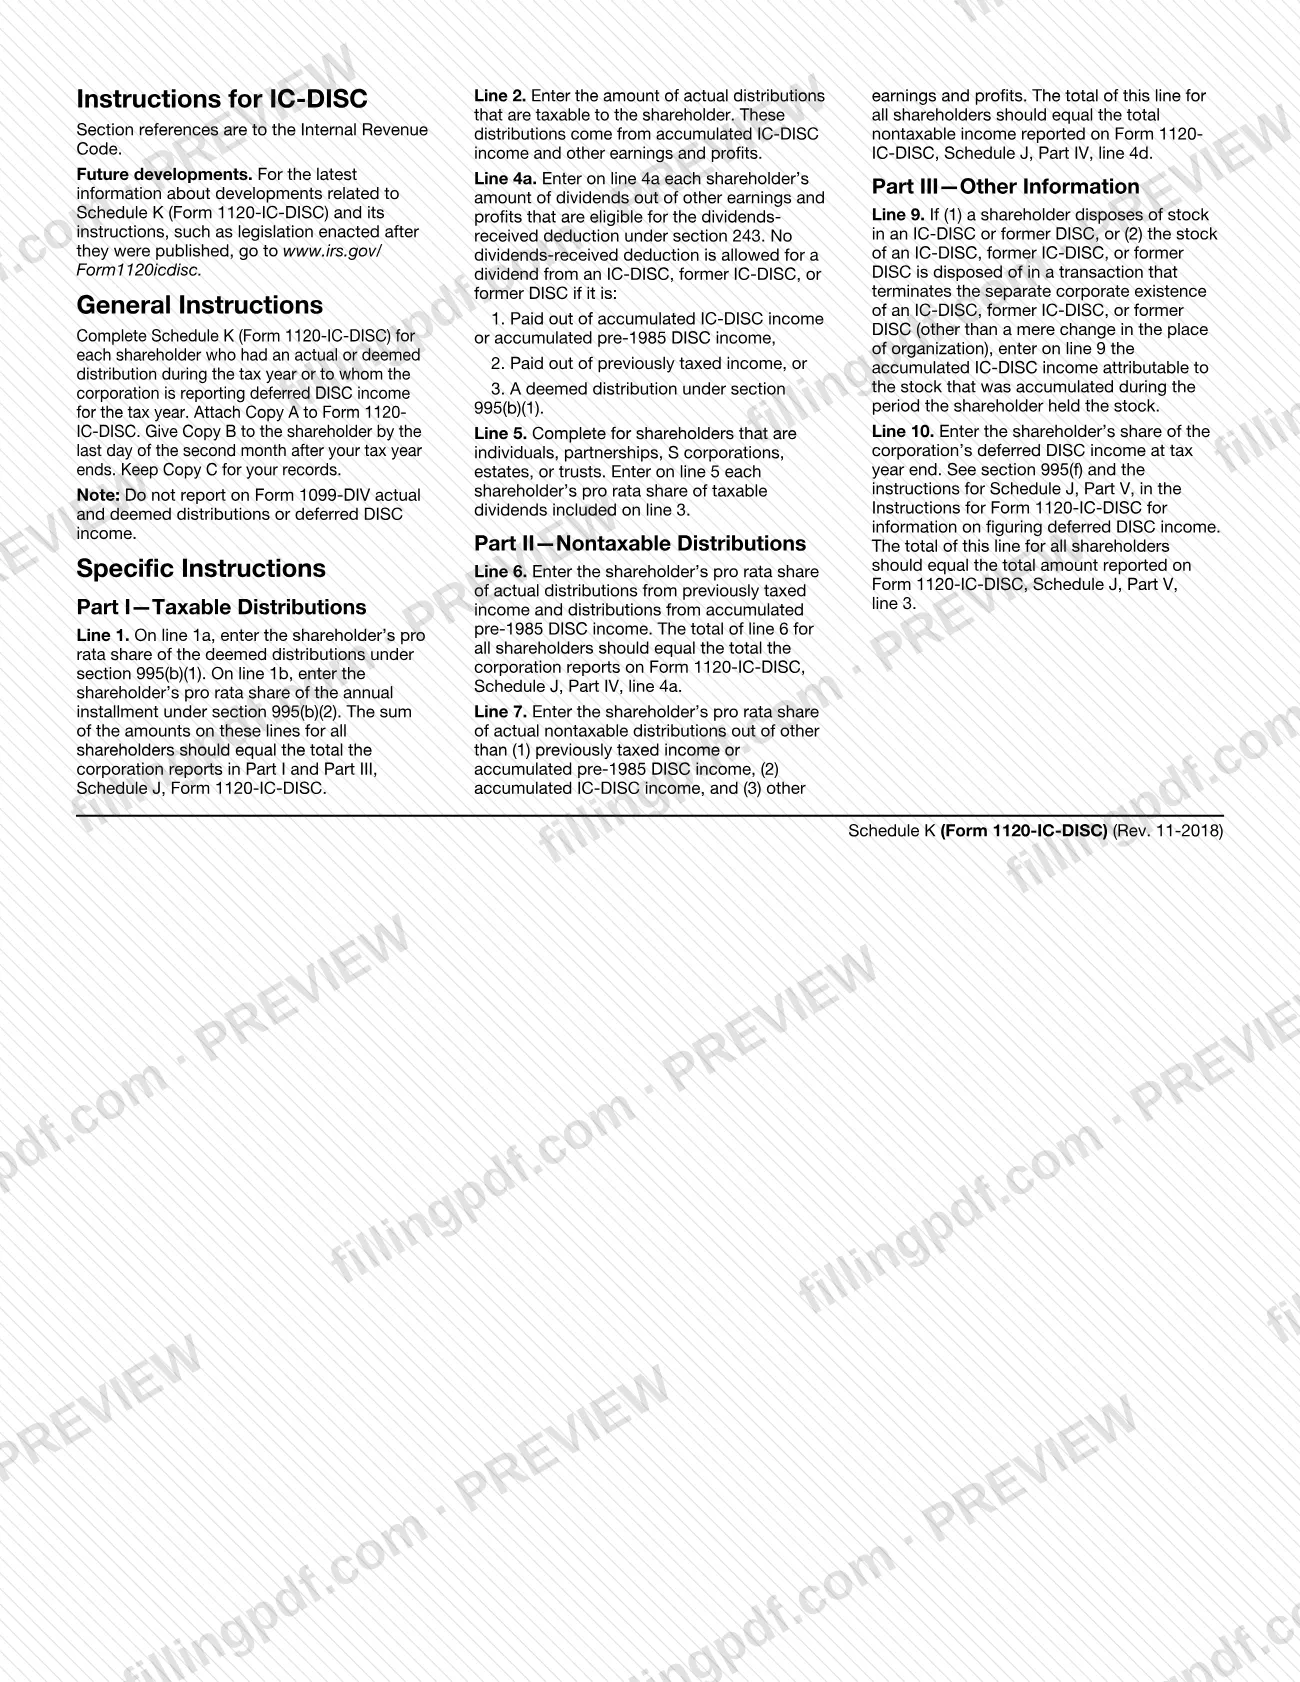
Informe las distribuciones consideradas en la línea 1
En la línea 1a, anote la parte proporcional del accionista de las distribuciones consideradas conforme a la sección 995(b)(1). En la línea 1b, anote la parte proporcional del pago anual a plazos conforme a la sección 995(b)(2), y luego súmelas en la línea 1c.
Anote las distribuciones tributables reales
En la línea 2, anote las distribuciones reales tributables para el accionista. Provienen de los ingresos acumulados de IC-DISC y de otras ganancias y utilidades.
Sume las distribuciones tributables
En la línea 3, sume la línea 1c y la línea 2, y luego transfiera el resultado a la Sección A o la Sección B, según el tipo de accionista.
Complete la Sección A para corporaciones C
En la línea 4a, anote la parte de la línea 3 que reúne los requisitos para la deducción por dividendos recibidos de la sección 243. En la línea 4b, anote la parte que no reúne los requisitos.
Complete la Sección B para otros accionistas
Para una persona física, sociedad colectiva, corporación S, sucesión o fideicomiso, anote en la línea 5 la parte proporcional del accionista de los dividendos tributables incluidos en la línea 3.
Anote las distribuciones no tributables
Línea 6: parte proporcional de las distribuciones reales provenientes de ingresos previamente gravados e ingresos acumulados de DISC anteriores a 1985. Línea 7: otras distribuciones reales no tributables, aparte de las indicadas en la línea 6 y de las provenientes de ingresos acumulados de IC-DISC. Sume las líneas 6 y 7 en la línea 8.
Informe en la línea 9 los ingresos por venta de acciones
Complete la línea 9 si el accionista enajenó acciones, o si las acciones se enajenaron en una transacción que puso fin a la existencia separada de la corporación. Anote los ingresos acumulados de IC-DISC atribuibles a las acciones durante el período en que el accionista las tuvo.
Anote los ingresos diferidos de DISC en la línea 10
Anote la parte del accionista de los ingresos diferidos de DISC de la corporación al cierre del año tributario. Consulte las instrucciones del Anexo J, Parte V, en las Instrucciones para el Formulario 1120-IC-DISC.
Verifique los totales con el Anexo J
Sume cada línea de todos los accionistas y compare los totales con los importes del Anexo J indicados en las instrucciones para las líneas 1, 6, 7 y 10.
Revise y descargue el PDF completado
Revise cada línea y luego descargue o imprima el PDF completado desde FillingPDF. Adjunte la Copia A al Formulario 1120-IC-DISC, entregue la Copia B al accionista y conserve la Copia C.
Cómo presentar el Schedule K (Form 1120-IC-DISC)
El Anexo K (Formulario 1120-IC-DISC) no tiene un método de presentación propio; cada una de sus tres copias se envía a un lugar distinto.
- Copy A: adjúntela al Formulario 1120-IC-DISC y envíela con esa declaración. El anexo no indica una dirección postal ni un portal; para saber cómo y dónde presentar la declaración, consulte las Instrucciones para el Formulario 1120-IC-DISC en www.irs.gov/Form1120icdisc.
- Copy B: entréguela al accionista a más tardar el último día del segundo mes después de que termine su año tributario. El accionista la conserva y no la presenta con una declaración de impuestos sobre los ingresos.
- Copy C: consérvela con los registros de la IC-DISC.
No informe estas distribuciones ni los ingresos diferidos de DISC en el Formulario 1099-DIV. Un accionista que tenga ingresos diferidos de DISC completa el Formulario 8404, Interest Charge on DISC-Related Deferred Tax Liability, para calcular el cargo por intereses.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los métodos indicados arriba.
Errores comunes que debes evitar
- Preparar un Anexo K para toda la corporación, en lugar de preparar uno para cada accionista que haya recibido una distribución real o considerada, o tenga ingresos diferidos de DISC.
- Presentar la Copia B con la declaración de impuestos sobre los ingresos del accionista; las instrucciones indican que el accionista debe conservarla para sus registros.
- Informar estas distribuciones o los ingresos diferidos de DISC en el Formulario 1099-DIV, cuando las instrucciones indican que no se debe hacer.
- Entregar la Copia B al accionista después del último día del segundo mes siguiente al cierre del año tributario de la IC-DISC.
- Olvidar adjuntar la Copia A al Formulario 1120-IC-DISC.
- Completar la línea 5 para una corporación C, o las líneas 4a y 4b para una persona física, sociedad colectiva, corporación S, sucesión o fideicomiso; la Sección A y la Sección B corresponden a distintos tipos de accionistas.
- Usar la línea 4a para un dividendo que no da derecho a la deducción de la sección 243, como uno pagado con ingresos acumulados de IC-DISC, ingresos previamente gravados o ingresos acumulados de DISC anteriores a 1985.
- Anotar importes del accionista en las líneas 1, 6, 7 o 10 cuyos totales no coincidan con las líneas correspondientes del Anexo J del Formulario 1120-IC-DISC.
Preguntas frecuentes
¿Qué es el Anexo K (Formulario 1120-IC-DISC)?
Es la Declaración del accionista de distribuciones de IC-DISC del IRS. La IC-DISC completa un anexo para cada accionista para informar distribuciones tributables y no tributables, ingresos de acciones vendidas durante el año e ingresos diferidos de DISC. La Copia A se adjunta al Formulario 1120-IC-DISC.
¿Presento el Anexo K con mi propia declaración de impuestos sobre los ingresos?
No. Las instrucciones para el accionista indican que la Copia B es para sus registros y que no debe presentarla con su declaración de impuestos sobre los ingresos. La IC-DISC adjunta la Copia A a su propio Formulario 1120-IC-DISC.
¿Cuándo debe la IC-DISC entregar la Copia B a los accionistas?
A más tardar el último día del segundo mes después de que termine el año tributario de la IC-DISC. La Copia A se envía con el Formulario 1120-IC-DISC, y la IC-DISC conserva la Copia C para sus registros.
¿Debo informar las distribuciones de IC-DISC en el Formulario 1099-DIV?
No. Las instrucciones establecen que las distribuciones reales y consideradas y los ingresos diferidos de DISC no se informan en el Formulario 1099-DIV. Se informan al accionista en el Anexo K (Formulario 1120-IC-DISC).
¿Qué línea uso como corporación C o como accionista individual?
Las corporaciones C usan la Sección A, líneas 4a y 4b, para dividir la línea 3 según si reúne los requisitos para la deducción por dividendos recibidos de la sección 243. Las personas físicas, sociedades colectivas, corporaciones S, sucesiones y fideicomisos usan la Sección B, línea 5, para los dividendos tributables.
¿Qué son los ingresos diferidos de DISC de la línea 10 y hay un cargo por intereses?
La línea 10 muestra la parte del accionista de los ingresos diferidos de DISC de la IC-DISC al cierre del año tributario. La sección 995(f) impone un cargo por intereses sobre el impuesto adicional que resulta de incluirlos, y el accionista lo calcula en el Formulario 8404.
¿Puedo rellenar el Anexo K (Formulario 1120-IC-DISC) en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante el IRS; la Copia A se envía con el Formulario 1120-IC-DISC.
¿Listo para rellenar el Schedule K (Form 1120-IC-DISC)?
Rellenar el Schedule K (Form 1120-IC-DISC) ahora