
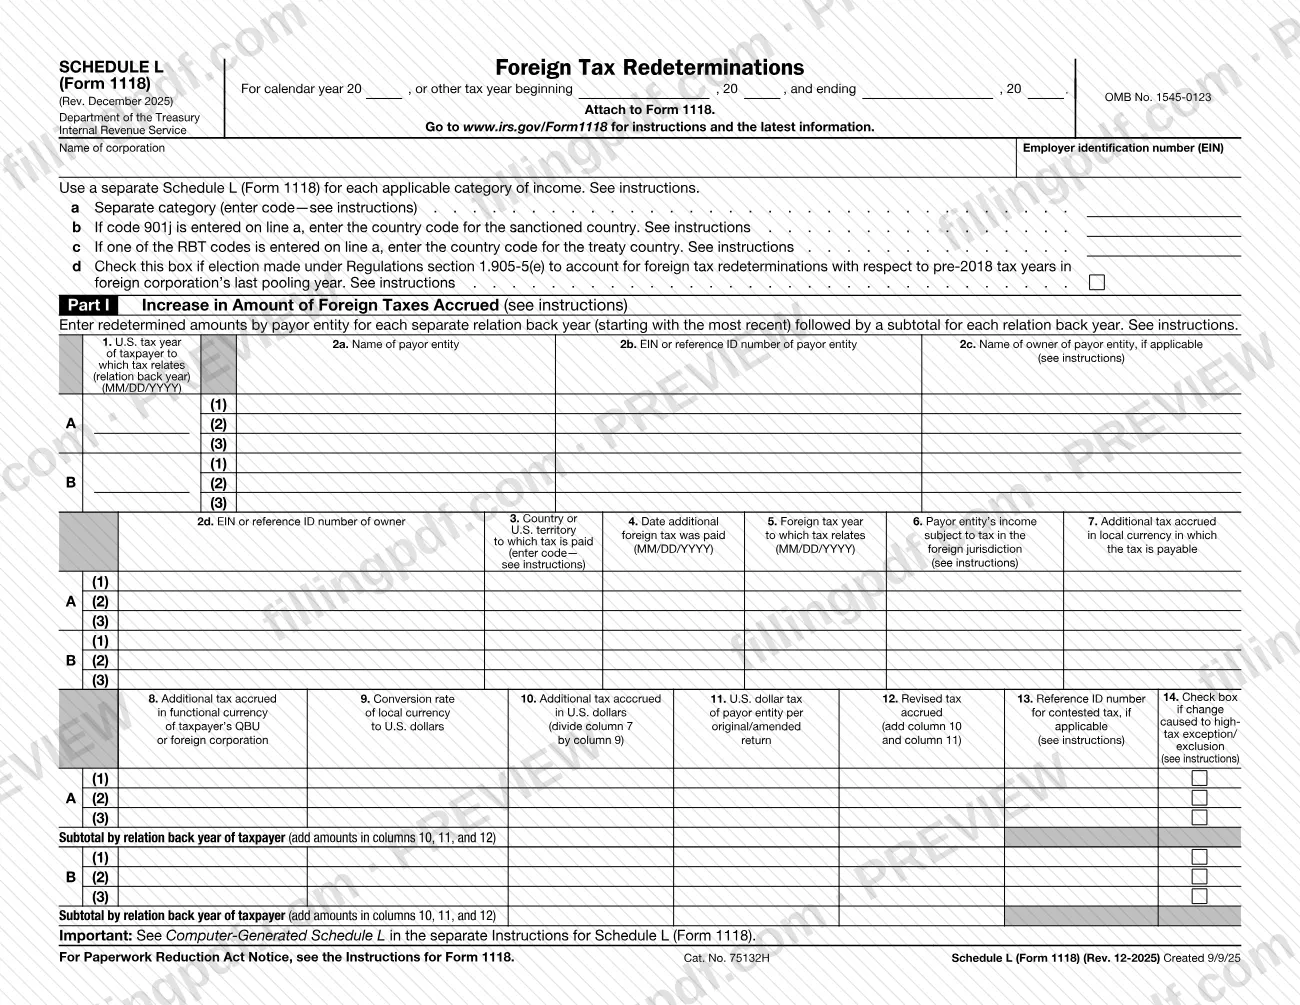
El Anexo L (Formulario 1118), Reajustes de impuestos extranjeros (Foreign Tax Redeterminations), es el anexo del Servicio de Impuestos Internos (IRS) que se adjunta al Formulario 1118 para informar cambios en los impuestos sobre los ingresos extranjeros relacionados con años anteriores. Todo contribuyente que tenga un reajuste de impuestos extranjeros conforme a la sección 905(c) debe completarlo, usando un anexo por cada categoría separada de ingresos. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el formulario y sus instrucciones están publicados por el IRS en www.irs.gov/Form1118.
Última actualización
¿Qué es el Schedule L (Form 1118)?
El Anexo L (Formulario 1118), Reajustes de impuestos extranjeros (Foreign Tax Redeterminations), es el anexo del Servicio de Impuestos Internos (IRS), adjunto al Formulario 1118, que identifica los reajustes de impuestos extranjeros del año tributario actual por categoría separada de ingresos y los años a los que corresponden.
Las instrucciones del IRS indican que el anexo también contiene la información que satisface la obligación del contribuyente de notificar al IRS los reajustes de impuestos extranjeros relacionados con años anteriores. El formulario tiene el número OMB 1545-0123, revisión Rev. December 2025, y consta de cuatro páginas con cinco partes:
- Parte I: aumentos en la cantidad de impuestos extranjeros acumulados.
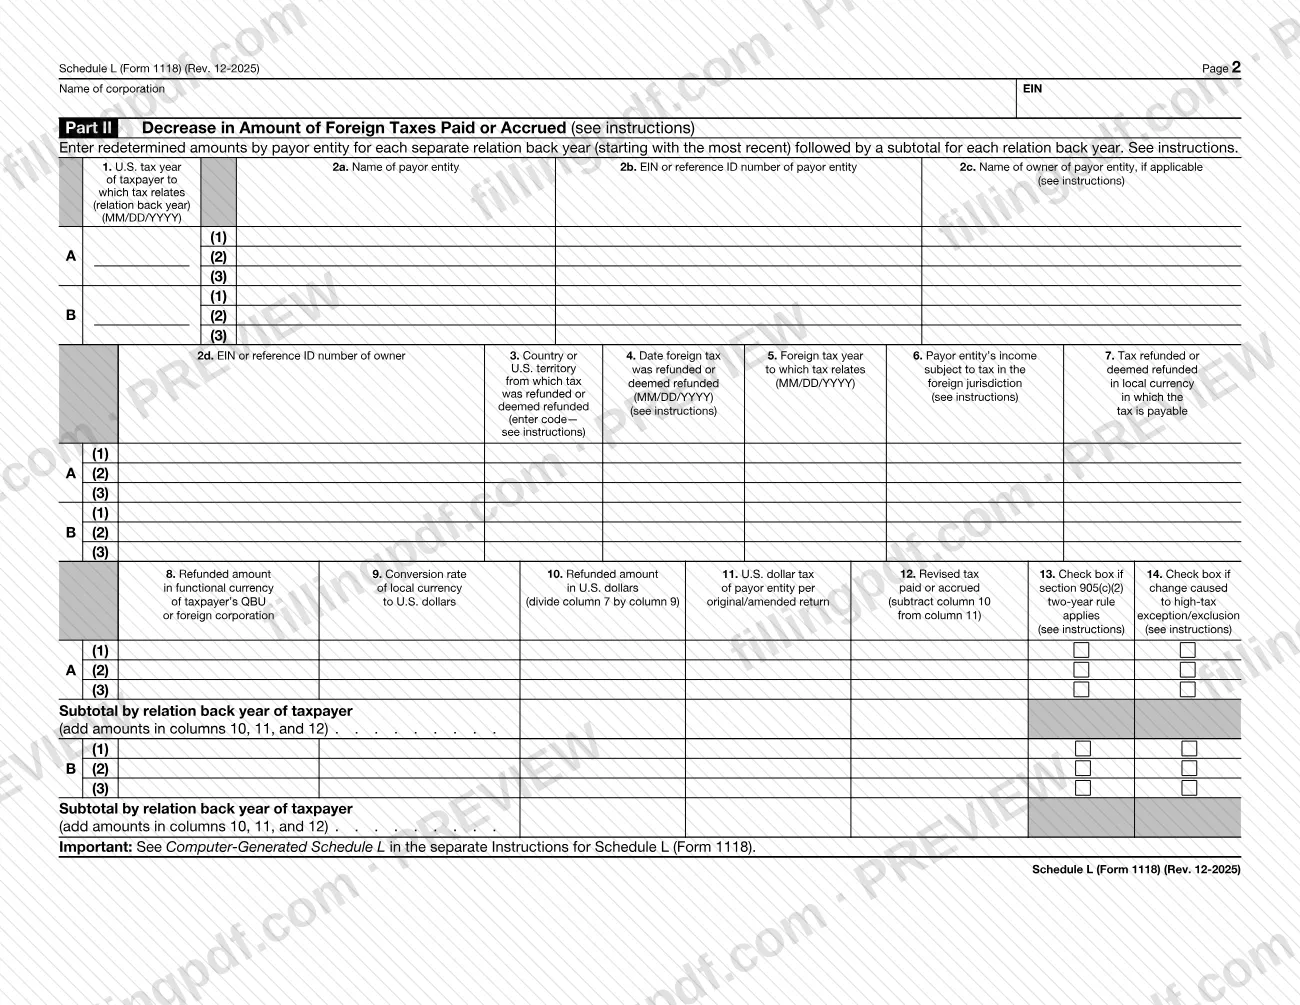
- Parte II: disminuciones en la cantidad de impuestos extranjeros pagados o acumulados, como reembolsos.
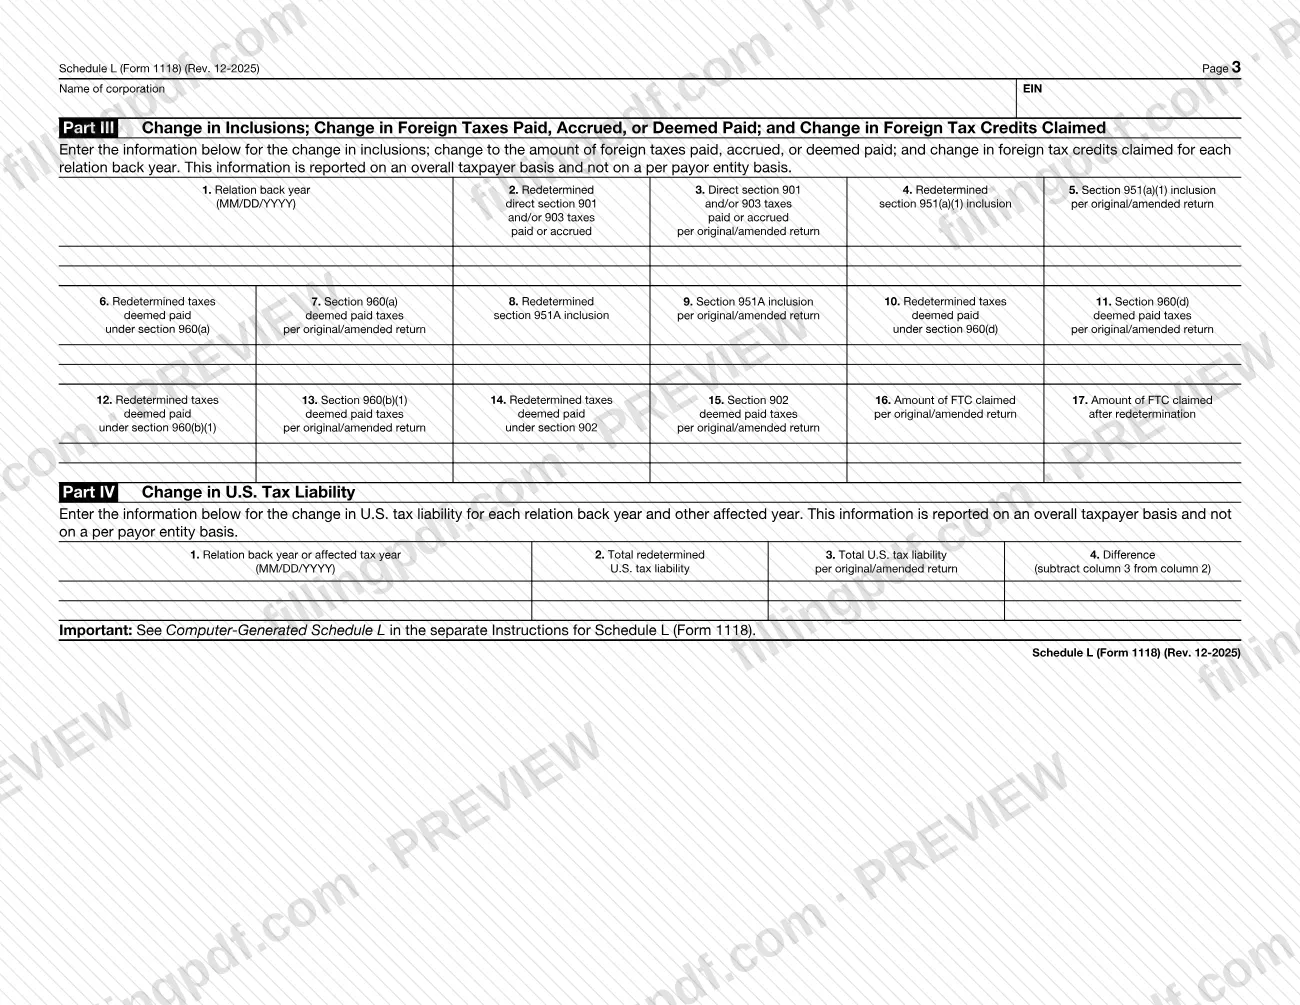
- Parte III: cambios en las inclusiones, los impuestos extranjeros pagados, acumulados o considerados pagados, y los créditos tributarios extranjeros reclamados, informados en función del contribuyente en su conjunto.
- Parte IV: el cambio en la obligación tributaria de EE. UU. para cada año al que corresponde el reajuste y cada otro año afectado.
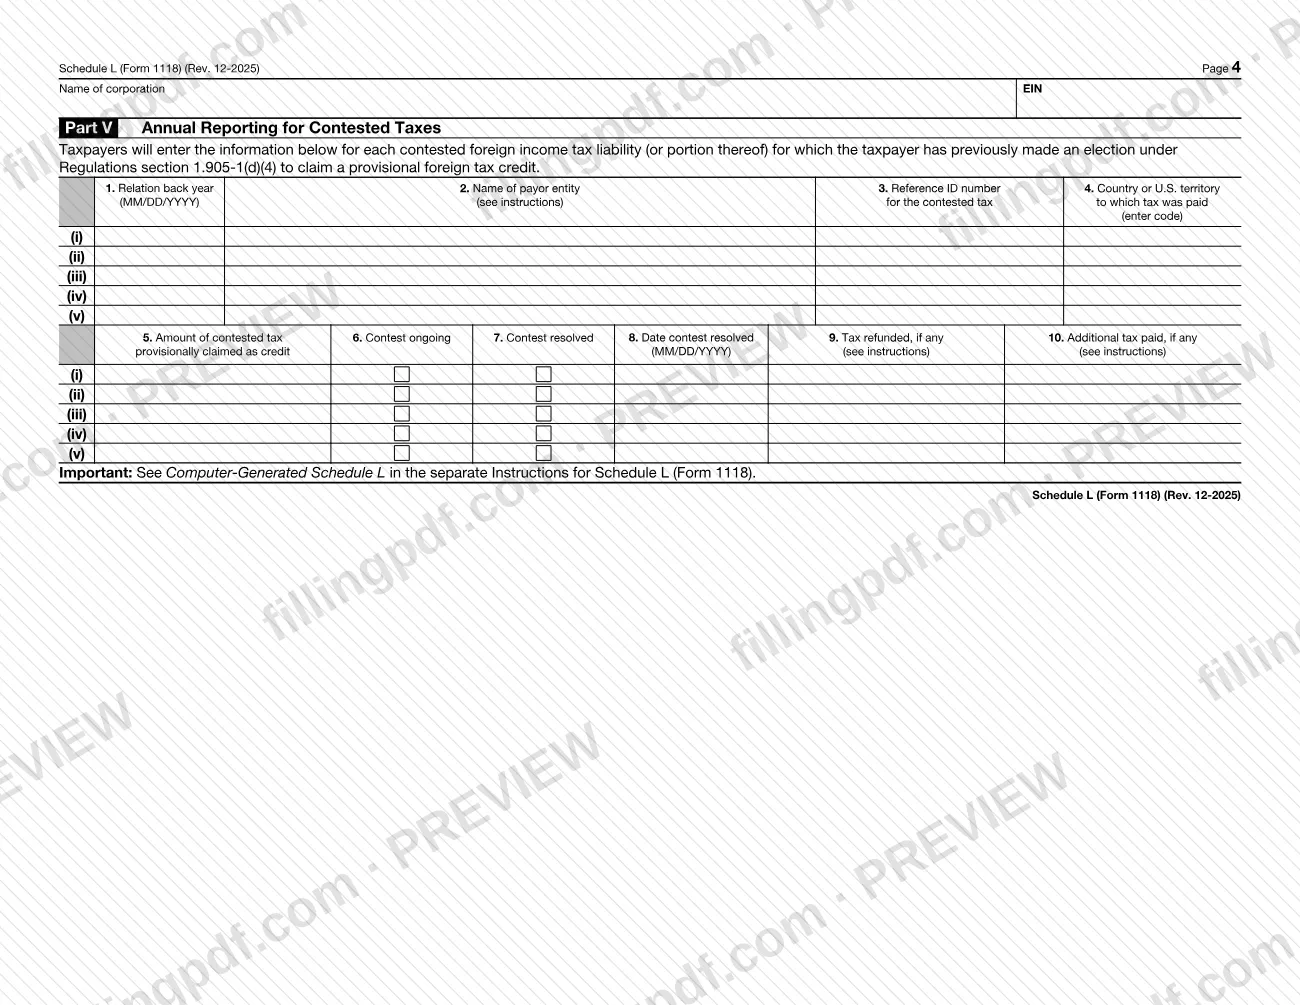
- Parte V: informe anual de impuestos impugnados para los que se reclamó un crédito tributario extranjero provisional conforme a la sección 1.905-1(d)(4) de los Reglamentos.
Las instrucciones definen un reajuste de impuestos extranjeros como un cambio en la obligación por impuestos sobre los ingresos extranjeros, por ejemplo, cuando los impuestos acumulados difieren de las cantidades reclamadas como créditos, cuando los impuestos acumulados no se pagan dentro de los 24 meses posteriores al cierre del año tributario al que corresponden, o cuando los impuestos extranjeros pagados se reembolsan total o parcialmente. El Anexo L es un anexo del Formulario 1118 y no se presenta por separado.
¿Quién tiene que presentar el Schedule L (Form 1118)?
Todo contribuyente que tenga un reajuste de impuestos extranjeros conforme a la sección 905(c) debe completar el Anexo L (Formulario 1118) y adjuntarlo a la declaración de impuestos para el año tributario en que ocurre el reajuste. Las instrucciones indican que debe presentarse tanto si el reajuste cambia la obligación tributaria del contribuyente en EE. UU. como si no.
Otras condiciones indicadas en las instrucciones:
- Use un anexo separado para cada categoría separada de ingresos aplicable, además de un Anexo L «TOTAL» que consolide las categorías, aunque tenga una sola categoría.
- Complete la Parte V solo si anteriormente hizo una elección conforme a la sección 1.905-1(d)(4) de los Reglamentos para reclamar un crédito tributario extranjero provisional por un impuesto sobre los ingresos extranjeros impugnado.
- Marque la casilla de la línea d solo si se hizo o se está haciendo en el año actual una elección conforme a la sección 1.905-5(e) de los Reglamentos para años tributarios anteriores a 2018 en el último año de acumulación conjunta de una corporación extranjera.
- Si la obligación tributaria de EE. UU. de cualquier año cambia debido al reajuste, también debe presentar una declaración enmendada para ese año.
El formulario solicita el nombre de la corporación y su número de identificación del empleador (EIN).
Cuándo presentar el Schedule L (Form 1118)
Presente el Anexo L (Formulario 1118) con la declaración de impuestos para el año tributario en que ocurre el reajuste de impuestos extranjeros. El anexo no indica una fecha límite propia, por lo que se presenta junto con esa declaración y su Formulario 1118.
Las instrucciones del IRS indican que, si el reajuste cambia la obligación tributaria de EE. UU. de cualquier año, también debe presentar una declaración enmendada para el año tributario cuya obligación se ajusta, además del Anexo L correspondiente al año del reajuste. Si el reajuste no cambia el impuesto adeudado en EE. UU. de ningún año, no se necesita una declaración enmendada: presentar el Anexo L con la declaración del año del reajuste satisface el requisito de información conforme a la sección 1.905-4(b)(1)(v) de los Reglamentos.
Conforme a la regla de 2 años de la sección 905(c)(2), los impuestos extranjeros acumulados que no se paguen dentro de los 24 meses posteriores al cierre del año tributario al que corresponden se consideran reembolsados en esa fecha, lo cual constituye por sí mismo un reajuste que debe informarse en la Parte II.
Documentos que necesitas
- Formulario 1118, al que se adjunta el Anexo L (Formulario 1118); el anexo no se presenta por separado.
- Una declaración enmendada por cada año tributario cuya obligación tributaria de EE. UU. cambie debido al reajuste de impuestos extranjeros, presentada además del Anexo L; no es necesaria si no cambia el impuesto adeudado en EE. UU. de ningún año.
- El número de identificación de referencia del Formulario 7204 presentado por un impuesto sobre los ingresos extranjeros impugnado, necesario para la Parte I, columna 13, y la Parte V, columna 3, cuando corresponda un impuesto impugnado.
- Anexos L adicionales en el mismo formato si informa más de tres entidades pagadoras para un año al que corresponde el reajuste o más de dos de esos años.
- El Anexo L «TOTAL» que consolida todos los Anexos L de categorías separadas para las Partes I, II, III y V; complete la Parte IV una sola vez.
Cómo rellenar el Schedule L (Form 1118)
Ingrese el nombre de la corporación, el EIN y el año tributario
En la parte superior de la página 1, ingrese el año calendario o las fechas de inicio y fin del año tributario, el nombre de la corporación y su número de identificación del empleador (EIN). Repita el nombre y el EIN en la parte superior de las páginas 2 a 4.
Complete las líneas a a d
Línea a: el mismo código de categoría separada que aparece en el Formulario 1118 al que corresponde este anexo. Línea b: el código del país sancionado si ingresó 901j. Línea c: el código del país del tratado si ingresó un código RBT. Línea d: marque la casilla solo si se hizo o se está haciendo una elección conforme a la sección 1.905-5(e) de los Reglamentos.
Identifique los años y las entidades pagadoras en la Parte I
En la columna 1, ingrese la fecha de cierre de cada año al que corresponde el reajuste en formato MM/DD/YYYY; luego ingrese el nombre de la entidad pagadora y su EIN o número de identificación de referencia en las columnas 2a y 2b. Si la entidad pagadora no es una corporación, use las columnas 2c y 2d para el propietario.
Ingrese los impuestos extranjeros acumulados adicionales
En la Parte I, columna 3, ingrese el código del país o territorio de EE. UU. de IRS.gov/CountryCodes. Las columnas 4 y 5 corresponden a la fecha de pago y la fecha de cierre del año tributario extranjero; la columna 6, a los ingresos sujetos a impuestos extranjeros; y las columnas 7 y 8, al impuesto adicional en moneda local y moneda funcional.
Convierta las cantidades a dólares estadounidenses en la Parte I
La columna 9 corresponde al tipo de cambio utilizado originalmente, expresado como unidades de moneda extranjera por cada dólar estadounidense y redondeado a por lo menos cuatro decimales. La columna 10 es la columna 7 dividida por la columna 9; la columna 11 es el impuesto en dólares estadounidenses indicado en la declaración original o enmendada; y la columna 12 suma las columnas 10 y 11.
Agregue los impuestos impugnados y marque las casillas de impuestos altos
Parte I, columna 13: ingrese el número de identificación de referencia del Formulario 7204 si el impuesto está impugnado. Columna 14: marque la casilla si el reajuste cambia si un grupo de ingresos reúne los requisitos para la excepción o exclusión por impuestos altos. Luego ingrese el subtotal de cada año al que corresponde el reajuste.
Informe los reembolsos en la Parte II
Complete las columnas 1 a 2d como en la Parte I. La columna 3 corresponde al país desde el que se reembolsó el impuesto; la columna 4, a la fecha del reembolso o de la presunción de reembolso; la columna 7, al reembolso en moneda local; y la columna 10, al reembolso en dólares estadounidenses. Marque la columna 13 si se aplica la regla de 2 años de la sección 905(c)(2), y la columna 14 si hay un cambio relacionado con impuestos altos.
Complete las cifras generales del contribuyente en la Parte III
Para cada año al que corresponde el reajuste, ingrese la cantidad reajustada y la cantidad indicada en la declaración original o enmendada para los impuestos directos conforme a las secciones 901 o 903, las inclusiones conforme a las secciones 951(a)(1) y 951A, y los impuestos considerados pagados conforme a las secciones 960 y 902. Las columnas 16 y 17 muestran el crédito tributario extranjero reclamado antes y después del reajuste.
Informe el cambio en el impuesto de EE. UU. en la Parte IV
Para cada año al que corresponde el reajuste o cada año tributario afectado, ingrese la fecha de cierre en la columna 1, la obligación tributaria total reajustada de EE. UU. en la columna 2 y la obligación indicada en la declaración original o enmendada en la columna 3. La columna 4 es la columna 3 restada de la columna 2.
Complete la Parte V para los impuestos impugnados
Solo si anteriormente eligió reclamar un crédito provisional, ingrese el año al que corresponde el reajuste, la entidad pagadora, el número de identificación de referencia, el código del país y la cantidad reclamada provisionalmente. Marque la columna 6 o 7; luego ingrese en las columnas 8 a 10 la fecha de resolución, el impuesto reembolsado y el impuesto adicional pagado.
Agregue el anexo TOTAL, revíselo y descárguelo
Prepare el Anexo L «TOTAL» y las páginas de ampliación que sean necesarias; compruebe que las cantidades estén en dólares estadounidenses, salvo que una columna indique lo contrario, y que las entradas estén en inglés. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 1118.
Cómo presentar el Schedule L (Form 1118)
El Anexo L (Formulario 1118) no tiene un canal de presentación propio: debe adjuntarlo al Formulario 1118 y presentarlo con la declaración de impuestos del año en que ocurre el reajuste de impuestos extranjeros.
- Con la declaración y el Formulario 1118: adjunte un Anexo L por cada categoría separada de ingresos, además del Anexo L «TOTAL». Presente el anexo «TOTAL» con la misma categoría de ingresos con la que completa el Anexo B, Parte III del Formulario 1118.
- Categoría sin Formulario 1118 este año: si un reajuste corresponde a una categoría para la que no presenta un Formulario 1118 en el año actual, presente ese Anexo L con la categoría con la que completa el Anexo B, Parte III.
- Con una declaración enmendada, cuando sea necesario: si el reajuste cambia la obligación tributaria de EE. UU. de otro año, presente la declaración enmendada de ese año además del Anexo L.
- Páginas adicionales: si informa más de tres entidades pagadoras para un año al que corresponde el reajuste, o más de dos de esos años, amplíe el Anexo L siguiendo su formato.
El formulario no incluye una dirección postal, un portal ni una tarifa. Para saber dónde enviar la declaración, consulte las Instrucciones para el Formulario 1118 y www.irs.gov/Form1118. FillingPDF le permite rellenar y descargar el PDF; la presentación debe hacerse por los canales indicados anteriormente.
Errores comunes que debes evitar
- Usar un solo Anexo L para varias categorías separadas de ingresos; el formulario indica que debe usarse un Anexo L separado para cada categoría aplicable.
- Omitir el Anexo L «TOTAL», que las instrucciones exigen incluso si tiene una sola categoría separada de ingresos.
- Completar la Parte IV en cada anexo de categoría; como se basa en la obligación tributaria general de EE. UU., la Parte IV se completa una sola vez, en la versión «TOTAL».
- Informar el tipo de cambio como dólares estadounidenses por unidad de moneda extranjera; las instrucciones exigen unidades de moneda extranjera por cada dólar estadounidense, redondeadas a por lo menos cuatro decimales.
- Ingresar «FOREIGNUS» o «APPLIED FOR» en la columna 2b o 2d; si la entidad no tiene EIN, use un número de identificación de referencia que la identifique de manera única.
- Suponer que no se necesita el Anexo L porque la obligación tributaria de EE. UU. no cambió; debe presentarse tanto si el reajuste la cambió como si no.
- Omitir la declaración enmendada cuando la obligación tributaria de EE. UU. de un año cambie debido al reajuste.
- Ingresar en la línea a un código de categoría separada distinto del que aparece en el Formulario 1118 al que corresponde el anexo.
- Ingresar en la Parte II, columna 4, la fecha real del pago para un reembolso conforme a la regla de 2 años, en vez de la fecha 24 meses después del cierre del año tributario.
Preguntas frecuentes
¿Para qué se usa el Anexo L (Formulario 1118)?
El Anexo L (Formulario 1118) identifica los reajustes de impuestos extranjeros que ocurren en el año tributario actual, por categoría separada de ingresos y por los años a los que corresponden. También satisface la obligación del contribuyente de notificar al IRS los reajustes relacionados con años anteriores.
¿Tengo que presentar el Anexo L si mi impuesto de EE. UU. no cambió?
Sí. Las instrucciones del IRS indican que el anexo debe presentarse tanto si el reajuste de impuestos extranjeros cambió su obligación tributaria de EE. UU. como si no. Si no cambia el impuesto adeudado de ningún año, no se requiere una declaración enmendada; el anexo por sí solo satisface el requisito de información.
¿Tengo que presentar una declaración enmendada junto con el Anexo L?
Solo si el reajuste cambia su obligación tributaria de EE. UU. de un año. En ese caso, presente una declaración enmendada para el año cuya obligación se ajusta, además del Anexo L con la declaración del año en que ocurre el reajuste.
¿Qué es un año al que corresponde el reajuste en el Anexo L?
Es el año tributario de EE. UU. en que originalmente se tuvieron en cuenta los impuestos extranjeros que se están reajustando. Ingrese su fecha de cierre en formato MM/DD/YYYY en la columna 1 de las Partes I, II y III, e indique por separado cada año al que corresponde el reajuste, comenzando por el más reciente.
¿Cómo informo el tipo de cambio en el Anexo L?
Use la convención de división: informe las unidades de moneda extranjera equivalentes a un dólar estadounidense, redondeadas a por lo menos cuatro decimales. No informe la cantidad de dólares estadounidenses por unidad de moneda extranjera. Redondee a más decimales si usar cuatro pudiera distorsionar materialmente el resultado.
¿Qué es el Anexo L «TOTAL» generado por computadora?
Es un Anexo L separado, identificado con el código «TOTAL», que consolida todas las líneas y columnas de los Anexos L de las categorías para las Partes I, II, III y V. Preséntelo incluso si tiene una sola categoría. La Parte IV se completa una sola vez, en esta versión TOTAL.
¿Qué cambió en la Parte V en la revisión de diciembre de 2025?
La columna 9 anterior de la Parte V se dividió en dos columnas: la columna 9 para los impuestos reembolsados, si los hay, y la columna 10 para los impuestos adicionales pagados, si los hay. Las instrucciones agregan una nueva explicación para las columnas 8, 9 y 10 de la Parte V.
¿Puedo rellenar el Anexo L (Formulario 1118) en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante el IRS; usted debe adjuntarlo al Formulario 1118 y presentarlo con su declaración.
¿Listo para rellenar el Schedule L (Form 1118)?
Rellenar el Schedule L (Form 1118) ahora