
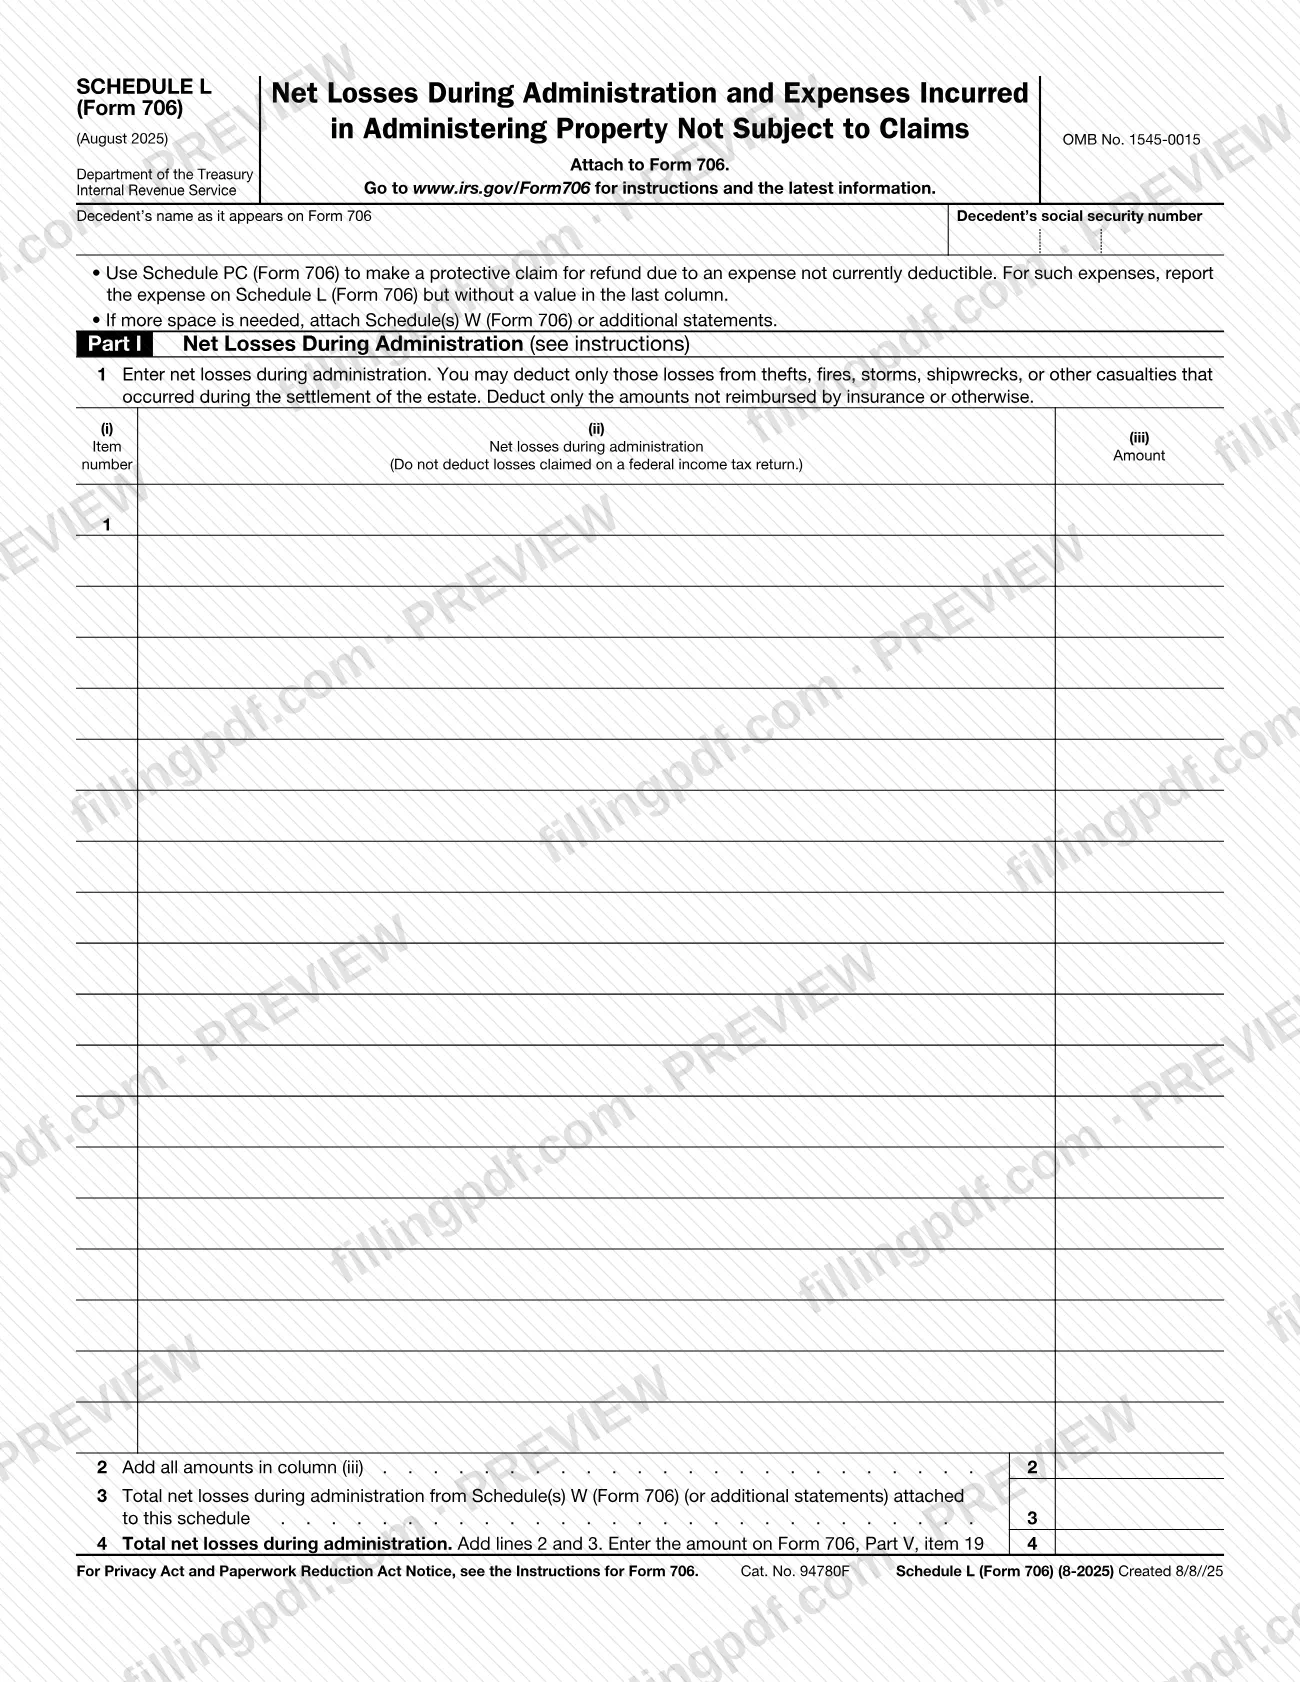
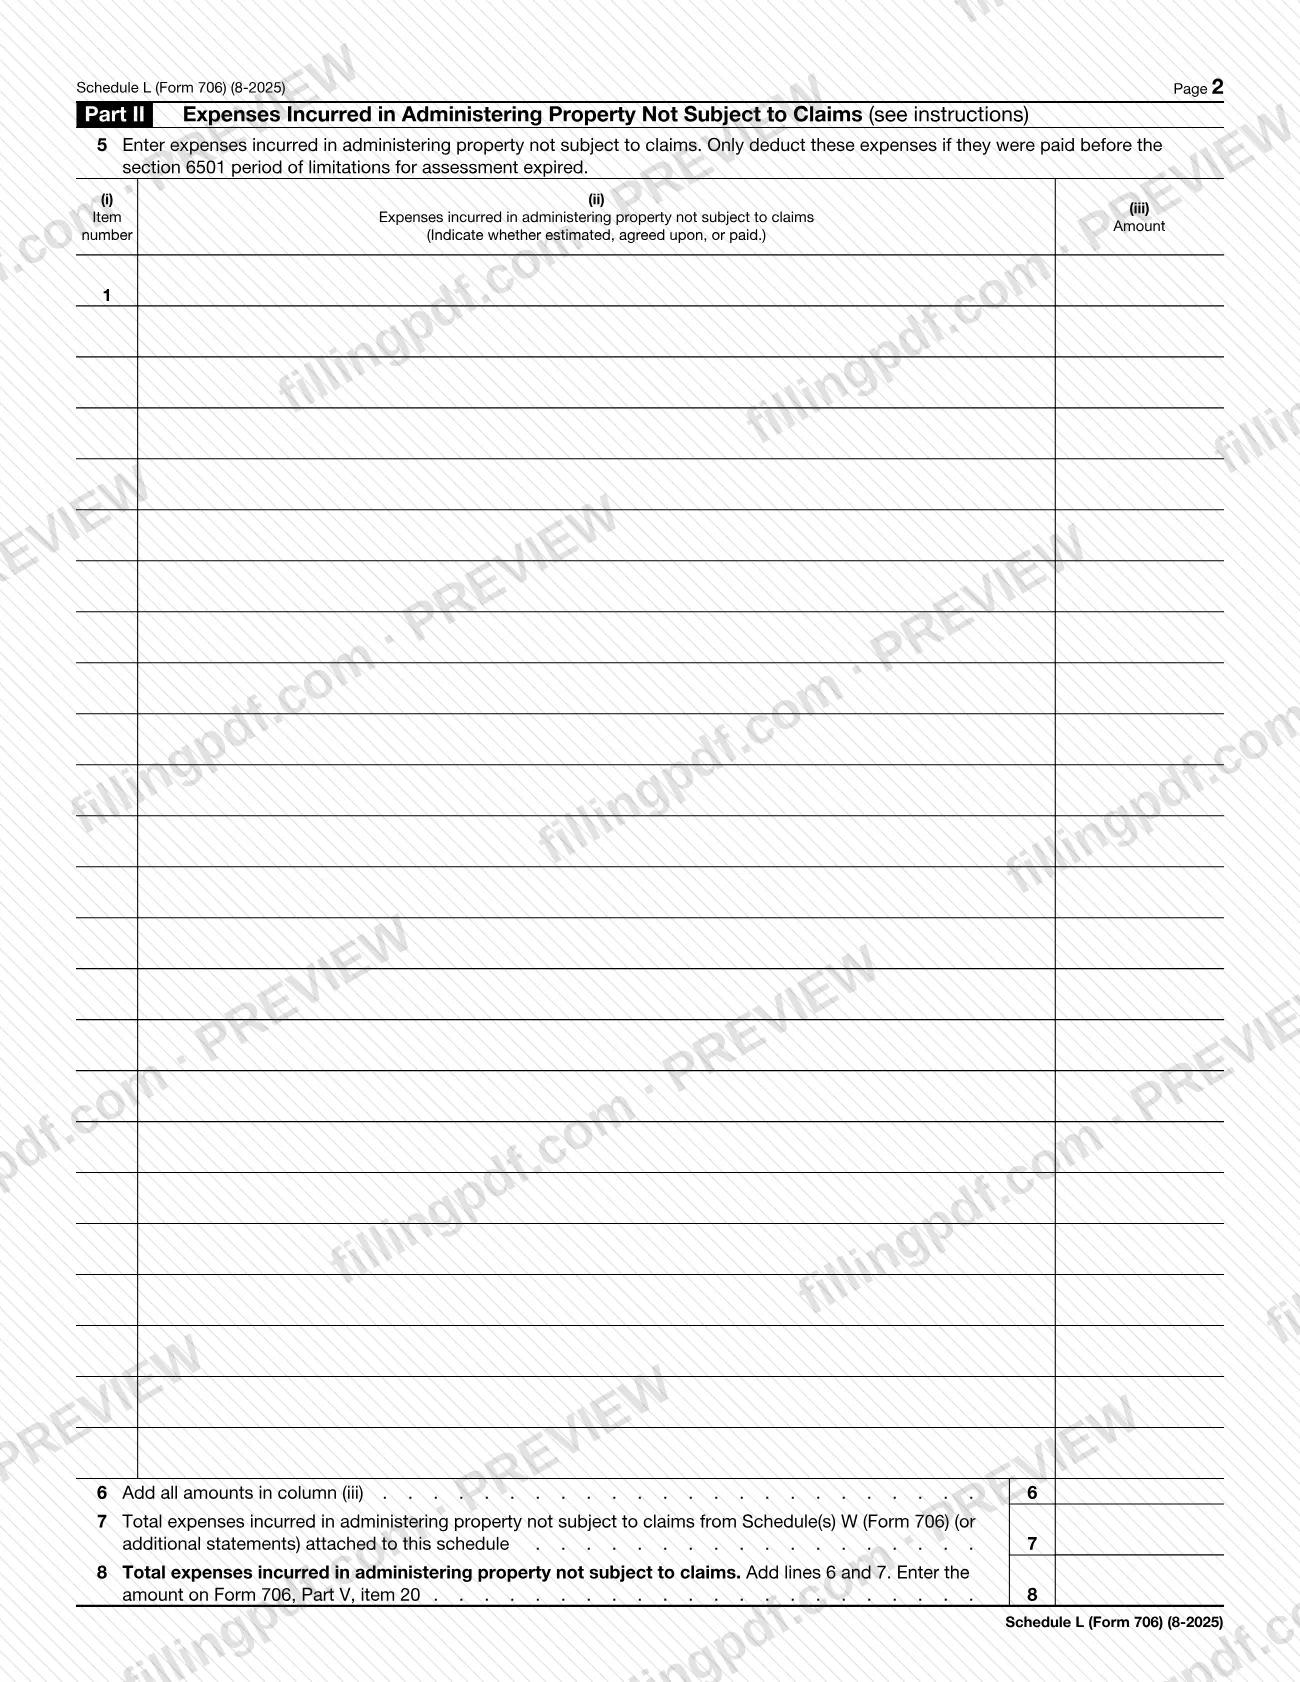
El Anexo L (Formulario 706) es el anexo del Servicio de Impuestos Internos (IRS) en el que se detallan y suman las pérdidas netas durante la administración y los gastos incurridos en la administración de bienes no sujetos a reclamaciones. Se adjunta al Formulario 706 y sus dos totales se transfieren al Formulario 706, Parte V, puntos 19 y 20. En esta página puede rellenar el Anexo L (Formulario 706) en línea en FillingPDF y descargar o imprimir el PDF completado; el formulario y sus instrucciones están publicados por el IRS en www.irs.gov/Form706.
Última actualización
¿Qué es el Schedule L (Form 706)?
El Anexo L (Formulario 706), Pérdidas netas durante la administración y gastos incurridos en la administración de bienes no sujetos a reclamaciones (Net Losses During Administration and Expenses Incurred In Administering Property Not Subject to Claims), es el anexo del IRS que se adjunta al Formulario 706 para detallar dos tipos de deducciones y sumar cada una para transferirla al formulario principal.
La Parte I corresponde a las pérdidas netas durante la administración. El formulario permite únicamente pérdidas por robos, incendios, tormentas, naufragios u otros siniestros ocurridos durante la liquidación del caudal hereditario. Solo se deducen los importes que no hayan sido reembolsados por un seguro ni de otra manera, y aquí no se deducen las pérdidas reclamadas en una declaración federal de impuestos sobre los ingresos. El total de la línea 4 se transfiere al Formulario 706, Parte V, punto 19.
La Parte II corresponde a los gastos incurridos en la administración de bienes no sujetos a reclamaciones. Estos gastos solo se deducen si se pagaron antes de que venciera el plazo de prescripción para la determinación de impuestos establecido en la sección 6501. Para cada gasto, indique si es estimado, acordado o pagado. El total de la línea 8 se transfiere al Formulario 706, Parte V, punto 20.
El anexo está impreso con el número OMB 1545-0015 y la fecha de revisión agosto de 2025. No se presenta por separado. Es uno de los anexos del Formulario 706 y se diferencia de cualquier otro anexo que lleve la letra L: esta página corresponde únicamente al anexo del Formulario 706. Si necesita más espacio, el formulario le indica que adjunte el Anexo W (Formulario 706) o declaraciones adicionales. Para un gasto que todavía no sea deducible, el formulario remite al Anexo PC (Formulario 706), que se utiliza para presentar una reclamación de reembolso protectora.
¿Quién tiene que presentar el Schedule L (Form 706)?
La persona que prepara el Formulario 706 completa el Anexo L (Formulario 706) cuando debe declarar pérdidas netas durante la administración del caudal hereditario o gastos incurridos en la administración de bienes no sujetos a reclamaciones. El formulario indica que debe adjuntarse al Formulario 706.
- La Parte I corresponde a pérdidas por robos, incendios, tormentas, naufragios u otros siniestros ocurridos durante la liquidación del caudal hereditario, por el importe no reembolsado por un seguro ni de otra manera.
- La Parte II corresponde a gastos incurridos en la administración de bienes no sujetos a reclamaciones, cuando se hayan pagado antes de que venciera el plazo de prescripción para la determinación de impuestos establecido en la sección 6501.
- Un gasto que todavía no sea deducible se declara en este anexo sin un valor en la última columna, y se utiliza el Anexo PC (Formulario 706) para la reclamación de reembolso protectora.
No utilice la Parte I para pérdidas ya reclamadas en una declaración federal de impuestos sobre los ingresos. El anexo identifica al difunto por el nombre que aparece en el Formulario 706 y por su número de Seguro Social. El formulario no especifica quién puede firmar o presentar la declaración por el caudal hereditario; las instrucciones del IRS para el Formulario 706 en www.irs.gov/Form706 tratan esas cuestiones.
Cuándo presentar el Schedule L (Form 706)
El Anexo L (Formulario 706) se prepara y presenta siempre que se presente el Formulario 706, ya que el formulario indica que debe adjuntarse al Formulario 706. No tiene una fecha límite independiente impresa, por lo que se presenta junto con el formulario principal.
El propio anexo establece una regla de tiempo: los gastos incurridos en la administración de bienes no sujetos a reclamaciones solo se deducen si se pagaron antes de que venciera el plazo de prescripción para la determinación de impuestos establecido en la sección 6501. Las pérdidas de la Parte I deben haber ocurrido durante la liquidación del caudal hereditario.
Para conocer la fecha límite de presentación aplicable al Formulario 706, consulte las instrucciones del IRS en www.irs.gov/Form706.
Documentos que necesitas
- Formulario 706, al que debe adjuntarse este anexo; el anexo no se presenta por separado.
- Anexo W (Formulario 706) o declaraciones adicionales, solo si necesita más espacio del que ofrecen las filas de conceptos de la línea 1 o la línea 5.
- Anexo PC (Formulario 706), solo si presenta una reclamación de reembolso protectora debido a un gasto que todavía no es deducible.
Cómo rellenar el Schedule L (Form 706)
Ingrese el nombre y el SSN del difunto
En la parte superior, ingrese el nombre del difunto tal como aparece en el Formulario 706 y su número de Seguro Social.
Enumere las pérdidas netas en la línea 1
En la Parte I, línea 1, indique un número de concepto en la columna (i), una descripción de la pérdida en la columna (ii) y el importe en la columna (iii). Incluya únicamente pérdidas por robos, incendios, tormentas, naufragios u otros siniestros ocurridos durante la liquidación del caudal hereditario, descontando los reembolsos del seguro u otras fuentes.
Sume los importes de la columna (iii) en la línea 2
Sume todos los importes de la columna (iii) de la línea 1 e ingrese el total en la línea 2.
Sume en la línea 3 las pérdidas del Anexo W adjunto
Si adjuntó el Anexo W (Formulario 706) o declaraciones adicionales para tener más espacio, ingrese en la línea 3 el total de las pérdidas netas durante la administración que allí se indican.
Calcule la línea 4 y transfiera el total
Sume las líneas 2 y 3 en la línea 4 y luego ingrese este importe en el Formulario 706, Parte V, punto 19.
Enumere los gastos de administración en la línea 5
En la Parte II, línea 5, indique el número de concepto, una descripción de cada gasto y el importe en la columna (iii). Indique si cada gasto es estimado, acordado o pagado, y deduzca únicamente los gastos pagados antes de que venciera el plazo de prescripción para la determinación de impuestos establecido en la sección 6501.
Sume los importes de la columna (iii) en la línea 6
Sume todos los importes de la columna (iii) de la línea 5 e ingrese el total en la línea 6.
Sume en la línea 7 los gastos del Anexo W adjunto
Ingrese en la línea 7 el total de los gastos incurridos en la administración de bienes no sujetos a reclamaciones que figuran en cualquier Anexo W (Formulario 706) o declaración adicional adjunta a este anexo.
Calcule la línea 8 y transfiera el total
Sume las líneas 6 y 7 en la línea 8 y luego ingrese este importe en el Formulario 706, Parte V, punto 20.
Trate los gastos que todavía no son deducibles
Para un gasto que todavía no sea deducible, declárelo en el Anexo L, pero deje la última columna sin valor y utilice el Anexo PC (Formulario 706) para la reclamación de reembolso protectora.
Revise y descargue el PDF completado
Revise cada total y asegúrese de no incluir ninguna pérdida reclamada en una declaración de impuestos sobre los ingresos. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 706.
Cómo presentar el Schedule L (Form 706)
El Anexo L (Formulario 706) se presenta como adjunto al Formulario 706. No incluye una dirección postal, un portal ni reglas propias sobre citas.
- Con el Formulario 706: adjunte el anexo completado y cualquier Anexo W (Formulario 706) o declaración adicional que haya usado para tener más espacio al Formulario 706.
- Totales: transfiera la línea 4 al Formulario 706, Parte V, punto 19, y la línea 8 al Formulario 706, Parte V, punto 20.
- Instrucciones e información más reciente: el formulario le remite a www.irs.gov/Form706.
Envíe el paquete mediante el canal de presentación aplicable al Formulario 706. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Deducir una pérdida que también se reclamó en una declaración federal de impuestos sobre los ingresos; el formulario indica que esas pérdidas no deben deducirse en la línea 1.
- Deducir el importe total de una pérdida por siniestro sin restar lo reembolsado por un seguro u otras fuentes; solo son deducibles los importes no reembolsados.
- Incluir pérdidas que no sean por robos, incendios, tormentas, naufragios u otros siniestros, o que no hayan ocurrido durante la liquidación del caudal hereditario.
- Deducir un gasto de administración que se pagó después de que venciera el plazo de prescripción para la determinación de impuestos establecido en la sección 6501.
- No indicar si cada gasto de la Parte II es estimado, acordado o pagado.
- Ingresar un valor en la última columna para un gasto que todavía no sea deducible; el formulario indica que debe declararse sin valor en esa columna y utilizar el Anexo PC.
- Olvidar sumar en la línea 3 o la línea 7 los totales del Anexo W o de las declaraciones adicionales cuando se necesitó más espacio.
- Transferir la línea 4 o la línea 8 a un lugar incorrecto en vez de al Formulario 706, Parte V, punto 19 o punto 20.
Preguntas frecuentes
¿Qué es el Anexo L (Formulario 706)?
El Anexo L (Formulario 706) es el anexo del IRS que se adjunta al Formulario 706 y declara las pérdidas netas durante la administración (Parte I) y los gastos incurridos en la administración de bienes no sujetos a reclamaciones (Parte II). Los totales de las líneas 4 y 8 se transfieren al Formulario 706, Parte V, puntos 19 y 20.
¿Qué pérdidas puedo deducir en la Parte I del Anexo L (Formulario 706)?
Únicamente las pérdidas por robos, incendios, tormentas, naufragios u otros siniestros ocurridos durante la liquidación del caudal hereditario, y solo los importes que no hayan sido reembolsados por un seguro ni de otra manera. El formulario indica que no se deduzcan pérdidas reclamadas en una declaración federal de impuestos sobre los ingresos.
¿Cuándo pueden deducirse los gastos de administración en la Parte II?
Solo si se pagaron antes de que venciera el plazo de prescripción para la determinación de impuestos establecido en la sección 6501. También debe indicar para cada gasto si es estimado, acordado o pagado, en la columna de descripción.
¿A dónde se transfieren los totales del Anexo L?
La línea 4, total de pérdidas netas durante la administración, se transfiere al Formulario 706, Parte V, punto 19. La línea 8, total de gastos incurridos en la administración de bienes no sujetos a reclamaciones, se transfiere al Formulario 706, Parte V, punto 20.
¿Qué hago si necesito más espacio en el Anexo L (Formulario 706)?
Adjunte el Anexo W (Formulario 706) o declaraciones adicionales. Ingrese el total de pérdidas en la línea 3 y el total de gastos en la línea 7 para que se sumen en las líneas 4 y 8.
¿Qué hago con un gasto que todavía no es deducible?
Declárelo en el Anexo L (Formulario 706) sin un valor en la última columna y utilice el Anexo PC (Formulario 706) para presentar una reclamación de reembolso protectora. El formulario lo indica en la nota de la parte superior de la página 1.
¿Puedo presentar el Anexo L (Formulario 706) por separado?
No. El formulario indica que debe adjuntarse al Formulario 706, por lo que se presenta junto con ese formulario. No incluye una dirección ni una fecha límite independientes; las instrucciones del IRS en www.irs.gov/Form706 contienen los detalles de presentación.
¿Puedo rellenar en línea el Anexo L (Formulario 706) en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta nada ante el IRS; usted presenta el anexo con el Formulario 706 mediante los canales del IRS.
¿Listo para rellenar el Schedule L (Form 706)?
Rellenar el Schedule L (Form 706) ahora