
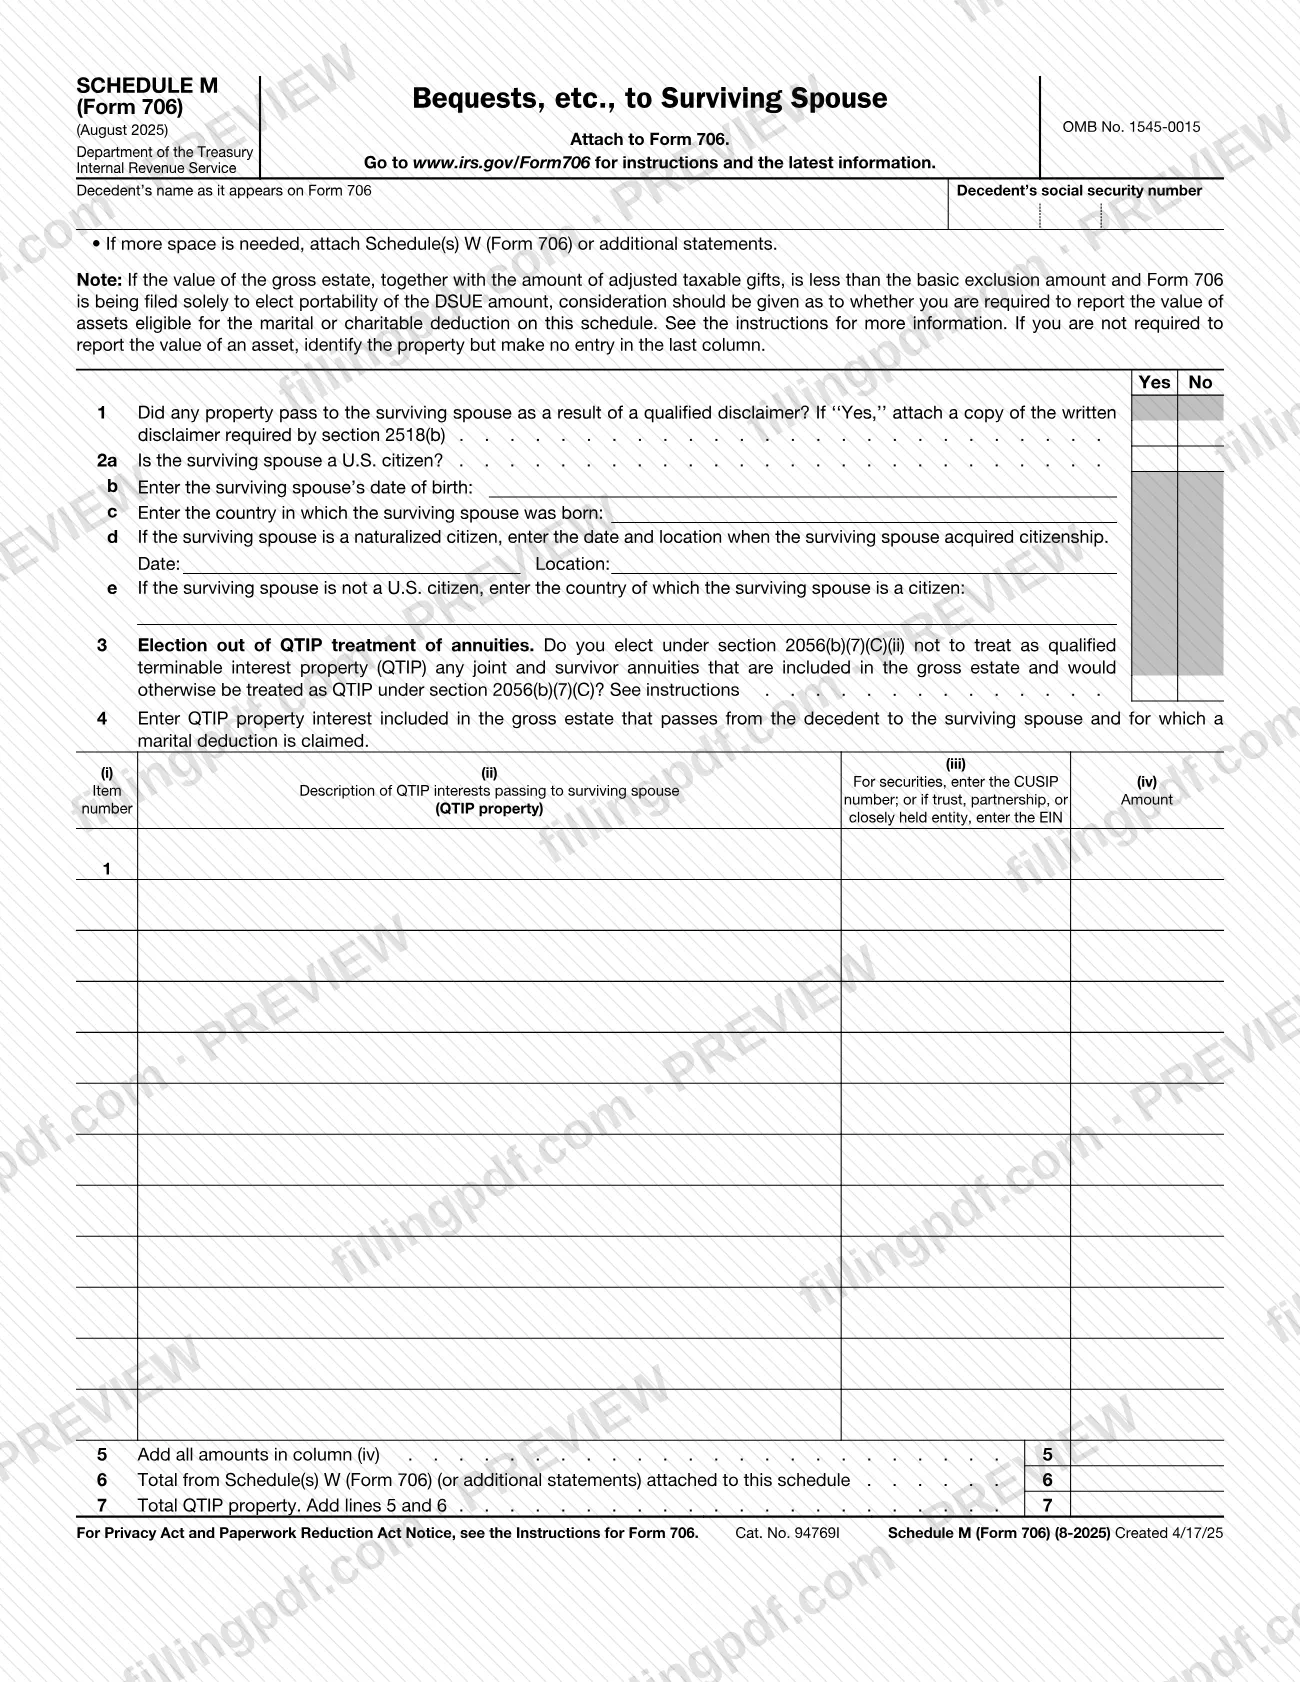
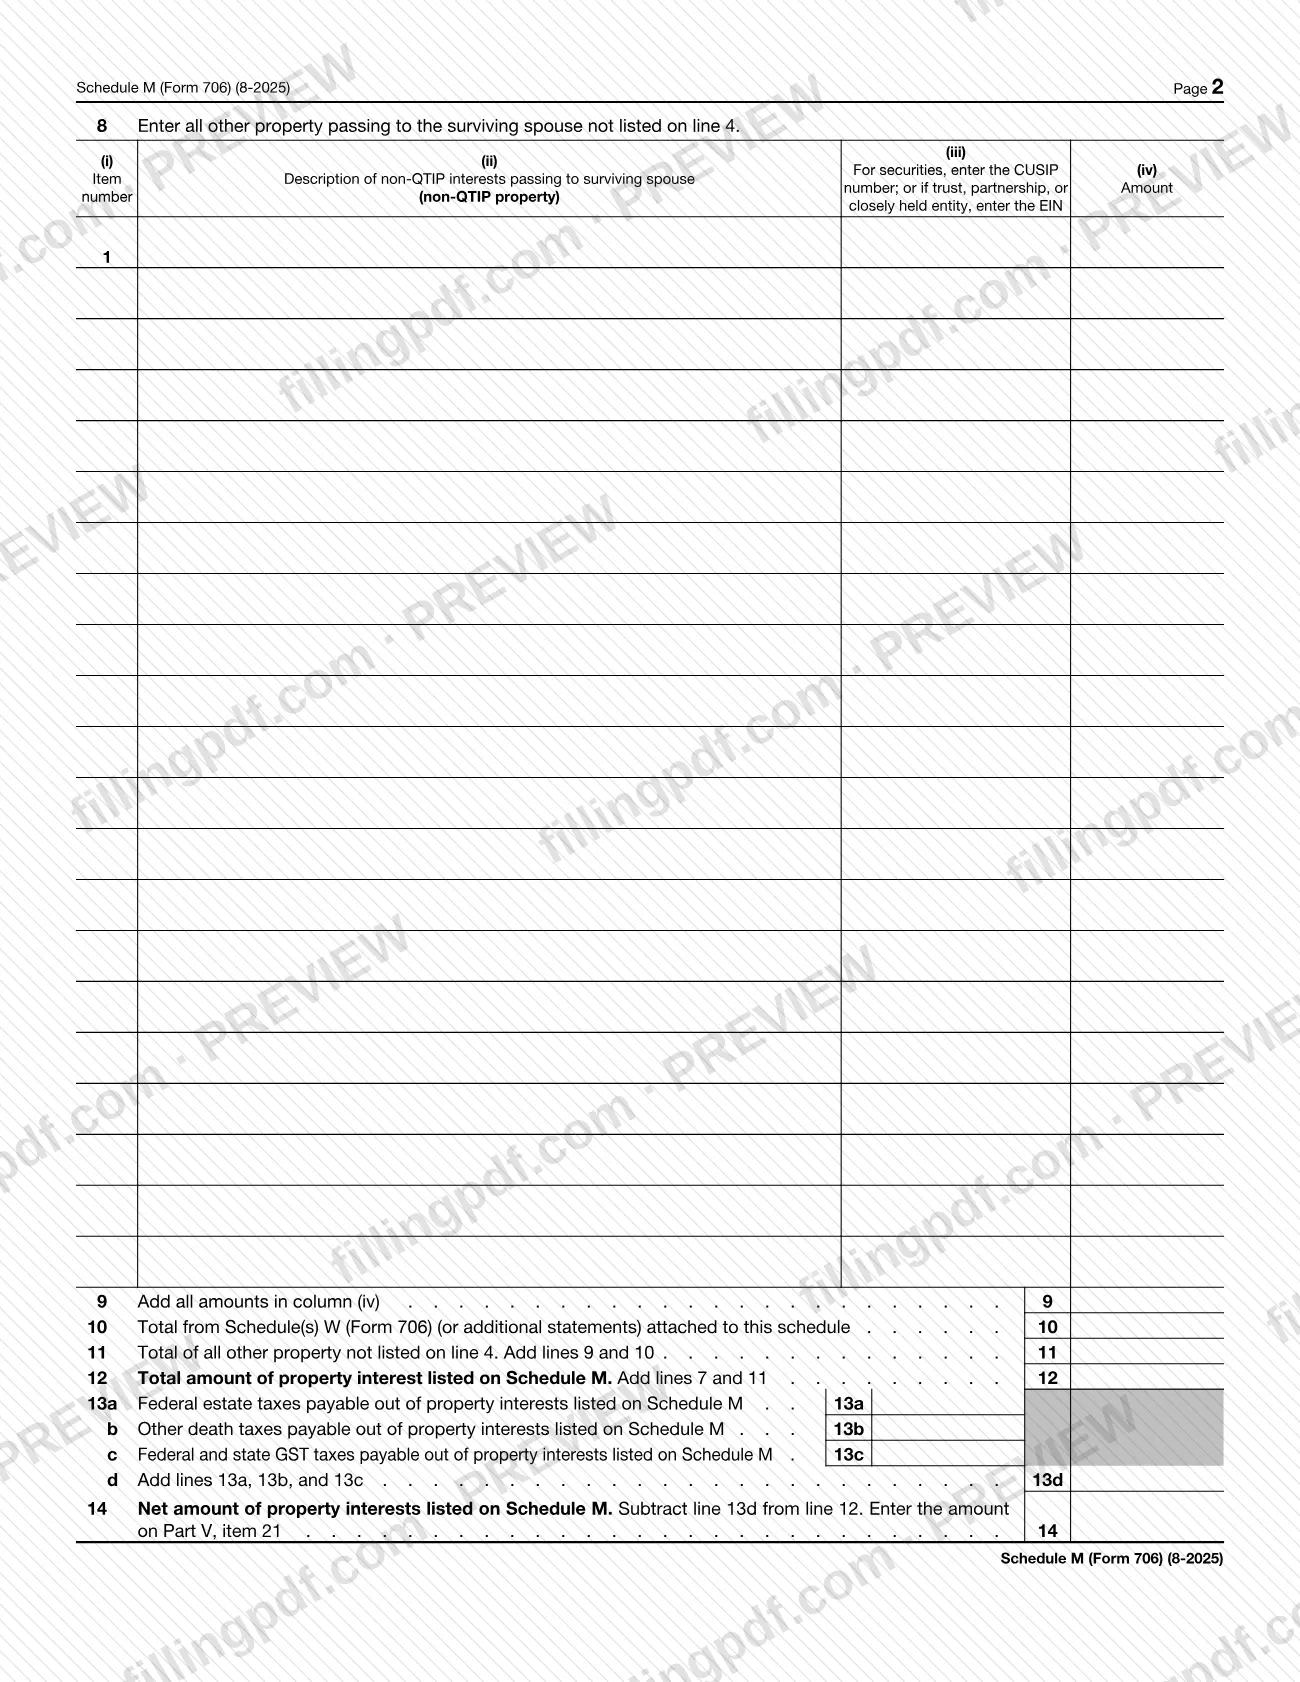
El Anexo M (Formulario 706), Legados, etc., al cónyuge sobreviviente (Bequests, etc., to Surviving Spouse), es el anexo del Servicio de Impuestos Internos (IRS) en el que se enumeran y totalizan los derechos sobre bienes que pasan del causante al cónyuge sobreviviente. Se adjunta al Formulario 706 y distingue los bienes QTIP (línea 4) de todos los demás bienes que pasan al cónyuge (línea 8). En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form706.
Última actualización
¿Qué es el Schedule M (Form 706)?
El Anexo M (Formulario 706), Legados, etc., al cónyuge sobreviviente (Bequests, etc., to Surviving Spouse), es el anexo del IRS que se adjunta al Formulario 706 y enumera los derechos sobre bienes que pasan del causante al cónyuge sobreviviente, junto con sus valores, y transfiere el total neto a la Parte V, elemento 21 del Formulario 706.
El anexo está impreso con el número OMB 1545-0015, revisión de agosto de 2025, y consta de dos páginas. Comienza con preguntas sobre el cónyuge: si los bienes pasaron mediante una exención de responsabilidad calificada (línea 1), si el cónyuge es ciudadano estadounidense, con la fecha y el país de nacimiento y los datos de ciudadanía (líneas 2a a 2e), y si usted elige, conforme a la sección 2056(b)(7)(C)(ii), no tratar ciertas anualidades conjuntas y de sobreviviente como bienes de interés terminable calificado, o QTIP (línea 3).
Los bienes se enumeran en dos tablas. La línea 4 incluye los bienes QTIP incluidos en el caudal bruto para los cuales se reclama una deducción marital. La línea 8 incluye todos los demás bienes que pasan al cónyuge sobreviviente. Cada tabla solicita un número de partida, una descripción, el número CUSIP de los valores (o el EIN de un fideicomiso, sociedad o entidad de propiedad cerrada) y un importe. Las líneas 12 a 14 totalizan los bienes, restan los impuestos sucesorios y los impuestos GST pagaderos con cargo a esos derechos y muestran el importe neto.
Es un anexo del Formulario 706 y no se presenta por separado. Las instrucciones del IRS para el Formulario 706 explican cada línea.
¿Quién tiene que presentar el Schedule M (Form 706)?
Toda persona que complete el Formulario 706 y deba declarar los derechos sobre bienes que pasan del causante al cónyuge sobreviviente adjunta este anexo a ese formulario. El anexo solicita el nombre del causante tal como aparece en el Formulario 706 y el número de Seguro Social del causante.
Cómo se usan las dos tablas de bienes:
- Línea 4: bienes QTIP incluidos en el caudal bruto que pasan al cónyuge sobreviviente y para los cuales se reclama una deducción marital.
- Línea 8: todos los demás bienes que pasan al cónyuge sobreviviente y que no se enumeran en la línea 4.
En la parte superior del formulario se indica un caso especial. Si el valor del caudal bruto más las donaciones tributables ajustadas es inferior al monto de exclusión básico, y el Formulario 706 se presenta únicamente para elegir la portabilidad del monto DSUE, considere si debe declarar en este anexo el valor de los activos que reúnen los requisitos para la deducción marital o benéfica. Si no está obligado a declarar el valor de un activo, identifique el bien, pero no anote nada en la última columna. Las instrucciones del IRS para el Formulario 706 ofrecen los detalles.
Cuándo presentar el Schedule M (Form 706)
El Anexo M (Formulario 706) se completa cuando se completa el Formulario 706, porque el anexo indica que debe adjuntarse al Formulario 706. No tiene una fecha límite propia impresa, por lo que se presenta junto con el Formulario 706 cuando se envía ese formulario. Consulte las instrucciones del IRS para el Formulario 706 en www.irs.gov/Form706 para conocer el plazo aplicable a la declaración.
Si necesita más espacio para los bienes de la línea 4 o la línea 8, adjunte el Anexo W (Formulario 706) o declaraciones adicionales al mismo tiempo, e indique sus totales en la línea 6 y la línea 10.
Documentos que necesitas
- Una copia de la exención de responsabilidad escrita requerida por la sección 2518(b), solo si responde Sí en la línea 1 porque los bienes pasaron al cónyuge sobreviviente como resultado de una exención de responsabilidad calificada.
- El Anexo W (Formulario 706) o declaraciones adicionales, solo si necesita más espacio para enumerar bienes en la línea 4 o la línea 8; sus totales se anotan en la línea 6 y la línea 10.
Cómo rellenar el Schedule M (Form 706)
Ingrese el nombre y el SSN del causante
En la parte superior, ingrese el nombre del causante tal como aparece en el Formulario 706 y el número de Seguro Social del causante.
Responda la pregunta sobre la exención calificada
En la línea 1, marque Sí o No para indicar si algún bien pasó al cónyuge sobreviviente como resultado de una exención de responsabilidad calificada. Si responde Sí, adjunte una copia de la exención de responsabilidad escrita requerida por la sección 2518(b).
Complete los datos del cónyuge sobreviviente
En la línea 2a, marque Sí o No para indicar si tiene ciudadanía estadounidense. Ingrese la fecha de nacimiento en la línea 2b y el país de nacimiento en la línea 2c. Si el cónyuge es ciudadano naturalizado, indique la fecha y el lugar en la línea 2d; si no es ciudadano estadounidense, ingrese el país de ciudadanía en la línea 2e.
Decida sobre la elección de anualidad QTIP
En la línea 3, marque Sí o No para indicar si elige, conforme a la sección 2056(b)(7)(C)(ii), no tratar como QTIP las anualidades conjuntas y de sobreviviente incluidas en el caudal bruto. Consulte las instrucciones del Formulario 706 antes de responder.
Enumere los bienes QTIP en la línea 4
Para cada partida, ingrese el número de partida, una descripción del derecho QTIP, el número CUSIP de los valores (o el EIN de un fideicomiso, sociedad o entidad de propiedad cerrada) y el importe en la columna (iv).
Totalice los bienes QTIP
Línea 5: sume todos los importes de la columna (iv). Línea 6: ingrese el total del Anexo W (Formulario 706) o de las declaraciones adicionales adjuntas. Línea 7: sume las líneas 5 y 6.
Enumere todos los demás bienes en la línea 8
En la página 2, enumere los bienes que pasan al cónyuge sobreviviente y que no están en la línea 4, usando las mismas columnas: partida, descripción, CUSIP o EIN e importe en la columna (iv).
Totalice los demás bienes
Línea 9: sume todos los importes de la columna (iv). Línea 10: ingrese el total del Anexo W o de las declaraciones adjuntas. Línea 11: sume las líneas 9 y 10.
Calcule el total de la línea 12
Sume las líneas 7 y 11 e ingrese el resultado como el importe total de los derechos sobre bienes enumerados en el Anexo M.
Ingrese los impuestos pagaderos con cargo a los bienes
Ingrese en la línea 13a los impuestos federales sobre el caudal hereditario, en la línea 13b otros impuestos sucesorios y en la línea 13c los impuestos federales y estatales GST pagaderos con cargo a los derechos sobre bienes enumerados en el Anexo M. Súmelos en la línea 13d.
Calcule el importe neto en la línea 14
Reste la línea 13d de la línea 12 e ingrese el resultado en la línea 14. Transfiera este importe a la Parte V, elemento 21 del Formulario 706.
Revise y descargue el PDF completado
Verifique que cada línea coincida con el Formulario 706, que los totales estén correctamente sumados y que estén listas las páginas de la exención de responsabilidad o del Anexo W. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 706.
Cómo presentar el Schedule M (Form 706)
El Anexo M (Formulario 706) se presenta como adjunto al Formulario 706; el anexo no incluye una dirección postal, portal ni regla de cita propios.
- Con el Formulario 706: adjunte el anexo completado a la declaración y envíe el paquete por el medio aplicable al Formulario 706.
- Páginas de respaldo: si responde Sí en la línea 1, adjunte una copia de la exención de responsabilidad escrita requerida por la sección 2518(b). Si necesita más espacio, adjunte el Anexo W (Formulario 706) o declaraciones adicionales.
- Instrucciones e información más reciente: el formulario le remite a www.irs.gov/Form706.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios del IRS aplicables al Formulario 706.
Errores comunes que debes evitar
- Presentar el Anexo M sin adjuntarlo al Formulario 706; el formulario indica que debe adjuntarse al Formulario 706.
- Responder Sí en la línea 1 (exención de responsabilidad calificada) sin adjuntar una copia de la exención de responsabilidad escrita requerida por la sección 2518(b).
- Enumerar bienes QTIP en la línea 8 u otros bienes en la línea 4; la línea 4 es para derechos QTIP por los cuales se reclama una deducción marital, y la línea 8 es para todos los demás bienes no enumerados en la línea 4.
- Omitir el número CUSIP de los valores o el EIN de un fideicomiso, sociedad o entidad de propiedad cerrada en la columna (iii).
- Quedarse sin renglones e intentar comprimir las anotaciones en lugar de adjuntar el Anexo W (Formulario 706) o declaraciones adicionales, y luego olvidar indicar sus totales en la línea 6 o la línea 10.
- Olvidar restar la línea 13d de la línea 12 en la línea 14, o no transferir el importe de la línea 14 a la Parte V, elemento 21 del Formulario 706.
- Anotar un valor para cada activo en una declaración presentada únicamente para elegir la portabilidad del monto DSUE sin verificar si es necesario; si no lo es, identifique el bien y deje en blanco la última columna.
- Completar las líneas 2b a 2d para un cónyuge que no es ciudadano estadounidense en lugar de la línea 2e, que solicita el país de ciudadanía.
Preguntas frecuentes
¿Qué es el Anexo M (Formulario 706)?
El Anexo M (Formulario 706), Legados, etc., al cónyuge sobreviviente, es el anexo del IRS que se adjunta al Formulario 706 y enumera los bienes que pasan del causante al cónyuge sobreviviente. Separa los bienes QTIP de los demás bienes y proporciona un importe neto que se transfiere a la Parte V, elemento 21 del Formulario 706.
¿Se presenta el Anexo M (Formulario 706) por separado?
No. El formulario indica que debe adjuntarse al Formulario 706, por lo que se presenta junto con esa declaración. No incluye una dirección, un portal ni una fecha límite separados; las instrucciones del IRS en www.irs.gov/Form706 cubren la declaración a la que pertenece.
¿Cuál es la diferencia entre la línea 4 y la línea 8?
La línea 4 enumera los bienes QTIP incluidos en el caudal bruto que pasan al cónyuge sobreviviente y para los cuales se reclama una deducción marital. La línea 8 enumera todos los demás bienes que pasan al cónyuge sobreviviente y que no están en la línea 4.
¿Debo adjuntar algo al Anexo M?
Solo en dos casos. Si responde Sí en la línea 1, adjunte una copia de la exención de responsabilidad escrita requerida por la sección 2518(b). Si necesita más espacio, adjunte el Anexo W (Formulario 706) o declaraciones adicionales e indique sus totales en las líneas 6 y 10.
¿Qué se anota en la línea 14 del Anexo M (Formulario 706)?
La línea 14 muestra el importe neto de los derechos sobre bienes enumerados en el anexo: reste la línea 13d (impuestos federales sobre el caudal hereditario, otros impuestos sucesorios e impuestos GST pagaderos con cargo a esos derechos) de la línea 12. El formulario indica que ingrese el resultado en la Parte V, elemento 21 del Formulario 706.
¿Qué debo hacer si el Formulario 706 se presenta únicamente para elegir la portabilidad?
Si el caudal bruto más las donaciones tributables ajustadas es inferior al monto de exclusión básico y la declaración se presenta únicamente para elegir la portabilidad del monto DSUE, considere si debe declarar valores en este anexo. Si no se requiere un valor, identifique el bien y no anote nada en la última columna.
¿Qué pregunta la línea 3 del Anexo M?
La línea 3 pregunta si elige, conforme a la sección 2056(b)(7)(C)(ii), no tratar como QTIP las anualidades conjuntas y de sobreviviente incluidas en el caudal bruto que, de otro modo, serían QTIP según la sección 2056(b)(7)(C). El formulario le remite a las instrucciones.
¿Puedo rellenar el Anexo M (Formulario 706) en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante el IRS; usted debe adjuntarlo al Formulario 706 y presentarlo por los medios del IRS correspondientes.
¿Listo para rellenar el Schedule M (Form 706)?
Rellenar el Schedule M (Form 706) ahora