
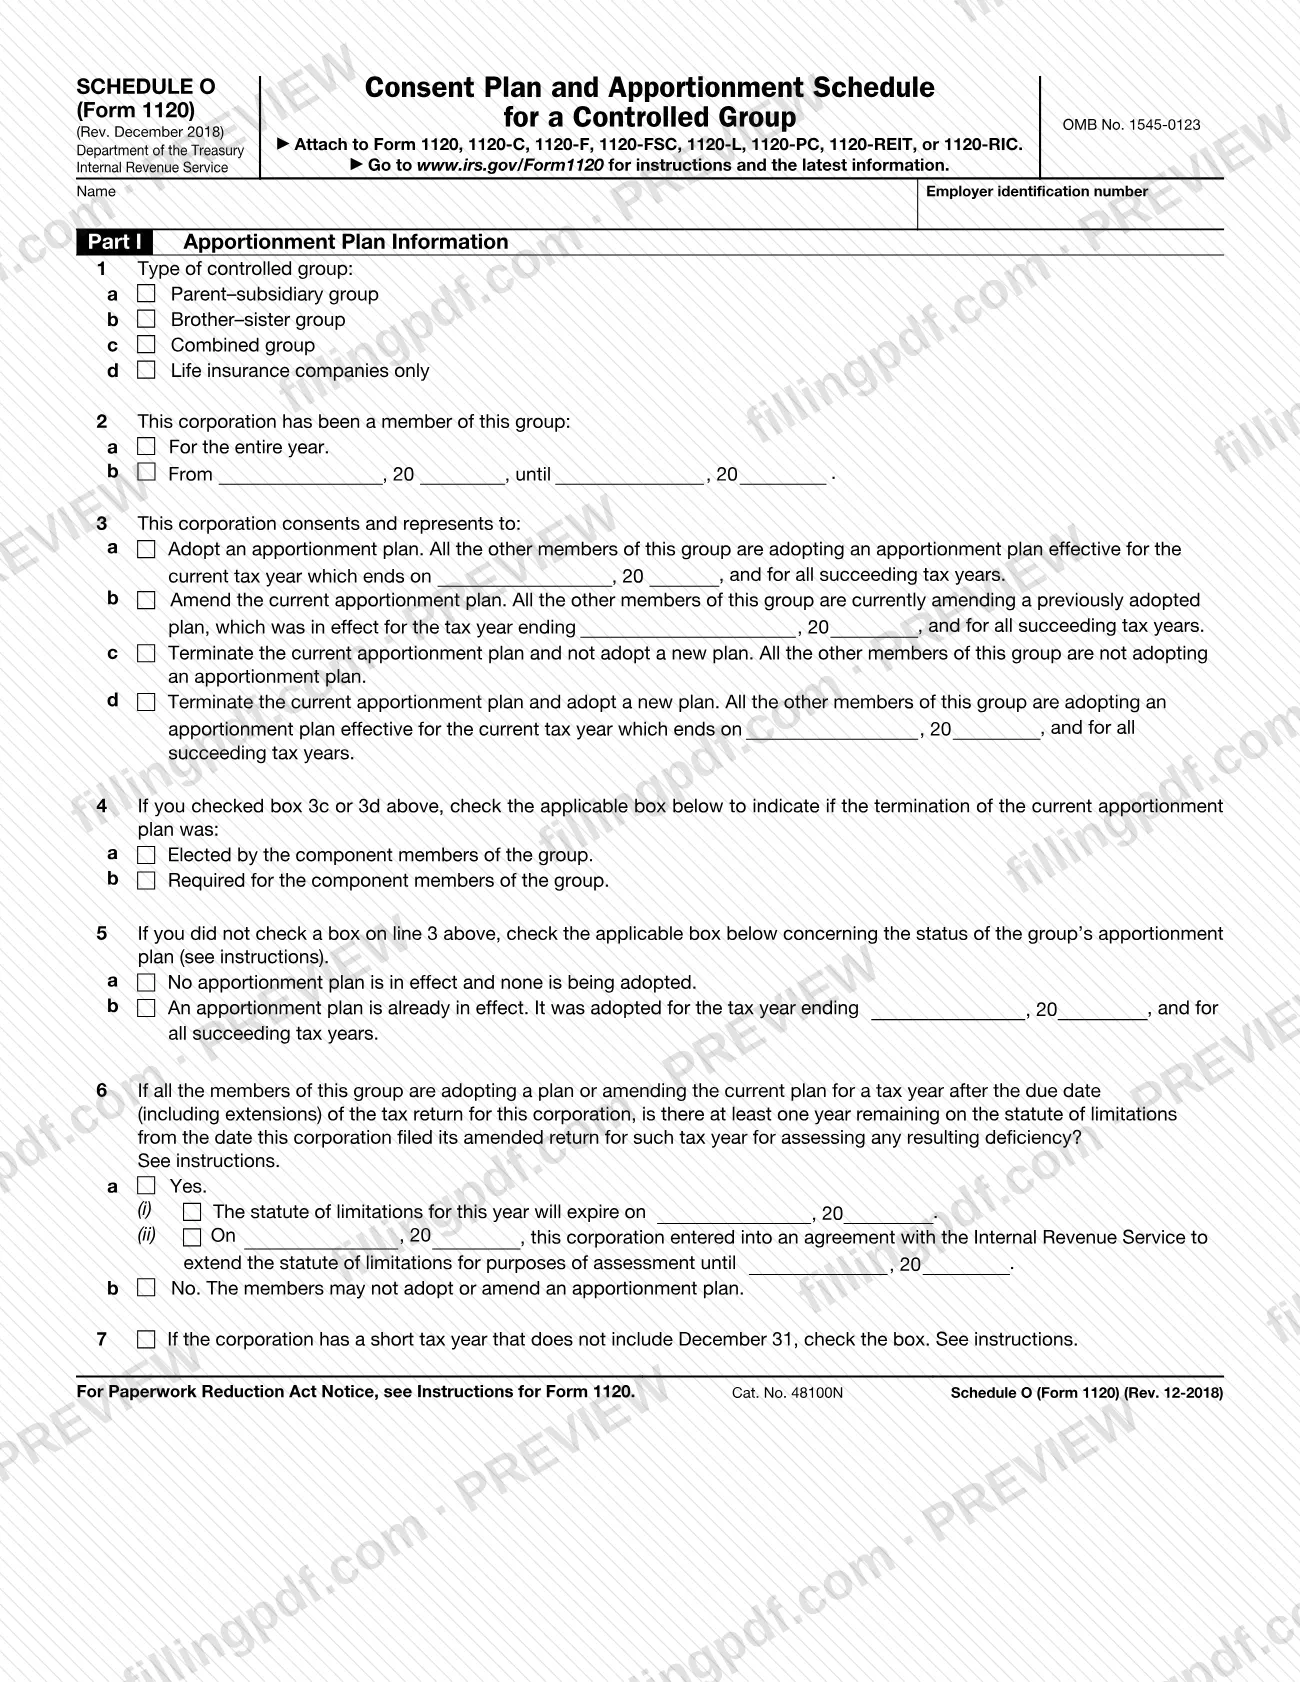
El Anexo O (Formulario 1120), Plan de consentimiento y anexo de prorrateo para un grupo controlado (Consent Plan and Apportionment Schedule for a Controlled Group), es el anexo del Servicio de Impuestos Internos (IRS) que una corporación de un grupo controlado adjunta a su declaración de impuestos corporativa para informar cómo se distribuyen ciertos beneficios tributarios entre los miembros del grupo. También registra si esta corporación consiente en adoptar, modificar o terminar el plan de prorrateo del grupo. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones, y el formulario remite a www.irs.gov/Form1120 para ambos.
Última actualización
¿Qué es el Schedule O (Form 1120)?
El Anexo O (Formulario 1120), Plan de consentimiento y anexo de prorrateo para un grupo controlado, es el anexo del Servicio de Impuestos Internos (IRS) en el que una corporación de un grupo controlado informa cómo se prorratean ciertos beneficios tributarios entre los miembros que lo componen.
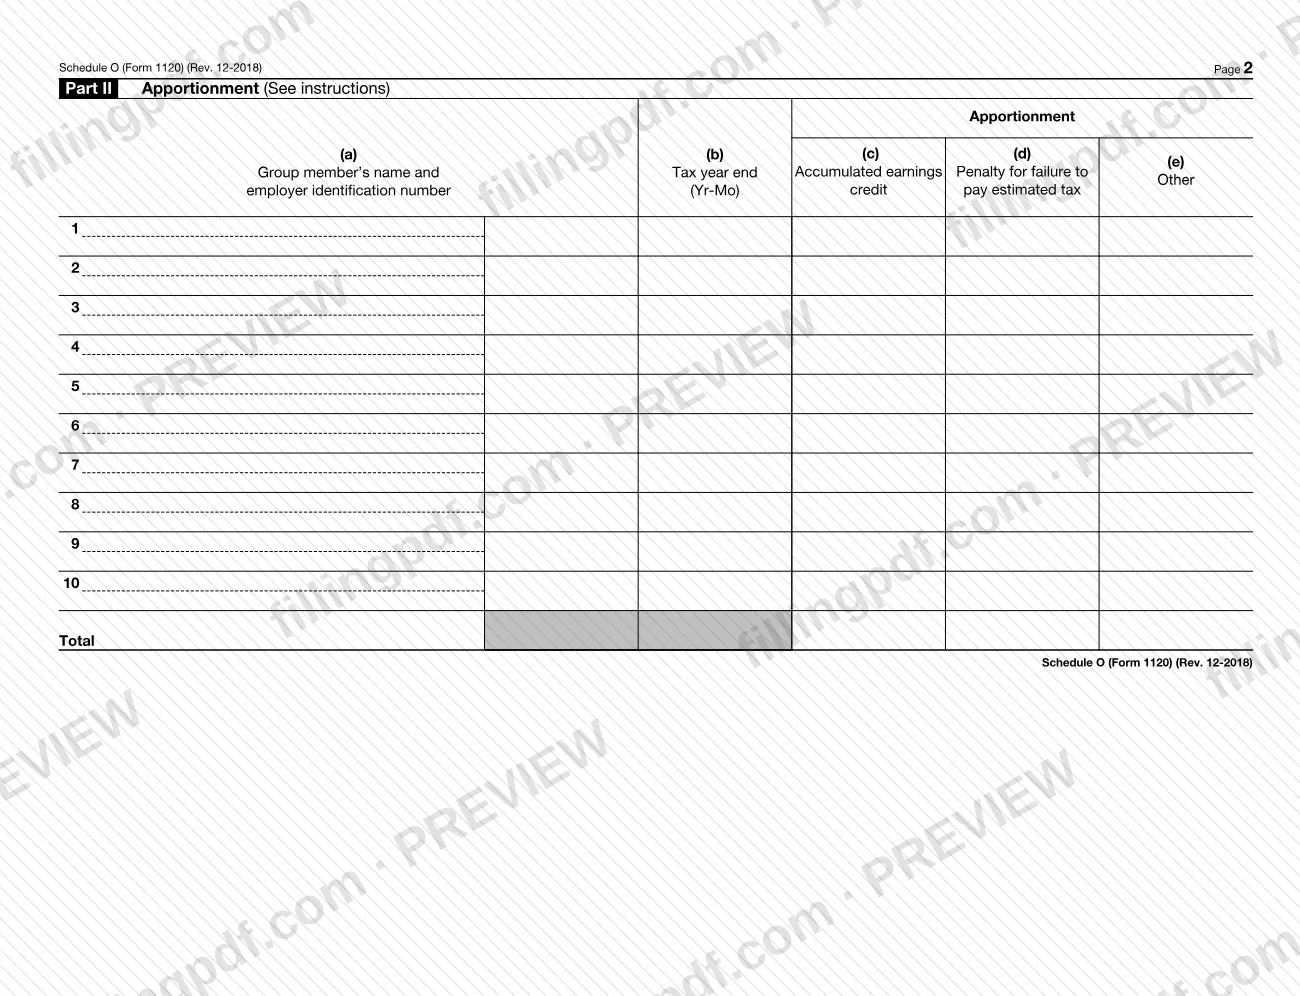
El anexo cumple dos funciones. En la Parte I, la corporación marca el tipo de grupo controlado (matriz-subsidiaria, hermanos, combinado o solo compañías de seguros de vida), indica durante cuánto tiempo ha sido miembro y consiente y declara que todos los demás miembros componentes están adoptando, modificando o terminando un plan de prorrateo, o informa el estado del plan del grupo. En la Parte II, enumera a cada miembro del grupo, junto con el cierre de su año tributario y los importes prorrateados: el crédito por ganancias acumuladas en la columna (c), la multa por no pagar el impuesto estimado en la columna (d) y otros conceptos de beneficios tributarios en la columna (e).
Un plan de prorrateo es un acuerdo entre los miembros componentes para distribuir estos beneficios. Las instrucciones del IRS lo distinguen de un acuerdo de distribución de impuestos, que es un acuerdo de compensación entre miembros de un grupo afiliado que presenta una declaración consolidada. Si no hay un plan vigente ni se adopta uno, las instrucciones indican que los miembros dividen por partes iguales los conceptos de beneficios tributarios.
El formulario es Rev. December 2018, OMB No. 1545-0123, y se adjunta al Formulario 1120, 1120-C, 1120-F, 1120-FSC, 1120-L, 1120-PC, 1120-REIT o 1120-RIC. Las instrucciones indican que se use la versión Rev. December 2012 del Anexo O (Formulario 1120) para modificar un plan existente para años tributarios que comiencen antes del 1 de enero de 2018.
¿Quién tiene que presentar el Schedule O (Form 1120)?
Una corporación que sea miembro componente de un grupo controlado debe presentar el Anexo O (Formulario 1120) con su declaración de impuestos sobre los ingresos, declaración enmendada o reclamación de reembolso por cada año tributario en que sea miembro componente. Este requisito se aplica aunque no haya un plan de prorrateo vigente o los importes prorrateados no hayan cambiado desde el año tributario anterior.
- Grupos consolidados: si los miembros componentes del grupo controlado también son miembros de un grupo consolidado, la matriz común presenta un solo Anexo O como parte de la declaración consolidada en nombre de esos miembros. Ninguna subsidiaria de ese grupo consolidado presenta su propio anexo.
- Excepción: si todos los miembros de un grupo controlado matriz-subsidiaria que deben presentar una declaración de impuestos de EE. UU. se unen para presentar la misma declaración consolidada, la matriz no tiene que presentar el Anexo O para el grupo.
- Miembros excluidos: un miembro excluido pertenece al grupo controlado, pero no es miembro componente, y no se le prorratea ningún concepto de beneficios tributarios. Las instrucciones enumeran quiénes quedan excluidos; por ejemplo, un miembro que haya formado parte del grupo menos de la mitad de los días del período de prueba o una corporación S.
Los acuerdos escritos sobre un plan deben ser firmados por una persona autorizada para firmar en nombre de cada miembro componente. Los años tributarios que comiencen antes del 1 de enero de 2018 se modifican usando el anexo anterior Rev. December 2012.
Cuándo presentar el Schedule O (Form 1120)
Presente el Anexo O (Formulario 1120) con la declaración de impuestos sobre los ingresos, declaración enmendada o reclamación de reembolso de la corporación por cada año tributario en el que sea miembro componente de un grupo controlado. El formulario no indica una fecha límite por separado, por lo que el plazo corresponde al de la declaración a la que se adjunta.
Un plan entra en vigor cuando todos los miembros componentes lo adoptan para años tributarios sujetos a la misma fecha de prueba del 31 de diciembre, y permanece vigente hasta que se termina. Si todos los miembros adoptan o modifican un plan para un año tributario después de la fecha límite de la declaración de la corporación (incluidas las prórrogas), se aplica la línea 6: debe quedar al menos un año en el plazo de prescripción para determinar una deficiencia, contado desde la fecha en que se presentó la declaración enmendada, o la corporación debe tener un acuerdo con el IRS que lo extienda. Sin eso, los miembros no pueden adoptar ni modificar el plan para ese año.
Documentos que necesitas
- Acuerdo escrito firmado entre los miembros componentes que establezca el plan de prorrateo adoptado o modificado, o que termine un plan anterior, con la metodología del grupo (por ejemplo, porcentajes) para cada concepto de beneficios tributarios. Consérvelo en sus registros; no lo adjunte.
- Acuerdo con el IRS que extienda el plazo de prescripción para la determinación, solo si queda menos de un año y los miembros están adoptando o modificando un plan para un año tributario después de la fecha límite de la declaración (línea 6a(ii)).
- Hojas adicionales con la misma información de la Parte II para cada miembro, solo si el grupo tiene más miembros de los que permiten las líneas del formulario.
- La declaración de impuestos sobre los ingresos, declaración enmendada o reclamación de reembolso a la que se adjunta este anexo (Formulario 1120, 1120-C, 1120-F, 1120-FSC, 1120-L, 1120-PC, 1120-REIT o 1120-RIC).
Cómo rellenar el Schedule O (Form 1120)
Ingrese su nombre y EIN
En la parte superior de la página 1, ingrese el nombre y el número de identificación del empleador (EIN) del miembro componente que presenta este Anexo O. Si lo presenta la matriz común de un grupo consolidado, ingrese los datos de esta.
Marque el tipo de grupo controlado
Línea 1: marque a (grupo matriz-subsidiaria), b (grupo de hermanos), c (grupo combinado) o d (solo compañías de seguros de vida). Para un grupo de hermanos, marque la casilla 1b tanto si el grupo se somete a prueba solo según la prueba del 50% como si se somete a las pruebas del 80% y del 50%.
Indique su período como miembro
Línea 2: marque 2a si la corporación fue miembro durante todo el año. De lo contrario, marque 2b e ingrese las fechas de inicio y término; se aplica una regla especial de asignación si su año tributario no tiene una fecha del 31 de diciembre.
Marque una casilla de consentimiento
Línea 3: marque solo una casilla: 3a para adoptar un plan, 3b para modificar el plan vigente, 3c para terminarlo sin adoptar uno nuevo o 3d para terminarlo y adoptar uno nuevo. Ingrese la fecha de cierre del año tributario que solicite cada casilla. Si ninguna opción corresponde, omita la línea 3 y pase a la línea 5.
Indique el motivo de la terminación
Línea 4, solo si marcó 3c o 3d: marque 4a si los miembros componentes eligieron terminar el plan o 4b si la terminación era obligatoria, por ejemplo, porque el grupo dejó de existir o un miembro se incorporó o se retiró.
Informe el estado del plan
Línea 5, solo si dejó en blanco la línea 3: marque 5a si no hay ningún plan vigente ni se está adoptando uno, o 5b si ya hay un plan vigente, e ingrese el año tributario para el que se adoptó.
Responda la pregunta sobre el plazo de prescripción
La línea 6 se aplica cuando todos los miembros adoptan o modifican un plan para un año tributario después de la fecha límite de la declaración. Marque 6a (Sí) e ingrese la fecha de vencimiento y las fechas de cualquier acuerdo de extensión, o 6b (No), en cuyo caso los miembros no pueden adoptar ni modificar un plan.
Indique un año tributario corto
Línea 7: marque la casilla si la corporación tiene un año tributario corto que no incluye el 31 de diciembre. Si la marca, en la Parte II proporcione únicamente la información de identificación de los otros miembros.
Ingrese su propia fila en la Parte II
En la Parte II, línea 1, columna (a), ingrese el nombre y EIN del miembro que presenta el formulario y, en la columna (b), el cierre de su año tributario en formato Yr-Mo. La matriz común de un grupo consolidado se incluye sola en nombre del grupo.
Enumere a los otros miembros componentes
En las líneas 2 a 10, ingrese el nombre, EIN y cierre del año tributario de cada uno de los otros miembros componentes. Añada la anotación (50) después de un miembro de un grupo de hermanos que reúna los requisitos solo según la prueba del 50%, y (E) después de un miembro excluido que se incorpore o se retire; adjunte hojas adicionales si es necesario.
Ingrese los importes prorrateados
Para cada miembro, ingrese el crédito por ganancias acumuladas en la columna (c), la multa por no pagar el impuesto estimado en la columna (d) y otros conceptos de beneficios tributarios en la columna (e), indicando la sección del Código de Impuestos Internos y el importe. Ingrese -0- en las columnas correspondientes a un miembro excluido y luego complete la línea Total.
Revise y descargue el PDF completado
Verifique que solo esté marcada una casilla de la línea 3, que la Parte II concuerde con el plan del grupo y que todas las filas de miembros estén completas. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a la declaración según se describe en la sección Cómo presentar.
Cómo presentar el Schedule O (Form 1120)
Presente el Anexo O (Formulario 1120) adjuntándolo a la declaración federal de impuestos sobre los ingresos, declaración enmendada o reclamación de reembolso de la corporación; el formulario no indica un canal, dirección o portal propio.
- Qué declaración: adjúntelo al Formulario 1120, 1120-C, 1120-F, 1120-FSC, 1120-L, 1120-PC, 1120-REIT o 1120-RIC, tal como se indica en la parte superior del formulario.
- Grupos consolidados: la matriz común presenta un Anexo O como parte de la declaración consolidada de impuestos sobre los ingresos.
- Más de 10 miembros: si la Parte II necesita más espacio, adjunte hojas adicionales.
- Acuerdo escrito: no adjunte el acuerdo de prorrateo firmado ni una copia; cada miembro componente lo conserva con sus registros.
Envíe el paquete por el mismo canal y a la misma dirección que la declaración a la que acompaña; las instrucciones están en www.irs.gov/Form1120. FillingPDF le permite rellenar y descargar el PDF; la presentación se hace por los canales indicados anteriormente.
Errores comunes que debes evitar
- Adjuntar a la declaración el acuerdo de prorrateo firmado o una copia; las instrucciones indican que ningún miembro componente debe adjuntarlo y que cada uno debe conservarlo con sus registros.
- Marcar más de una casilla en la línea 3; si la corporación no está adoptando, modificando ni terminando un plan, omita la línea 3 y pase a la línea 5.
- Omitir el Anexo O porque no hay un plan vigente o porque los importes no cambiaron; se requiere por cada año tributario en que la corporación sea miembro componente.
- Hacer que una subsidiaria de un grupo consolidado presente su propio Anexo O en vez de que la matriz común presente uno para todos los miembros consolidados.
- Marcar la casilla 3b para modificar un plan cuando la composición de los miembros componentes del grupo cambió desde el año tributario anterior; deben cumplirse ambas condiciones de las instrucciones.
- Adoptar o modificar un plan para un año después de la fecha límite de la declaración cuando queda menos de un año del plazo de prescripción y no hay un acuerdo de extensión con el IRS.
- Usar esta revisión para modificar un plan correspondiente a un año tributario que comience antes del 1 de enero de 2018; las instrucciones indican que se use el anexo Rev. December 2012.
- Enumerar por separado en la Parte II a todos los miembros de un grupo consolidado en vez de incluir solo el nombre, EIN y cierre del año tributario de la matriz común.
- Incluir en el Anexo O el prorrateo de gastos de la sección 179; se informa según lo requerido en virtud de la sección 179.
Preguntas frecuentes
¿Qué es el Anexo O (Formulario 1120)?
El Anexo O (Formulario 1120) es el anexo del IRS en el que una corporación de un grupo controlado informa cómo se prorratean ciertos beneficios tributarios entre los miembros componentes e indica si el grupo adopta, modifica, termina o mantiene un plan de prorrateo. Se adjunta a la declaración de impuestos sobre los ingresos de la corporación.
¿Tengo que presentar el Anexo O si mi grupo controlado no tiene un plan de prorrateo?
Sí. Un miembro componente presenta el Anexo O por cada año tributario aunque no haya un plan de prorrateo vigente o los importes prorrateados no hayan cambiado desde el año anterior. Si no hay un plan vigente, marque la casilla 5a en la línea 5 y los miembros comparten los beneficios tributarios por partes iguales.
¿Quién presenta el Anexo O para un grupo consolidado?
La matriz común del grupo consolidado presenta un Anexo O como parte de la declaración consolidada, que cubre a todos los miembros de ese grupo. Ninguna subsidiaria presenta su propio anexo. En la Parte II, solo se ingresa la información de la matriz común para los miembros consolidados.
¿Adjunto el acuerdo escrito de prorrateo al Anexo O?
No. El acuerdo debe estar firmado por una persona autorizada para firmar en nombre de cada miembro componente, pero se conserva y no se adjunta. Cada miembro guarda el original o una copia en sus registros. El acuerdo debe indicar la metodología de prorrateo del grupo, por ejemplo, porcentajes, para cada concepto de beneficios tributarios.
¿A qué declaraciones se adjunta el Anexo O (Formulario 1120)?
El formulario indica que se adjunte al Formulario 1120, 1120-C, 1120-F, 1120-FSC, 1120-L, 1120-PC, 1120-REIT o 1120-RIC. Las instrucciones también permiten acompañar una declaración enmendada o una reclamación de reembolso del año tributario correspondiente.
¿Qué ocurre si queda menos de un año del plazo de prescripción?
La línea 6 trata esta situación. Cuando los miembros adoptan o modifican un plan para un año tributario después de la fecha límite de la declaración, debe quedar al menos un año para determinar una deficiencia, a menos que la corporación haya firmado un acuerdo con el IRS que extienda el período. De lo contrario, marque 6b y los miembros no pueden adoptar ni modificar el plan.
¿Cómo modifico un plan de prorrateo en el Anexo O?
Marque la casilla 3b en la línea 3. Para modificarlo, el grupo ya debe tener un plan vigente y la composición de los miembros componentes no debe haber cambiado desde el año tributario anterior. Para modificar un plan correspondiente a un año tributario anterior a 2018, use la versión Rev. December 2012.
¿Cuál es la diferencia entre las casillas 4a y 4b?
La casilla 4a significa que los miembros componentes eligieron terminar el plan. La casilla 4b significa que la terminación era obligatoria, por ejemplo, porque el grupo dejó de existir o un miembro se incorporó o se retiró del grupo. Ambas opciones se aplican solo si marcó la casilla 3c o 3d.
¿Puedo rellenar el Anexo O (Formulario 1120) en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante el IRS; usted lo adjunta a la declaración de la corporación y lo presenta por los canales correspondientes a esa declaración.
¿Listo para rellenar el Schedule O (Form 1120)?
Rellenar el Schedule O (Form 1120) ahora