
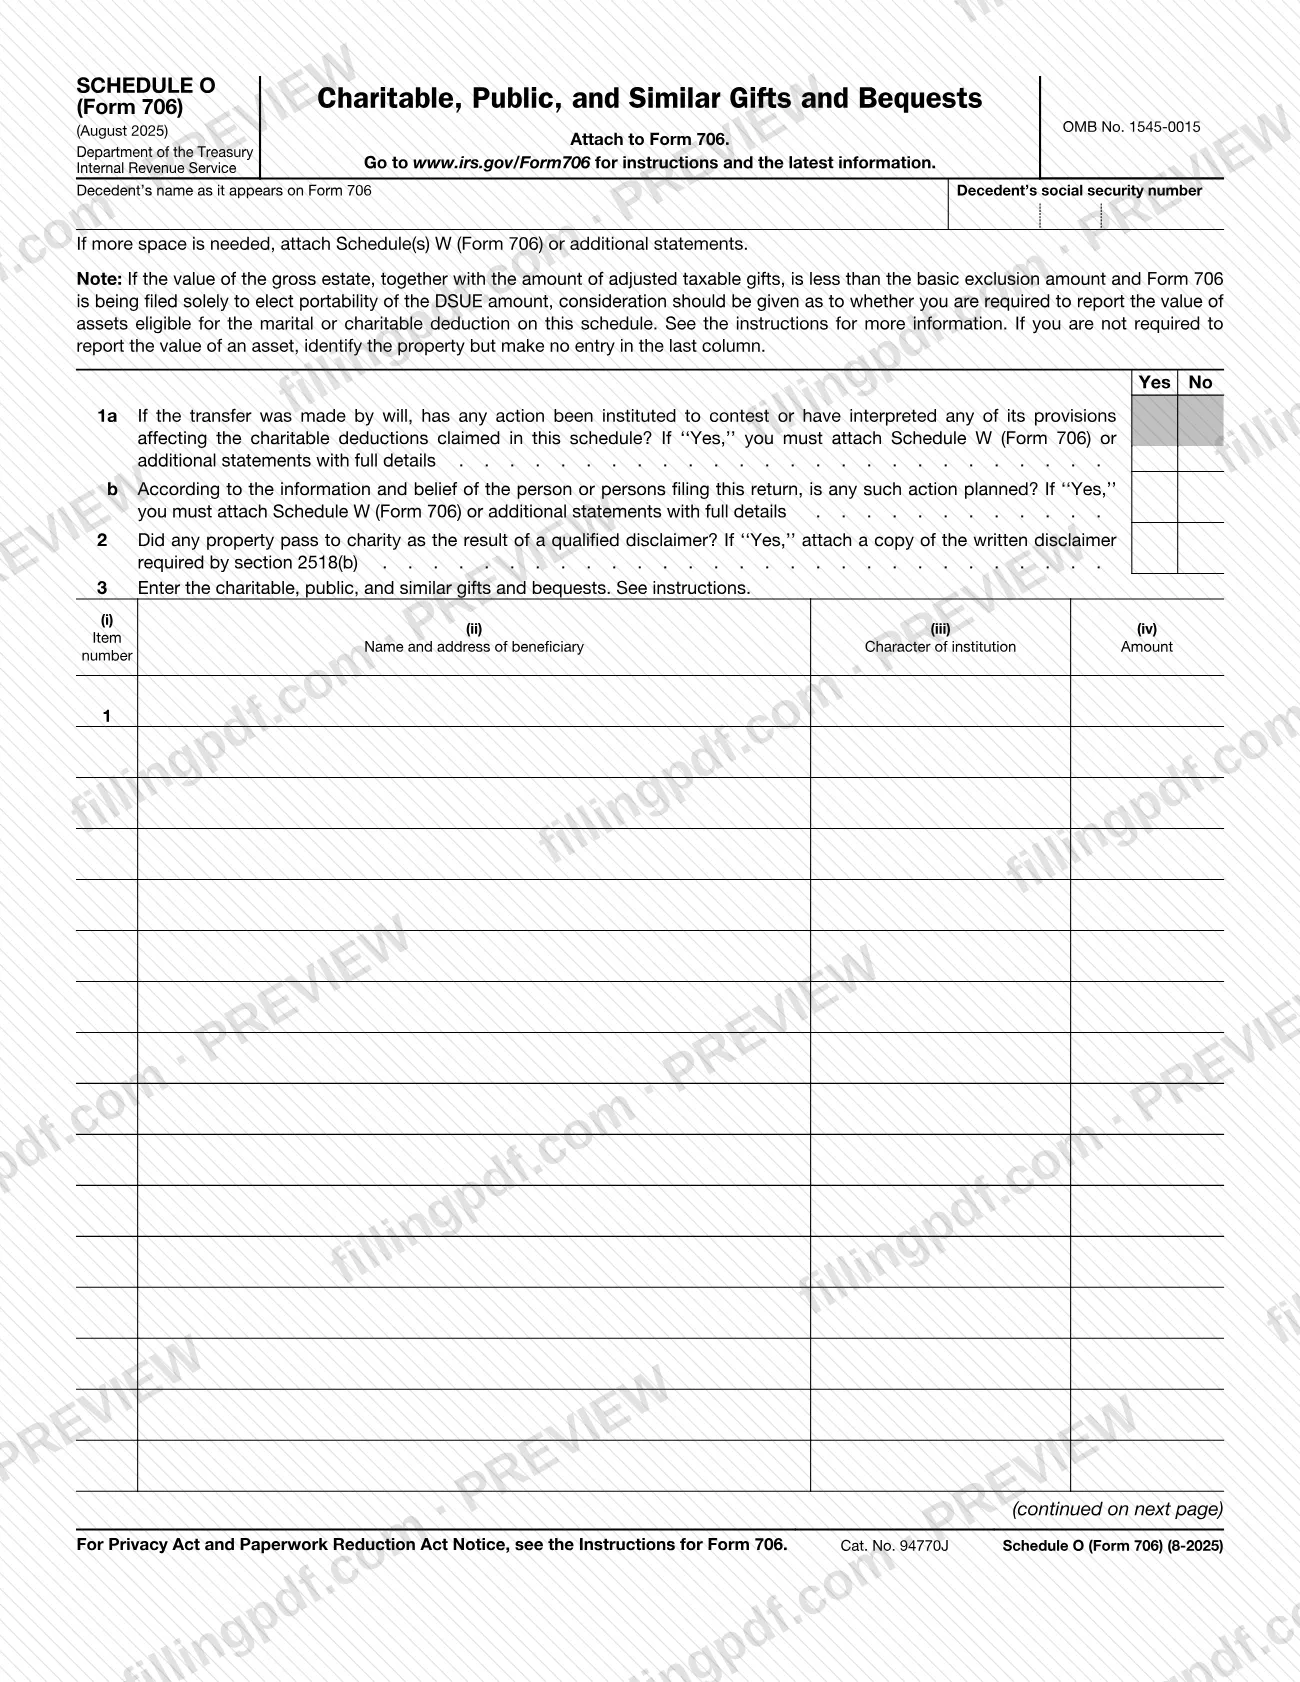
El Anexo O (Formulario 706), Donaciones y legados benéficos, públicos y similares (Schedule O (Form 706), Charitable, Public, and Similar Gifts and Bequests), es un anexo del Servicio de Impuestos Internos (IRS) que se adjunta al Formulario 706. Registra cada donación o legado benéfico, público o similar, los impuestos pagaderos con cargo a esos intereses sobre bienes y el valor neto que se transfiere al Formulario 706, Parte V, concepto 22. En esta página puede rellenar el formulario en línea en FillingPDF y descargarlo o imprimirlo. El formulario y sus instrucciones están publicados por el IRS en www.irs.gov/Form706.
Última actualización
¿Qué es el Schedule O (Form 706)?
Anexo O (Formulario 706), Donaciones y legados benéficos, públicos y similares (Schedule O (Form 706), Charitable, Public, and Similar Gifts and Bequests), es el anexo del IRS que se adjunta al Formulario 706. En él, la persona que presenta la declaración detalla las donaciones y los legados a beneficiarios benéficos, públicos y similares, y calcula su valor neto para el Formulario 706, Parte V, concepto 22.
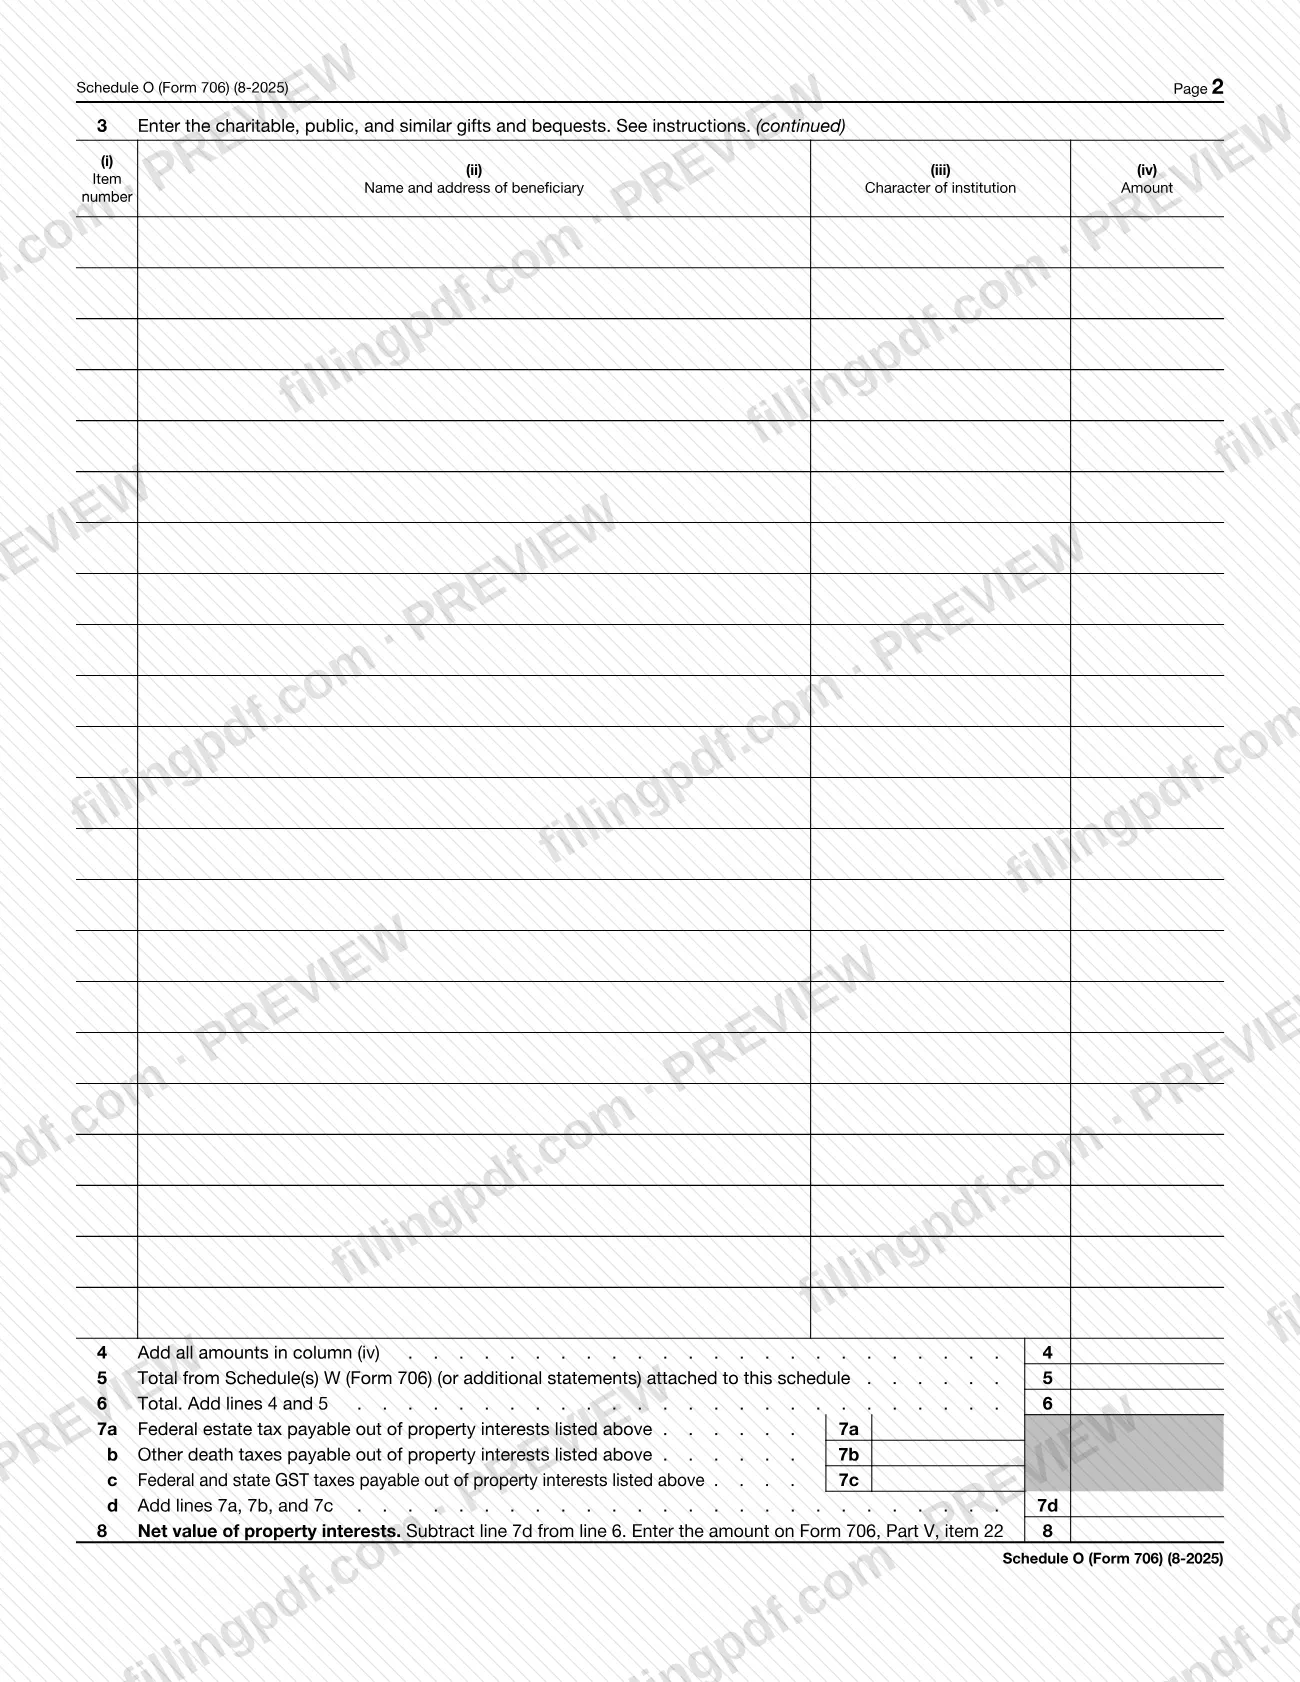
El anexo tiene tres partes de trabajo. Las líneas 1a, 1b y 2 son preguntas de Sí/No sobre impugnaciones de testamentos y renuncias calificadas. La línea 3 es una tabla con cuatro columnas: (i) número del elemento, (ii) nombre y dirección del beneficiario, (iii) tipo de institución y (iv) importe. Luego, las líneas 4 a 8 suman los importes, agregan los totales de los Anexos W (Formulario 706) adjuntos o de las declaraciones adicionales, restan los impuestos pagaderos con cargo a los intereses sobre bienes indicados y determinan el valor neto.
El formulario lleva el número OMB 1545-0015, la fecha de revisión agosto de 2025 y, en la parte superior, el nombre del difunto tal como aparece en el Formulario 706 y su número de Seguro Social. Es un anexo del Formulario 706 y no se presenta por separado. El Anexo W (Formulario 706) es el anexo complementario que el formulario indica para incluir espacio adicional y todos los detalles de cualquier impugnación del testamento.
Una nota impresa en el formulario contempla un caso especial: si el caudal hereditario bruto más las donaciones sujetas a impuestos ajustadas es inferior al monto básico de exclusión y el Formulario 706 se presenta únicamente para elegir la portabilidad del monto DSUE, considere si debe declarar aquí el valor de los activos que pueden reunir los requisitos para la deducción marital o benéfica. Las instrucciones del IRS para el Formulario 706 explican esto con más detalle.
¿Quién tiene que presentar el Schedule O (Form 706)?
Quienes presentan el Formulario 706 y reclaman una deducción por donaciones y legados benéficos, públicos y similares completan este anexo y lo adjuntan a la declaración. El formulario solicita el nombre del difunto tal como aparece en el Formulario 706 y su número de Seguro Social, por lo que corresponde a un Formulario 706 específico.
Condiciones impresas en el formulario:
- Si se hizo una transferencia mediante testamento y se inició alguna acción, o según la información y el convencimiento de la persona o personas que presentan la declaración se planea iniciarla, para impugnar o interpretar disposiciones que afectan las deducciones benéficas reclamadas, debe adjuntar el Anexo W (Formulario 706) o declaraciones adicionales con todos los detalles.
- Si algún bien pasó a una organización benéfica como resultado de una renuncia calificada, debe adjuntar una copia de la renuncia por escrito requerida por la sección 2518(b).
- Si el Formulario 706 se presenta únicamente para elegir la portabilidad del monto DSUE y el caudal hereditario bruto más las donaciones sujetas a impuestos ajustadas es inferior al monto básico de exclusión, considere si debe declarar el valor de los activos que pueden reunir los requisitos para la deducción marital o benéfica. Si no está obligado a declarar el valor de un activo, identifique el bien, pero no anote ningún importe en la última columna.
El formulario no especifica quién puede firmar por el caudal hereditario ni actuar como representante; las instrucciones del Formulario 706 en www.irs.gov/Form706 tratan esas cuestiones.
Cuándo presentar el Schedule O (Form 706)
Complete el Anexo O (Formulario 706) cuando prepare el Formulario 706, porque el formulario indica que debe adjuntarse al Formulario 706. El anexo no indica una fecha límite separada, por lo que se presenta junto con el Formulario 706 cuando se presente esa declaración. Para conocer la fecha límite de presentación del Formulario 706 y las reglas sobre prórrogas, consulte las instrucciones del IRS en www.irs.gov/Form706.
Primero reúna la información para la línea 3: el nombre y la dirección de cada beneficiario, el tipo de cada institución y el importe que recibe. Si responde Sí a la línea 1a, 1b o 2, prepare al mismo tiempo el Anexo W (Formulario 706) o las declaraciones adicionales, o la copia de la renuncia por escrito, para adjuntarlos a la declaración.
Documentos que necesitas
- Anexos W (Formulario 706) o declaraciones adicionales con todos los detalles, si responde Sí a la línea 1a o 1b sobre una impugnación del testamento o una acción de interpretación que afecte las deducciones benéficas reclamadas.
- Una copia de la renuncia por escrito requerida por la sección 2518(b), si responde Sí a la línea 2 porque un bien pasó a una organización benéfica como resultado de una renuncia calificada.
- Anexos W (Formulario 706) o declaraciones adicionales si necesita más espacio para la lista de la línea 3; el total se anota en la línea 5.
Cómo rellenar el Schedule O (Form 706)
Anote el nombre y el número del difunto
En la parte superior, anote el nombre del difunto tal como aparece en el Formulario 706 y su número de Seguro Social.
Responda las preguntas sobre impugnaciones del testamento
En la línea 1a, marque Sí o No para indicar si se ha iniciado alguna acción para impugnar o interpretar una disposición del testamento que afecte las deducciones benéficas reclamadas. En la línea 1b, marque Sí o No para indicar si se planea iniciar alguna acción de ese tipo; si responde Sí a cualquiera de las dos, adjunte el Anexo W (Formulario 706) o declaraciones adicionales con todos los detalles.
Responda la pregunta sobre la renuncia
En la línea 2, marque Sí o No para indicar si algún bien pasó a una organización benéfica como resultado de una renuncia calificada. Si responde Sí, adjunte una copia de la renuncia por escrito requerida por la sección 2518(b).
Detalle cada donación o legado
En la línea 3, asigne un número a cada elemento en la columna (i). Anote el nombre y la dirección del beneficiario en la columna (ii) y el tipo de institución en la columna (iii).
Anote el importe de cada donación
En la columna (iv) de la línea 3, anote el importe de cada elemento. Para un activo cuyo valor no esté obligado a declarar en una presentación hecha únicamente para elegir la portabilidad, identifique el bien y deje en blanco la última columna.
Sume los importes en la línea 4
Sume todos los importes de la columna (iv) y anote el total en la línea 4. Use la continuación de la página 2 si la lista continúa después de la página 1.
Agregue los totales de los anexos adjuntos
En la línea 5, anote el total de los Anexos W (Formulario 706) o las declaraciones adicionales adjuntas a este anexo, si corresponde. Luego sume las líneas 4 y 5 y anote el resultado en la línea 6.
Anote los impuestos pagaderos con cargo a los bienes
En la línea 7a, anote el impuesto federal sobre el caudal hereditario; en la línea 7b, otros impuestos por fallecimiento; y en la línea 7c, los impuestos federales y estatales GST, cada uno pagadero con cargo a los intereses sobre bienes indicados anteriormente. Sume las líneas 7a, 7b y 7c en la línea 7d.
Calcule el valor neto en la línea 8
Reste la línea 7d de la línea 6 y anote el resultado en la línea 8. Transfiera este importe al Formulario 706, Parte V, concepto 22.
Revise y descargue el PDF
Compruebe que la información del difunto coincida con el Formulario 706 y que tenga listos todos los documentos adjuntos. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 706, como se describe en la sección sobre cómo presentarlo.
Cómo presentar el Schedule O (Form 706)
El Anexo O (Formulario 706) se presenta como adjunto al Formulario 706. No incluye una dirección postal, un portal ni instrucciones propias sobre citas.
- Con el Formulario 706: adjunte el anexo completado al Formulario 706 y envíe el paquete por el método que corresponda para el Formulario 706.
- Páginas de respaldo: adjunte los Anexos W (Formulario 706) o declaraciones adicionales si necesita más espacio o si responde Sí a la línea 1a o 1b; adjunte una copia de la renuncia por escrito si responde Sí a la línea 2.
- Dónde encontrar los detalles: el formulario remite a www.irs.gov/Form706 para consultar las instrucciones y la información más reciente, incluido dónde enviar el Formulario 706.
Antes de enviar, compruebe que el nombre del difunto coincida con el del Formulario 706 y que el importe de la línea 8 coincida con el del Formulario 706, Parte V, concepto 22. FillingPDF le permite rellenar y descargar el PDF; la presentación debe hacerse por los canales del IRS que correspondan al Formulario 706.
Errores comunes que debes evitar
- Presentar el Anexo O (Formulario 706) por separado en vez de adjuntarlo al Formulario 706, como indica el formulario.
- Responder Sí a la línea 1a o 1b sin adjuntar el Anexo W (Formulario 706) o declaraciones adicionales con todos los detalles de la acción.
- Responder Sí a la línea 2 sin adjuntar una copia de la renuncia por escrito requerida por la sección 2518(b).
- Anotar un valor para un activo que no está obligado a declarar en una presentación hecha únicamente para elegir la portabilidad; el formulario indica que debe identificar el bien y no anotar ningún importe en la última columna.
- Omitir la línea 5 cuando se adjuntan Anexos W (Formulario 706) o declaraciones adicionales para incluir elementos adicionales de la línea 3.
- Restar el total incorrecto en la línea 8; el formulario indica que se reste la línea 7d de la línea 6, no de la línea 4.
- Anotar el resultado de la línea 8 en un lugar distinto del Formulario 706, Parte V, concepto 22.
- Usar en la parte superior un nombre o número de Seguro Social del difunto que no coincida con el Formulario 706.
Preguntas frecuentes
¿Qué es el Anexo O (Formulario 706)?
El Anexo O (Formulario 706) es el anexo del IRS titulado Donaciones y legados benéficos, públicos y similares. Se adjunta al Formulario 706 para detallar cada donación o legado benéfico, público o similar, y calcular el valor neto que se transfiere al Formulario 706, Parte V, concepto 22.
¿Se presenta el Anexo O (Formulario 706) por separado?
No. El formulario indica que debe adjuntarse al Formulario 706, por lo que se presenta con esa declaración. No incluye una dirección ni una fecha límite separadas; las instrucciones están en www.irs.gov/Form706.
¿Dónde se anota el importe de la línea 8 del Anexo O?
La línea 8 es el valor neto de los intereses sobre bienes, que se calcula restando la línea 7d de la línea 6. El formulario indica que debe anotar ese importe en el Formulario 706, Parte V, concepto 22.
¿Qué debo adjuntar si respondo Sí a la línea 1a o 1b?
Adjunte el Anexo W (Formulario 706) o declaraciones adicionales con todos los detalles. La línea 1a pregunta si se inició una acción para impugnar o interpretar una disposición del testamento que afecta las deducciones benéficas; la línea 1b pregunta si se planea iniciar una acción de ese tipo.
¿Qué debo adjuntar si un bien pasó a una organización benéfica mediante una renuncia?
Responda Sí en la línea 2 y adjunte una copia de la renuncia por escrito requerida por la sección 2518(b). La línea 2 pregunta si algún bien pasó a una organización benéfica como resultado de una renuncia calificada.
¿Qué hago si necesito más espacio para las donaciones de la línea 3?
Adjunte los Anexos W (Formulario 706) o declaraciones adicionales, como indica el formulario. Anote su total en la línea 5; la línea 6 suma las líneas 4 y 5.
¿Qué anoto si el Formulario 706 se presenta únicamente para elegir la portabilidad?
Considere si debe declarar el valor de los activos que pueden reunir los requisitos para la deducción marital o benéfica. Si no está obligado a declarar el valor de un activo, identifique el bien, pero no anote ningún importe en la última columna. Consulte las instrucciones del Formulario 706.
¿Puedo rellenar el Anexo O (Formulario 706) en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante el IRS; usted debe presentarlo junto con el Formulario 706 por los canales del IRS.
¿Listo para rellenar el Schedule O (Form 706)?
Rellenar el Schedule O (Form 706) ahora