
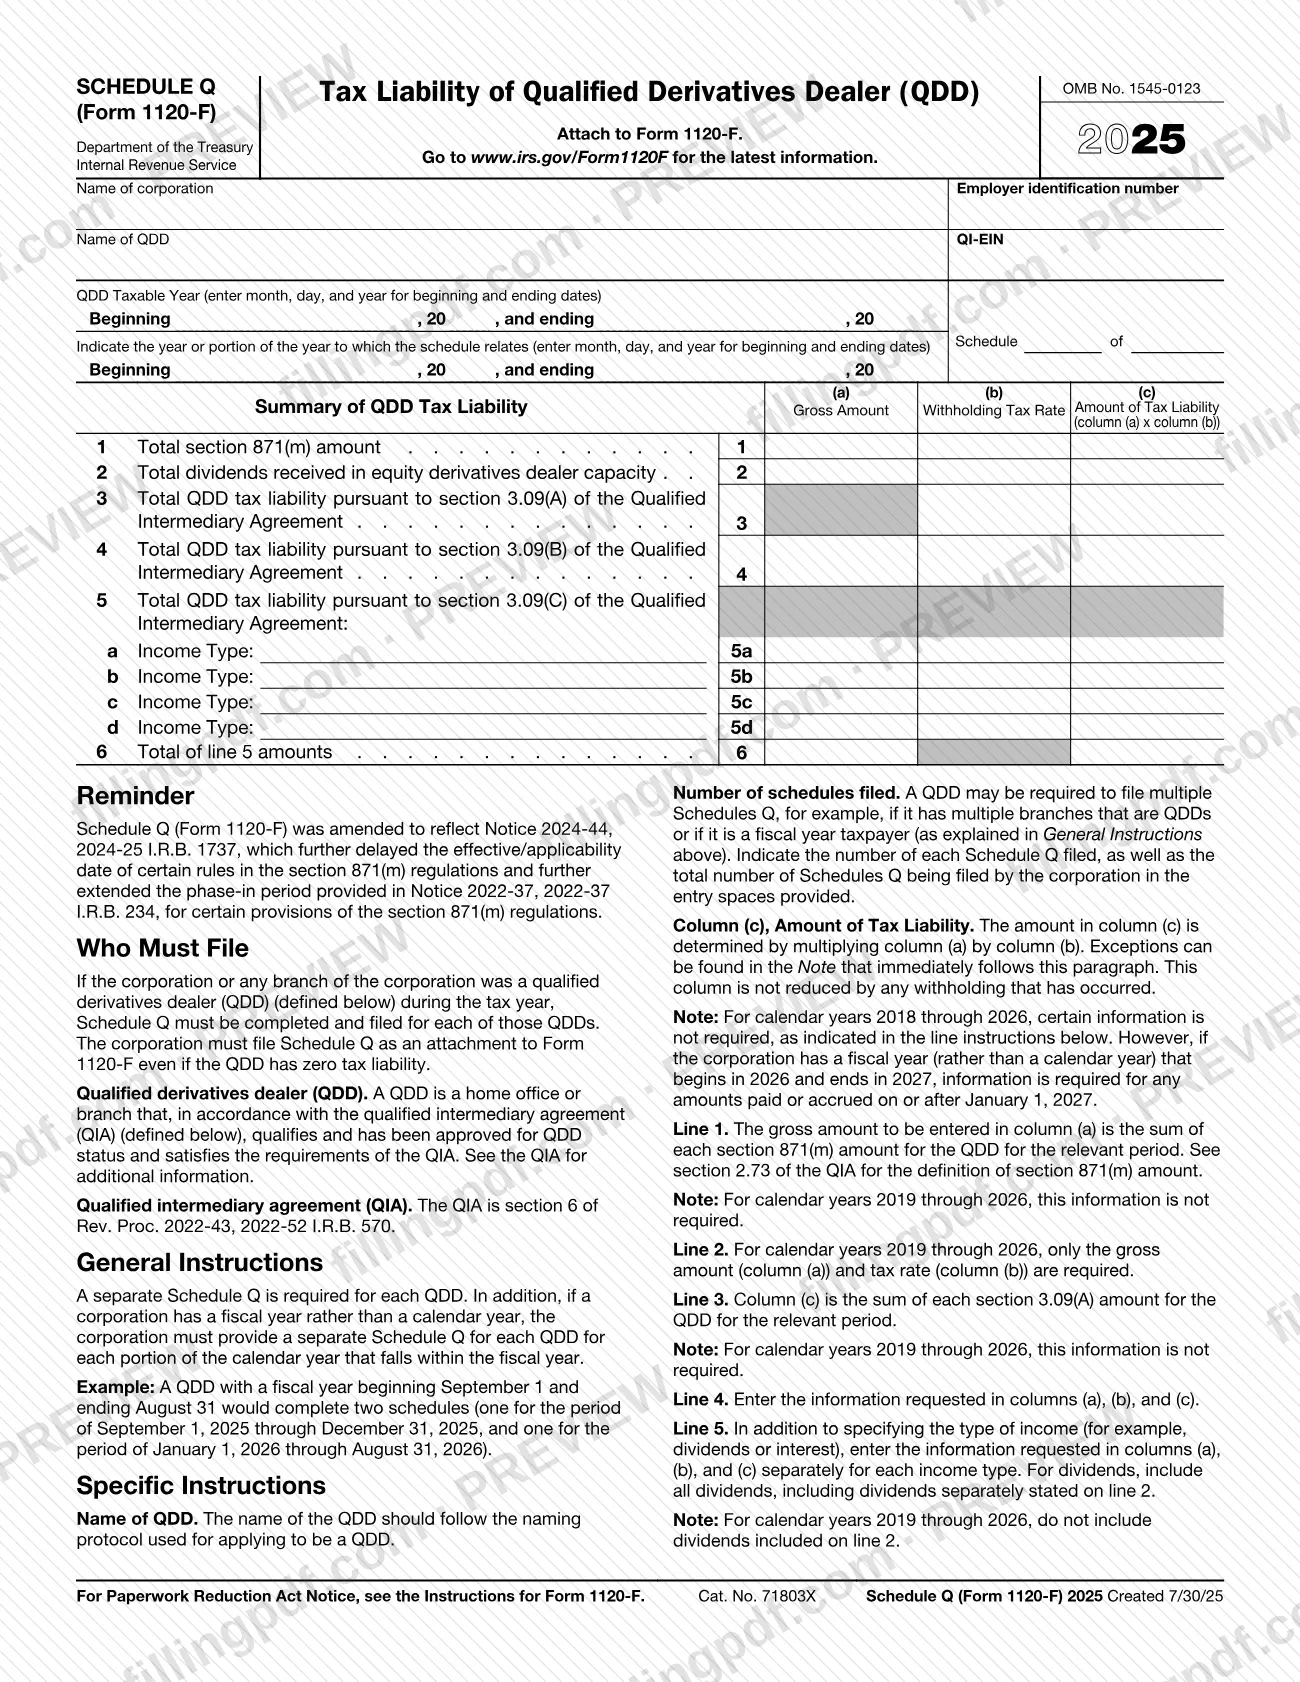
El Anexo Q (Formulario 1120-F), Obligación tributaria del operador calificado de derivados (QDD) (Tax Liability of Qualified Derivatives Dealer), es el anexo del Servicio de Impuestos Internos (IRS) que una corporación adjunta al Formulario 1120-F para informar la obligación tributaria de cada oficina central o sucursal que fue un operador calificado de derivados (QDD) durante el año tributario. Se necesita un anexo separado para cada QDD, y se presenta incluso cuando la obligación tributaria es cero. En esta página puede rellenar el formulario en línea en FillingPDF y descargarlo o imprimir el PDF completado; el IRS publica el formulario y la información más reciente en www.irs.gov/Form1120F.
Última actualización
¿Qué es el Schedule Q (Form 1120-F)?
El Anexo Q (Formulario 1120-F), Obligación tributaria del operador calificado de derivados (QDD) (Tax Liability of Qualified Derivatives Dealer), es el anexo del IRS que se adjunta al Formulario 1120-F para informar la obligación tributaria de cada oficina central o sucursal que fue un operador calificado de derivados (QDD) durante el año tributario.
Las instrucciones del IRS definen un QDD como una oficina central o sucursal que, en virtud del acuerdo de intermediario calificado (QIA), reúne los requisitos y ha sido aprobada para obtener el estatus de QDD, y cumple los requisitos del QIA. El QIA es la sección 6 de Rev. Proc. 2022-43, 2022-52 I.R.B. 570.
El anexo resume la obligación tributaria del QDD en tres columnas: (a) Gross Amount (Importe bruto), (b) Withholding Tax Rate (Tasa de retención de impuestos) y (c) Amount of Tax Liability (Importe de la obligación tributaria), que se calcula multiplicando la columna (a) por la columna (b). Sus líneas incluyen:
- Línea 1: el importe total de la sección 871(m).
- Línea 2: el total de dividendos recibidos en calidad de operador de derivados de acciones.
- Líneas 3 y 4: la obligación tributaria total del QDD conforme a las secciones 3.09(A) y 3.09(B) del QIA.
- Línea 5: la obligación tributaria total del QDD conforme a la sección 3.09(C) del QIA, desglosada por tipo de ingreso en las líneas 5a a 5d, con el total en la línea 6.
El anexo de 2025 se modificó para reflejar el Notice 2024-44, 2024-25 I.R.B. 1737, que aplazó aún más la fecha de entrada en vigor de ciertas reglas de los reglamentos de la sección 871(m) y extendió el período de transición establecido por el Notice 2022-37. Para los años calendario 2018 a 2026, las instrucciones de las líneas indican que no se requiere cierta información.
El Anexo Q no es una declaración por sí solo. Se adjunta al Formulario 1120-F, y el IRS publica la información más reciente en www.irs.gov/Form1120F.
¿Quién tiene que presentar el Schedule Q (Form 1120-F)?
Una corporación presenta el Anexo Q (Formulario 1120-F) si la corporación o cualquiera de sus sucursales fue un operador calificado de derivados (QDD) durante el año tributario. Se debe completar y presentar un Anexo Q por cada uno de esos QDD.
- Corporaciones con varias sucursales QDD: una corporación con varias sucursales que son QDD puede tener que presentar varios Anexos Q, uno por cada QDD.
- Corporaciones con año tributario fiscal: una corporación cuyo año tributario es fiscal y no coincide con el año calendario proporciona un Anexo Q separado por cada QDD para cada parte del año calendario que esté dentro del año fiscal.
- QDD sin obligación tributaria: la corporación debe presentar el Anexo Q como adjunto al Formulario 1120-F incluso si el QDD tiene una obligación tributaria de cero.
Un QDD es una oficina central o sucursal que reúne los requisitos y ha sido aprobada para obtener el estatus de QDD conforme al acuerdo de intermediario calificado, y que cumple sus requisitos. Las instrucciones no exigen presentar el anexo a menos que la corporación o una sucursal haya sido QDD durante el año tributario. El formulario no indica quién puede firmar o presentar en nombre de otra persona; consulte las instrucciones del Formulario 1120-F.
Cuándo presentar el Schedule Q (Form 1120-F)
Presente el Anexo Q (Formulario 1120-F) junto con el Formulario 1120-F para cualquier año tributario en el que la corporación o una de sus sucursales haya sido un operador calificado de derivados (QDD). El anexo se adjunta, no tiene una fecha límite de presentación independiente impresa y se presenta junto con el Formulario 1120-F; consulte las instrucciones del Formulario 1120-F para conocer la fecha límite de esa declaración.
Una corporación con año tributario fiscal completa un anexo por cada parte del año calendario que esté dentro de su año fiscal. El ejemplo del IRS: un QDD con un año fiscal del 1 de septiembre al 31 de agosto completa dos anexos, uno para el período del 1 de septiembre de 2025 al 31 de diciembre de 2025 y otro para el período del 1 de enero de 2026 al 31 de agosto de 2026.
Para los años calendario 2018 a 2026, no se requiere cierta información, según indican las instrucciones de las líneas. Una corporación con un año fiscal que comienza en 2026 y termina en 2027 debe proporcionar información sobre cualquier importe pagado o devengado a partir del 1 de enero de 2027.
Cómo rellenar el Schedule Q (Form 1120-F)
Indique el nombre y el EIN de la corporación
En la parte superior, indique el Name of corporation (nombre de la corporación) y su Employer identification number (número de identificación del empleador). Use la misma corporación que presenta el Formulario 1120-F al que se adjunta el anexo.
Indique el nombre y el QI-EIN del QDD
Indique el Name of QDD (nombre del QDD), siguiendo el protocolo de nombres usado al solicitar el estatus de QDD, y su QI-EIN.
Indique el año tributario del QDD
Indique las fechas de inicio y finalización del QDD Taxable Year (año tributario del QDD), con mes, día y año para cada una.
Indique el período que cubre el anexo
En la línea correspondiente al año o parte del año al que se refiere el anexo, indique las fechas de inicio y finalización. Una corporación con año fiscal completa un anexo separado por cada parte del año calendario que esté dentro de su año fiscal.
Indique cuántos anexos presenta
En los espacios de Schedule of (relación de), indique el número de este Anexo Q y el número total de Anexos Q que presenta la corporación, por ejemplo, cuando varias sucursales son QDD.
Complete la línea 1, importe de la sección 871(m)
La columna (a) es la suma de cada importe de la sección 871(m) del QDD para el período correspondiente; consulte la sección 2.73 del QIA para ver la definición. Para los años calendario 2019 a 2026 no se requiere esta información.
Complete la línea 2, dividendos
Indique el total de dividendos recibidos en calidad de operador de derivados de acciones. Para los años calendario 2019 a 2026, solo se requieren la columna (a), el importe bruto, y la columna (b), la tasa de impuestos.
Complete las líneas 3 y 4
En la línea 3, la columna (c) es la suma de cada importe de la sección 3.09(A) correspondiente al período; no se requiere para 2019 a 2026. En la línea 4, indique la información solicitada en las columnas (a), (b) y (c).
Desglose los importes de la línea 5 por tipo de ingreso
En las líneas 5a a 5d, especifique cada tipo de ingreso, como dividendos o intereses, y complete por separado las columnas (a), (b) y (c) para cada uno. Para los dividendos, incluya todos los dividendos, pero para 2019 a 2026 excluya los que ya aparecen en la línea 2.
Calcule la columna (c) y la línea 6
La columna (c) es la columna (a) multiplicada por la columna (b), sin reducirla por ninguna retención. Indique en la línea 6 el total de los importes de la línea 5.
Revise y descargue el PDF completado
Revise los nombres, los números de identificación, las fechas y el número de anexos; luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 1120-F según se describe en Cómo presentar.
Cómo presentar el Schedule Q (Form 1120-F)
El Anexo Q (Formulario 1120-F) se presenta como adjunto al Formulario 1120-F; no tiene un canal, una dirección ni un portal de presentación propios.
- Con el Formulario 1120-F: adjunte el anexo completado al Formulario 1120-F de la corporación y envíelo por el método que corresponda a esa declaración.
- Varios anexos: si presenta más de un Anexo Q, adjúntelos todos e indique en los espacios de la parte superior del formulario el número de cada anexo y el número total de anexos que se presentan.
- Dónde consultar: el formulario le dirige a www.irs.gov/Form1120F para obtener la información más reciente, y el aviso de la Ley de Reducción de Trámites remite a las instrucciones del Formulario 1120-F.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Omitir el Anexo Q porque el QDD tiene una obligación tributaria de cero; las instrucciones exigen presentarlo junto con el Formulario 1120-F incluso en ese caso.
- Combinar varios QDD o sucursales en un solo anexo; se requiere un Anexo Q separado por cada QDD.
- Usar un solo anexo para todo un año fiscal; una corporación con año fiscal necesita un anexo separado por cada parte del año calendario que esté dentro de su año fiscal.
- Reducir la columna (c) por la retención que ya se efectuó; las instrucciones indican que la columna no se reduce por ninguna retención.
- Incluir en la línea 5 los dividendos que ya se informaron en la línea 2 para los años calendario 2019 a 2026, cuando las instrucciones indican que no se debe hacer.
- Anotar un importe en la línea 5 sin especificar el tipo de ingreso, como dividendos o intereses, en las líneas 5a a 5d.
- No indicar el número de cada Anexo Q presentado ni el número total de anexos cuando la corporación presenta más de uno.
- Escribir el nombre del QDD en un formato distinto del protocolo de nombres usado al solicitar el estatus de QDD.
Preguntas frecuentes
¿Qué es el Anexo Q (Formulario 1120-F)?
El Anexo Q (Formulario 1120-F), Obligación tributaria del operador calificado de derivados (QDD) (Tax Liability of Qualified Derivatives Dealer), es un anexo del IRS que se adjunta al Formulario 1120-F. Informa la obligación tributaria de cada oficina central o sucursal que fue un operador calificado de derivados durante el año tributario, mediante columnas para el importe bruto, la tasa de retención de impuestos y el importe de la obligación tributaria.
¿Quién tiene que presentar el Anexo Q junto con el Formulario 1120-F?
Una corporación cuya oficina central o cualquiera de sus sucursales haya sido un operador calificado de derivados (QDD) durante el año tributario. Se debe completar y presentar un Anexo Q por cada uno de esos QDD, por lo que una corporación con varias sucursales QDD puede presentar varios anexos.
¿Presento el Anexo Q si el QDD no debe impuestos?
Sí. Las instrucciones del IRS indican que la corporación debe presentar el Anexo Q como adjunto al Formulario 1120-F incluso si el QDD tiene una obligación tributaria de cero. El requisito depende de que haya sido un QDD durante el año, no del importe de los impuestos.
¿Cuántos Anexos Q presento si tengo un año fiscal?
Uno por cada QDD y por cada parte del año calendario que esté dentro del año fiscal. El ejemplo del IRS es un año fiscal del 1 de septiembre al 31 de agosto, que requiere dos anexos: del 1 de septiembre al 31 de diciembre de 2025 y del 1 de enero al 31 de agosto de 2026.
¿Cómo se calcula el importe de la columna (c)?
La columna (c), Amount of Tax Liability (importe de la obligación tributaria), es la columna (a), el importe bruto, multiplicada por la columna (b), la tasa de retención de impuestos. Las instrucciones del IRS indican que esta columna no se reduce por ninguna retención que ya se haya efectuado.
¿Qué líneas no se requieren para 2019 a 2026?
Las instrucciones indican que no se requiere la información de la línea 1 ni la información de la columna (c) de la línea 3 para los años calendario 2019 a 2026, y que para la línea 2 solo se necesitan las columnas (a) y (b). Para esos años, no repita los dividendos de la línea 2 en la línea 5.
¿Dónde envío el Anexo Q (Formulario 1120-F)?
No lo envíe por separado. Se adjunta al Formulario 1120-F y se presenta junto con esa declaración. El formulario remite a www.irs.gov/Form1120F para obtener la información más reciente y a las instrucciones del Formulario 1120-F para la declaración.
¿Puedo rellenar el Anexo Q (Formulario 1120-F) en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante el IRS; debe adjuntarlo al Formulario 1120-F y presentarlo por los canales del IRS correspondientes a esa declaración.
¿Listo para rellenar el Schedule Q (Form 1120-F)?
Rellenar el Schedule Q (Form 1120-F) ahora