
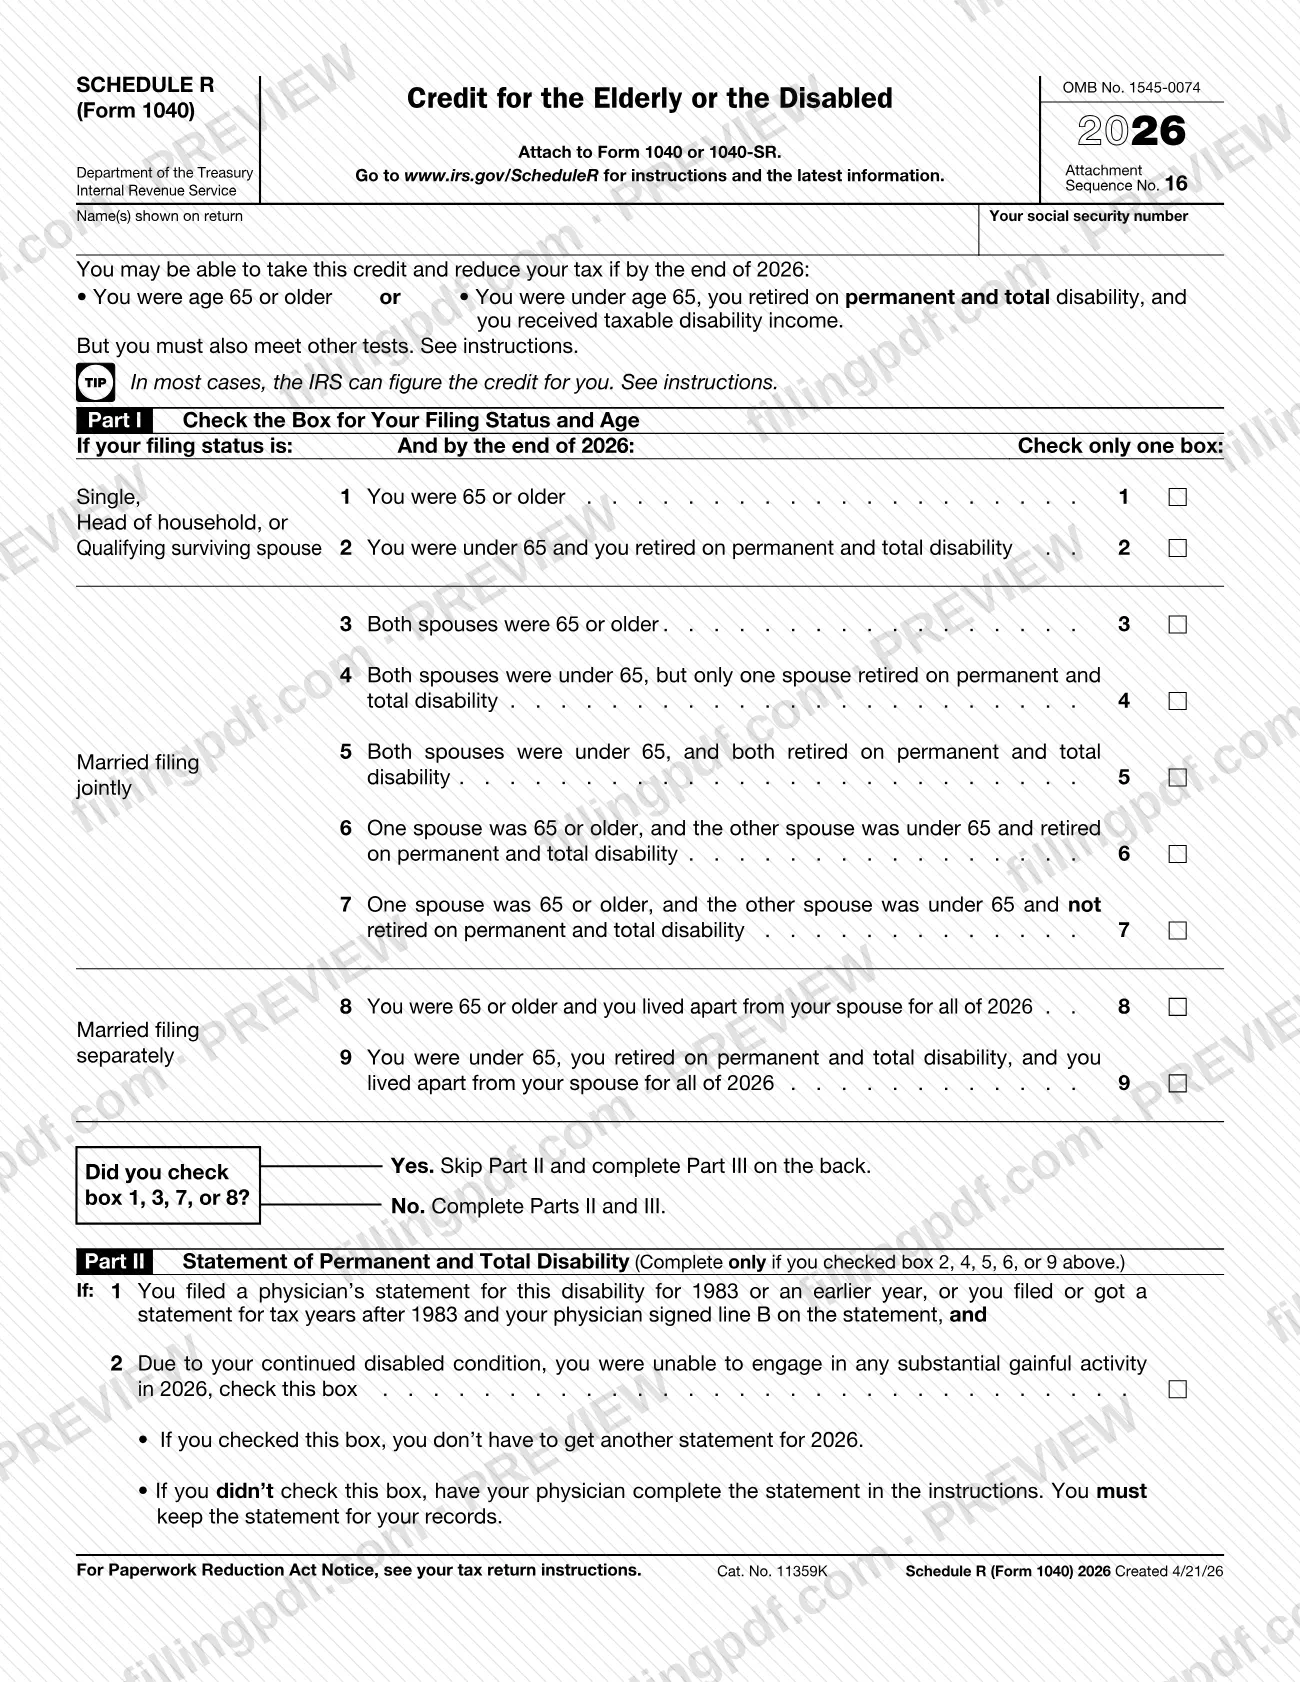
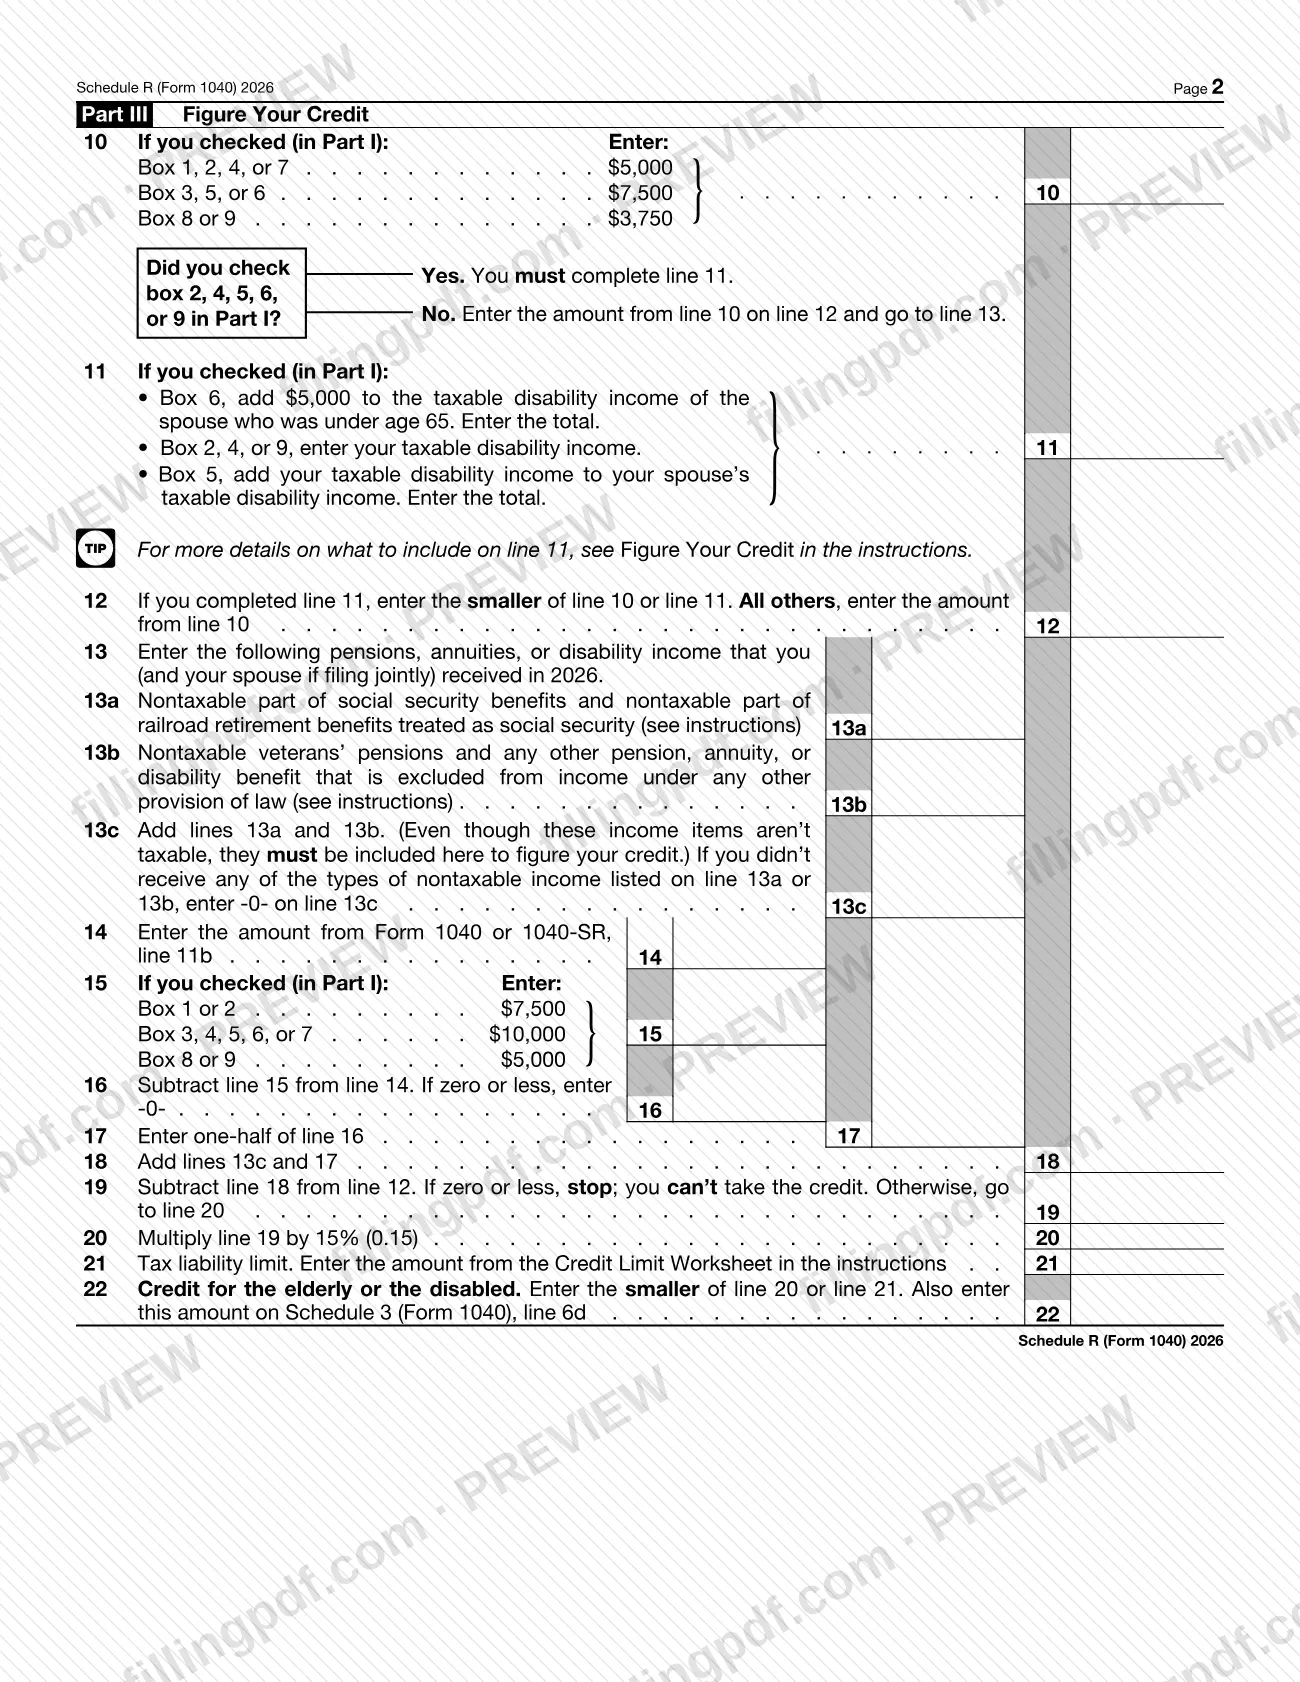
El Anexo R (Formulario 1040), Crédito para personas mayores o con discapacidades (Credit for the Elderly or the Disabled), es el anexo del Servicio de Impuestos Internos (IRS) que permite calcular un crédito tributario para las personas que tenían 65 años o más al final de 2025, o que tenían menos de 65 años, se jubilaron debido a una discapacidad total y permanente y recibieron ingresos tributables por discapacidad. Debe adjuntarlo al Formulario 1040 o al Formulario 1040-SR. En esta página puede rellenar el anexo en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/ScheduleR.
Última actualización
¿Qué es el Schedule R (Form 1040)?
Anexo R (Formulario 1040), Crédito para personas mayores o con discapacidades (Credit for the Elderly or the Disabled), es el anexo del IRS que se usa para calcular el crédito para personas mayores o con discapacidades correspondiente al año tributario 2025. Se adjunta al Formulario 1040 o al Formulario 1040-SR, y el resultado se transfiere al Anexo 3 (Formulario 1040), línea 6d.
El anexo tiene tres partes. En la Parte I, debe marcar una casilla que combina su estado civil para efectos de la declaración y su edad o situación de discapacidad. La Parte II es una declaración de discapacidad total y permanente, que se completa únicamente si marcó la casilla 2, 4, 5, 6 o 9. La Parte III, líneas 10 a 22, parte de un monto inicial según su estado civil para efectos de la declaración y llega al crédito, reduciéndolo por las pensiones, anualidades e ingresos por discapacidad no tributables, y por el ingreso bruto ajustado que supera un nivel establecido. La línea 22 es el menor de los montos calculados en la línea 20 y el límite de la obligación tributaria de la línea 21.
El formulario se publica bajo el número OMB 1545-0074 (número de secuencia del anexo 16). El IRS dejó de publicar la Pub. 524, Crédito para personas mayores o con discapacidades, después de su revisión de 2023 e incorporó la información en las Instrucciones para el Anexo R. En la mayoría de los casos, el IRS puede calcularle el crédito; las instrucciones explican qué líneas debe completar si elige esa opción.
¿Quién tiene que presentar el Schedule R (Form 1040)?
Debe usar el Anexo R (Formulario 1040) si desea reclamar el crédito para personas mayores o con discapacidades y es una persona calificada: ciudadano estadounidense o extranjero residente (o alguien que elige que se le trate como extranjero residente) que:
- tenía 65 años o más al final de 2025; o
- tenía menos de 65 años, se jubiló debido a una discapacidad total y permanente, recibió ingresos tributables por discapacidad en 2025 y no había alcanzado la edad obligatoria de jubilación el 1 de enero de 2025.
Además, sus ingresos deben estar por debajo de los límites de la Tabla 1 de las instrucciones: tanto su ingreso bruto ajustado (Formulario 1040 o 1040-SR, línea 11a) como sus beneficios del Seguro Social no tributables y otras pensiones, anualidades o ingresos por discapacidad no tributables.
El estado civil para efectos de la declaración es importante. Por lo general, las personas casadas deben presentar una declaración conjunta para reclamar el crédito. Si presenta una declaración por separado, solo puede reclamarlo si vivió separado de su cónyuge en todo momento durante 2025. Algunos contribuyentes que presentan la declaración como cabeza de familia califican aunque su cónyuge haya vivido con ellos durante los primeros 6 meses del año.
Exclusiones: solo puede reclamar el crédito si presenta el Formulario 1040 o 1040-SR, no el Formulario 1040-NR. Por lo general, los extranjeros no residentes no pueden reclamarlo, excepto en virtud de las elecciones para declaraciones conjuntas o de doble condición descritas en las instrucciones.
Cuándo presentar el Schedule R (Form 1040)
El Anexo R (Formulario 1040) no tiene una fecha límite propia: complételo cuando presente un Formulario 1040 o Formulario 1040-SR de 2025 en el que reclame el crédito para personas mayores o con discapacidades, y adjúntelo a esa declaración. Las pruebas de edad y discapacidad se determinan al final de 2025, y las cifras de ingresos corresponden al año tributario 2025. Si tiene menos de 65 años y necesita una declaración del médico para la Parte II, haga que el médico la complete antes de terminar el anexo; debe conservarla con sus registros. Para conocer la fecha límite de presentación y cualquier prórroga de la declaración, consulte las instrucciones del Formulario 1040 o 1040-SR.
Documentos que necesitas
- Declaración del médico sobre la discapacidad total y permanente: se necesita únicamente si marcó la casilla 2, 4, 5, 6 o 9 en la Parte I y no tiene una declaración válida de un año anterior. Consérvela para sus registros; no la presente con la declaración.
- Una declaración del médico por separado para cada cónyuge si presenta una declaración conjunta y marcó la casilla 5 en la Parte I.
- Una declaración anterior del médico (de 1983 o un año anterior, o de años posteriores si el médico firmó la línea B): si tiene una, marque la casilla de la Parte II en lugar de obtener una declaración nueva.
- Formulario VA 21-0172, firmado por una persona autorizada por el VA: puede usarse en lugar de la declaración del médico si el Departamento de Asuntos de los Veteranos certifica que usted tiene una discapacidad total y permanente.
- Hoja de trabajo para el límite del crédito de las instrucciones: complétela para determinar el monto de la línea 21 y consérvela para sus registros.
Cómo rellenar el Schedule R (Form 1040)
Escriba su nombre y número de Seguro Social
En la parte superior, escriba el nombre o los nombres que aparecen en su declaración y su número de Seguro Social, tal como aparecen en el Formulario 1040 o 1040-SR.
Marque una casilla en la Parte I
Busque su estado civil para efectos de la declaración y su situación de edad o discapacidad al final de 2025, y marque solo una de las casillas 1 a 9. El formulario indica que debe omitir la Parte II y pasar a la Parte III si marcó la casilla 1, 3, 7 u 8.
Complete la Parte II si corresponde
Si marcó la casilla 2, 4, 5, 6 o 9, marque la casilla de la Parte II únicamente si ya presentó u obtuvo una declaración válida del médico y no pudo realizar una actividad lucrativa sustancial en 2025. De lo contrario, pida a su médico que complete la declaración de las instrucciones y consérvela. Si marcó la casilla 4, 5 o 6, escriba el nombre de pila de su cónyuge encima de la casilla de la línea 2.
Anote el monto inicial en la línea 10
Use la tabla impresa en la línea 10 para encontrar el monto correspondiente a la casilla que marcó en la Parte I.
Calcule los ingresos tributables por discapacidad en la línea 11
Complete la línea 11 solo si marcó la casilla 2, 4, 5, 6 o 9. Siga las instrucciones de la línea correspondientes a su casilla: sus propios ingresos, los de su cónyuge o los de ambos, según indique el formulario. En la línea 12, anote el menor de los montos de la línea 10 o 11; si omitió la línea 11, copie el monto de la línea 10.
Declare los ingresos no tributables en las líneas 13a a 13c
Línea 13a: beneficios no tributables del Seguro Social y de jubilación ferroviaria que se consideran beneficios del Seguro Social. Línea 13b: pensiones no tributables de veteranos y otras pensiones, anualidades o beneficios por discapacidad excluidos. Línea 13c: súmelos, o anote -0- si no recibió ninguno.
Tome en cuenta el exceso del ingreso bruto ajustado
Línea 14: el monto del Formulario 1040 o 1040-SR, línea 11a. Línea 15: el monto correspondiente a la casilla de la Parte I. Línea 16: reste la línea 15 de la línea 14 y anote -0- si el resultado es cero o menos. Línea 17: la mitad del monto de la línea 16.
Calcule las líneas 18 a 20
Línea 18: sume las líneas 13c y 17. Línea 19: reste la línea 18 de la línea 12; si el resultado es cero o menos, deténgase: no puede reclamar el crédito. Línea 20: multiplique la línea 19 por el porcentaje impreso en esa línea.
Aplique el límite de la obligación tributaria
Complete la Hoja de trabajo para el límite del crédito de las instrucciones y anote el resultado en la línea 21. Si el resultado de la hoja de trabajo es cero o menos, no puede reclamar el crédito.
Anote el crédito en la línea 22
Anote en la línea 22 el menor de los montos de la línea 20 o 21, e ingréselo también en el Anexo 3 (Formulario 1040), línea 6d.
Revise y descargue el PDF completado
Compruebe que marcó solo una casilla en la Parte I y que su nombre y número de Seguro Social coinciden con los de su declaración. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 1040 o 1040-SR.
Cómo presentar el Schedule R (Form 1040)
El Anexo R (Formulario 1040) se presenta adjunto al Formulario 1040 o al Formulario 1040-SR; no tiene una dirección, portal ni cita independiente.
- Con su declaración: adjunte el anexo completado al Formulario 1040 o 1040-SR y envíe el paquete de la misma manera en que presenta la declaración.
- Declaración del médico: no la envíe con la declaración. Las instrucciones indican que no tiene que presentarla, pero debe conservarla para sus registros.
- Si desea que el IRS calcule el crédito: marque la casilla de la Parte I, complete la Parte II y las líneas 11 y 13 de la Parte III si corresponden a su caso, escriba "CFE" en la línea junto a la casilla del Anexo 3 (Formulario 1040), línea 6d, y adjunte el Anexo R a su declaración.
Las instrucciones y la información más reciente están en www.irs.gov/ScheduleR. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Marcar más de una casilla en la Parte I; el formulario indica que debe marcar solo una.
- Completar la Parte II después de marcar la casilla 1, 3, 7 u 8; la Parte II corresponde únicamente a las casillas 2, 4, 5, 6 o 9.
- Omitir la parte no tributable de los beneficios del Seguro Social o de jubilación ferroviaria en la línea 13a; aunque no sean tributables, deben incluirse para calcular el crédito.
- Reclamar el crédito en una declaración presentada con el Formulario 1040-NR; las instrucciones solo lo permiten con el Formulario 1040 o 1040-SR.
- Presentar una declaración como casado que presenta por separado después de haber vivido con su cónyuge en algún momento de 2025, lo que impide reclamar el crédito, a menos que presente una declaración conjunta.
- No escribir el nombre de pila del cónyuge encima de la casilla de la línea 2 en la Parte II cuando marcó la casilla 4, 5 o 6.
- Continuar después de la línea 19 cuando el resultado es cero o menos; el formulario indica que debe detenerse porque no puede reclamar el crédito.
- Olvidar ingresar el monto de la línea 22 en el Anexo 3 (Formulario 1040), línea 6d.
- Adjuntar la declaración del médico a la declaración de impuestos cuando las instrucciones indican que debe conservarla para sus registros.
- Usar la Pub. 524 como guía vigente; dejó de publicarse después de la revisión de 2023 y las instrucciones de 2025 la reemplazan.
Preguntas frecuentes
¿Qué es el Anexo R (Formulario 1040)?
El Anexo R (Formulario 1040), Crédito para personas mayores o con discapacidades, es el anexo del IRS que permite calcular ese crédito. Se adjunta al Formulario 1040 o 1040-SR, y el crédito de la línea 22 se ingresa en el Anexo 3 (Formulario 1040), línea 6d.
¿Quién puede reclamar el crédito para personas mayores o con discapacidades?
Puede reclamarlo un ciudadano estadounidense o extranjero residente que tenía 65 años o más al final de 2025, o que tenía menos de 65 años, se jubiló debido a una discapacidad total y permanente y recibió ingresos tributables por discapacidad. También se aplican los límites de ingresos de la Tabla 1 de las instrucciones, y debe presentar el Formulario 1040 o 1040-SR.
¿Puede el IRS calcularme el crédito?
Sí, en la mayoría de los casos. Marque la casilla de la Parte I, complete la Parte II y las líneas 11 y 13 de la Parte III si corresponden, escriba "CFE" junto a la casilla del Anexo 3 (Formulario 1040), línea 6d, y adjunte el Anexo R a su declaración.
¿Tengo que enviar una declaración del médico con el Anexo R?
No. Si marcó la casilla 2, 4, 5, 6 o 9 y no tiene una declaración anterior válida, su médico completa la declaración que aparece en las instrucciones, pero usted solo debe conservarla para sus registros. Si ya tiene una, marque la casilla de la Parte II.
¿Puedo reclamar el crédito si estoy casado y presento por separado?
Solo si vivió separado de su cónyuge en todo momento durante 2025; corresponden las casillas 8 o 9. Si vivió con su cónyuge en algún momento de 2025, no puede reclamarlo a menos que presente una declaración conjunta.
¿Dónde se incluye el crédito del Anexo R en mi declaración?
Ingrese el monto de la línea 22 en el Anexo 3 (Formulario 1040), línea 6d. La línea 22 es el menor de los montos de la línea 20 y el límite de la obligación tributaria de la línea 21, que proviene de la Hoja de trabajo para el límite del crédito de las instrucciones.
¿Dónde está la Publicación 524?
El IRS dejó de publicar la Pub. 524, Crédito para personas mayores o con discapacidades; la última revisión fue para 2023. La información pertinente ahora está en las Instrucciones para el Anexo R, y las revisiones anteriores siguen disponibles en IRS.gov/Pub524.
¿Puedo rellenar el Anexo R (Formulario 1040) en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta nada ante el IRS; usted adjunta el anexo a su Formulario 1040 o 1040-SR.
¿Listo para rellenar el Schedule R (Form 1040)?
Rellenar el Schedule R (Form 1040) ahora