
El Anexo R (Formulario 706), Impuesto sobre transferencias con salto generacional (Generation-Skipping Transfer Tax), es el anexo del Servicio de Impuestos Internos (IRS) que se adjunta al Formulario 706 para conciliar la exención del impuesto sobre transferencias con salto generacional (GST) del difunto y calcular el impuesto GST sobre los saltos directos. Se utiliza con la declaración de impuestos sobre el patrimonio y también es donde se hace una elección especial QTIP conforme a la sección 2652(a)(3). En esta página puede rellenar el Anexo R (Formulario 706) en línea en FillingPDF y descargar o imprimir el PDF completado. El formulario y sus instrucciones son publicados por el IRS en www.irs.gov/Form706.
Última actualización
¿Qué es el Schedule R (Form 706)?
El Anexo R (Formulario 706), Impuesto sobre transferencias con salto generacional (Generation-Skipping Transfer Tax), es el anexo del IRS que se adjunta al Formulario 706 para conciliar la exención del impuesto sobre transferencias con salto generacional (GST) del difunto, permitir que el patrimonio haga la elección especial QTIP y calcular el impuesto GST sobre los saltos directos.
El formulario indica que el impuesto GST se aplica a las transferencias gravables de intereses en bienes ubicados fuera de Estados Unidos, así como a los bienes ubicados dentro de Estados Unidos. El anexo tiene tres partes:
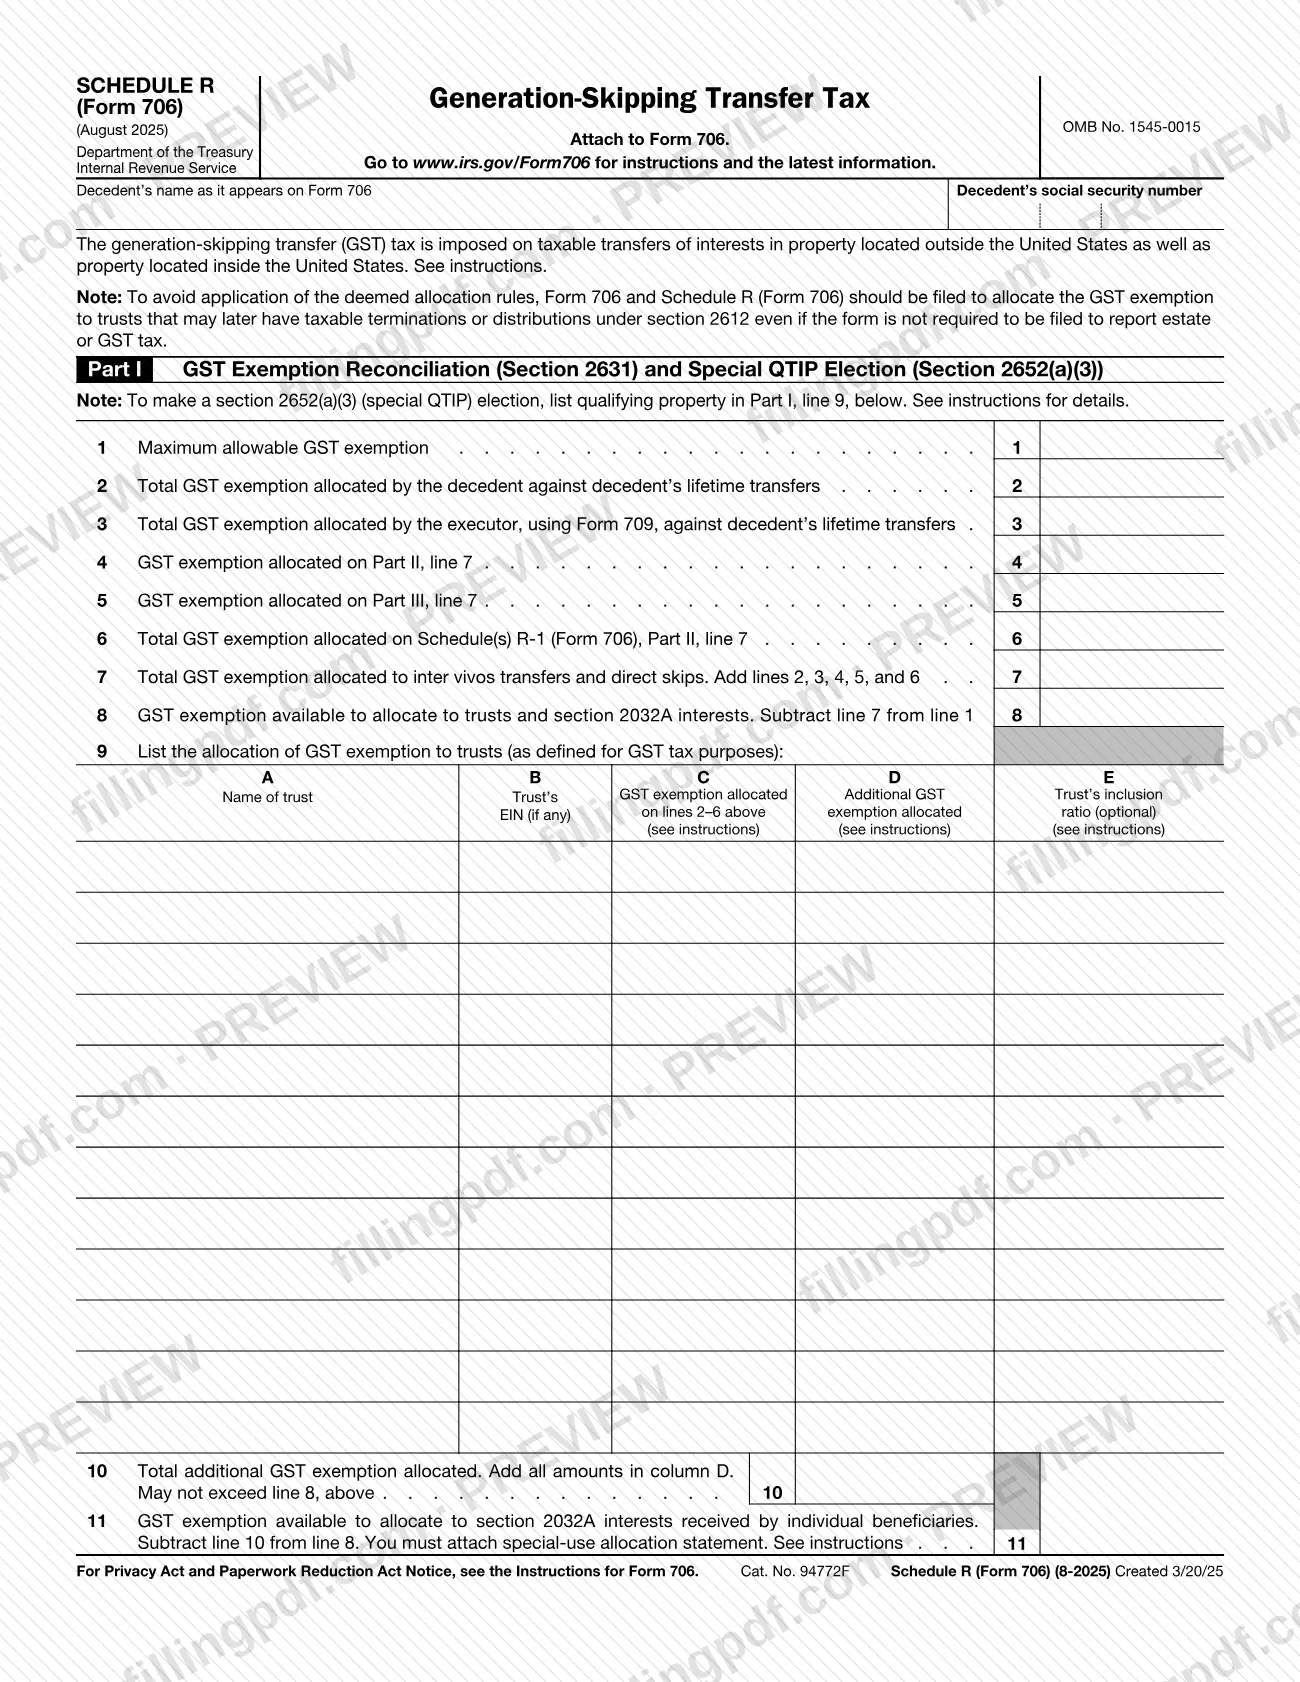
- Parte I, Conciliación de la exención del GST (Sección 2631) y elección especial QTIP (Sección 2652(a)(3)): comienza con la exención máxima permitida del GST, resta la exención ya asignada y enumera la exención asignada a fideicomisos. Para hacer la elección especial QTIP, indique los bienes que reúnen los requisitos en la Parte I, línea 9.
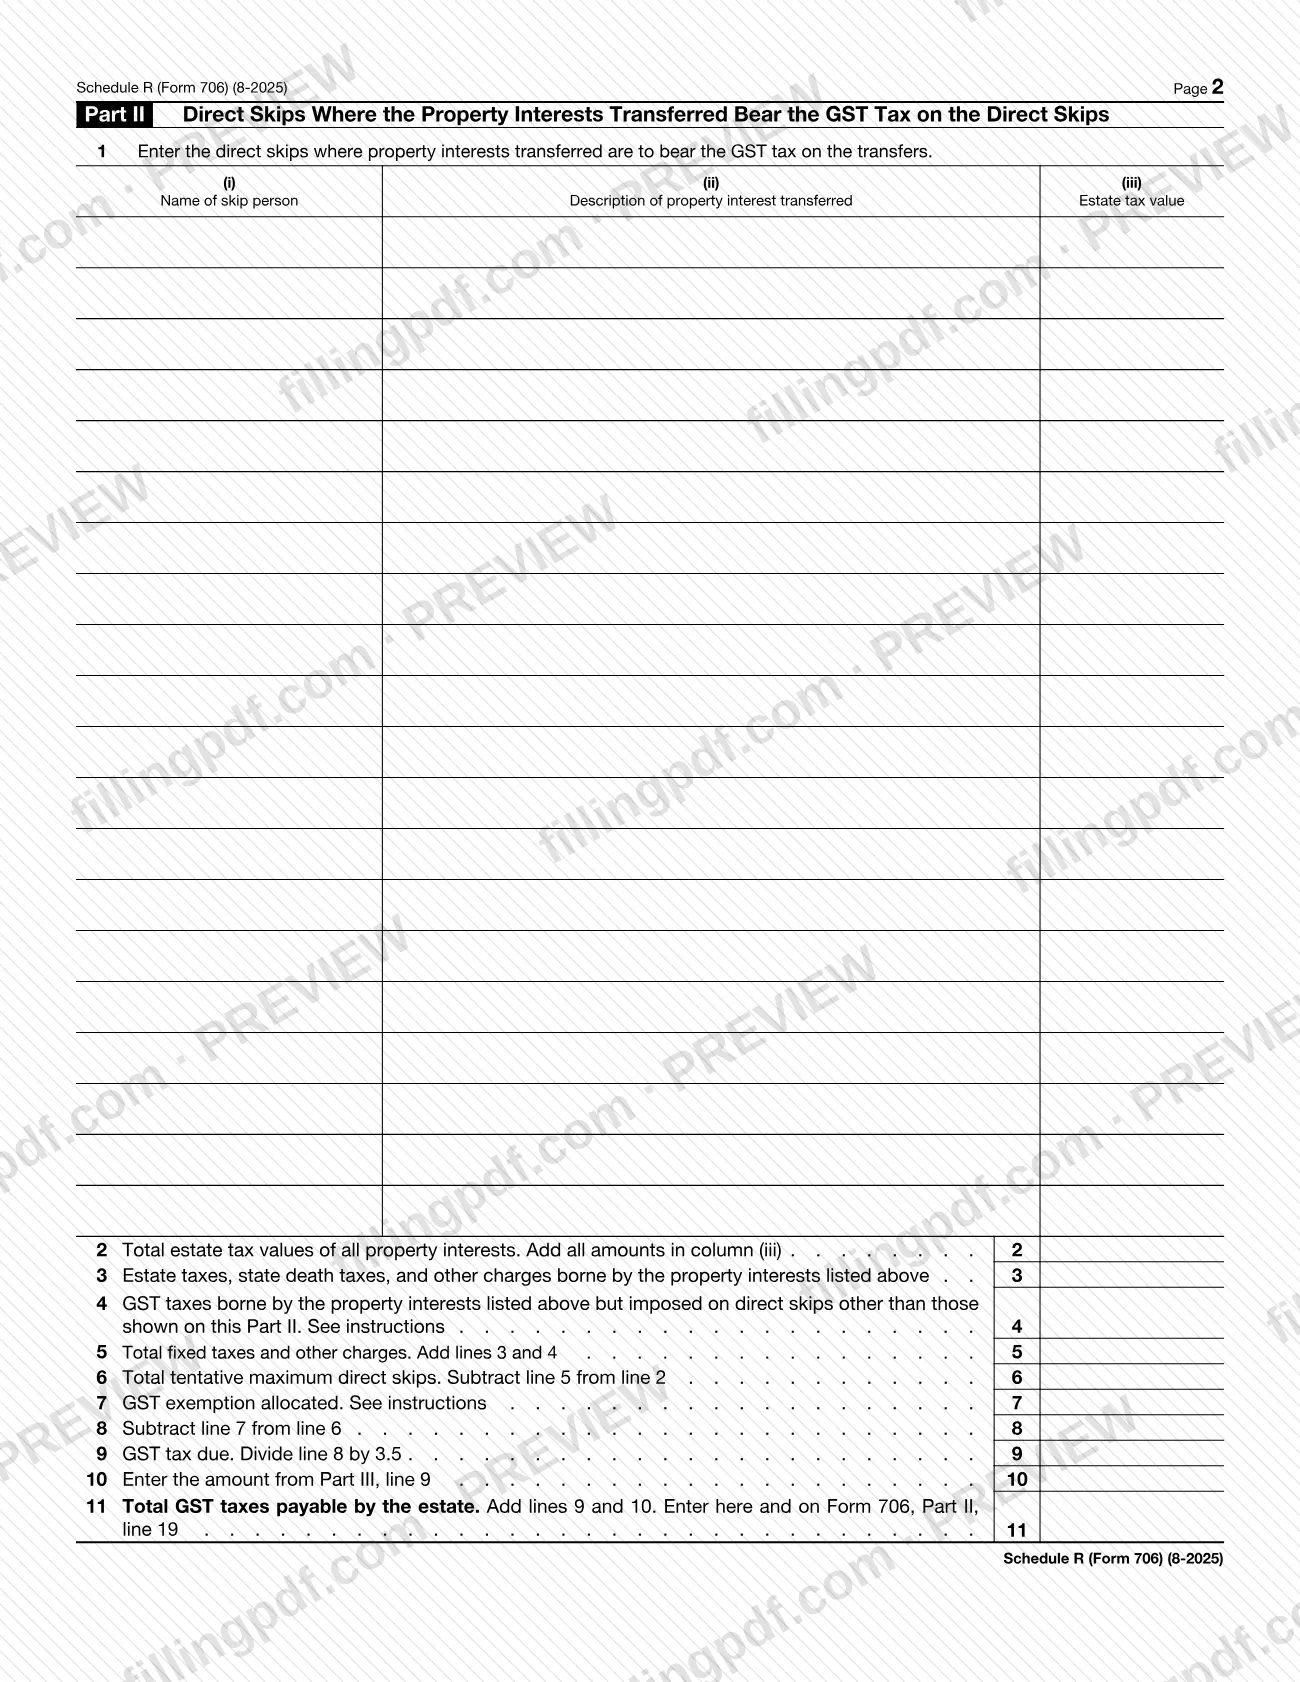
- Parte II, Saltos directos en los que los intereses de propiedad transferidos soportan el impuesto GST sobre los saltos directos: calcula el impuesto GST adeudado y el total de impuestos GST pagaderos por el patrimonio, que se trasladan al Formulario 706, Parte II, línea 19.
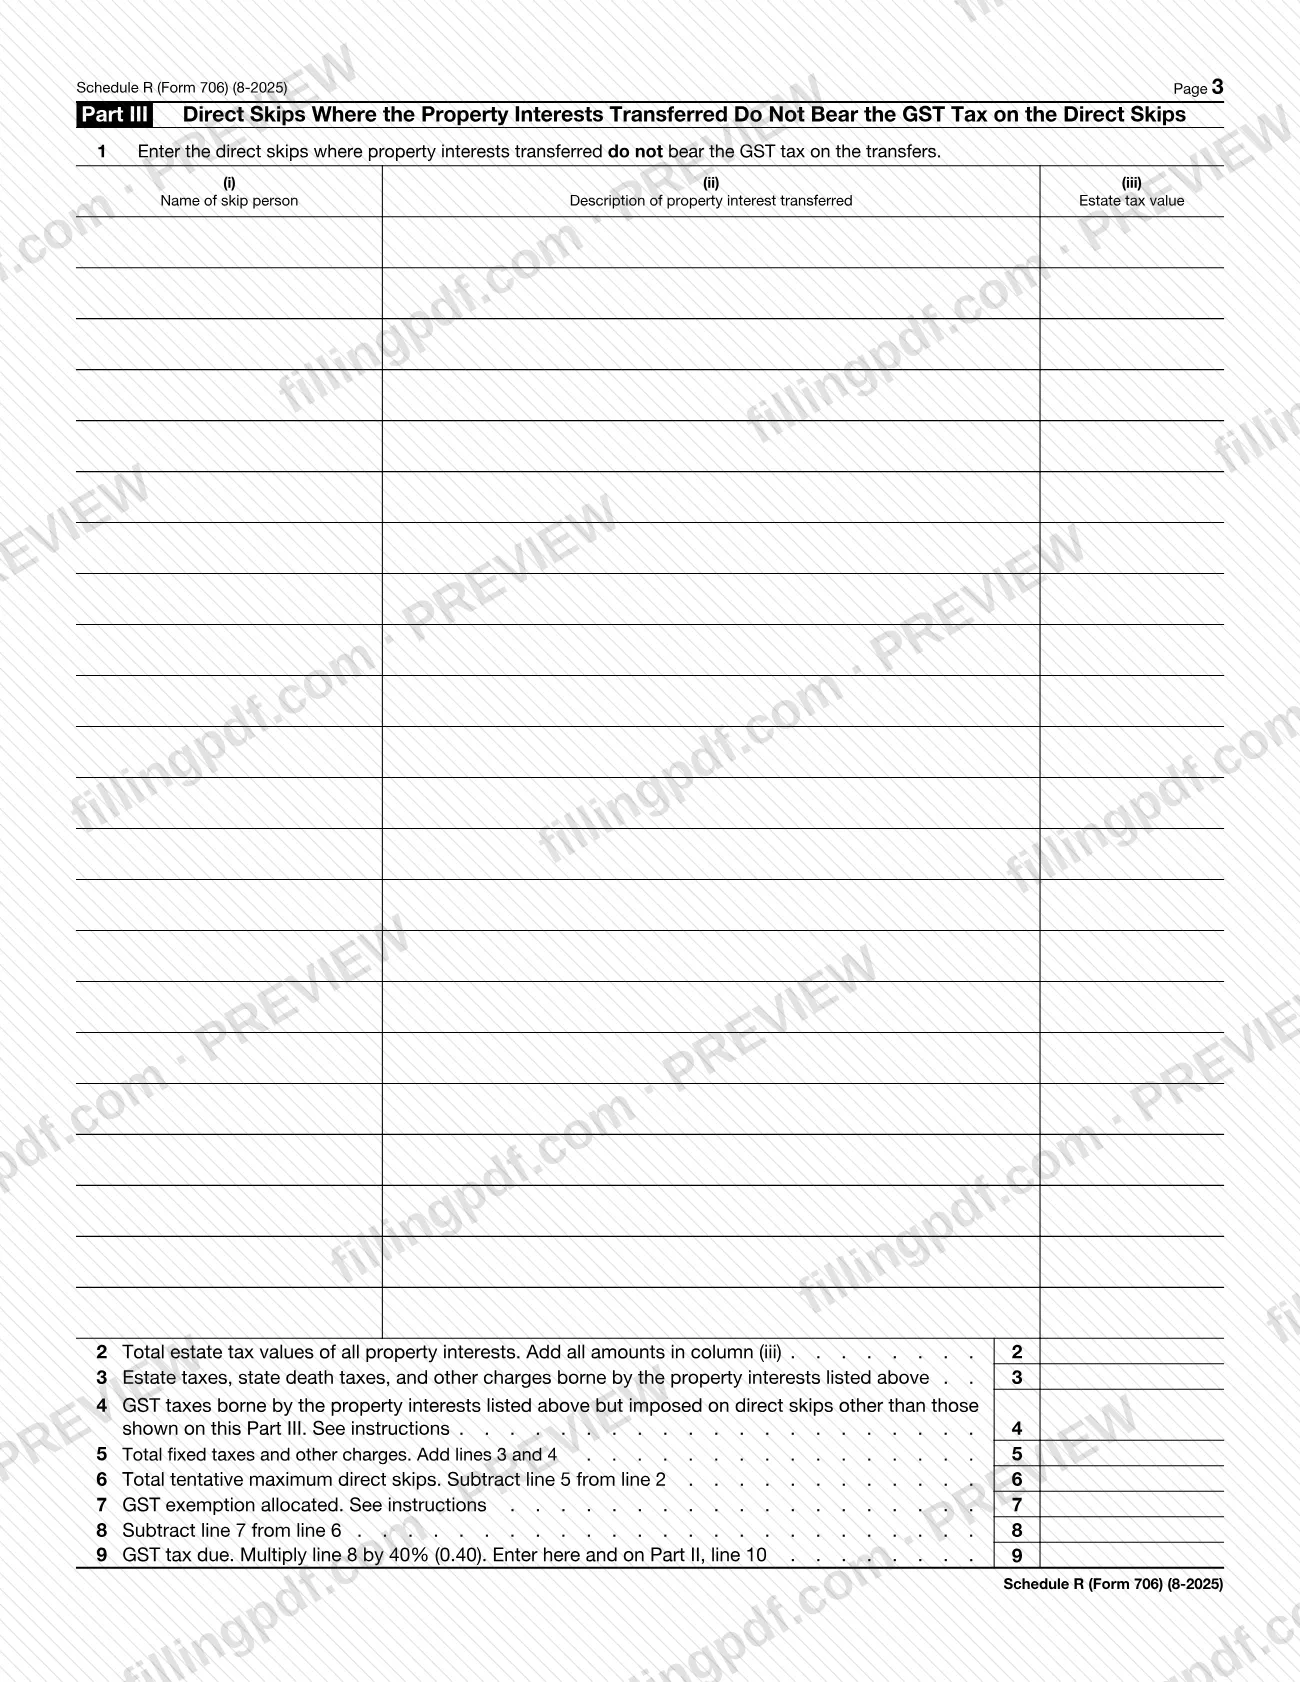
- Parte III, Saltos directos en los que los intereses de propiedad transferidos no soportan el impuesto GST sobre los saltos directos: calcula el impuesto GST al 40% (0.40) y lo traslada a la Parte II, línea 10.
El Anexo R (Formulario 706) no es el mismo documento que el Anexo R-1 (Formulario 706): la línea 6 de este anexo suma la exención del GST asignada en los Anexos R-1, Parte II, línea 7. El formulario tiene el número OMB 1545-0015 y no se presenta por separado.
¿Quién tiene que presentar el Schedule R (Form 706)?
La persona que prepara el Formulario 706 para el patrimonio de un difunto completa el Anexo R (Formulario 706) cuando la declaración debe informar asuntos relacionados con transferencias con salto generacional (GST). El formulario está diseñado para estas situaciones:
- El patrimonio asigna la exención del GST a fideicomisos o concilia la exención que el difunto y el albacea ya asignaron a transferencias durante la vida (Parte I, líneas 1 a 11).
- El patrimonio desea hacer una elección especial QTIP conforme a la sección 2652(a)(3), indicando los bienes que reúnen los requisitos en la Parte I, línea 9.
- El patrimonio informa saltos directos, tanto si los intereses de propiedad transferidos soportan el impuesto GST (Parte II) como si no lo soportan (Parte III).
La nota impresa en el formulario añade un caso que no se refiere a impuestos adeudados: para evitar la aplicación de las reglas de asignación presunta, se deben presentar el Formulario 706 y el Anexo R para asignar la exención del GST a fideicomisos que podrían tener terminaciones o distribuciones gravables más adelante conforme a la sección 2612, aunque no sea necesario presentar el formulario para informar impuestos sobre el patrimonio o el GST. En la parte superior del formulario se indican el nombre del difunto y su número de Seguro Social, y el formulario no tiene un espacio propio para la firma. Consulte las instrucciones del Formulario 706 para preguntas sobre los requisitos.
Cuándo presentar el Schedule R (Form 706)
El Anexo R (Formulario 706) se presenta siempre que se presente el Formulario 706, porque el formulario indica que se debe adjuntar al Formulario 706. No tiene una fecha límite separada impresa, por lo que se presenta junto con la declaración y está sujeto a la fecha límite del Formulario 706. Consulte las instrucciones del Formulario 706 en www.irs.gov/Form706 para conocer esa fecha límite.
El formulario también indica un motivo para presentarlo cuando no se informa ningún impuesto sobre el patrimonio o GST: para evitar la aplicación de las reglas de asignación presunta, se deben presentar el Formulario 706 y el Anexo R para asignar la exención del GST a fideicomisos que podrían tener terminaciones o distribuciones gravables más adelante conforme a la sección 2612, aunque no sea necesario presentar el formulario para informar impuestos sobre el patrimonio o el GST.
Documentos que necesitas
- Declaración de asignación de uso especial: el formulario indica que debe adjuntarse con la Parte I, línea 11 (exención del GST disponible para asignar a intereses conforme a la sección 2032A recibidos por beneficiarios individuales); consulte las instrucciones del Formulario 706 para conocer su contenido.
Cómo rellenar el Schedule R (Form 706)
Anote el nombre y el SSN del difunto
En la parte superior, escriba el nombre del difunto tal como aparece en el Formulario 706 y su número de Seguro Social.
Anote la exención del GST disponible
Parte I, línea 1: la exención máxima permitida del GST. Línea 2: la exención total del GST que el difunto asignó a transferencias durante su vida. Línea 3: el total que el albacea asignó mediante el Formulario 709.
Complete primero las Partes II y III
En la Parte I, línea 4, anote la exención del GST asignada en la Parte II, línea 7, y en la línea 5 anote el importe de la Parte III, línea 7. La línea 6 es el total asignado en los Anexos R-1 (Formulario 706), Parte II, línea 7.
Sume la exención en las líneas 7 y 8
Línea 7: sume las líneas 2, 3, 4, 5 y 6. Línea 8: reste la línea 7 de la línea 1 para determinar la exención disponible para fideicomisos e intereses conforme a la sección 2032A.
Indique las asignaciones a fideicomisos en la línea 9
Para cada fideicomiso, anote el nombre y el EIN (si lo tiene) en las columnas A y B, la exención asignada en las líneas 2 a 6 en la columna C, la exención adicional asignada en la columna D y, opcionalmente, la proporción de inclusión en la columna E. Indique aquí los bienes que reúnen los requisitos para hacer la elección especial QTIP.
Complete las líneas 10 y 11
Línea 10: sume todos los importes de la columna D; el total no puede exceder la línea 8. Línea 11: reste la línea 10 de la línea 8 y adjunte la declaración de asignación de uso especial.
Indique los saltos directos en la Parte II
En la Parte II, línea 1, anote cada persona de salto, una descripción del interés de propiedad transferido y su valor para fines del impuesto sobre el patrimonio, para los intereses que soportan el impuesto GST. En la línea 2, sume la columna (iii).
Calcule las líneas 3 a 8 de la Parte II
Anote los impuestos sobre el patrimonio, los impuestos estatales por fallecimiento y otros cargos en la línea 3, y otros impuestos GST soportados en la línea 4. En la línea 5, sume las líneas 3 y 4; en la línea 6, reste la línea 5 de la línea 2; la línea 7 es la exención del GST asignada; y en la línea 8, reste la línea 7 de la línea 6.
Calcule el impuesto GST de la Parte II
Línea 9: divida la línea 8 entre 3.5. Línea 10: anote el importe de la Parte III, línea 9. Línea 11: sume las líneas 9 y 10 y anote el total en el Formulario 706, Parte II, línea 19.
Indique los saltos directos en la Parte III
En la Parte III, línea 1, anote las personas de salto, las descripciones y los valores para fines del impuesto sobre el patrimonio correspondientes a los intereses que no soportan el impuesto GST. Luego complete las líneas 2 a 6 de la misma manera que en la Parte II: total, cargos, otros impuestos GST, impuestos fijos y saltos directos máximos tentativos.
Termine las líneas 7 a 9 de la Parte III
Línea 7: exención del GST asignada. Línea 8: reste la línea 7 de la línea 6. Línea 9: multiplique la línea 8 por 40% (0.40) y anote el resultado aquí y en la Parte II, línea 10.
Revise y descargue el PDF completado
Compruebe que los totales se hayan trasladado correctamente entre las partes y al Formulario 706. Luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 706.
Cómo presentar el Schedule R (Form 706)
El Anexo R (Formulario 706) no se presenta por separado: se adjunta al Formulario 706 y ambos se envían juntos por los medios que correspondan al Formulario 706. El anexo no indica su propia dirección postal, portal ni reglas para citas.
- Adjúntelo al Formulario 706: incluya el anexo completado con la declaración, tal como indica el encabezado "Attach to Form 706" (Adjunte al Formulario 706).
- Traslade los totales: el total de impuestos GST pagaderos por el patrimonio de la Parte II, línea 11, se anota en el Formulario 706, Parte II, línea 19.
- Consulte las instrucciones: el formulario le indica que visite www.irs.gov/Form706 para obtener instrucciones e información actualizada, incluida la dirección a la que debe enviar la declaración.
Mantenga las declaraciones de respaldo junto con el paquete. La línea 11 de la Parte I requiere que se adjunte una declaración de asignación de uso especial.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios del IRS correspondientes al Formulario 706.
Errores comunes que debes evitar
- Presentar el Anexo R sin adjuntarlo al Formulario 706; el formulario indica que debe adjuntarse al Formulario 706.
- Anotar en la Parte I, línea 10, un importe superior al de la línea 8; el formulario indica que el total de la exención adicional del GST asignada no puede exceder el importe de la línea 8.
- No incluir la declaración de asignación de uso especial que el formulario requiere adjuntar con la Parte I, línea 11.
- Anotar los saltos directos en la parte equivocada: la Parte II corresponde a los intereses de propiedad que soportan el impuesto GST sobre los saltos directos, y la Parte III corresponde a los que no lo soportan.
- Dividir entre 3.5 en la Parte III, línea 9, o multiplicar por 40% en la Parte II, línea 9; la Parte II divide la línea 8 entre 3.5 y la Parte III multiplica la línea 8 por 40% (0.40).
- No trasladar la Parte III, línea 9, a la Parte II, línea 10, o el total de la Parte II, línea 11, al Formulario 706, Parte II, línea 19.
- Hacer una elección especial QTIP sin indicar los bienes que reúnen los requisitos en la Parte I, línea 9.
- Suponer que el Anexo R no es necesario porque no se informa ningún impuesto sobre el patrimonio o GST; la nota del formulario indica que debe presentarse para asignar la exención del GST a fideicomisos que podrían tener terminaciones o distribuciones gravables más adelante conforme a la sección 2612.
Preguntas frecuentes
¿Qué es el Anexo R (Formulario 706)?
El Anexo R (Formulario 706), Impuesto sobre transferencias con salto generacional (Generation-Skipping Transfer Tax), es el anexo del IRS que se adjunta al Formulario 706 para conciliar la exención del GST, hacer la elección especial QTIP conforme a la sección 2652(a)(3) y calcular el impuesto GST sobre los saltos directos.
¿Se presenta el Anexo R (Formulario 706) por separado?
No. El formulario indica que debe adjuntarse al Formulario 706, por lo que se presenta junto con la declaración. No indica una dirección ni una fecha límite separadas; las instrucciones del IRS en www.irs.gov/Form706 contienen los detalles de presentación.
¿Cómo hago la elección especial QTIP en el Anexo R?
Indique los bienes que reúnen los requisitos en la Parte I, línea 9. El formulario señala que, para hacer una elección conforme a la sección 2652(a)(3) (elección especial QTIP), debe indicar allí los bienes que reúnen los requisitos, y remite a las instrucciones para obtener detalles.
¿Cuál es la diferencia entre la Parte II y la Parte III del Anexo R?
La Parte II corresponde a los saltos directos en los que los intereses de propiedad transferidos soportan el impuesto GST sobre los saltos; la Parte III corresponde a los saltos directos en los que no lo soportan. El impuesto de la Parte III, que equivale al 40% de la línea 8, se traslada a la Parte II, línea 10.
¿A dónde se traslada el impuesto GST del Anexo R en el Formulario 706?
La Parte II, línea 11, que es el total de impuestos GST pagaderos por el patrimonio, se anota en el Formulario 706, Parte II, línea 19. Ese total es la Parte II, línea 9, más el importe de la Parte III trasladado a la Parte II, línea 10.
¿Debo presentar el Anexo R si no debo impuesto sobre el patrimonio?
Es posible. La nota del formulario indica que se deben presentar el Formulario 706 y el Anexo R para asignar la exención del GST a fideicomisos que podrían tener terminaciones o distribuciones gravables más adelante conforme a la sección 2612, aunque no sea necesario presentar el formulario para informar impuestos sobre el patrimonio o el GST.
¿Se aplica el impuesto GST a bienes ubicados fuera de Estados Unidos?
Sí. El formulario indica que el impuesto GST se aplica a las transferencias gravables de intereses en bienes ubicados fuera de Estados Unidos, así como a los bienes ubicados dentro de Estados Unidos; consulte las instrucciones para obtener detalles.
¿Puedo rellenar el Anexo R (Formulario 706) en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante el IRS; usted lo presenta junto con el Formulario 706.
¿Listo para rellenar el Schedule R (Form 706)?
Rellenar el Schedule R (Form 706) ahora