
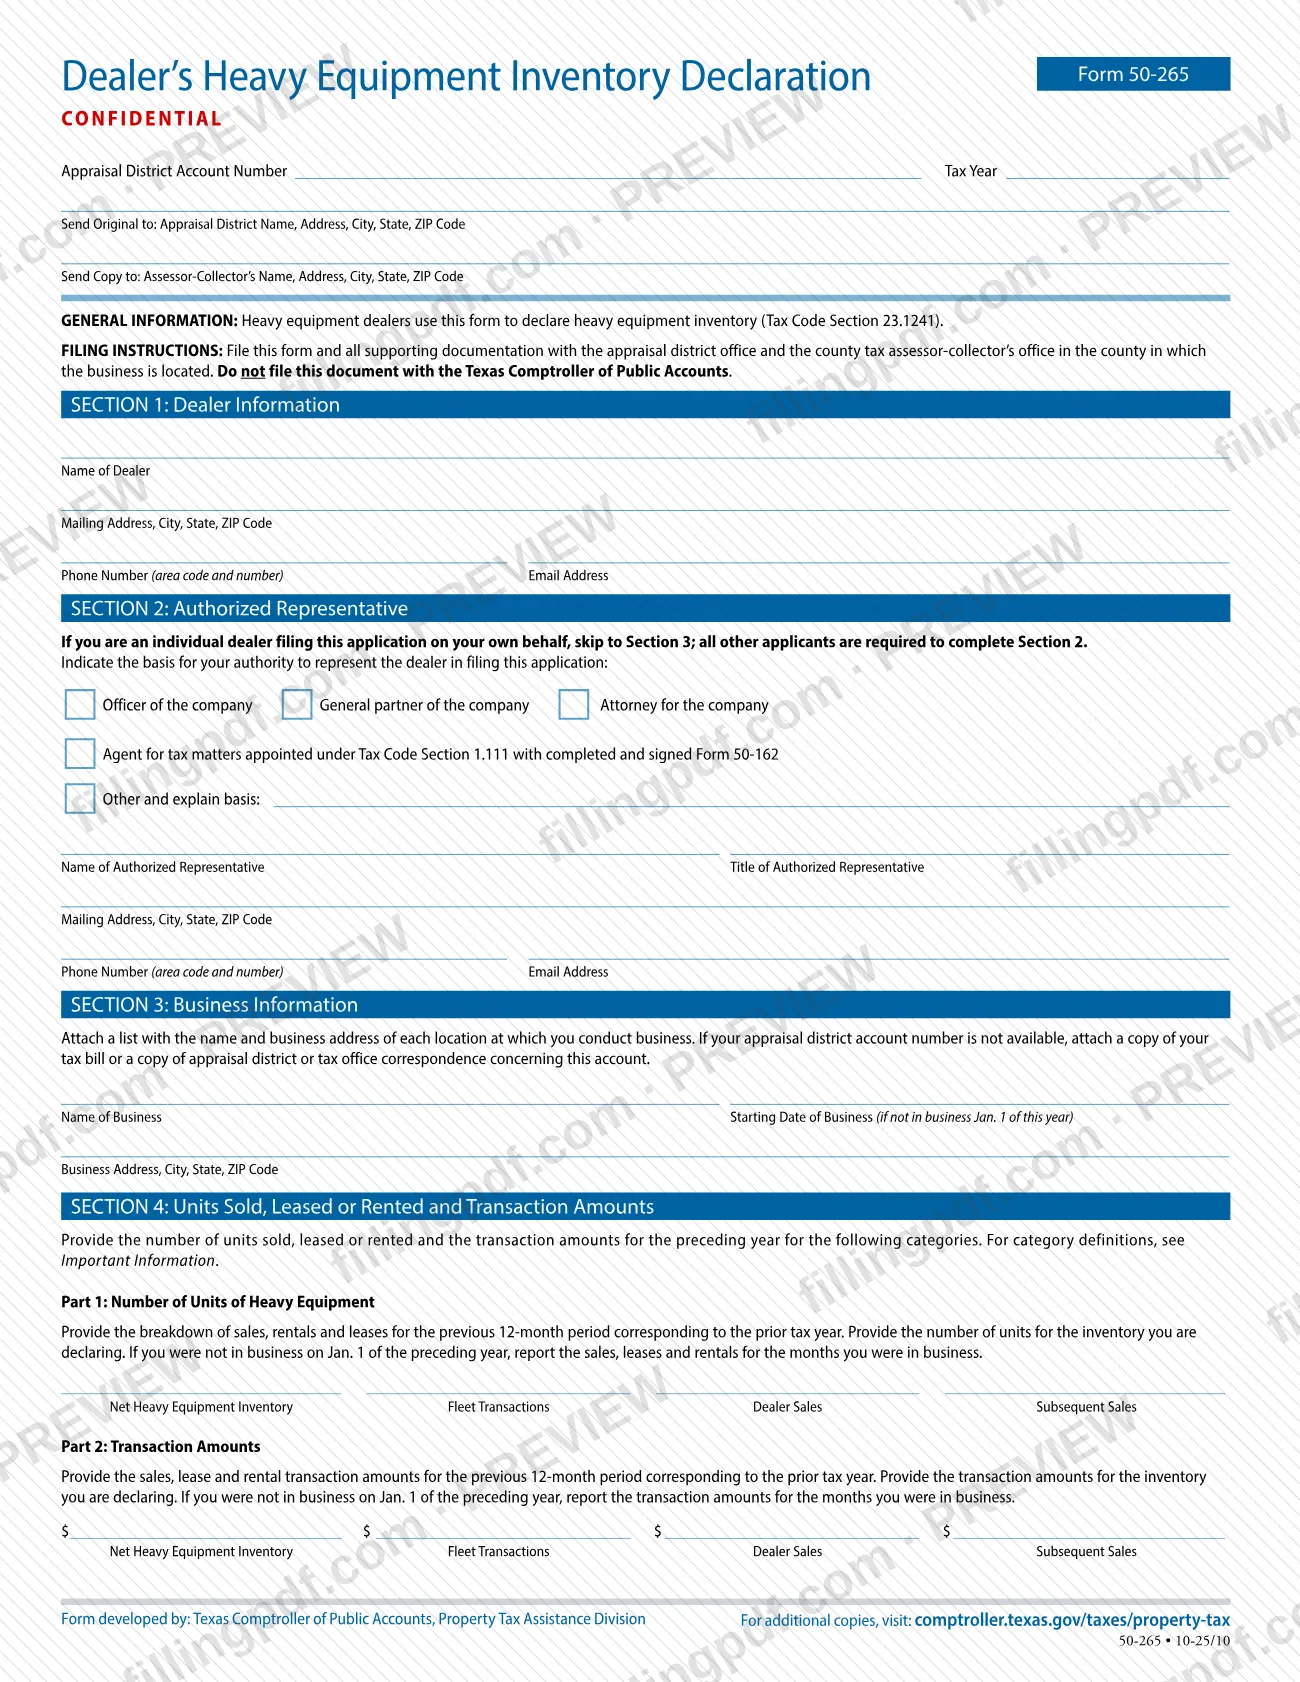
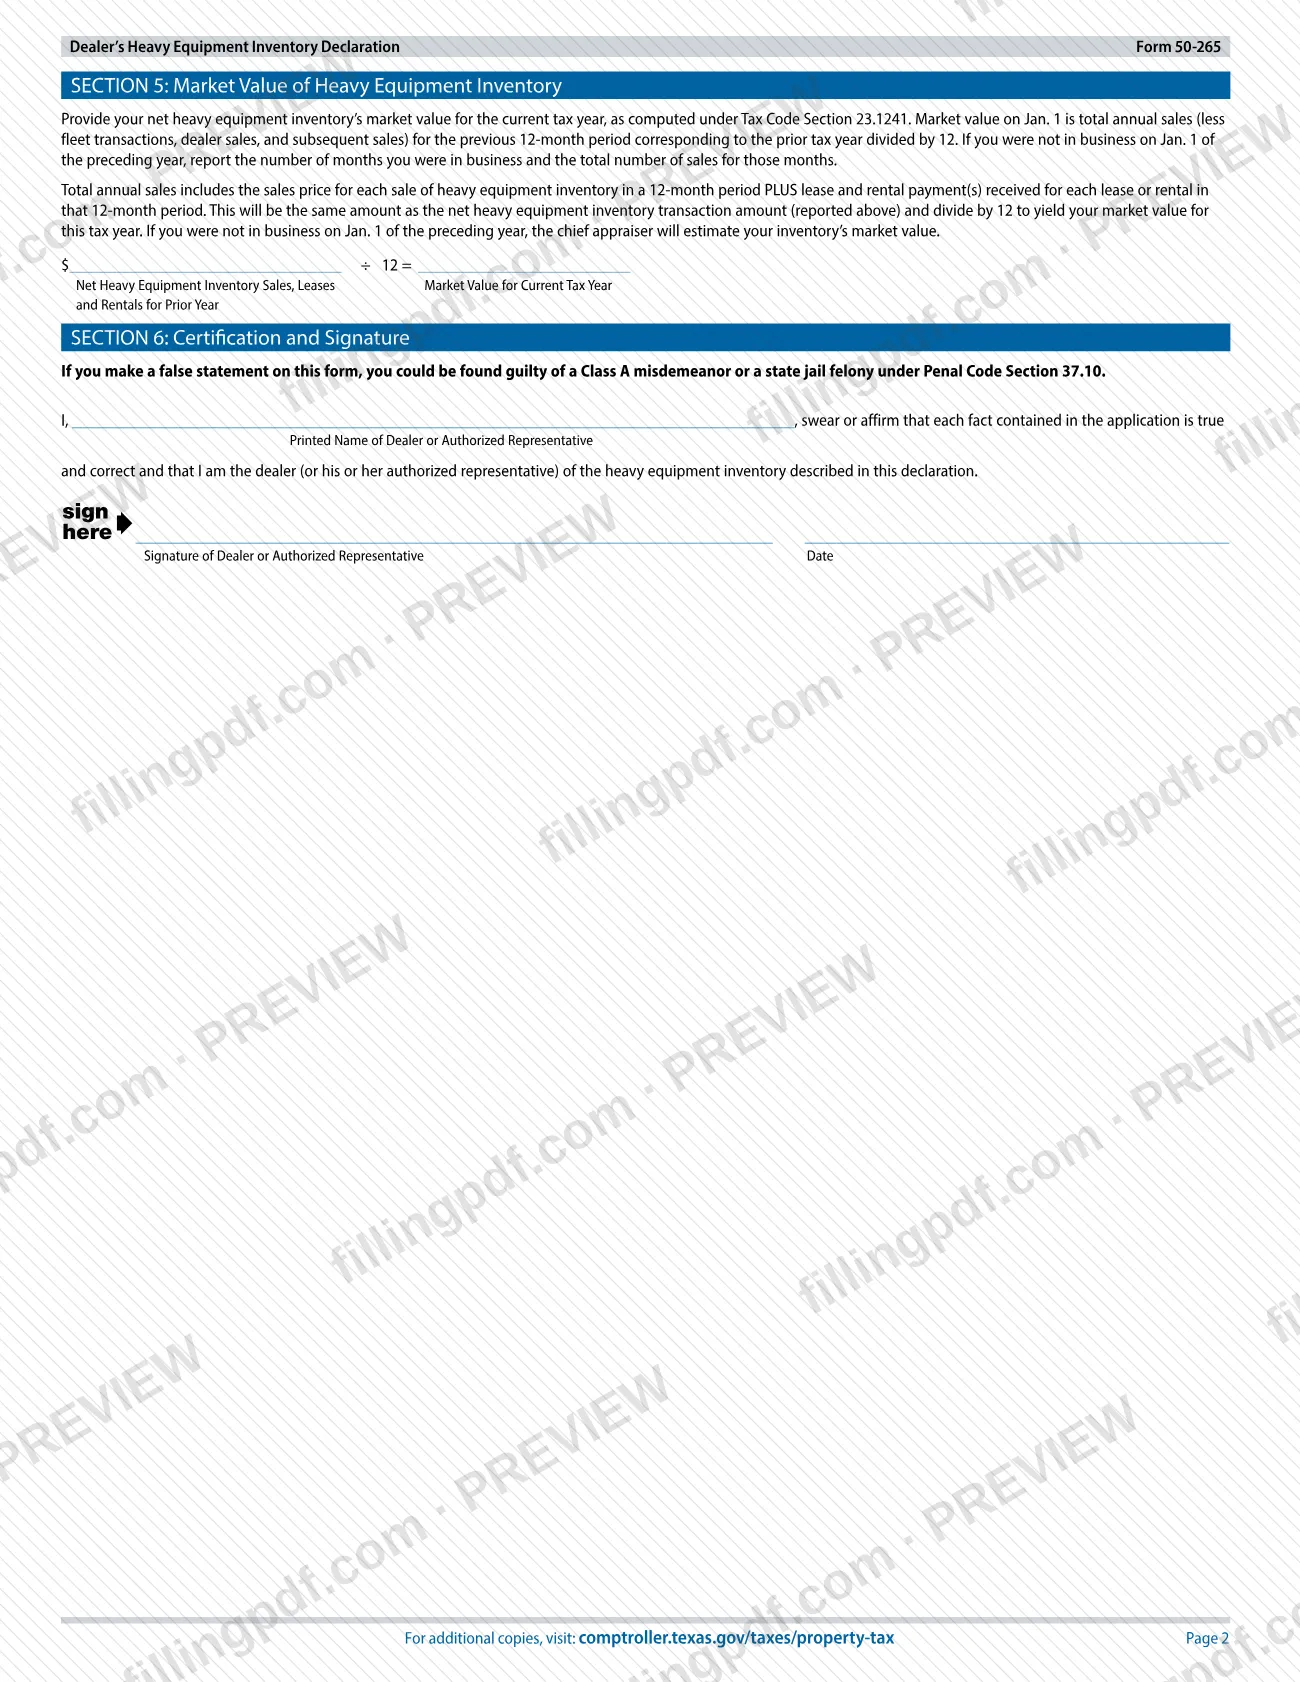
El Formulario 50-265, Declaración de inventario de equipo pesado de los distribuidores (Dealers Heavy Equipment Inventory Declaration), es el formulario que utilizan los distribuidores de equipo pesado para declarar su inventario conforme a la Sección 23.1241 del Código Tributario. Es uno de los formularios de impuestos sobre la propiedad del condado de Parker: en el condado de Parker, el original se entrega al Distrito de Tasación del Condado de Parker y una copia al Tasador-Recaudador de Impuestos del condado. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el formulario fue elaborado por la División de Asistencia sobre Impuestos a la Propiedad de la Contraloría de Cuentas Públicas de Texas.
Última actualización
¿Qué es el 50-265?
Formulario 50-265, Declaración de inventario de equipo pesado de los distribuidores (Dealers Heavy Equipment Inventory Declaration), es el formulario que utilizan los distribuidores de equipo pesado para declarar su inventario de equipo pesado conforme a la Sección 23.1241 del Código Tributario. En él informan las unidades y los importes de las transacciones del año anterior, así como el valor de mercado resultante para el año tributario actual.
El formulario está marcado como CONFIDENTIAL (CONFIDENCIAL) y fue elaborado por la División de Asistencia sobre Impuestos a la Propiedad de la Contraloría de Cuentas Públicas de Texas. La copia del condado de Parker indica que el Distrito de Tasación del Condado de Parker, 1108 Santa Fe Dr, Weatherford, TX 76086, recibe el original, y que el Tasador-Recaudador de Impuestos, 1112 Santa Fe Dr, Weatherford, TX 76086, recibe una copia.
La declaración tiene seis secciones: información del distribuidor, representante autorizado, información del negocio, unidades vendidas, arrendadas o alquiladas e importes de las transacciones, valor de mercado del inventario y una certificación firmada. La Sección 4 separa cuatro categorías: inventario neto de equipo pesado, transacciones de flota, ventas a distribuidores y ventas posteriores. El valor de mercado al 1 de enero se calcula tomando las ventas anuales totales del período anterior de 12 meses, restando las transacciones de flota, las ventas a distribuidores y las ventas posteriores, y dividiendo el resultado entre 12.
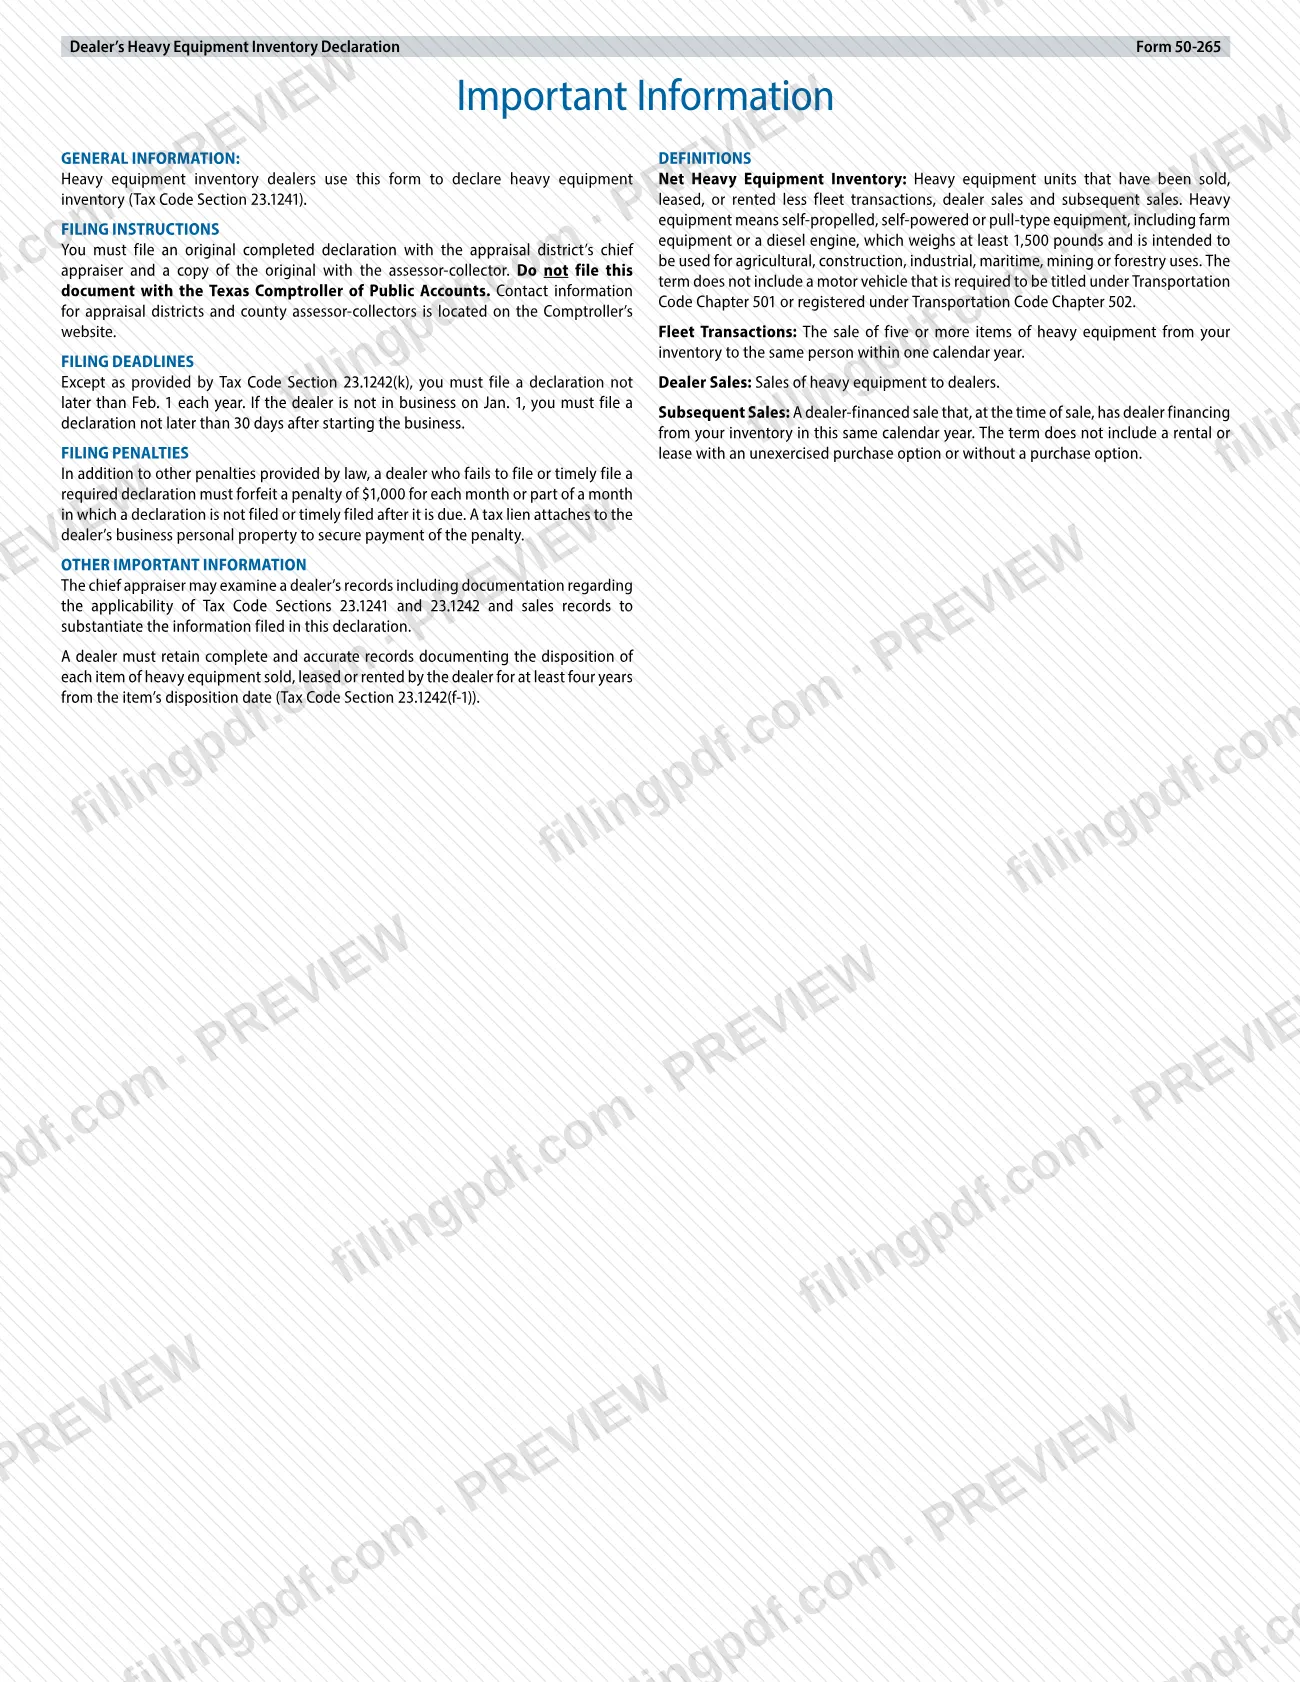
El equipo pesado significa equipo autopropulsado, con motor propio o remolcable, incluido el equipo agrícola o un motor diésel, que pese al menos 1,500 libras y esté destinado a usos agrícolas, de construcción, industriales, marítimos, mineros o forestales. No incluye un vehículo motorizado que deba obtener un título conforme al Capítulo 501 del Código de Transporte o registrarse conforme al Capítulo 502.
La página del Tasador-Recaudador de Impuestos del Condado de Parker indica que esa oficina no tasa la propiedad; las tasaciones las realiza el Distrito de Tasación del Condado de Parker.
¿Quién tiene que presentar el 50-265?
Los distribuidores de equipo pesado cuyos negocios estén ubicados en el condado de Parker utilizan el Formulario 50-265 para declarar su inventario de equipo pesado conforme a la Sección 23.1241 del Código Tributario.
- Los distribuidores individuales que presentan la declaración en nombre propio omiten la Sección 2 y pasan a la Sección 3.
- Todos los demás solicitantes deben completar la Sección 2 e indicar la base de su autoridad: funcionario de la compañía, socio general de la compañía, abogado de la compañía, agente para asuntos tributarios designado conforme a la Sección 1.111 del Código Tributario (con un Formulario 50-162 completado y firmado) u otra persona, con una explicación.
- Los distribuidores que no estaban en actividad el 1 de enero también presentan la declaración e informan las ventas, los arrendamientos y los alquileres únicamente de los meses en que estuvieron en actividad.
No presente este documento ante la Contraloría de Cuentas Públicas de Texas. Preséntelo ante la oficina del distrito de tasación y la oficina del tasador-recaudador de impuestos del condado donde está ubicado el negocio. La persona que firma la Sección 6 declara bajo juramento que es el distribuidor o su representante autorizado.
Cuándo presentar el 50-265
Salvo lo dispuesto en la Sección 23.1242(k) del Código Tributario, debe presentar la declaración a más tardar el 1 de febrero de cada año. Si el distribuidor no estaba en actividad el 1 de enero, la declaración debe presentarse a más tardar 30 días después de que comience el negocio; indique la fecha de inicio del negocio en la Sección 3.
El distribuidor que no presente una declaración obligatoria, o que no la presente a tiempo, debe pagar una multa por cada mes o parte de un mes en que no presente la declaración o no la presente a tiempo después de la fecha límite, además de otras multas previstas por la ley. Se impone un gravamen fiscal sobre los bienes muebles del negocio del distribuidor para garantizar el pago de la multa. Consulte al distrito de tasación para conocer el importe vigente de la multa.
Los distribuidores también deben conservar registros completos y precisos de la disposición de cada artículo de equipo pesado vendido, arrendado o alquilado durante al menos cuatro años desde la fecha de disposición del artículo (Sección 23.1242(f-1) del Código Tributario).
Documentos que necesitas
- Una lista con el nombre y la dirección comercial de cada lugar donde realiza actividades comerciales, adjunta a la Sección 3.
- Una copia de su factura de impuestos o una copia de la correspondencia del distrito de tasación o de la oficina de impuestos sobre la cuenta, únicamente si no dispone del número de cuenta del distrito de tasación.
- Un Formulario 50-162 completado y firmado, únicamente si su representante autorizado es un agente para asuntos tributarios designado conforme a la Sección 1.111 del Código Tributario.
- Toda otra documentación de respaldo, presentada junto con la declaración ante la oficina del distrito de tasación y la oficina del tasador-recaudador de impuestos del condado.
Cómo rellenar el 50-265
Ingrese el número de cuenta y el año tributario
En la parte superior, escriba el número de cuenta del distrito de tasación y el año tributario. Si no tiene el número de cuenta, adjunte una copia de su factura de impuestos o de la correspondencia relacionada.
Complete la información del distribuidor en la Sección 1
Ingrese el nombre del distribuidor, la dirección postal, la ciudad, el estado y el código ZIP, el número de teléfono con código de área y la dirección de correo electrónico.
Complete la Sección 2 si corresponde
Los distribuidores individuales que presentan la declaración por sí mismos pasan directamente a la Sección 3. Todas las demás personas marcan la base de su autoridad (funcionario, socio general, abogado, agente para asuntos tributarios con el Formulario 50-162 u otra persona, con una explicación) e ingresan el nombre, cargo, dirección, teléfono y correo electrónico del representante.
Describa el negocio en la Sección 3
Ingrese el nombre y la dirección del negocio y la fecha de inicio del negocio únicamente si no estaba en actividad el 1 de enero de este año. Adjunte una lista con el nombre y la dirección comercial de cada lugar.
Informe las unidades en la Sección 4, Parte 1
Para el período anterior de 12 meses que corresponde al año tributario anterior, ingrese el número de unidades de inventario neto de equipo pesado, transacciones de flota, ventas a distribuidores y ventas posteriores. Si no estaba en actividad el 1 de enero del año anterior, informe únicamente los meses en que estuvo en actividad.
Informe los importes en la Sección 4, Parte 2
Ingrese los importes de las transacciones de ventas, arrendamientos y alquileres correspondientes al mismo período en las mismas cuatro columnas: inventario neto de equipo pesado, transacciones de flota, ventas a distribuidores y ventas posteriores.
Revise las definiciones de las categorías
Consulte la página de información importante: las transacciones de flota son ventas de cinco o más artículos a la misma persona durante un año calendario; las ventas a distribuidores son ventas a distribuidores, y las ventas posteriores son ventas financiadas por distribuidores, según las definiciones que aparecen allí.
Calcule el valor de mercado en la Sección 5
Ingrese las ventas, los arrendamientos y los alquileres del inventario neto de equipo pesado del año anterior, divida el total entre 12 e ingrese el resultado como valor de mercado para el año tributario actual. Si no estaba en actividad el 1 de enero del año anterior, informe los meses de actividad y las ventas totales; el tasador principal calculará un valor de mercado estimado.
Certifique, firme y descargue el PDF
En la Sección 6, escriba en letra de molde el nombre del distribuidor o del representante autorizado; luego firme y feche. Revise todas las respuestas y, después, descargue o imprima el PDF completado desde FillingPDF y presente el original y una copia, según se describe en Cómo presentar.
Cómo presentar el 50-265
Presente el Formulario 50-265 ante dos oficinas del condado donde está ubicado el negocio: el distrito de tasación y el tasador-recaudador de impuestos del condado. El formulario no especifica si se debe enviar por correo, presentar en línea o entregar en persona; solo indica dónde debe enviarse cada copia.
- Original para el distrito de tasación: Distrito de Tasación del Condado de Parker, 1108 Santa Fe Dr, Weatherford, TX 76086. El formulario indica que se debe presentar una declaración original completada ante el tasador principal. Para obtener información sobre impuestos a la propiedad, la página del condado indica http://www.parkercad.org y 817-596-0077.
- Copia para el Tasador-Recaudador de Impuestos: 1112 Santa Fe Dr, Weatherford, TX 76086. La página del condado indica el número 817-598-6139 para esta oficina.
- Documentación de respaldo: presente toda la documentación de respaldo junto con el formulario, según lo indican las instrucciones de presentación.
No presente el formulario ante la Contraloría de Cuentas Públicas de Texas. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales indicados arriba.
Errores comunes que debes evitar
- Presentar la declaración ante la Contraloría de Cuentas Públicas de Texas; el formulario indica que no debe hacerlo.
- Presentarla únicamente ante el distrito de tasación y omitir la copia para el tasador-recaudador de impuestos del condado, o viceversa.
- No cumplir con la fecha límite del 1 de febrero o, si el distribuidor no estaba en actividad el 1 de enero, presentarla más de 30 días después de iniciar el negocio.
- Omitir la Sección 2 cuando no es un distribuidor individual que presenta la declaración en nombre propio.
- Designar un agente para asuntos tributarios sin adjuntar un Formulario 50-162 completado y firmado.
- No incluir la lista de los lugares donde realiza actividades comerciales o la copia de la factura de impuestos o de la correspondencia cuando no tiene un número de cuenta del distrito de tasación.
- Contar las transacciones de flota, las ventas a distribuidores o las ventas posteriores como parte del inventario neto de equipo pesado, en lugar de informarlas en sus propias columnas.
- Incluir como equipo pesado un vehículo motorizado que deba obtener un título conforme al Capítulo 501 del Código de Transporte o registrarse conforme al Capítulo 502.
- Firmar la Sección 6 con una declaración falsa; el formulario advierte que esto podría constituir un delito menor de Clase A o un delito grave punible con encarcelamiento en una cárcel estatal conforme a la Sección 37.10 del Código Penal.
Preguntas frecuentes
¿Qué es el Formulario 50-265?
El Formulario 50-265 es la Declaración de inventario de equipo pesado de los distribuidores. Los distribuidores de equipo pesado lo utilizan para declarar su inventario conforme a la Sección 23.1241 del Código Tributario e informar las unidades y los importes de las transacciones del año anterior y el valor de mercado para el año tributario actual.
¿Cuándo vence la declaración de distribuidores de equipo pesado en el condado de Parker?
Debe presentarse a más tardar el 1 de febrero de cada año, salvo lo dispuesto en la Sección 23.1242(k) del Código Tributario. Los distribuidores que no estaban en actividad el 1 de enero deben presentarla a más tardar 30 días después de iniciar el negocio. Se aplica una multa por cada mes o parte de un mes de retraso.
¿Dónde presento el Formulario 50-265 en el condado de Parker?
Presente el original ante el Distrito de Tasación del Condado de Parker, 1108 Santa Fe Dr, Weatherford, TX 76086, y una copia ante el Tasador-Recaudador de Impuestos, 1112 Santa Fe Dr, Weatherford, TX 76086. No lo presente ante la Contraloría de Cuentas Públicas de Texas.
¿Debo presentar el formulario ante el Tasador-Recaudador de Impuestos o ante el distrito de tasación?
Ante ambos. El tasador principal del distrito de tasación recibe el original y el tasador-recaudador de impuestos del condado recibe una copia. La página del Tasador-Recaudador de Impuestos indica que esa oficina no tasa la propiedad; las tasaciones las realiza el Distrito de Tasación del Condado de Parker.
¿Quién debe completar la Sección 2 del Formulario 50-265?
Todos, excepto los distribuidores individuales que presentan la declaración en nombre propio. Un funcionario, socio general, abogado, agente para asuntos tributarios (con un Formulario 50-162 firmado) u otro representante debe indicar la base de su autoridad y proporcionar su nombre, cargo y datos de contacto.
¿Qué se considera una transacción de flota en el Formulario 50-265?
Una transacción de flota es la venta de cinco o más artículos de equipo pesado de su inventario a la misma persona durante un año calendario. Se informa en su propia columna y se resta de las ventas al calcular el inventario neto de equipo pesado.
¿Cómo se calcula el valor de mercado en el Formulario 50-265?
El valor de mercado al 1 de enero se calcula tomando las ventas anuales totales del período anterior de 12 meses, restando las transacciones de flota, las ventas a distribuidores y las ventas posteriores, y dividiendo el resultado entre 12. Las ventas totales incluyen los precios de venta, así como los pagos de arrendamiento y alquiler recibidos durante ese período.
¿Cuánto tiempo debo conservar los registros de ventas de equipo pesado?
Al menos cuatro años desde la fecha de disposición de cada artículo (Sección 23.1242(f-1) del Código Tributario). El formulario también indica que el tasador principal puede examinar sus registros, incluidos los registros de ventas, para verificar la información de la declaración.
¿Puedo rellenar el Formulario 50-265 en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente, no está afiliado al condado de Parker y no presenta la declaración; usted debe presentarla ante el distrito de tasación y el Tasador-Recaudador de Impuestos.
¿Listo para rellenar el 50-265?
Rellenar el 50-265 ahora