
El Formulario 50-266, Declaración de impuestos sobre inventario de equipo pesado de distribuidores (Dealers Heavy Equipment Inventory Tax Statement), es el informe trimestral que presentan los distribuidores de inventario de equipo pesado al tasador-recaudador de impuestos del condado. En el condado de Parker, esta presentación de impuestos sobre la propiedad se gestiona a través del sistema de recaudación del impuesto sobre inventario especial de la oficina del tasador-recaudador de impuestos del condado de Parker. El distribuidor informa sobre el equipo pesado vendido, arrendado o alquilado durante el trimestre anterior y envía el impuesto unitario sobre la propiedad junto con el informe. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado. El formulario fue elaborado por la Contraloría de Cuentas Públicas de Texas y el condado lo publica en su Centro de Documentos.
Última actualización
¿Qué es el 50-266?
La Declaración de impuestos sobre inventario de equipo pesado de distribuidores (Formulario 50-266) es el informe trimestral que presentan los distribuidores de inventario de equipo pesado, junto con el pago del impuesto unitario sobre la propiedad, al tasador-recaudador de impuestos del condado por el equipo pesado vendido, arrendado o alquilado durante el trimestre anterior.
El formulario indica que es el documento que los distribuidores usan para presentar su declaración de impuestos sobre inventario y el pago de impuestos conforme a la Sección 23.1242 del Código Tributario, y que no pueden usar otro formulario para este propósito. La División de Asistencia sobre Impuestos a la Propiedad de la Contraloría de Cuentas Públicas de Texas lo elaboró, pero el distribuidor lo presenta al tasador-recaudador del condado donde se encuentra el negocio, no a la Contraloría. En el condado de Parker, esa oficina es la oficina del Tasador-Recaudador de Impuestos del Condado de Parker, que gestiona los cobros del impuesto sobre inventario especial. Las tasaciones de la propiedad son responsabilidad del Distrito de Tasación del Condado de Parker, no de esta oficina.
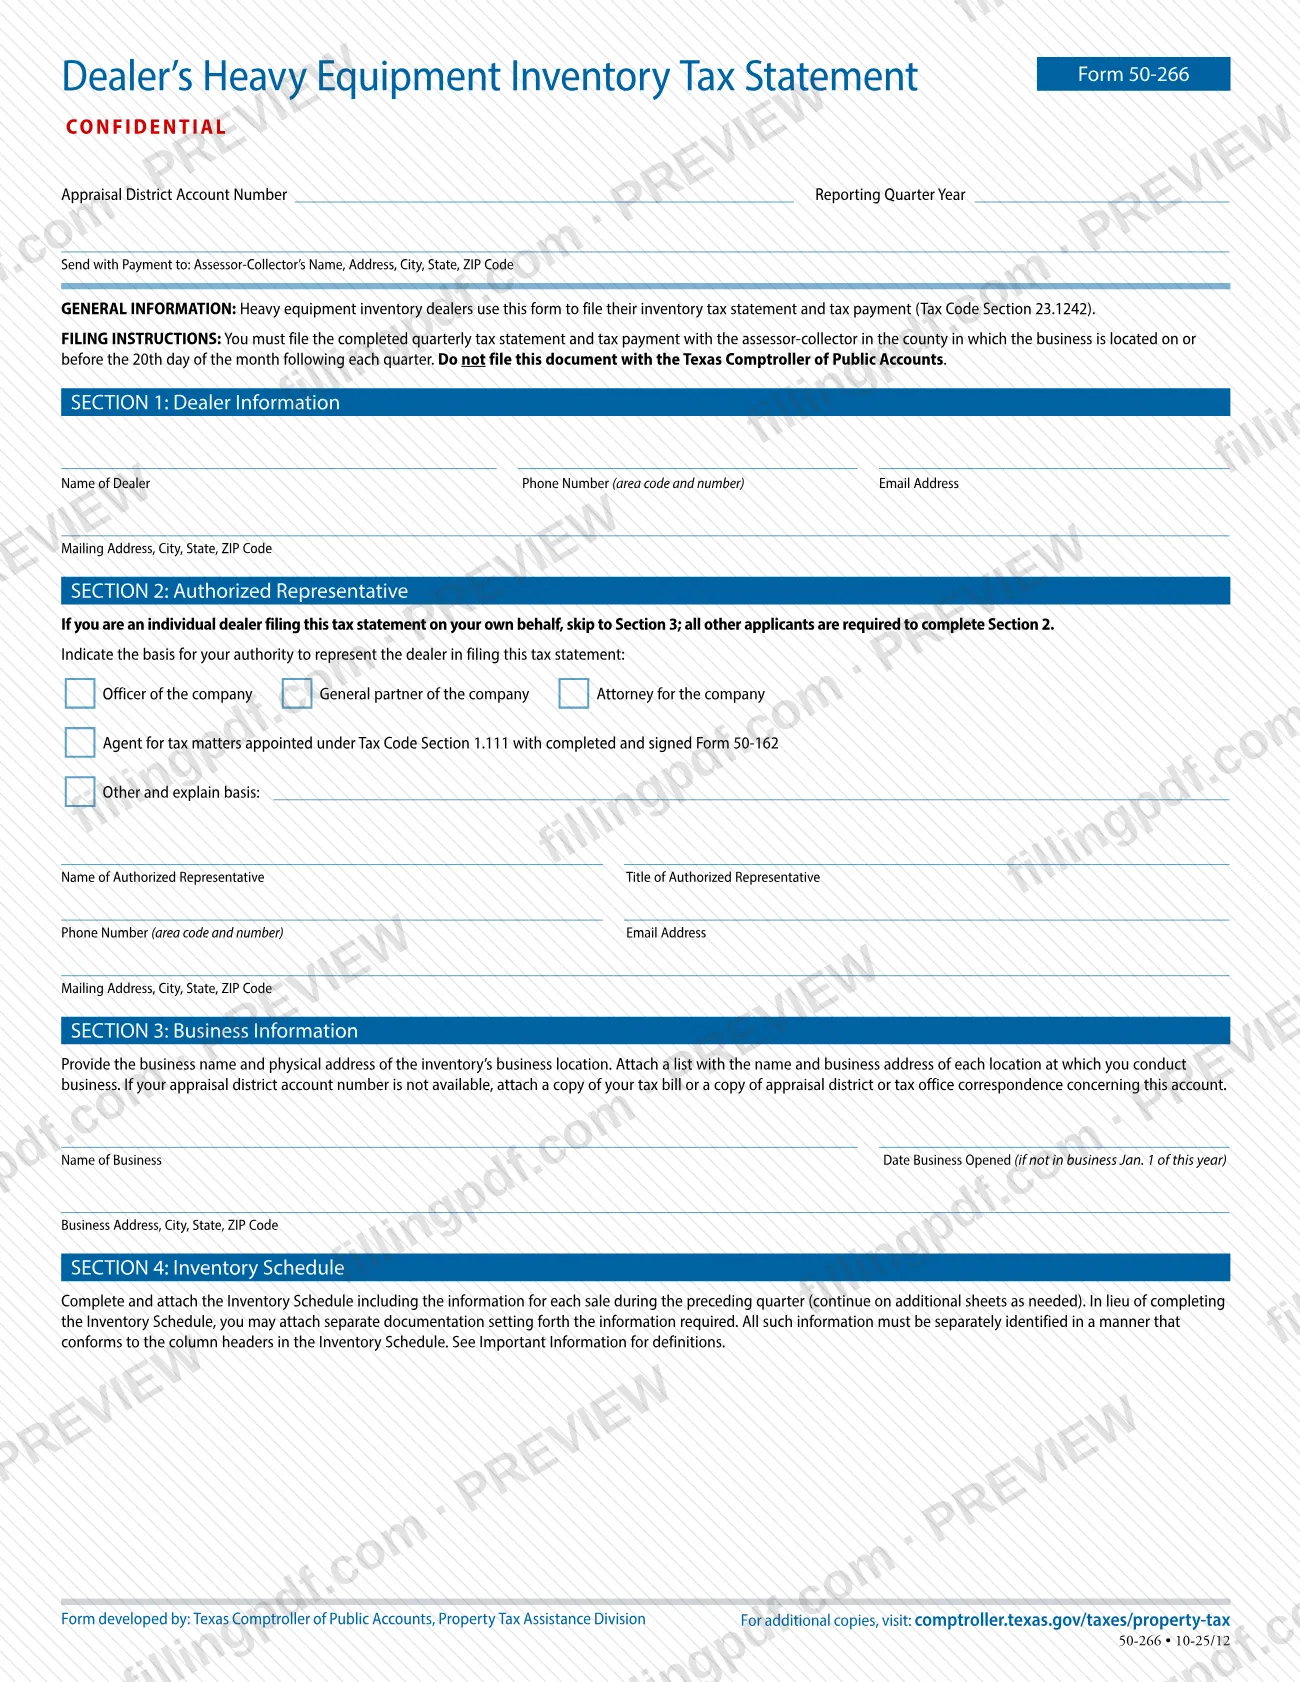
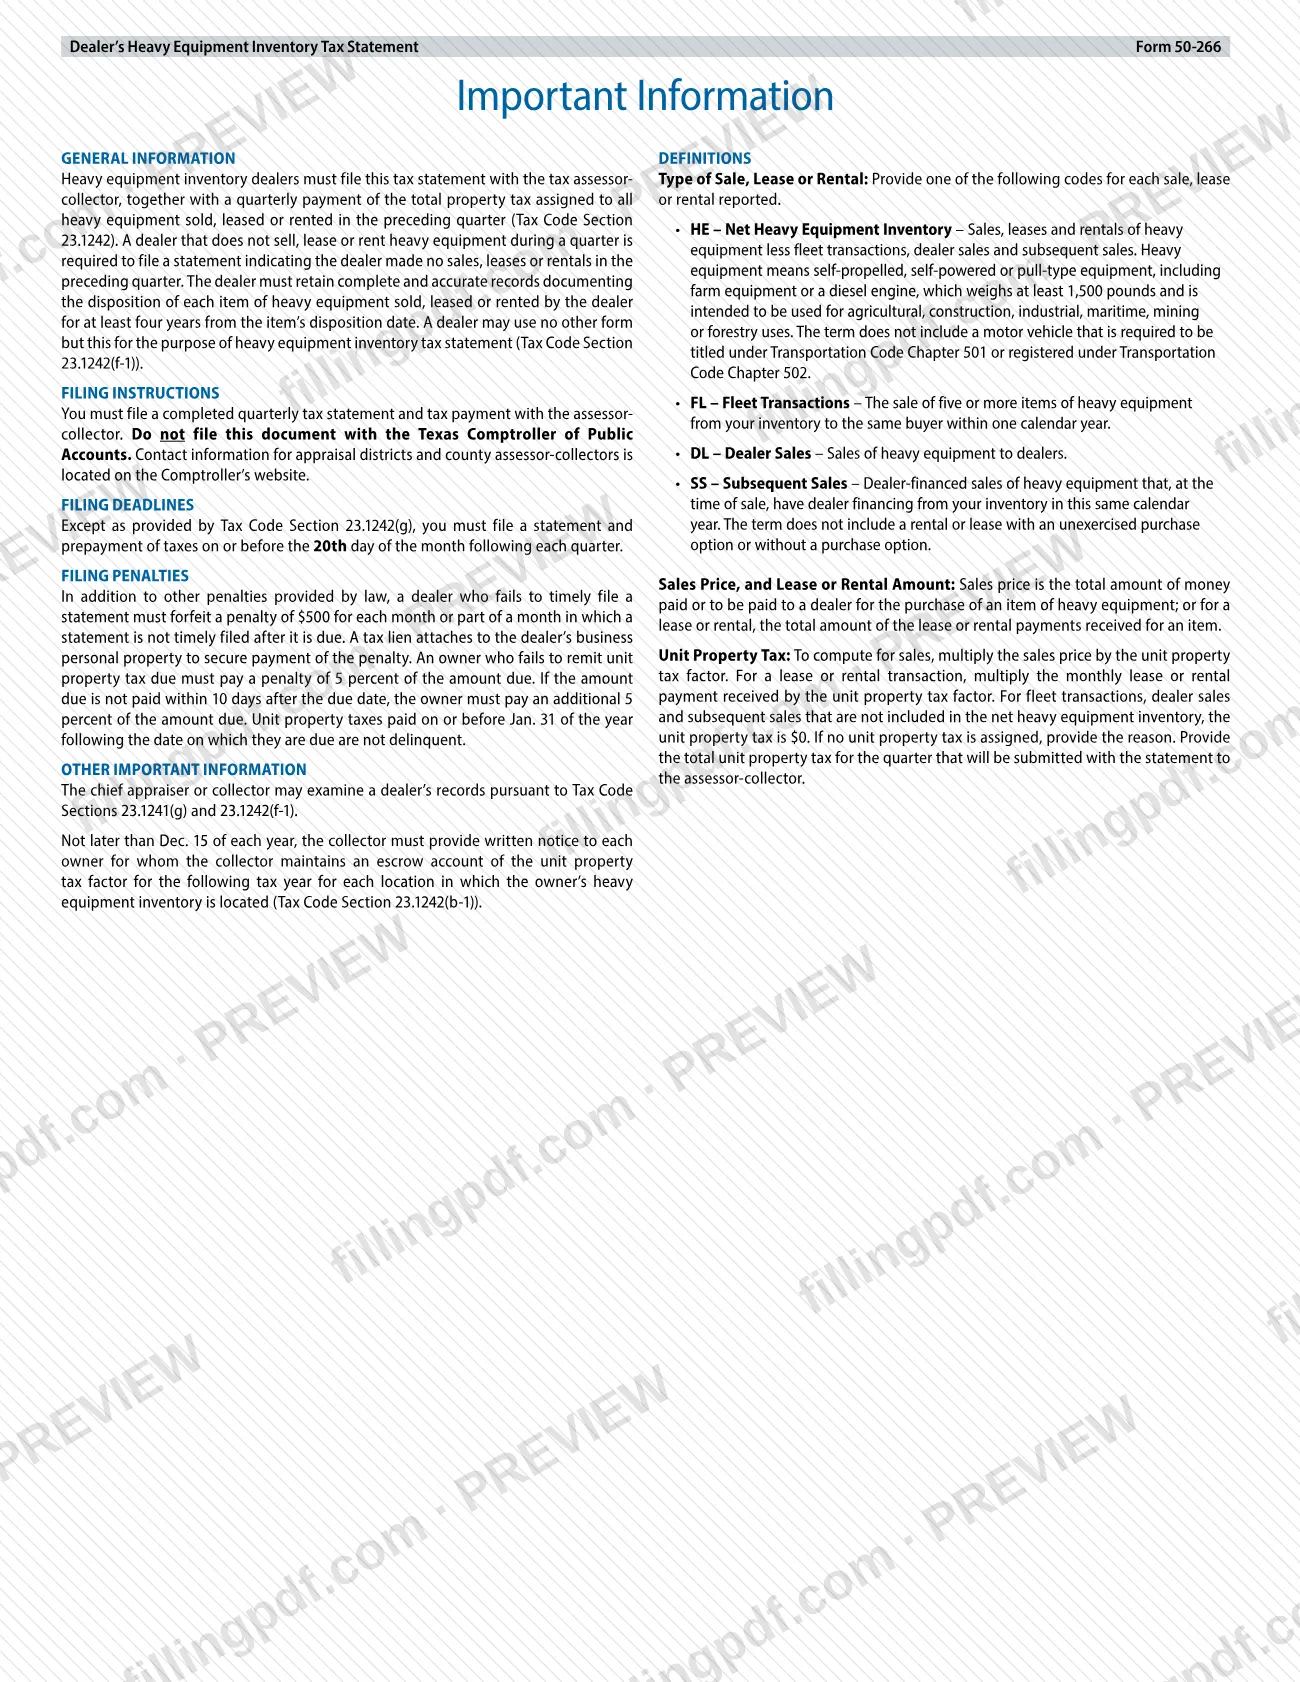
El formulario tiene seis secciones: información del distribuidor, representante autorizado, información del negocio, un cronograma de inventario que enumera cada venta, arrendamiento o alquiler, un desglose de unidades e importes de transacciones, y una certificación y firma. Cada transacción se identifica con un código: inventario neto de equipo pesado (HE), transacción de flota (FL), venta del distribuidor (DL) o venta subsiguiente (SS). Solo el inventario neto de equipo pesado está sujeto al impuesto unitario sobre la propiedad. El equipo pesado no incluye un vehículo motorizado que deba recibir título o registrarse conforme al Código de Transporte.
Las páginas del condado sobre inventario especial también incluyen declaraciones separadas para inventario de embarcaciones y motores fuera de borda; el Formulario 50-266 no corresponde a esos artículos.
¿Quién tiene que presentar el 50-266?
Los distribuidores de inventario de equipo pesado usan el Formulario 50-266 para presentar su declaración de impuestos sobre inventario y el pago de impuestos al tasador-recaudador del condado donde se encuentra el negocio. En el condado de Parker, se presenta ante el Tasador-Recaudador de Impuestos del Condado de Parker.
- Los distribuidores individuales que presentan por cuenta propia completan las Secciones 1, 3, 4, 5 y 6, y omiten la Sección 2.
- Todos los demás declarantes deben completar la Sección 2 e indicar el fundamento de su autoridad: funcionario de la empresa, socio general, abogado de la empresa, agente para asuntos tributarios designado conforme a la Sección 1.111 del Código Tributario con un Formulario 50-162 completado y firmado, u otro fundamento con una explicación.
- Los distribuidores sin actividad también deben presentar el formulario. Un distribuidor que no venda, arriende ni alquile equipo pesado durante un trimestre debe presentar una declaración que así lo indique.
No presente este documento ante la Contraloría de Cuentas Públicas de Texas. No lo use para artículos que no se consideren equipo pesado según la definición del formulario: se excluye un vehículo motorizado que deba recibir título conforme al Capítulo 501 del Código de Transporte o registrarse conforme al Capítulo 502. El formulario indica que no se puede usar otro formulario para la declaración de impuestos sobre inventario de equipo pesado.
Cuándo presentar el 50-266
Presente la declaración y el pago a más tardar el día 20 del mes siguiente a cada trimestre, excepto según lo dispuesto en la Sección 23.1242(g) del Código Tributario. El formulario es trimestral y en la parte superior de la página se solicita el año del trimestre sobre el que se informa.
También se requiere presentar una declaración que indique que no hubo ventas, arrendamientos ni alquileres durante un trimestre sin actividad.
La presentación tardía tiene consecuencias establecidas. El distribuidor que no presente la declaración a tiempo incurre en una multa por cada mes o parte de un mes de retraso, y se establece un gravamen fiscal sobre los bienes muebles comerciales del distribuidor para garantizar el pago. Se aplican multas adicionales al impuesto unitario sobre la propiedad que no se remita o no se pague dentro de los 10 días posteriores a la fecha límite. Los impuestos unitarios sobre la propiedad pagados a más tardar el 31 de enero del año siguiente a la fecha en que vencen no se consideran morosos.
Mantenga registros completos y exactos de la disposición de cada artículo durante al menos cuatro años desde la fecha de disposición; el tasador principal o el recaudador pueden examinarlos.
Documentos que necesitas
- Pago del impuesto unitario total sobre la propiedad correspondiente al trimestre, enviado junto con la declaración al tasador-recaudador.
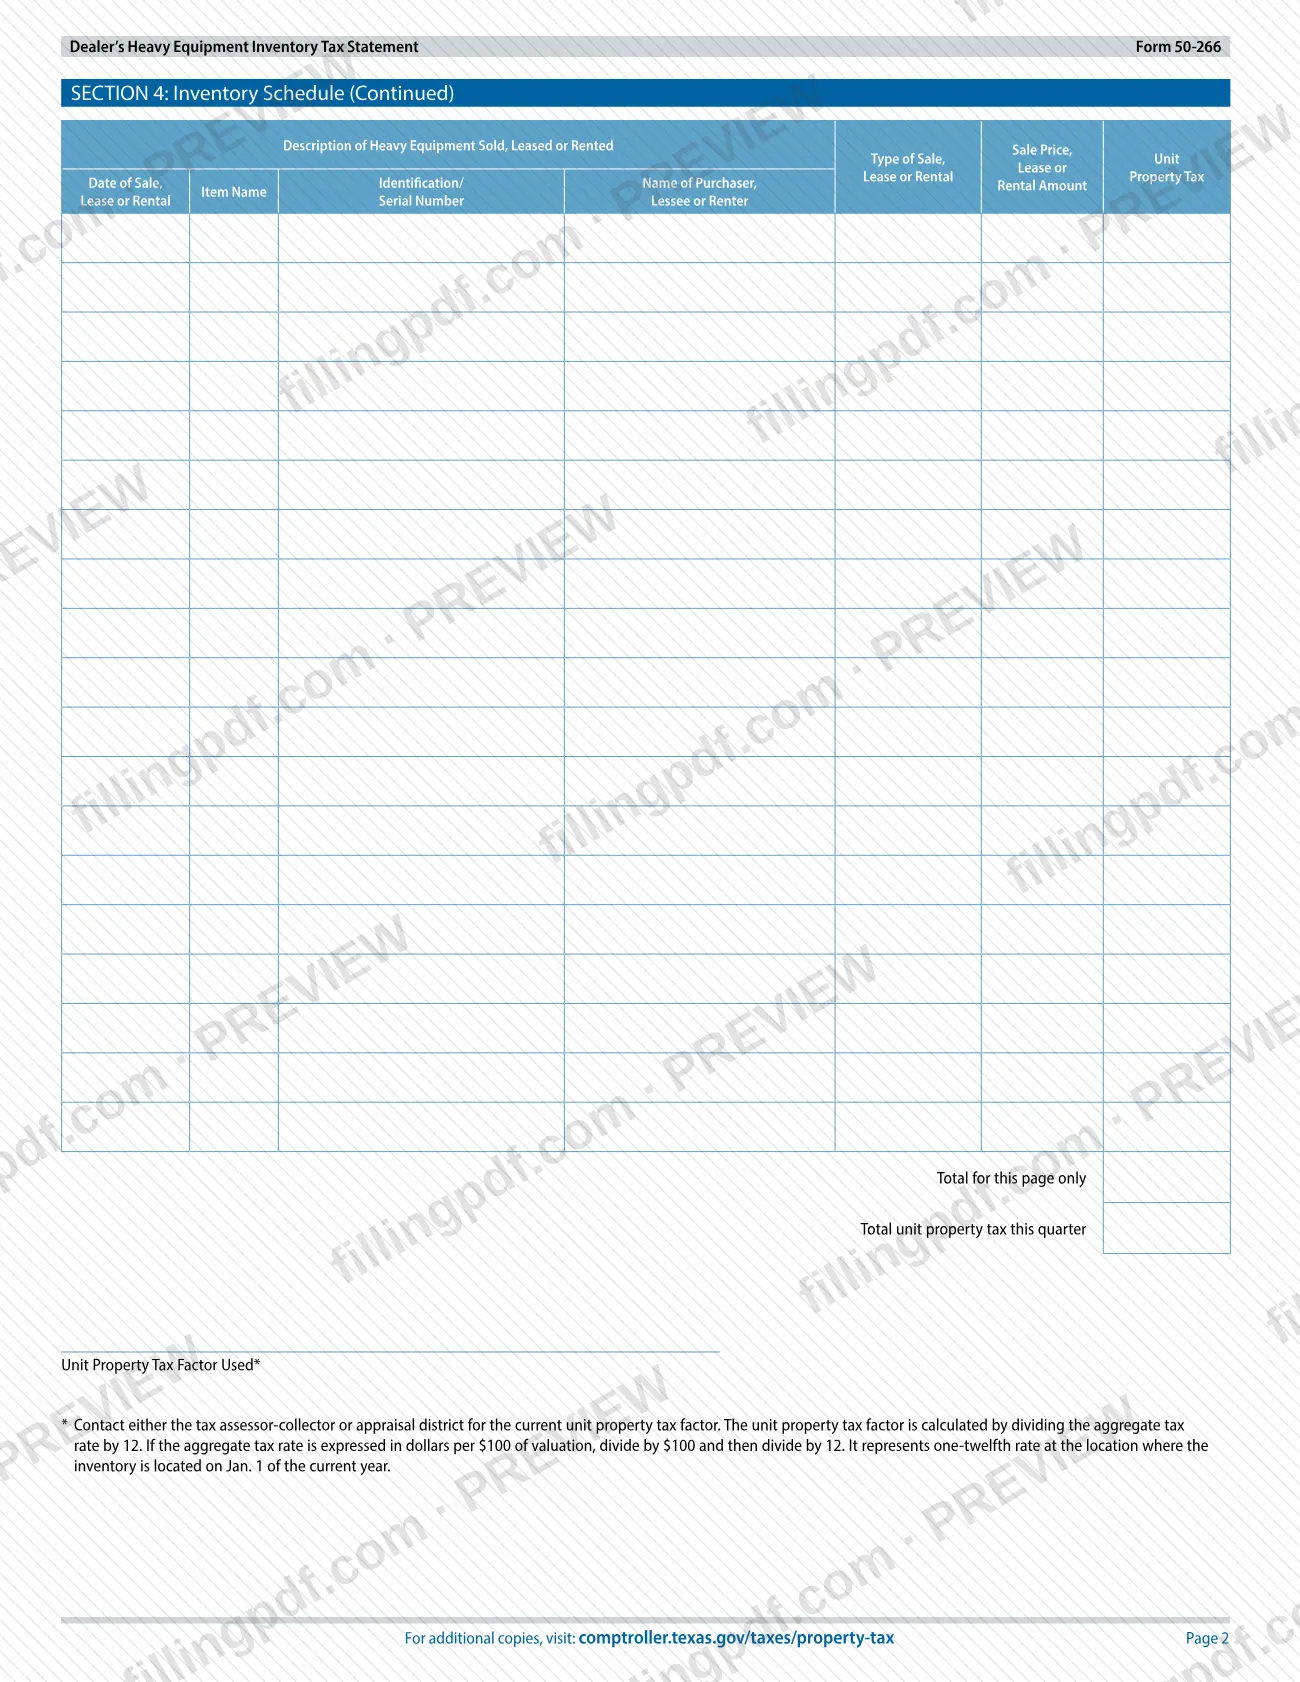
- Cronograma de inventario completado (Sección 4), que enumere cada venta, arrendamiento o alquiler del trimestre anterior y que se continúe en hojas adicionales según sea necesario; se puede reemplazar por documentación separada si coincide con los encabezados de las columnas del cronograma.
- Lista con el nombre y la dirección comercial de cada ubicación donde realiza actividades comerciales (Sección 3).
- Copia de su factura de impuestos o de la correspondencia del distrito de tasación o de la oficina de impuestos sobre la cuenta, solo si no tiene disponible el número de cuenta del distrito de tasación.
- Formulario 50-162 completado y firmado, solo si la autoridad del representante se basa en ser un agente para asuntos tributarios designado conforme a la Sección 1.111 del Código Tributario.
Cómo rellenar el 50-266
Ingrese el número de cuenta y el trimestre
En la parte superior, escriba su número de cuenta del distrito de tasación y el año del trimestre sobre el que se informa. Si no tiene disponible el número de cuenta, adjuntará correspondencia sobre la cuenta conforme a la Sección 3.
Complete la Sección 1, información del distribuidor
Ingrese el nombre del distribuidor, el número de teléfono con código de área, la dirección de correo electrónico y la dirección postal, con ciudad, estado y código postal.
Complete la Sección 2 si corresponde
Los distribuidores individuales que presentan por cuenta propia pasan a la Sección 3. Todas las demás personas marcan el fundamento de su autoridad, ingresan el nombre, cargo, teléfono, correo electrónico y dirección postal del representante, y adjuntan el Formulario 50-162 si son agentes para asuntos tributarios.
Describa el negocio en la Sección 3
Ingrese el nombre del negocio, la fecha de inicio del negocio si no estaba en actividad el 1 de enero de este año y la dirección comercial de la ubicación del inventario. Adjunte una lista de todas las ubicaciones donde realiza actividades comerciales.
Complete las filas del cronograma de inventario
Por cada venta, arrendamiento o alquiler del trimestre, indique el nombre del artículo, la descripción, el código del tipo (HE, FL, DL o SS), la fecha, el número de identificación o de serie de la unidad, el comprador, arrendatario o inquilino, el precio de venta o el importe del arrendamiento o alquiler, y el impuesto unitario sobre la propiedad. Continúe en hojas adicionales si es necesario.
Sume el cronograma y aplique el factor
Ingrese el total de cada página y el impuesto unitario total sobre la propiedad del trimestre. Escriba el factor del impuesto unitario sobre la propiedad que utilizó, que debe obtener del tasador-recaudador o del distrito de tasación, y explique la razón si no se asigna ningún impuesto unitario sobre la propiedad.
Complete la Sección 5, Parte 1
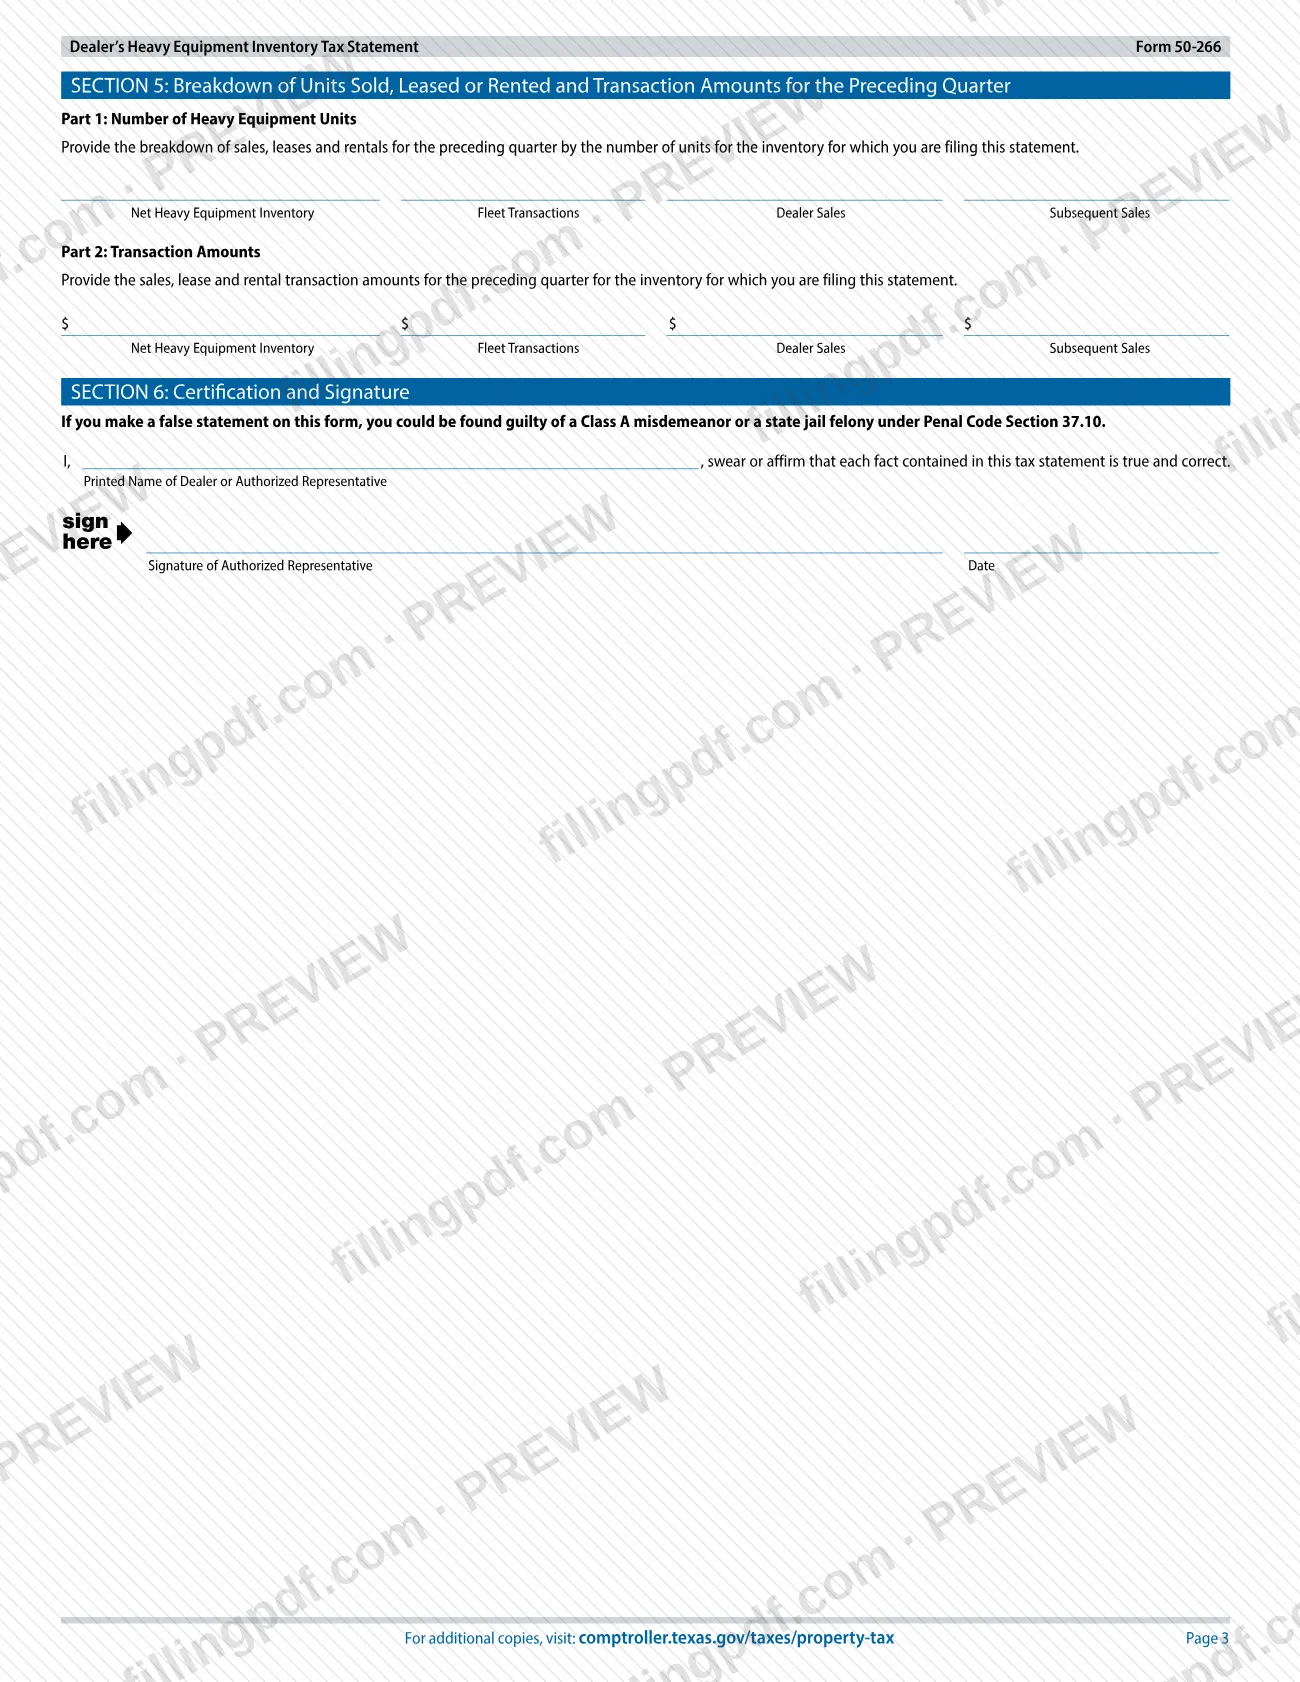
Ingrese el número de unidades del trimestre anterior bajo Inventario neto de equipo pesado, Transacciones de flota, Ventas del distribuidor y Ventas subsiguientes.
Complete la Sección 5, Parte 2
Ingrese los importes de las transacciones de venta, arrendamiento y alquiler para las mismas cuatro categorías: Inventario neto de equipo pesado, Transacciones de flota, Ventas del distribuidor y Ventas subsiguientes.
Certifique y firme la Sección 6
Escriba el nombre del distribuidor o del representante autorizado en la certificación y luego firme y feche. La línea de firma corresponde al representante autorizado.
Revise y descargue el PDF completado
Verifique el trimestre, los totales y los códigos con sus registros; luego descargue o imprima el PDF completado desde FillingPDF. Prepare el paquete descrito en la sección Cómo presentar, con el cronograma, la lista de ubicaciones y el pago.
Cómo presentar el 50-266
Presente el Formulario 50-266, junto con el pago del impuesto unitario sobre la propiedad, al tasador-recaudador de impuestos del condado donde se encuentra el negocio; el formulario indica que debe enviarse con el pago al tasador-recaudador. No especifica un canal en línea.
- Condado de Parker, por correo o en persona: Tasador-Recaudador de Impuestos del Condado de Parker, 1112 Santa Fe Dr, Weatherford, TX 76086, la dirección impresa en el formulario. La página del condado indica que la oficina de Weatherford abre de lunes a viernes, de 8:00 am a 5:00 pm, y proporciona el número de teléfono 817-598-6139.
- Otro condado: envíelo al tasador-recaudador de ese condado. La información de contacto de los distritos de tasación y los tasadores-recaudadores de los condados está en el sitio web de la Contraloría de Texas.
Incluya el Cronograma de inventario completado (o documentación separada equivalente), la lista de ubicaciones comerciales y el pago del impuesto unitario total sobre la propiedad correspondiente al trimestre. No envíe el formulario a la Contraloría de Cuentas Públicas de Texas. El formulario no indica los métodos de pago aceptados ni el importe de ninguna tarifa, así que consulte con la oficina del Tasador-Recaudador de Impuestos. Para conocer el factor del impuesto unitario sobre la propiedad, comuníquese con el tasador-recaudador o el distrito de tasación; la página del condado proporciona los datos del Distrito de Tasación del Condado de Parker: parkercad.org o 817-596-0077.
FillingPDF le permite rellenar y descargar el PDF; la presentación debe hacerse por los canales indicados arriba.
Errores comunes que debes evitar
- Presentar el Formulario 50-266 ante la Contraloría de Cuentas Públicas de Texas; el formulario indica que debe presentarse al tasador-recaudador del condado.
- Omitir la declaración de un trimestre sin ventas, arrendamientos ni alquileres; aun así, se requiere una declaración que indique que no hubo actividad.
- Presentarlo después del día 20 del mes siguiente al trimestre, lo que implica una multa mensual por presentación tardía y un gravamen fiscal sobre los bienes muebles comerciales.
- Dejar en blanco la Sección 2 cuando no es un distribuidor individual que presenta por cuenta propia.
- Omitir la lista de cada ubicación comercial o la correspondencia sobre la cuenta cuando no se dispone del número de cuenta del distrito de tasación.
- Omitir el código del tipo de venta, arrendamiento o alquiler en una fila del cronograma, en vez de usar HE, FL, DL o SS.
- Cobrar el impuesto unitario sobre la propiedad por transacciones de flota, ventas del distribuidor o ventas subsiguientes; el formulario indica que el impuesto es cero para estas y que se requiere una razón si no se asigna ningún impuesto.
- Usar la tasa impositiva anual como factor del impuesto unitario sobre la propiedad, en lugar de una doceava parte de la tasa agregada.
- Firmar una declaración que sabe que es inexacta; una declaración falsa puede constituir un delito menor de Clase A o un delito grave punible con prisión estatal conforme a la Sección 37.10 del Código Penal.
Preguntas frecuentes
¿Para qué se usa el Formulario 50-266?
El Formulario 50-266 es el informe trimestral que utilizan los distribuidores de inventario de equipo pesado para declarar el equipo pesado vendido, arrendado o alquilado durante el trimestre anterior y presentar el pago del impuesto unitario sobre la propiedad al tasador-recaudador del condado, conforme a la Sección 23.1242 del Código Tributario.
¿Se presenta este formulario de impuestos sobre la propiedad del condado de Parker ante el distrito de tasación?
No. Presente el Formulario 50-266 ante el Tasador-Recaudador de Impuestos del Condado de Parker, que gestiona los cobros del impuesto sobre inventario especial. Las tasaciones de la propiedad son responsabilidad del Distrito de Tasación del Condado de Parker. Puede comunicarse con este en parkercad.org o en el 817-596-0077 para consultar el factor impositivo.
¿Cuándo vence el Formulario 50-266?
A más tardar el día 20 del mes siguiente a cada trimestre, excepto según lo dispuesto en la Sección 23.1242(g) del Código Tributario. Una declaración tardía conlleva una multa por cada mes o parte de un mes de retraso, además de un gravamen fiscal sobre los bienes muebles comerciales.
¿Debo presentar el formulario si no tuve ventas, arrendamientos ni alquileres este trimestre?
Sí. Un distribuidor que no venda, arriende ni alquile equipo pesado durante un trimestre debe presentar una declaración que indique que no hubo ventas, arrendamientos ni alquileres durante el trimestre anterior.
¿Cómo puedo encontrar el factor del impuesto unitario sobre la propiedad?
Comuníquese con el tasador-recaudador de impuestos o el distrito de tasación. El factor es la tasa impositiva agregada dividida entre 12; si la tasa está expresada en dólares por cada $100, divídala entre $100 y luego entre 12. Es la tasa de una doceava parte correspondiente al lugar donde se encuentra el inventario el 1 de enero.
¿Qué transacciones están sujetas al impuesto unitario sobre la propiedad?
Solo el inventario neto de equipo pesado (HE). Las transacciones de flota (FL), las ventas del distribuidor (DL) y las ventas subsiguientes (SS) tienen un impuesto unitario sobre la propiedad de cero. En las ventas, multiplique el precio por el factor; en los arrendamientos o alquileres, multiplíquelo por el pago mensual recibido.
¿Quién debe completar la Sección 2?
Todos, excepto los distribuidores individuales que presentan por cuenta propia. El representante marca funcionario, socio general, abogado, agente para asuntos tributarios con un Formulario 50-162 firmado u otro fundamento con una explicación, e incluye sus datos de contacto.
¿Puedo rellenar el Formulario 50-266 en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente y no está afiliado al condado de Parker; tampoco presenta la declaración ni acepta pagos. Usted debe presentarla por los canales del condado.
¿Listo para rellenar el 50-266?
Rellenar el 50-266 ahora