
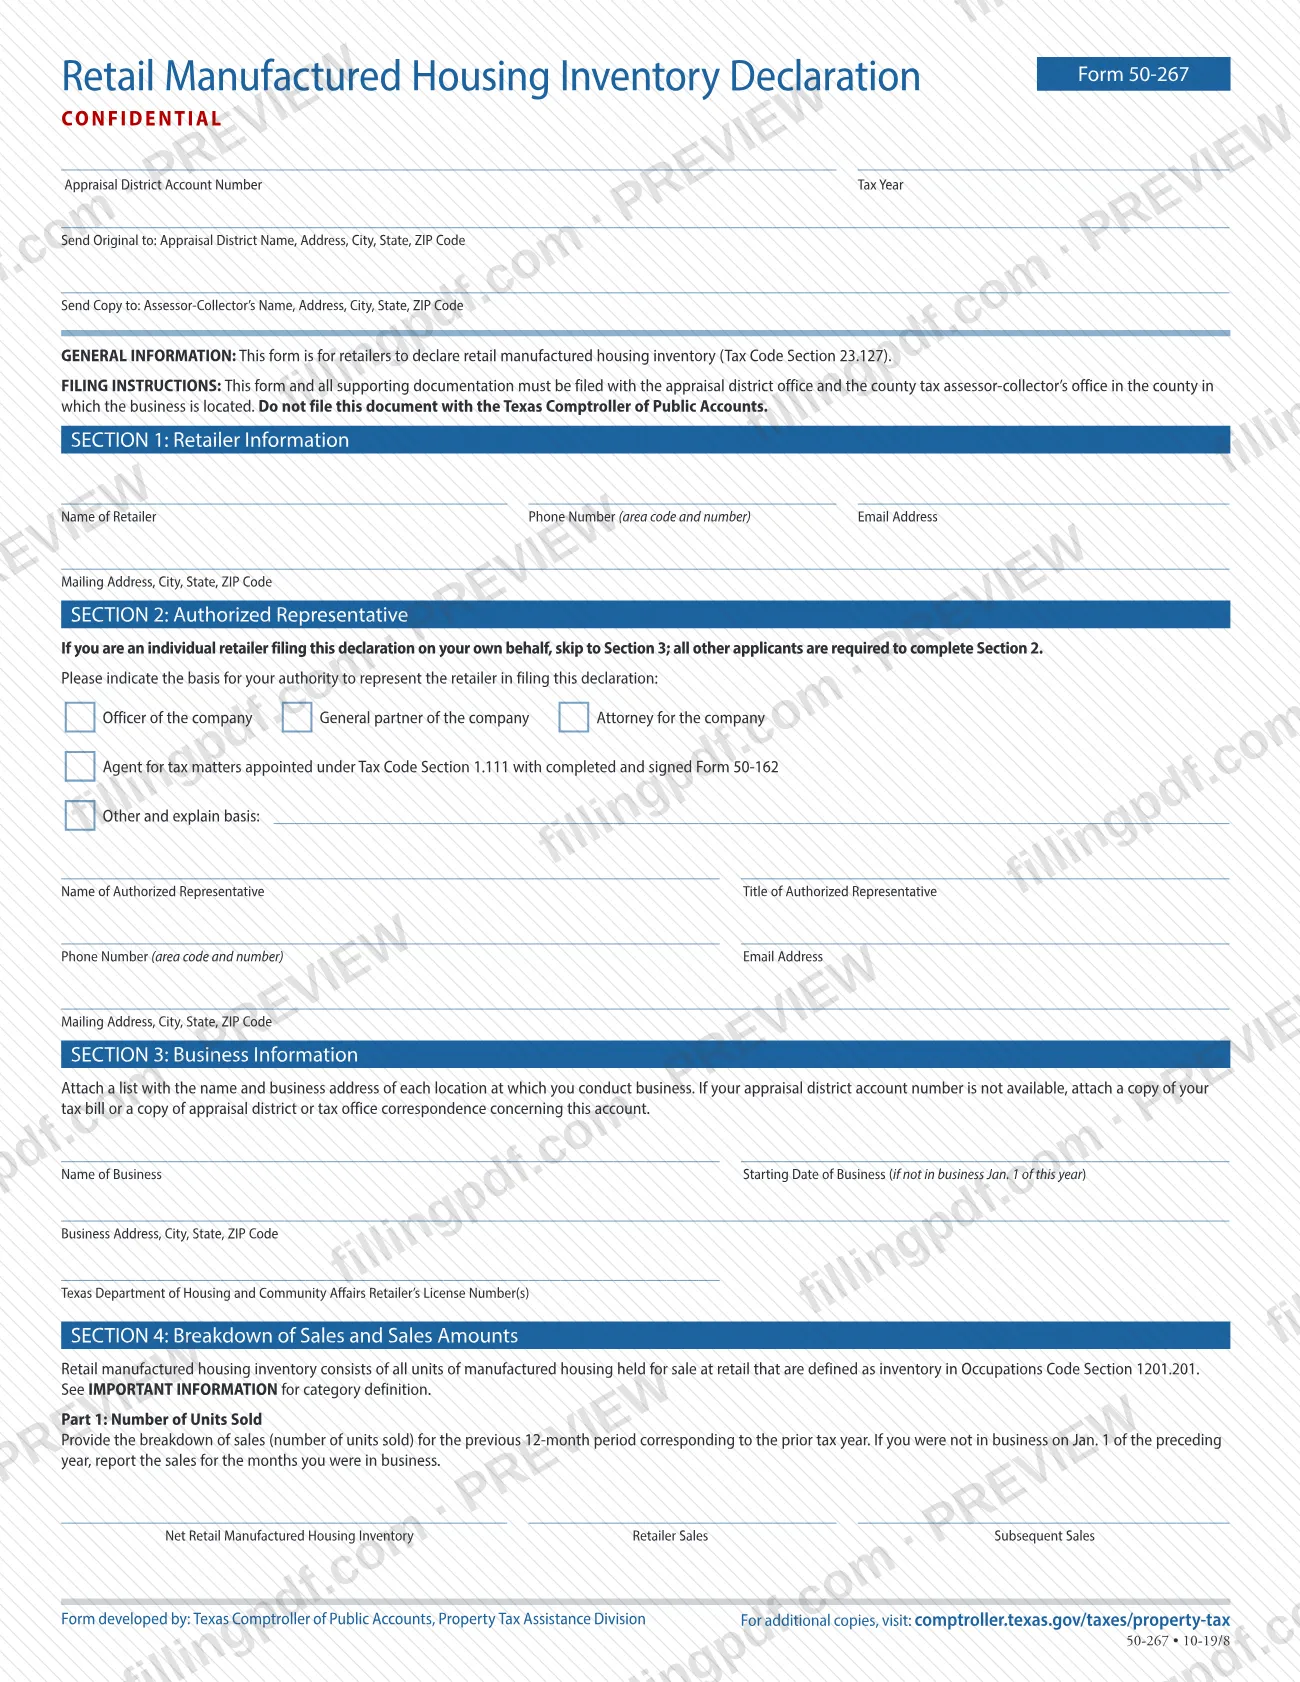
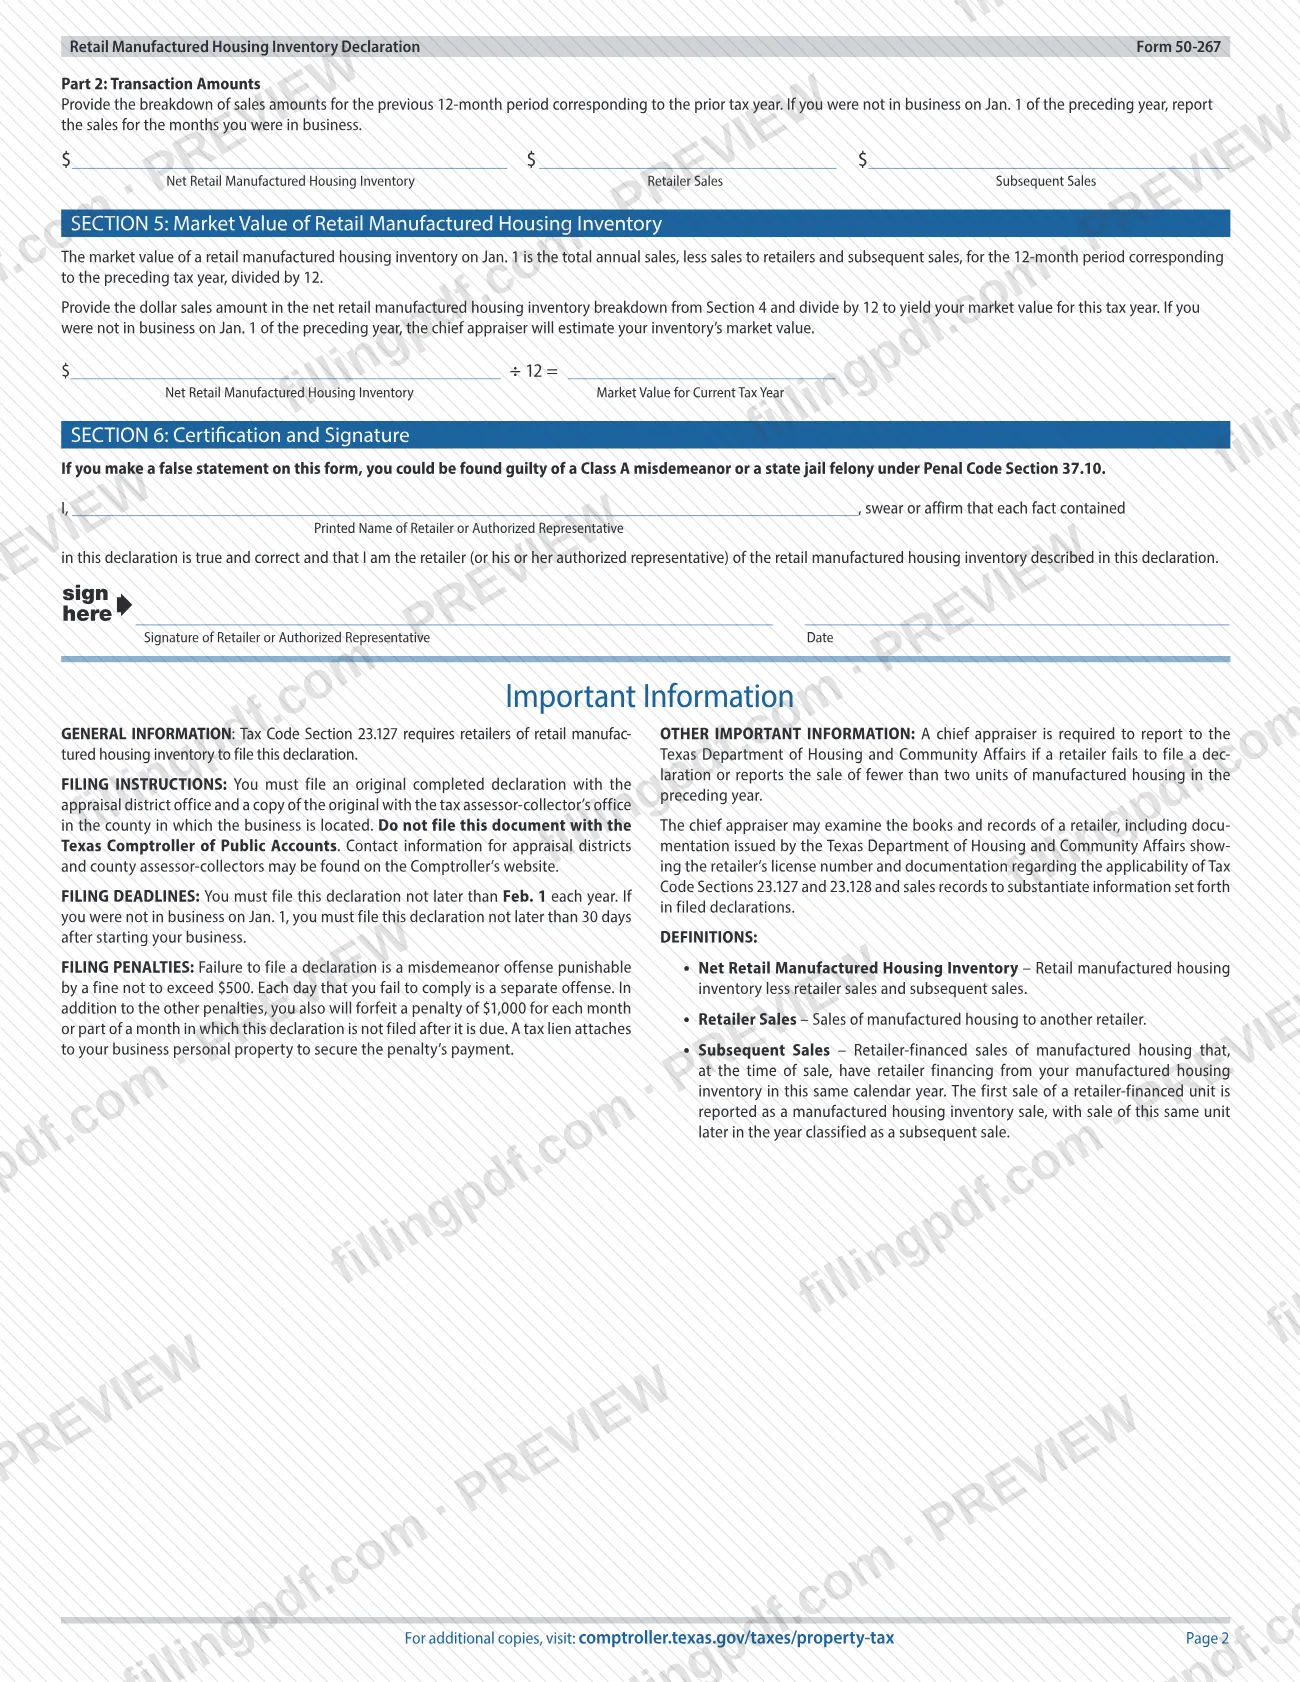
El Formulario 50-267, Declaración del inventario de viviendas prefabricadas para la venta al por menor (Retail Manufactured Housing Inventory Declaration), es el formulario que presenta un comerciante de viviendas prefabricadas para declarar su inventario de venta al por menor conforme a la Sección 23.127 del Código Tributario. Es uno de los formularios de impuestos sobre la propiedad para empresas del condado de Parker: el comerciante declara las ventas del año anterior y el formulario calcula el valor de mercado del inventario para el año tributario actual. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el original se envía al distrito de tasación y una copia al recaudador de impuestos del condado, como se explica a continuación.
Última actualización
¿Qué es el 50-267?
Formulario 50-267, Declaración del inventario de viviendas prefabricadas para la venta al por menor (Retail Manufactured Housing Inventory Declaration), es el formulario de impuestos sobre la propiedad en el que un comerciante de viviendas prefabricadas declara su inventario de venta al por menor conforme a la Sección 23.127 del Código Tributario, informando las ventas de los 12 meses anteriores.
El formulario fue elaborado por la Oficina del Contralor de Cuentas Públicas de Texas, División de Asistencia sobre Impuestos a la Propiedad, y lleva la marca CONFIDENTIAL (CONFIDENCIAL). El inventario de viviendas prefabricadas para la venta al por menor comprende todas las unidades de viviendas prefabricadas que se mantienen para la venta al por menor y que se definen como inventario en la Sección 1201.201 del Código de Ocupaciones.
La Sección 4 desglosa las ventas del año anterior en unidades y cantidades en dólares en tres columnas: inventario neto de viviendas prefabricadas para la venta al por menor, ventas del comerciante y ventas posteriores. El formulario las define de esta manera:
- Net Retail Manufactured Housing Inventory: inventario de viviendas prefabricadas para la venta al por menor menos las ventas del comerciante y las ventas posteriores.
- Retailer Sales: ventas de viviendas prefabricadas a otro comerciante.
- Subsequent Sales: ventas financiadas por el comerciante que, al momento de la venta, cuentan con financiamiento del comerciante proveniente de su inventario en el mismo año calendario. La primera venta de una unidad financiada por el comerciante se declara como venta de inventario; una venta posterior de la misma unidad en ese año es una venta posterior.
Luego, la Sección 5 divide por 12 la cantidad de ventas netas para obtener el valor de mercado del inventario correspondiente al año tributario actual. Si usted no estaba en actividad comercial el 1 de enero del año anterior, el tasador principal estima el valor de mercado en su lugar.
La declaración se envía al distrito de tasación y al recaudador de impuestos del condado, no a la Oficina del Contralor de Cuentas Públicas de Texas.
¿Quién tiene que presentar el 50-267?
Los comerciantes con inventario de viviendas prefabricadas para la venta al por menor deben presentar esta declaración; la Sección 23.127 del Código Tributario así lo exige. Preséntela en el condado donde se encuentra la empresa.
- Comerciantes individuales que presentan por cuenta propia omiten la Sección 2 y pasan a la Sección 3.
- Todos los demás solicitantes completan la Sección 2 e indican la base de su autoridad: funcionario de la empresa, socio general de la empresa, abogado de la empresa, agente para asuntos tributarios designado conforme a la Sección 1.111 del Código Tributario (con un Formulario 50-162 completado y firmado) u otra base, que debe explicar en el formulario.
- Los comerciantes que iniciaron actividades después del 1 de enero declaran las ventas de los meses en que estuvieron en actividad e indican la fecha de inicio de actividades en la Sección 3.
No presente este formulario ante la Oficina del Contralor de Cuentas Públicas de Texas. El tasador principal debe informar al Departamento de Vivienda y Asuntos Comunitarios de Texas sobre todo comerciante que no presente una declaración o informe la venta de menos de dos unidades de viviendas prefabricadas durante el año anterior.
Cuándo presentar el 50-267
Presente la declaración a más tardar el 1 de febrero de cada año. Si usted no estaba en actividad comercial el 1 de enero, preséntela a más tardar 30 días después de iniciar su actividad; en ese caso, la Sección 3 solicita la fecha de inicio de actividades.
Las presentaciones tardías o faltantes conllevan las sanciones indicadas en el formulario. No presentar la declaración es un delito menor sancionable con una multa, y cada día de incumplimiento constituye un delito separado. También se impone una sanción por cada mes o parte de un mes de retraso en presentar la declaración después de su fecha límite, y se establece un gravamen fiscal sobre los bienes muebles de su empresa para garantizar el pago. El formulario indica las cantidades en dólares.
El tasador principal puede revisar sus libros y registros, incluida la documentación del Departamento de Vivienda y Asuntos Comunitarios de Texas sobre su número de licencia y sus registros de ventas, para verificar la declaración.
Documentos que necesitas
- Una lista con el nombre y la dirección comercial de cada lugar donde realiza actividades, adjunta a la Sección 3.
- Una copia de su factura de impuestos o una copia de la correspondencia del distrito de tasación o la oficina de impuestos sobre la cuenta, solo si no dispone del número de cuenta del distrito de tasación.
- Formulario 50-162, completado y firmado, solo si su autoridad en la Sección 2 corresponde a la de un agente para asuntos tributarios designado conforme a la Sección 1.111 del Código Tributario.
- Cualquier otra documentación de respaldo para la declaración, que debe presentarse junto con el formulario.
Cómo rellenar el 50-267
Indique el número de cuenta y el año tributario
En la parte superior, escriba su número de cuenta del distrito de tasación y el año tributario. Si no tiene el número de cuenta, prevea adjuntar una factura de impuestos o correspondencia del distrito de tasación.
Complete la Sección 1, información del comerciante
Indique el nombre del comerciante, el número de teléfono con el código de área, la dirección de correo electrónico y la dirección postal con ciudad, estado y código ZIP.
Complete la Sección 2 si corresponde
Los comerciantes individuales que presentan por cuenta propia pasan directamente a la Sección 3. Todos los demás marcan la base de su autoridad (funcionario, socio general, abogado, agente para asuntos tributarios con el Formulario 50-162 u otra base, que deben explicar) e indican el nombre, cargo, teléfono, correo electrónico y dirección postal del representante.
Complete la Sección 3, información de la empresa
Indique el nombre de la empresa, la dirección comercial y los números de licencia de comerciante del Departamento de Vivienda y Asuntos Comunitarios de Texas. Añada la fecha de inicio de actividades solo si no estaba en actividad el 1 de enero de este año y adjunte la lista de lugares donde realiza actividades.
Declare las unidades vendidas en la Sección 4, Parte 1
Indique el número de unidades vendidas durante los 12 meses correspondientes al año tributario anterior en las columnas de inventario neto de viviendas prefabricadas para la venta al por menor, ventas del comerciante y ventas posteriores. Si inició actividades después del 1 de enero del año anterior, declare solo los meses en que estuvo en actividad.
Declare las cantidades de las ventas en la Sección 4, Parte 2
Indique las cantidades en dólares del mismo período en las mismas tres columnas, conforme a las definiciones de ventas del comerciante y ventas posteriores del formulario.
Calcule el valor de mercado en la Sección 5
Tome la cantidad en dólares de ventas del desglose del inventario neto de viviendas prefabricadas para la venta al por menor de la Sección 4 y divídala por 12. Indique el resultado como el valor de mercado del inventario neto de viviendas prefabricadas para la venta al por menor del año tributario actual; si no estaba en actividad el 1 de enero del año anterior, el tasador principal estima el valor.
Certifique, firme y feche la Sección 6
Escriba en letra de imprenta el nombre del comerciante o del representante autorizado en la línea «I, ___» y, luego, firme y feche. El formulario advierte que una declaración falsa puede constituir un delito menor de Clase A o un delito grave punible con cárcel estatal conforme a la Sección 37.10 del Código Penal.
Revise y descargue el PDF completado
Revise todas las secciones y, luego, descargue o imprima el PDF completado desde FillingPDF. Prepare el original, la copia y los documentos adjuntos, y preséntelos como se describe en Cómo presentar.
Cómo presentar el 50-267
Presente la declaración original completada ante el distrito de tasación y una copia ante el recaudador de impuestos del condado, en el condado donde se encuentra la empresa. El formulario incluye ambas direcciones.
- Original para el distrito de tasación: Parker Co Appraisal District, 1108 Santa Fe Dr, Weatherford, TX 76086. Para preguntas sobre impuestos a la propiedad, la página del condado indica www.parkercad.org y 817-596-0077.
- Copia para el recaudador de impuestos: Parker County Tax Assessor-Collector, 1112 Santa Fe Drive, Weatherford, TX 76086. La página del condado indica el teléfono 817-598-6139 y el horario de atención de lunes a viernes, de 8:00 am a 5:00 pm, en esta oficina.
Presente toda la documentación de respaldo junto con el formulario. No la envíe a la Oficina del Contralor de Cuentas Públicas de Texas. El formulario no indica ningún otro método de presentación ni incluye una tarifa. FillingPDF le permite rellenar y descargar el PDF; la presentación debe hacerse por los medios indicados anteriormente.
Errores comunes que debes evitar
- Presentar la declaración ante la Oficina del Contralor de Cuentas Públicas de Texas; el formulario indica que no debe hacerlo y que debe enviarla al distrito de tasación y al recaudador de impuestos.
- Presentar el original, pero no una copia ante el recaudador de impuestos del condado, o viceversa.
- No cumplir con la fecha límite del 1 de febrero o, si la empresa no estaba en actividad el 1 de enero, presentar la declaración más de 30 días después de iniciar actividades.
- Omitir la Sección 2 si usted no es un comerciante individual que presenta por cuenta propia.
- No incluir la lista de lugares donde realiza actividades o la copia de la factura de impuestos o de la correspondencia cuando no tiene un número de cuenta del distrito de tasación.
- Contar una venta posterior de la misma unidad financiada por el comerciante como una venta de inventario en lugar de una venta posterior en el mismo año calendario.
- Declarar las ventas de un período incorrecto en lugar de los 12 meses correspondientes al año tributario anterior.
- Firmar sin escribir el nombre en letra de imprenta o dejar en blanco la firma y la fecha de la Sección 6.
Preguntas frecuentes
¿Qué es el Formulario 50-267?
El Formulario 50-267 es la Declaración del inventario de viviendas prefabricadas para la venta al por menor. Los comerciantes lo utilizan para declarar el inventario de viviendas prefabricadas para la venta al por menor conforme a la Sección 23.127 del Código Tributario, informando las unidades y las cantidades de las ventas del año anterior, a partir de las cuales se calcula el valor de mercado del inventario para el año tributario actual.
¿Cuándo vence la declaración del inventario de viviendas prefabricadas?
Debe presentarse a más tardar el 1 de febrero de cada año. Si usted no estaba en actividad comercial el 1 de enero, preséntela a más tardar 30 días después de iniciar su actividad. El formulario indica sanciones por no presentarla, incluida una multa por delito menor y una sanción mensual.
¿Dónde presento el Formulario 50-267 en el condado de Parker?
Presente el original ante Parker Co Appraisal District, 1108 Santa Fe Dr, Weatherford, TX 76086, y una copia ante Parker County Tax Assessor-Collector, 1112 Santa Fe Drive, Weatherford, TX 76086. No lo presente ante la Oficina del Contralor de Cuentas Públicas de Texas.
¿Quién debe completar la Sección 2, representante autorizado?
Todas las personas, excepto un comerciante individual que presenta por cuenta propia. La Sección 2 le pide que marque la base de su autoridad, como funcionario, socio general, abogado o agente para asuntos tributarios designado conforme a la Sección 1.111 del Código Tributario, lo que requiere un Formulario 50-162 completado y firmado.
¿Cómo se calcula el valor de mercado de mi inventario en el Formulario 50-267?
La Sección 5 divide por 12 la cantidad de ventas del inventario neto de viviendas prefabricadas para la venta al por menor de la Sección 4. Si usted no estaba en actividad comercial el 1 de enero del año anterior, el tasador principal estima el valor de mercado en su lugar.
¿Qué es una venta posterior en el Formulario 50-267?
Una venta posterior es una venta de viviendas prefabricadas financiada por el comerciante que, al momento de la venta, cuenta con financiamiento del comerciante proveniente de su inventario en el mismo año calendario. La primera venta de esa unidad cuenta como venta de inventario; una venta posterior en el mismo año es una venta posterior.
¿Puedo rellenar el Formulario 50-267 en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente y no presenta la declaración; usted debe presentar el original ante el distrito de tasación y una copia ante el recaudador de impuestos.
¿Qué sucede si no presento el Formulario 50-267?
No presentar la declaración es un delito menor sancionable con una multa, y cada día constituye un delito separado. También se impone una sanción por cada mes o parte de un mes de retraso, se establece un gravamen fiscal sobre los bienes muebles de su empresa y el tasador principal debe informar a los no declarantes al Departamento de Vivienda y Asuntos Comunitarios de Texas.
¿Listo para rellenar el 50-267?
Rellenar el 50-267 ahora