
El aviso sobre los derechos de apelación del contribuyente (Notice of Taxpayer Appeal Rights) es un documento del comisionado de ingresos del condado de Loudoun (código impreso BTC3-0625) que explica cómo impugnar una evaluación local de impuestos empresariales. Abarca impuestos como el impuesto sobre bienes muebles empresariales (BPPT), por lo que forma parte de los materiales del condado de Loudoun sobre impuestos a la propiedad para empresas. Úselo si recibió una evaluación y no está de acuerdo con ella. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el aviso original y los procedimientos de apelación están publicados por el condado en loudoun.gov.
Última actualización
¿Qué es el BTC3-0625?
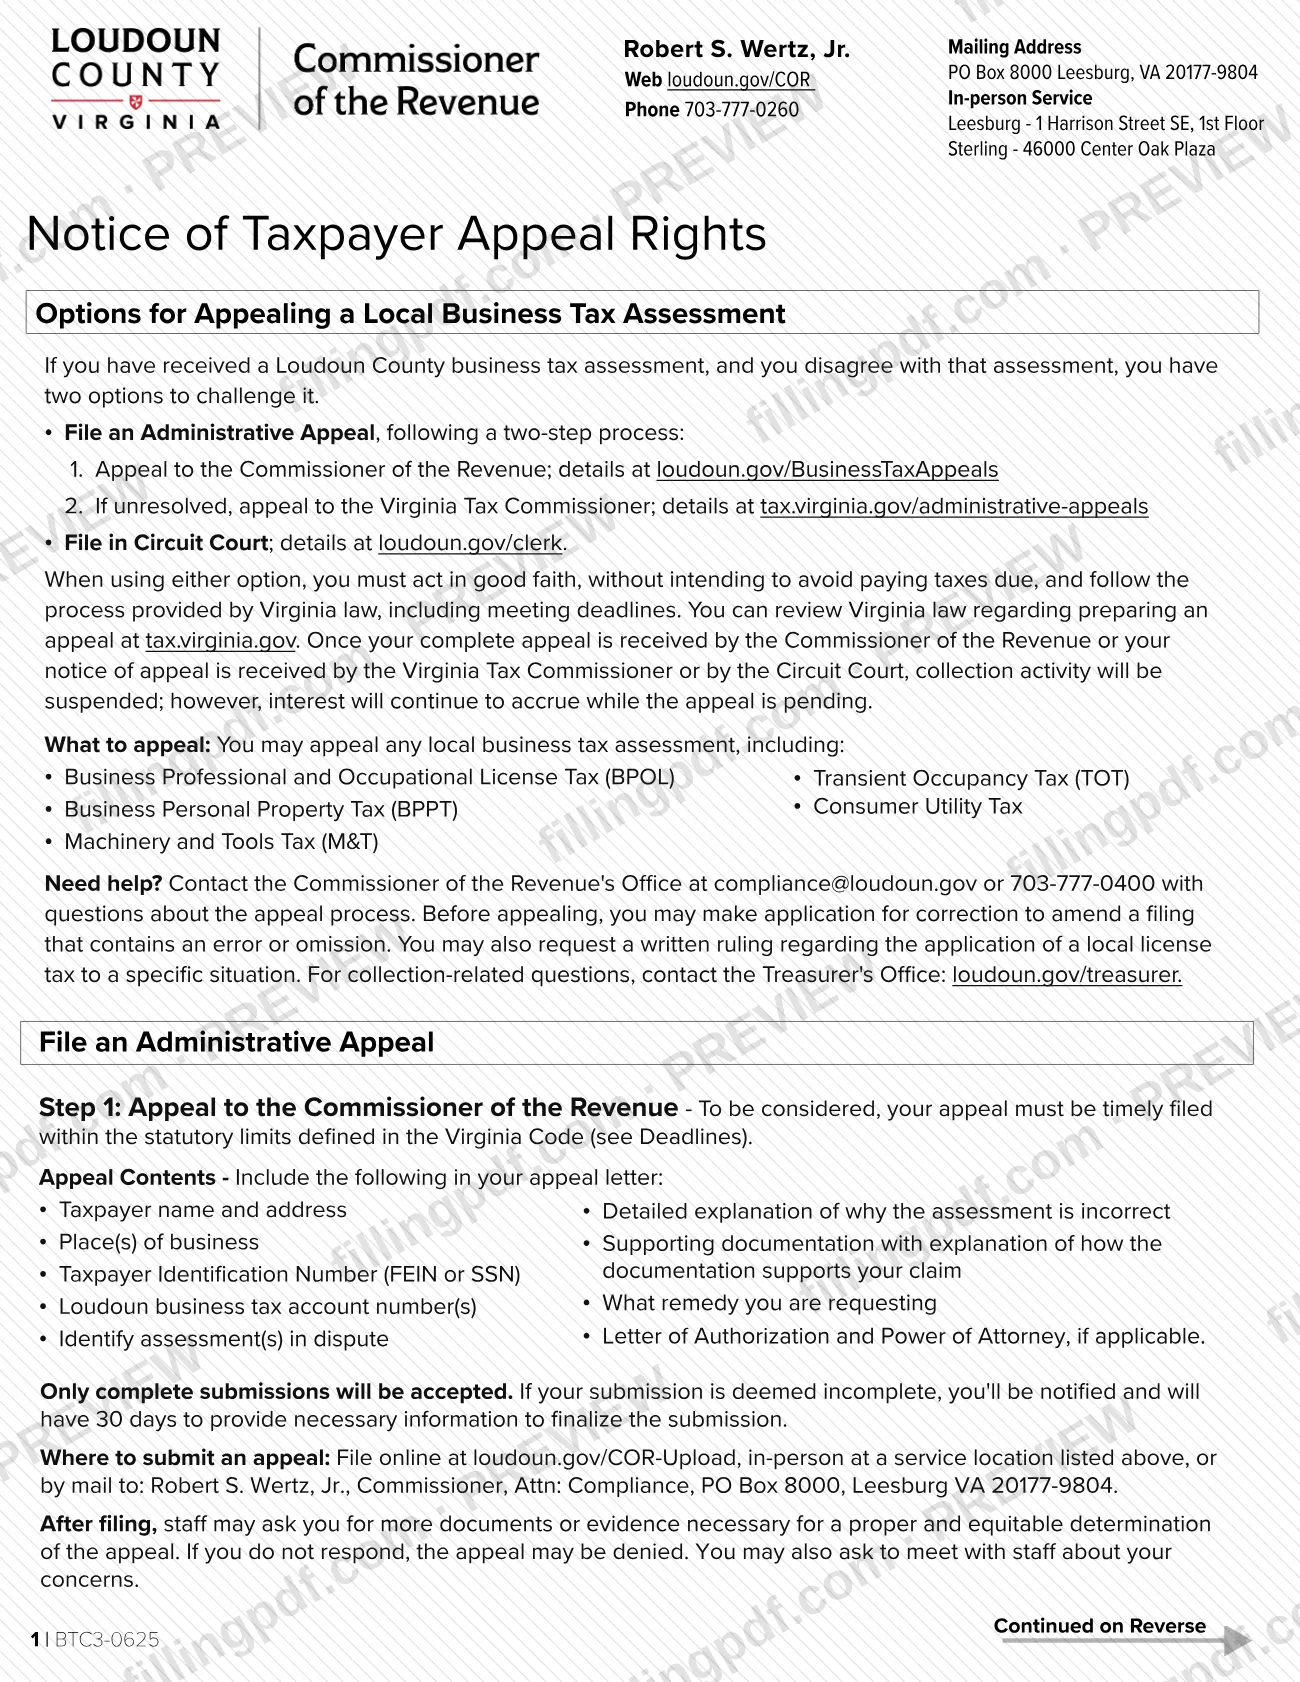
El Notice of Taxpayer Appeal Rights (Aviso sobre los derechos de apelación del contribuyente; subtítulo: Opciones para apelar una evaluación local de impuestos empresariales) es el aviso del comisionado de ingresos del condado de Loudoun que informa a las empresas cómo pueden impugnar una evaluación local de impuestos empresariales y cuáles son los plazos conforme a la ley de Virginia.
El aviso establece dos opciones. La primera es una apelación administrativa en dos pasos: una apelación ante el comisionado de ingresos y, si el asunto no se resuelve, una apelación ante el comisionado de impuestos de Virginia. La segunda es presentar el caso ante el Tribunal de Circuito, lo que puede hacer además del proceso administrativo o en lugar de este.
Puede apelar cualquier evaluación local de impuestos empresariales, incluidos:
- Impuesto sobre licencias comerciales, profesionales y ocupacionales (BPOL)
- Impuesto sobre bienes muebles empresariales (BPPT)
- Impuesto sobre maquinaria y herramientas (M&T)
- Impuesto sobre ocupación transitoria (TOT)
- Impuesto sobre servicios públicos al consumidor
Una vez que el comisionado de ingresos haya recibido su apelación completa, o que el comisionado de impuestos de Virginia o el Tribunal de Circuito hayan recibido su aviso de apelación, se suspende la actividad de cobro. Los intereses siguen acumulándose mientras la apelación esté pendiente.
El aviso también menciona dos medidas que puede tomar antes de apelar: solicitar una corrección para enmendar una presentación que contenga un error u omisión, y solicitar una resolución por escrito sobre cómo se aplica un impuesto local de licencia a una situación específica. Es un aviso sobre evaluaciones de impuestos empresariales; no describe otros tipos de apelaciones de impuestos.
¿Quién tiene que presentar el BTC3-0625?
Este aviso está dirigido a las empresas que recibieron una evaluación de impuestos empresariales del condado de Loudoun y no están de acuerdo con ella. Pueden elegir cualquiera de las dos opciones de apelación: la apelación administrativa o presentar el caso ante el Tribunal de Circuito.
- Los contribuyentes que apelen una evaluación del BPOL, BPPT, M&T, TOT o del impuesto sobre servicios públicos al consumidor deben seguir los pasos del aviso.
- Los contribuyentes que no estén satisfechos con la determinación local final del comisionado de ingresos, cuando la solicitud haya sido denegada total o parcialmente, pueden apelar entonces ante el comisionado de impuestos de Virginia. Este segundo paso no está disponible antes de que haya una determinación local final, salvo en el caso de una apelación pendiente por más de un año que se describe en la sección Cuándo presentar.
- La persona que actúe en nombre del contribuyente debe incluir una carta de autorización y un poder notarial, si corresponde.
Cualquiera que sea la opción que elija, el aviso exige que actúe de buena fe, sin intención de evitar el pago de los impuestos adeudados, y que siga el proceso establecido en la ley de Virginia, incluidos los plazos. Para preguntas sobre el cobro, el aviso lo remite a la oficina del tesorero en loudoun.gov/treasurer.
Cuándo presentar el BTC3-0625
Los plazos de apelación se cuentan a partir del año tributario o de un evento que permita apelar, y varían según el impuesto y el paso del proceso. Debe presentar la apelación oportunamente dentro de los límites legales del Código de Virginia.
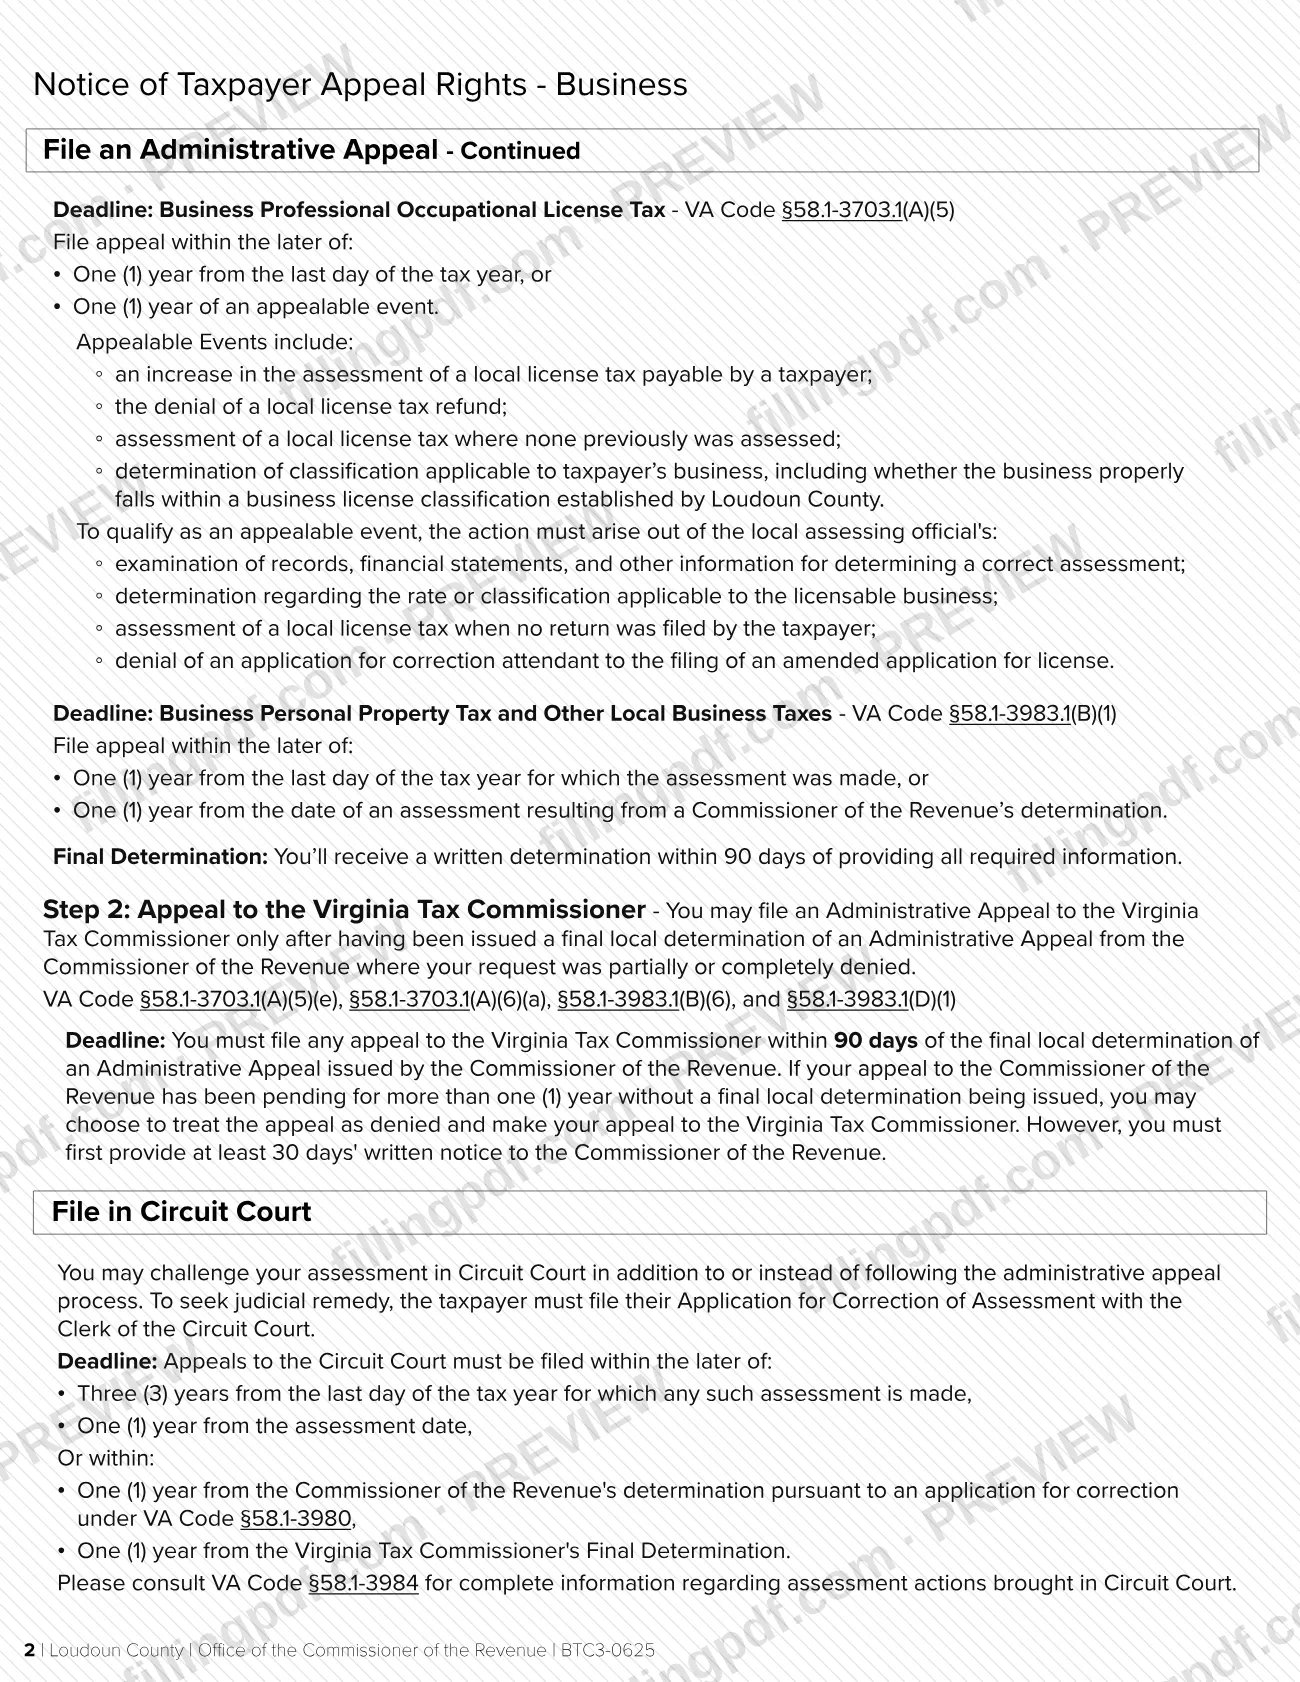
- BPOL (VA Code §58.1-3703.1(A)(5)): a más tardar en la fecha que ocurra después: un año desde el último día del año tributario, o un año desde un evento que permita apelar, como un aumento en la evaluación, la denegación de un reembolso, una evaluación por primera vez o una determinación de clasificación.
- BPPT y otros impuestos locales a las empresas (VA Code §58.1-3983.1(B)(1)): a más tardar en la fecha que ocurra después: un año desde el último día del año tributario para el que se hizo la evaluación, o un año desde la fecha de una evaluación resultante de una determinación del comisionado de ingresos.
- Comisionado de impuestos de Virginia: dentro de los 90 días posteriores a la determinación local final. Si su apelación ante el comisionado de ingresos ha estado pendiente por más de un año sin que se haya emitido una determinación, puede considerarla denegada después de dar al menos 30 días de aviso por escrito al comisionado de ingresos.
- Tribunal de Circuito: a más tardar en la fecha que ocurra después: tres años desde el último día del año tributario o un año desde la fecha de evaluación; o dentro de un año de la determinación del comisionado sobre una solicitud de corrección o de la determinación final del comisionado de impuestos de Virginia.
Recibirá una determinación por escrito dentro de los 90 días posteriores a la entrega de toda la información requerida. Si la presentación está incompleta, tendrá 30 días para proporcionar lo que falte.
Documentos que necesitas
- Documentación de respaldo para su apelación del paso 1, con una explicación de cómo cada documento respalda su reclamación.
- Carta de autorización y poder notarial, si corresponde, cuando otra persona que no sea el contribuyente presente o gestione la apelación.
- Documentos o pruebas adicionales que el personal solicite después de presentar la apelación y que puedan ser necesarios para emitir una determinación adecuada y equitativa; no responder puede dar lugar a la denegación.
- Solicitud de corrección de la evaluación, presentada ante el secretario del Tribunal de Circuito, si solicita una reparación judicial ante el Tribunal de Circuito.
Cómo rellenar el BTC3-0625
Identifique la evaluación que impugna
Busque la evaluación de impuestos empresariales del condado de Loudoun y anote su tipo: BPOL, BPPT, M&T, TOT o impuesto sobre servicios públicos al consumidor. El aviso permite apelar cualquier evaluación local de impuestos empresariales.
Verifique el plazo de apelación
Compare las fechas de su evaluación con el plazo aplicable al BPOL o al BPPT indicado en el aviso y con la sección del Código de Virginia que este cita. Las apelaciones deben presentarse oportunamente.
Elija la opción de apelación
Decida entre una apelación administrativa (primero ante el comisionado de ingresos y, si no se resuelve, ante el comisionado de impuestos de Virginia) y presentar el caso ante el Tribunal de Circuito. Puede recurrir a la opción judicial además del proceso administrativo o en lugar de este.
Ingrese los datos del contribuyente y de la cuenta
En su carta de apelación, incluya el nombre y la dirección del contribuyente, el lugar o los lugares de negocio, el número de identificación del contribuyente (FEIN o SSN) y los números de cuenta de impuestos empresariales del condado de Loudoun.
Identifique la evaluación impugnada
Indique cuáles evaluaciones está apelando para que el comisionado de ingresos pueda asociar la apelación con la cuenta correcta.
Explique por qué la evaluación es incorrecta
Proporcione una explicación detallada, adjunte la documentación de respaldo y explique cómo respalda cada documento su reclamación.
Indique la reparación que solicita
Diga qué resultado solicita. Si otra persona presenta la apelación en su nombre, incluya una carta de autorización y un poder notarial.
Prepare el paquete y preséntelo
Verifique que la presentación esté completa y luego envíela por uno de los medios descritos en Cómo presentar. Si la presentación está incompleta, tendrá 30 días para proporcionar la información que falte.
Revise y descargue el PDF completado
Revise cada dato y, luego, descargue o imprima el PDF completado desde FillingPDF. Guarde una copia con los documentos de su apelación.
Cómo presentar el BTC3-0625
Las apelaciones del paso 1 se presentan ante el comisionado de ingresos en línea, en persona o por correo; los pasos posteriores se presentan ante el comisionado de impuestos de Virginia o el Tribunal de Circuito.
- En línea: cargue su apelación en loudoun.gov/COR-Upload. El condado indica que los formularios completados que contengan información personal confidencial deben enviarse a su portal seguro de carga de documentos.
- En persona: Leesburg, 1 Harrison Street SE, 1st Floor, o Sterling, 46000 Center Oak Plaza.
- Por correo: Robert S. Wertz, Jr., Commissioner, Attn: Compliance, PO Box 8000, Leesburg VA 20177-9804.
- Comisionado de impuestos de Virginia (paso 2): encontrará información en tax.virginia.gov/administrative-appeals.
- Tribunal de Circuito: presente su solicitud de corrección de la evaluación ante el secretario del Tribunal de Circuito; encontrará información en loudoun.gov/clerk.
Solo se aceptan presentaciones completas. El personal puede pedirle más documentos o pruebas; si no responde, es posible que denieguen la apelación. También puede solicitar reunirse con el personal. Si tiene preguntas sobre el proceso, escriba a [email protected] o llame al 703-777-0400. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- No cumplir el plazo legal: debe presentar la apelación oportunamente dentro de los límites del Código de Virginia, que varían para el BPOL, el BPPT y otros impuestos locales a las empresas.
- Presentar una apelación incompleta: solo se aceptan presentaciones completas y, después de recibir el aviso, tiene 30 días para proporcionar la información que falte.
- Omitir datos requeridos, como el TIN (FEIN o SSN), los números de cuenta de impuestos empresariales del condado de Loudoun o la identificación de las evaluaciones impugnadas.
- No indicar la reparación que solicita o no explicar por qué la evaluación es incorrecta.
- Acudir al comisionado de impuestos de Virginia antes de que se emita una determinación local final, salvo que la apelación haya estado pendiente por más de un año y usted haya dado al menos 30 días de aviso por escrito.
- Esperar más de 90 días después de la determinación local final del comisionado de ingresos para apelar ante el comisionado de impuestos de Virginia.
- Ignorar las solicitudes del personal de más documentos o pruebas, ya que podrían denegar la apelación.
- Suponer que los intereses dejan de acumularse durante la apelación; se suspende la actividad de cobro, pero los intereses siguen acumulándose.
Preguntas frecuentes
¿Qué es el aviso sobre los derechos de apelación del contribuyente del condado de Loudoun?
Es un aviso del comisionado de ingresos que explica cómo impugnar una evaluación local de impuestos empresariales del condado de Loudoun. Describe la apelación administrativa en dos pasos, la opción del Tribunal de Circuito, el contenido de una apelación y los plazos establecidos por la ley de Virginia.
¿Este aviso abarca las apelaciones de impuestos a la propiedad del condado de Loudoun?
Abarca evaluaciones locales de impuestos empresariales, incluido el impuesto sobre bienes muebles empresariales (BPPT), dentro del conjunto más amplio de materiales del condado de Loudoun sobre impuestos a la propiedad. Los otros impuestos indicados son el BPOL, el impuesto sobre maquinaria y herramientas, el impuesto sobre ocupación transitoria y el impuesto sobre servicios públicos al consumidor.
¿Cuánto tiempo tengo para apelar una evaluación de impuestos empresariales del condado de Loudoun?
Para el BPOL, hasta la fecha que ocurra después: un año desde el último día del año tributario o un año desde un evento que permita apelar. Para el BPPT y otros impuestos locales a las empresas, hasta la fecha que ocurra después: un año desde el fin del año tributario o un año desde la fecha de evaluación resultante de una determinación.
¿Qué debe incluir mi carta de apelación?
El nombre y la dirección del contribuyente, el lugar o los lugares de negocio, el TIN (FEIN o SSN), los números de cuenta de impuestos empresariales del condado de Loudoun, la evaluación impugnada, la razón por la que es incorrecta, la documentación de respaldo con una explicación, la reparación solicitada y una carta de autorización y un poder notarial, si corresponde.
¿Adónde envío mi apelación al comisionado de ingresos?
Cárguela en loudoun.gov/COR-Upload, entréguela en la oficina de Leesburg (1 Harrison Street SE, 1st Floor) o de Sterling (46000 Center Oak Plaza), o envíela por correo a Robert S. Wertz, Jr., Commissioner, Attn: Compliance, PO Box 8000, Leesburg VA 20177-9804.
¿Tendré que pagar mientras mi apelación esté pendiente?
La actividad de cobro se suspende una vez que el comisionado de ingresos recibe su apelación completa, o que el comisionado de impuestos de Virginia o el Tribunal de Circuito recibe su aviso de apelación. Los intereses siguen acumulándose. Consulte con la oficina del tesorero si tiene preguntas sobre el cobro.
¿Cuánto tarda el comisionado de ingresos en tomar una decisión?
Recibirá una determinación por escrito dentro de los 90 días posteriores a la entrega de toda la información requerida. Si la apelación ha estado pendiente por más de un año sin una determinación final, puede considerarla denegada después de dar al menos 30 días de aviso por escrito.
¿Puedo rellenar en línea el aviso sobre los derechos de apelación del contribuyente?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta ni envía su apelación; esta debe enviarse al condado, al comisionado de impuestos de Virginia o al Tribunal de Circuito por los canales correspondientes.
¿Listo para rellenar el BTC3-0625?
Rellenar el BTC3-0625 ahora